
Pensioen voor zzp’ers en dga’s
Hoe bouw je vermogen op (zoals een miljonair)?
Als zzp’er of dga bouw je niet automatisch pensioen op. Geen werkgever die dat voor je regelt. Als je niets doet, moet je later rondkomen van alleen je AOW. En dat is meestal niet genoeg.
Wil je financiële rust op je oude dag? Dan moet je zelf actie ondernemen. Veel ondernemers beginnen vroeg en benutten belastingvoordelen om hun pensioen op te bouwen.
Wat kunnen we leren van ‘The Millionaire Next Door’?
In het boek The Millionaire Next Door onderzochten Thomas Stanley en William Danko hoe gewone mensen miljonair werden. Wat blijkt? De meeste miljonairs zijn geen grote verdieners, maar slimme spaarders en investeerders. Ze leven zuinig, vermijden schulden en laten hun geld voor hen werken.
Een van hun belangrijkste strategieën: pensioenrekeningen en fiscaal voordelige investeringen maximaal benutten. Precies wat jij als ondernemer ook kunt doen.
Hoe werkt een pensioenrekening?
Je kunt als ondernemer een pensioenpot opbouwen via een pensioenrekening (lijfrente). De overheid stimuleert dit met belastingvoordelen.
Je mag niet onbeperkt storten. Er is een maximum: je jaarruimte. Dit bedrag hangt af van je inkomen en of je via een werkgever pensioen opbouwt.
Stort je binnen je jaarruimte? Dan profiteer je van twee belastingvoordelen: je inleg telt niet mee voor de vermogensbelasting, en je trekt hem af van je inkomen.
Je jaarruimte in 2026
Je jaarruimte voor 2026 reken je uit met je inkomen uit 2025:
- Neem je inkomen uit werk (winst, loon), tot maximaal € 137.800.
- Haal daar de AOW-franchise van € 19.172 af. Wat overblijft is je premiegrondslag.
- Je jaarruimte is 30% daarvan.
- Bouw je ook via een werkgever pensioen op, bijvoorbeeld via je bv, dan gaat er 6,27 keer je factor A af. Die factor staat op je pensioenoverzicht.
De jaarruimte is in 2026 maximaal € 35.589. Heb je in de jaren 2016 tot en met 2025 je jaarruimte niet helemaal gebruikt, dan mag je dat in 2026 nog inhalen met je reserveringsruimte, tot maximaal € 42.753. Het hulpmiddel lijfrentepremie van de Belastingdienst rekent het voor je uit.
Voorbeeld: je winst in 2025 was € 50.000 en je bouwt nergens anders pensioen op. Je premiegrondslag is € 50.000 - € 19.172 = € 30.828, en je jaarruimte in 2026 is 30% daarvan: € 9.248.

En in 2027?
Volgens het Belastingplan 2027, nog niet aangenomen, blijft het maximale inkomen voor deze berekening zes jaar lang op € 137.800 staan. De andere bedragen voor 2027, zoals de franchise en de maximale jaarruimte, zijn nog niet bekend.
De twee belastingvoordelen
1. Geen vermogensbelasting
Staat je geld op een gewone beleggings- of spaarrekening? Dan betaal je boven een bepaalde grens vermogensbelasting. In 2026 ligt die grens op € 59.357 per persoon (of € 118.714 met een fiscale partner).
Geld op een pensioenrekening telt niet mee voor deze belasting. Dat kan flink schelen.

2. Aftrek van inkomstenbelasting
Het geld dat je stort op een pensioenrekening mag je aftrekken van je belastbaar inkomen. Hierdoor betaal je minder inkomstenbelasting.
Voorbeeld:
- Je hebt in 2026 een inkomen van € 50.000 en valt in het belastingtarief van 37,56%.
- Je stort € 3.000 op je pensioenrekening.
- Je krijgt € 1.127 belastingvoordeel (37,56% van € 3.000).
Volgens het Belastingplan 2027, nog niet aangenomen, wordt dat tarief in 2027 38,16%.
Belasting bij uitkering
Later, als je met pensioen gaat, laat je het geld uitkeren en betaal je alsnog belasting. Maar vaak is die belasting lager dan tijdens je werkende leven, omdat je dan minder inkomen hebt. Vanaf de AOW-leeftijd betaal je ook geen AOW-premie meer: in 2026 is het tarief in de eerste schijf dan 17,85% in plaats van 35,75%.
Niet vrij besteedbaar
Een belangrijk verschil met een gewone beleggingsrekening is dat het geld op je pensioenrekening niet vrij opneembaar is. Je krijgt het uitgekeerd in vaste, gelijkmatige termijnen, bijvoorbeeld per maand. Die uitkering mag ingaan tot uiterlijk 5 jaar na het jaar waarin je de AOW-leeftijd bereikt. Neem je het geld eerder in één keer op, dan heet dat afkopen: je betaalt dan belasting over het hele bedrag, en meestal ook revisierente.
Zie je dat als een nadeel? Dan kun je het ook als een voordeel bekijken. Het betekent namelijk dat je niet in de verleiding komt om het tussentijds uit te geven. Zo staat het geld vast tot je pensioen en geef je het niet tussentijds uit.
Wat gebeurt er met je pensioen als je overlijdt?
Een veelvoorkomende misvatting is dat het geld op je pensioenrekening bij overlijden “verdwijnt in de grote pot”. Dat is niet zo. Zijn de uitkeringen al begonnen, dan gaan de termijnen die nog niet zijn uitbetaald naar je erfgenamen of naar wie je hebt aangewezen. Bij een verzekering kan je partner een nabestaandenlijfrente krijgen. Hoe het precies gaat, staat in de voorwaarden van je pensioenrekening.
Stel het niet uit
Veel ondernemers denken: “Ik regel mijn pensioen later wel.” Maar hoe langer je wacht, hoe minder je opbouwt. De miljonairs uit The Millionaire Next Door begonnen vroeg en profiteerden van samengestelde rente (rente over rente).
Hieronder zie je hoe dat werkt:
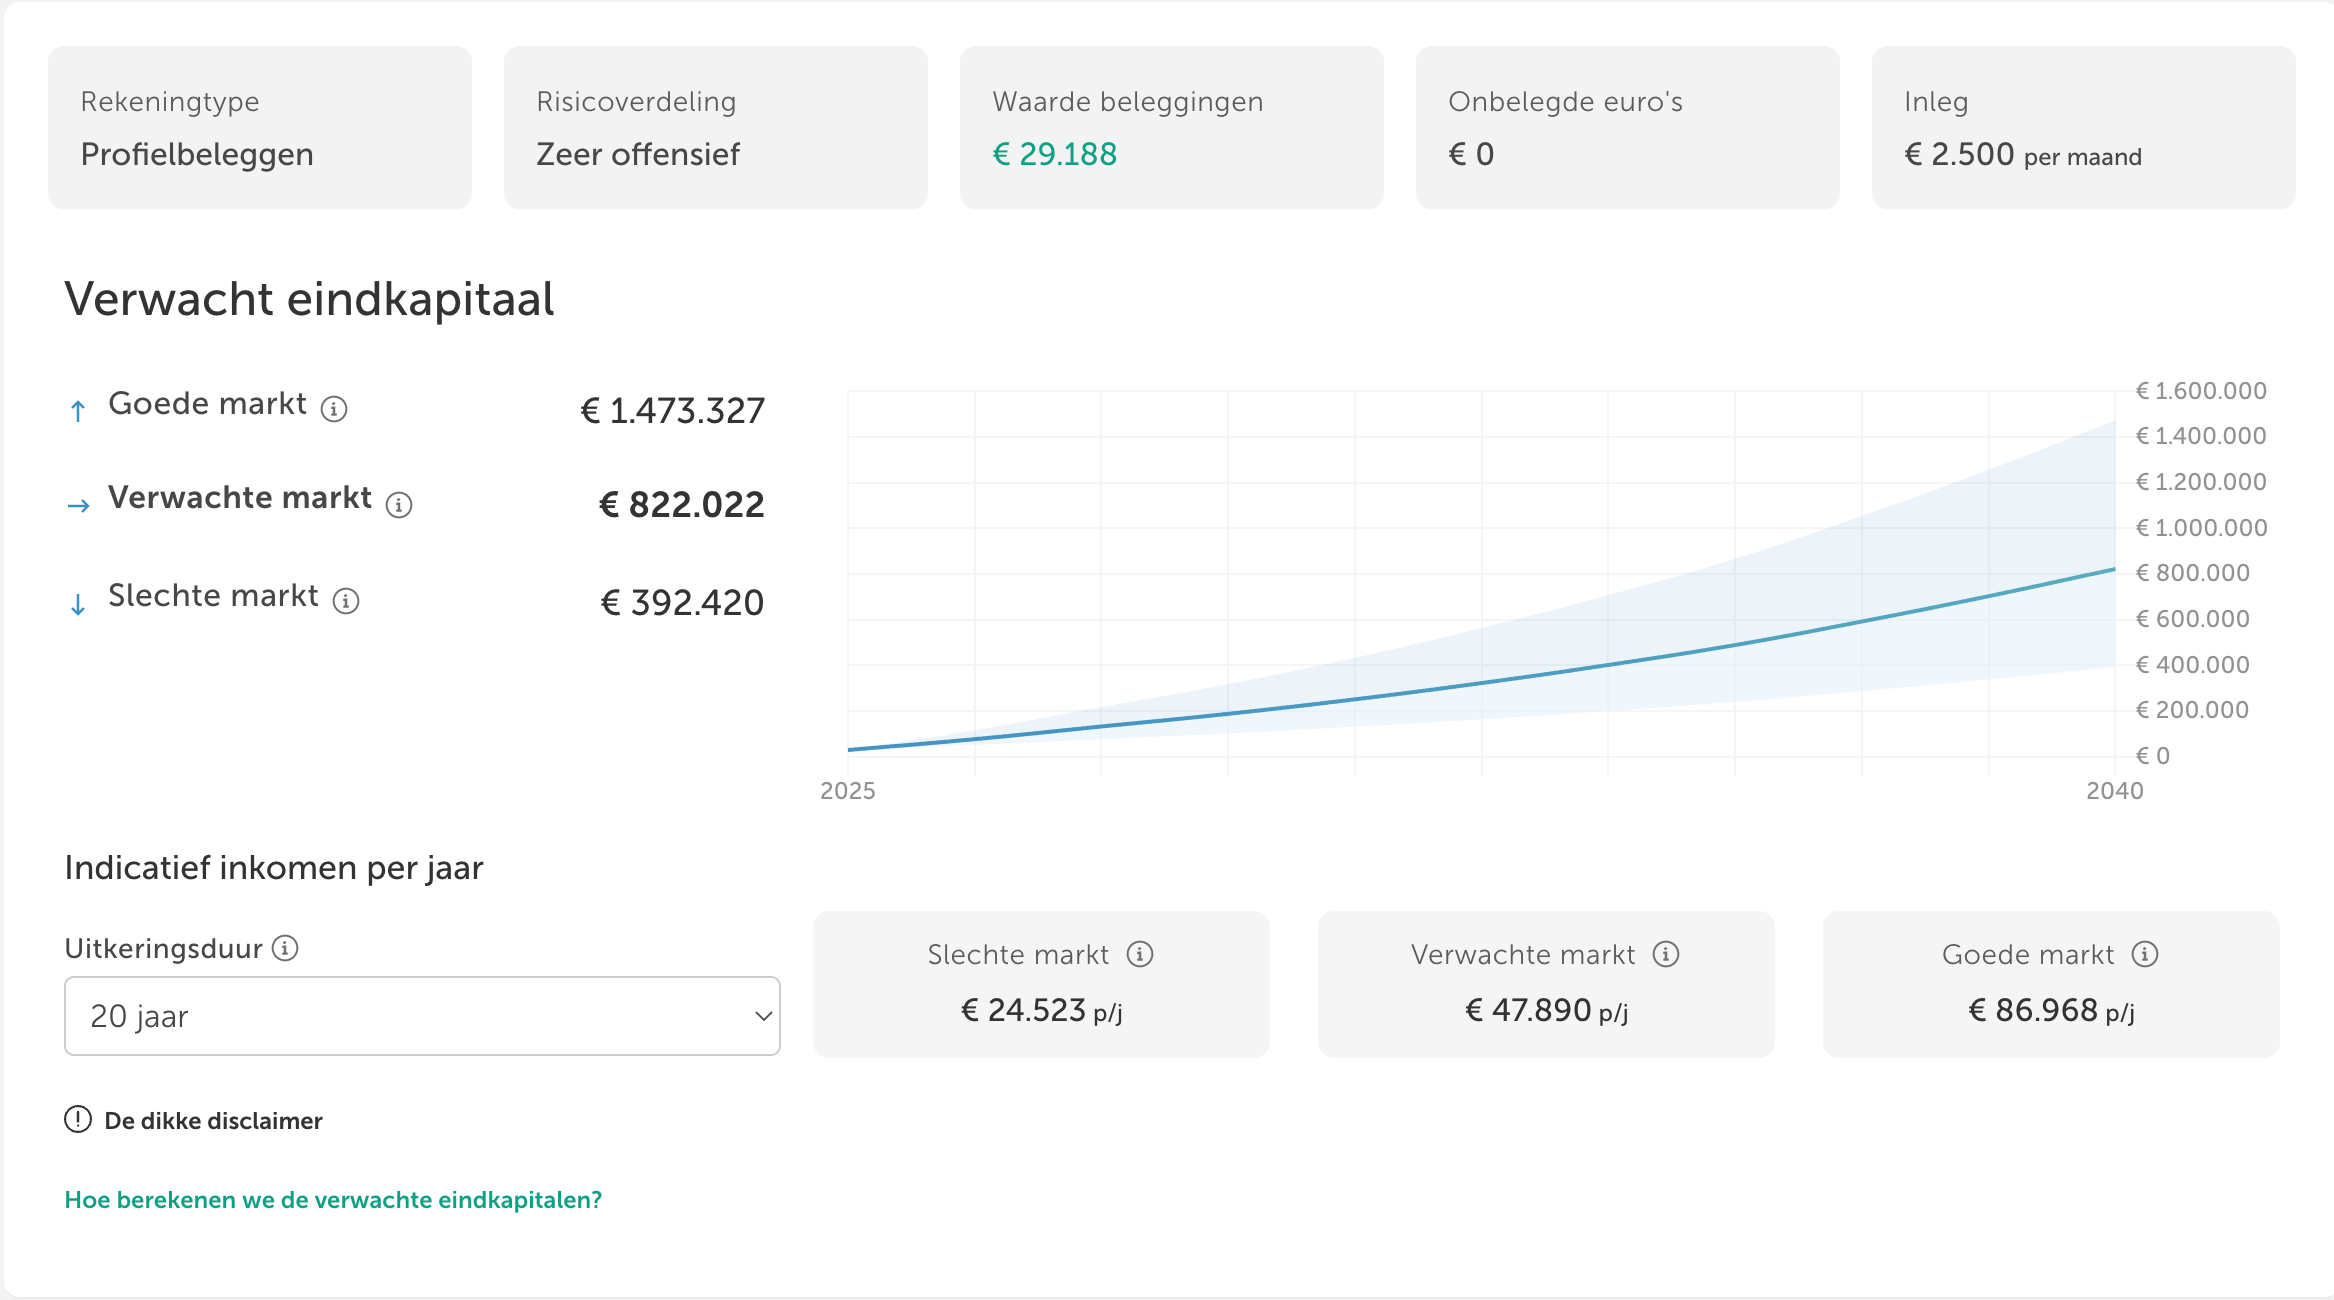
Voorbeeld, geen advies. Dit is een voorbeeldberekening van een pensioenaanbieder. Het eindkapitaal is een verwachting, geen garantie: beleggen kan ook tegenvallen.
Let op: Jortt geeft geen pensioenadvies. Maar heb je vragen over je pensioen of het openen van een pensioenrekening? Dan kun je terecht bij Brand New Day. Zij weten precies waar ze het over hebben en helpen je graag verder.
Als klant van jortt betaal je bovendien geen afsluitkosten voor je pensioenrekening, en dat bespaart je direct €45.
Claim direct je korting en plan een adviesgesprek via: Brand New Day / jortt.
Veelgestelde vragen over pensioen opbouwen als zzp'er of dga
Heb je een vraag? Wij hebben de antwoorden!
Hoeveel mag ik in 2026 aftrekbaar inleggen voor mijn pensioen als zzp'er?
Dat is je jaarruimte: in 2026 30% van je premiegrondslag. Dat is je inkomen uit werk in 2025, tot maximaal € 137.800, min een AOW-franchise van € 19.172. Bouw je ook via een werkgever pensioen op, dan gaat daar 6,27 keer je factor A af. De jaarruimte is in 2026 maximaal € 35.589.
Kan ik niet-gebruikte jaarruimte van eerdere jaren nog inhalen?
Ja, met de reserveringsruimte. In 2026 kun je jaarruimte uit 2016 tot en met 2025 die je niet hebt gebruikt nog benutten, tot maximaal € 42.753. Het hulpmiddel lijfrentepremie van de Belastingdienst rekent het voor je uit.
Kan ik als dga pensioen opbouwen in mijn eigen bv?
Nee, pensioen opbouwen in eigen beheer kan sinds 1 juli 2017 niet meer. Je kunt wel pensioen opbouwen buiten de bv om, bijvoorbeeld met lijfrente binnen je jaarruimte. Je loon uit de bv telt dan mee voor je jaarruimte.
Wanneer kan ik het geld op een pensioenrekening opnemen?
Als periodieke uitkering, met vaste en gelijkmatige termijnen. De uitkering mag ingaan tot uiterlijk 5 jaar na het jaar waarin je de AOW-leeftijd bereikt. Neem je het geld eerder in één keer op, dan betaal je belasting over het hele bedrag en meestal ook revisierente.
Wat verandert er in 2027 aan de jaarruimte?
Volgens het Belastingplan 2027, dat nog niet is aangenomen, blijft het maximale inkomen voor de berekening zes jaar op € 137.800 staan. De andere bedragen voor 2027, zoals de franchise en de maximale jaarruimte, zijn nog niet bekend.