
Balans passiva in de ib-aangifte: elk invulveld uitgelegd
Bij Balans: passiva in de aangifte inkomstenbelasting geef je op waarmee je bezittingen gefinancierd zijn: je eigen vermogen en je schulden. Het scherm bestaat uit vijf blokken en het formulier telt onderaan zelf op tot Totaal passiva. Dat totaal moet precies gelijk zijn aan het totaal van je activa; zolang dat niet zo is, kun je niet verder.
De schermen op deze pagina komen uit het voorbeeld van Suzan Smitt, zzp’er met een eenmanszaak die websites ontwerpt. Haar balans sluit aan op haar winst-en-verliesrekening en op haar balans activa.

Ondernemingsvermogen
Het ondernemingsvermogen is het eigen vermogen van je bedrijf: je bezittingen min je schulden. Voor de Belastingdienst is dit het belangrijkste blok van de hele balans, want hiermee controleert hij je winst.
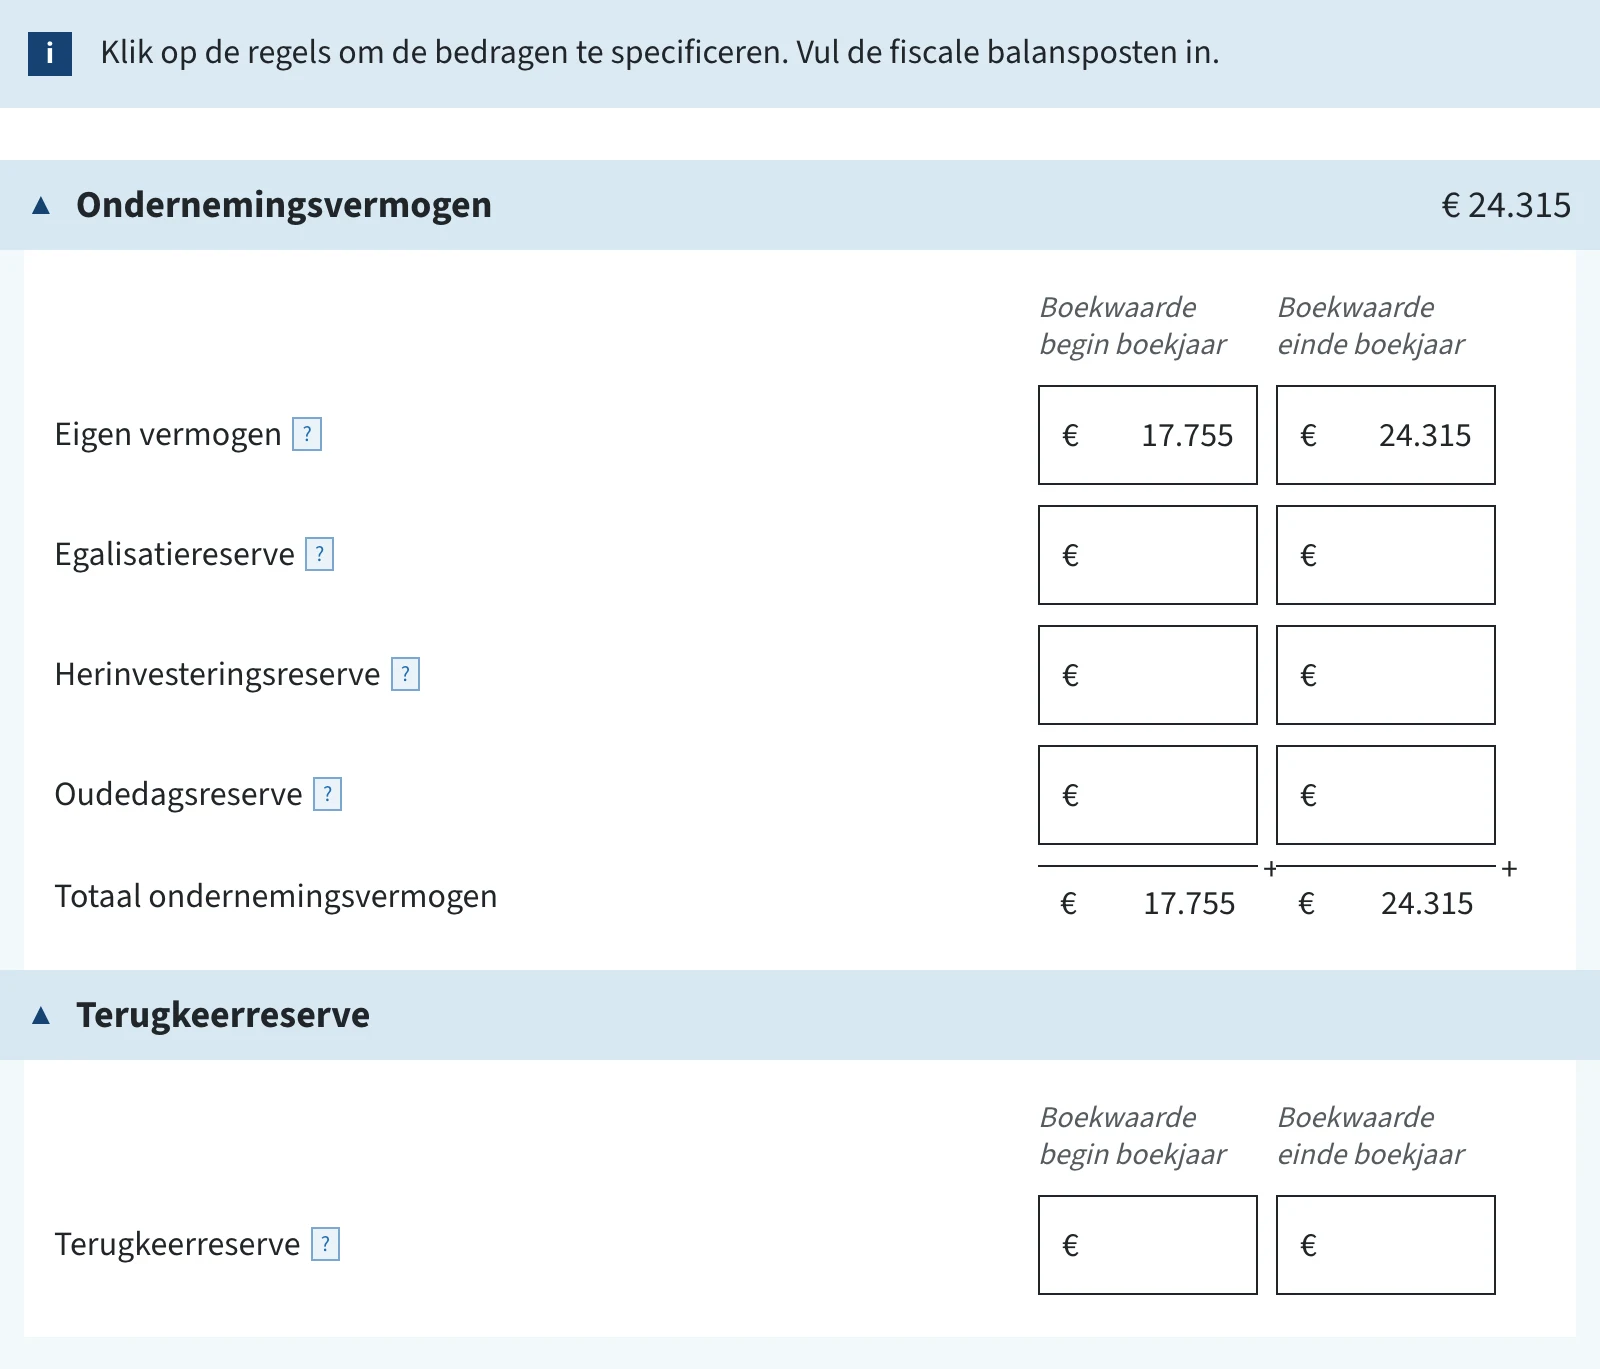
Neem het ondernemingsvermogen over van het rapport Aangifte inkomstenbelasting (IB) 2025 uit jortt:
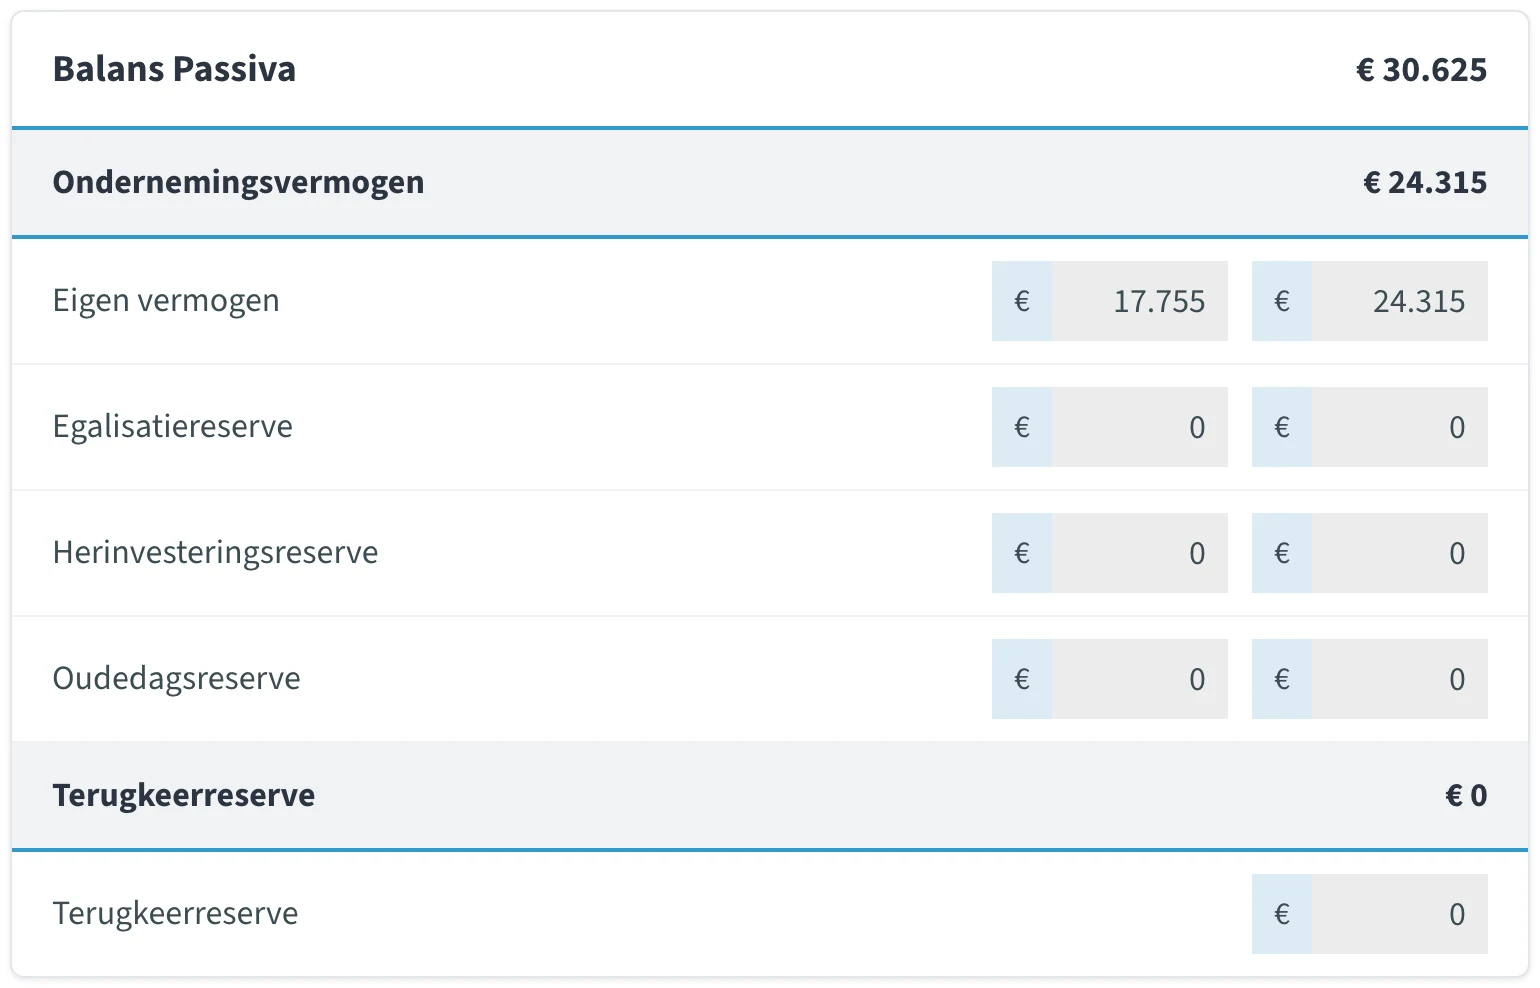
- Eigen vermogen. Wat er van het bedrijf van jou is: je bezittingen min je schulden. Voor de meeste zzp’ers is dit de enige regel in dit blok met een bedrag.
- Egalisatiereserve. Een reserve voor een grote onderhoudsuitgave die eens in de zoveel jaar terugkomt, zodat je die kosten over de jaren kunt spreiden.
- Herinvesteringsreserve. De boekwinst op een verkocht bedrijfsmiddel die je hebt gereserveerd om binnen drie jaar iets nieuws mee te kopen. Lees hoe dat werkt bij bedrijfsmiddel verkopen.
- Oudedagsreserve. De fiscale oudedagsreserve (FOR). Sinds 2023 mag je er niets meer aan toevoegen, maar een reserve die je in eerdere jaren hebt opgebouwd blijft op je balans staan tot je hem afwikkelt.

De controle die de Belastingdienst hier doet
De Belastingdienst berekent je winst niet uit je winst-en-verliesrekening maar uit je vermogen. De som is:
| De som van de Belastingdienst | Voorbeeld Suzan | |
|---|---|---|
| Eigen vermogen einde boekjaar | 24.315 | |
| Eigen vermogen begin boekjaar | - | 17.755 |
| Verschil ondernemingsvermogen | = | 6.560 |
| Privéonttrekkingen | + | 49.085 |
| Privéstortingen | - | 1.500 |
| Winstberekening | = | 54.145 |
Die 54.145 is precies het saldo van haar winst-en-verliesrekening. Komen die twee bij jou niet op hetzelfde bedrag uit, dan klopt er iets niet in je balans of in je privéonttrekkingen, en niet in je winst-en-verliesrekening. Lees verder bij fiscale winstberekening.
Terugkeerreserve
Een terugkeerreserve ontstaat als je vanuit een bv bent teruggekeerd naar een eenmanszaak of vof. Hij is alleen van toepassing wanneer je daarvoor een beschikking terugkeerreserve van de Belastingdienst hebt gekregen. Heb je die niet, laat de regel dan leeg.
Voorzieningen
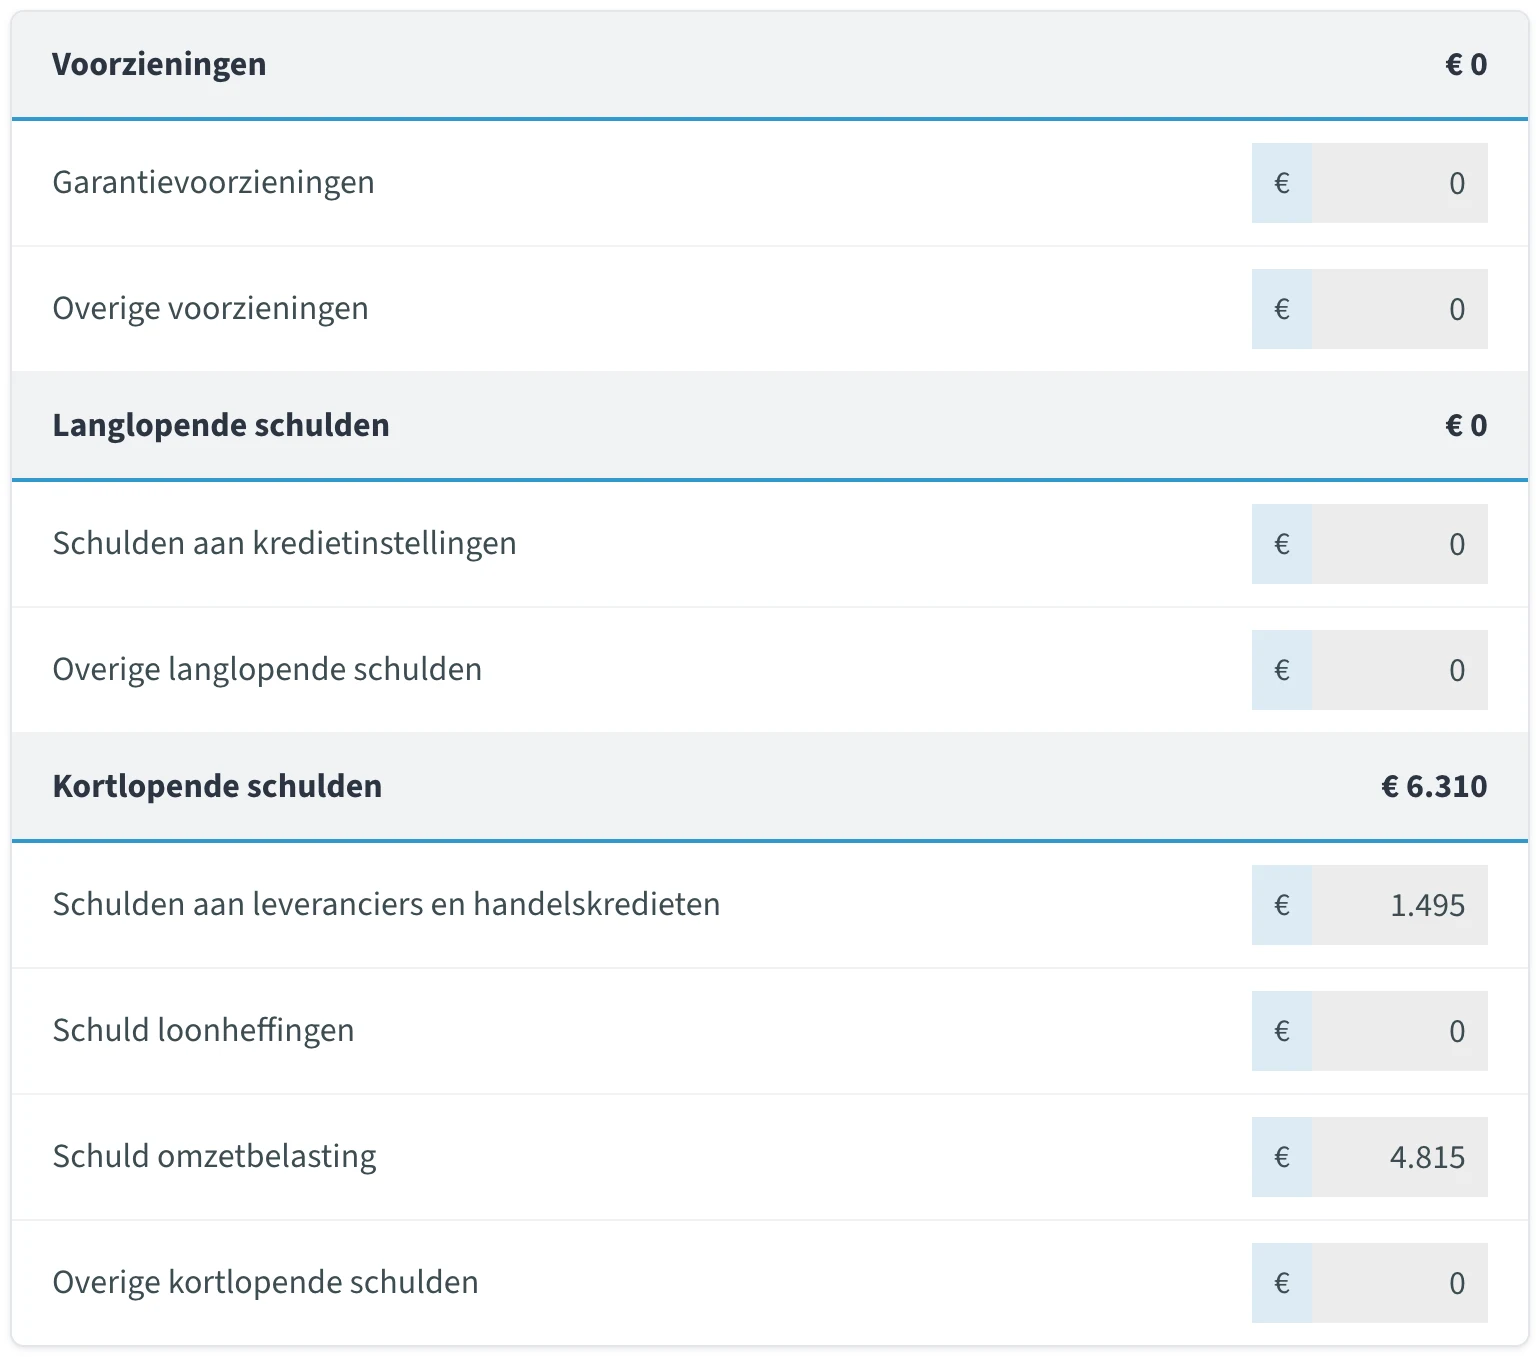
Voorzieningen zijn kosten die je al ziet aankomen maar die je nog niet hebt betaald. In jortt staan ze gespecificeerd bij Geldzaken.
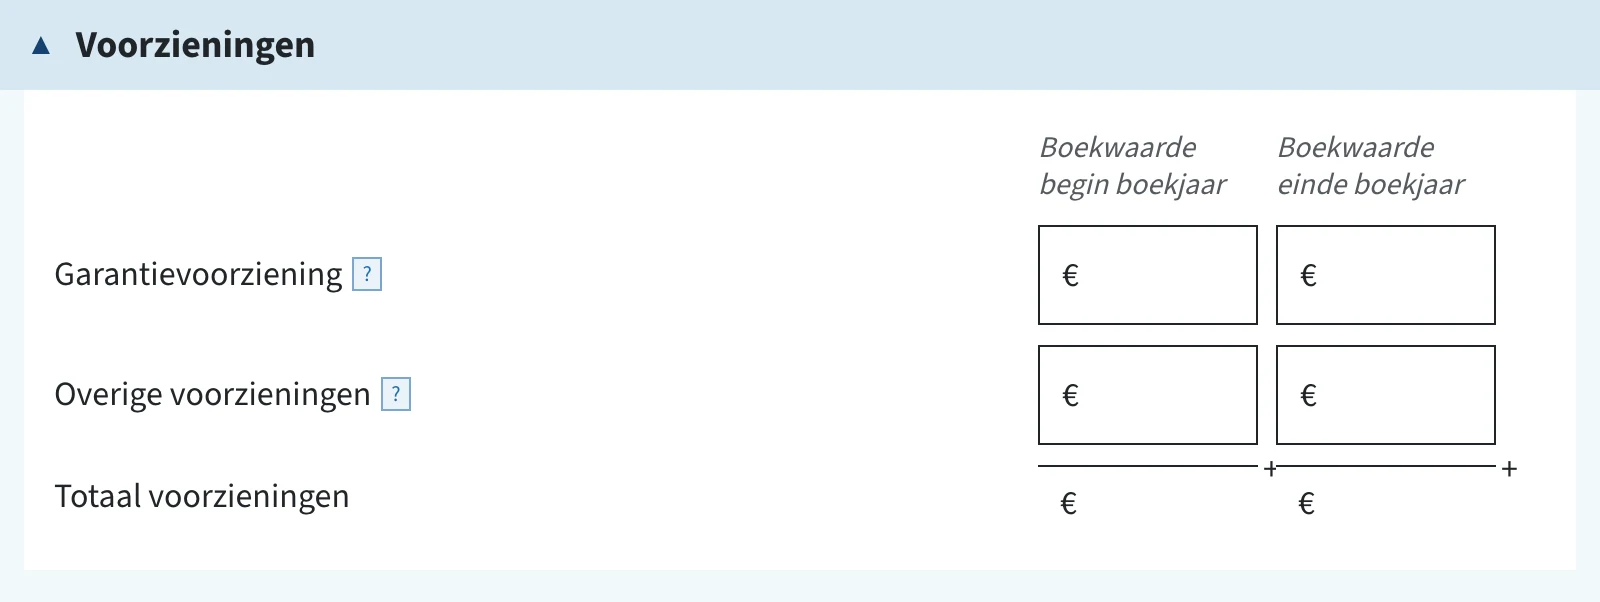
- Garantievoorziening. Geld dat je apart zet voor garantiewerk aan wat je hebt geleverd. In jortt heet deze regel Garantievoorzieningen.
- Overige voorzieningen. Andere verwachte kosten, bijvoorbeeld een lopend geschil of groot onderhoud.
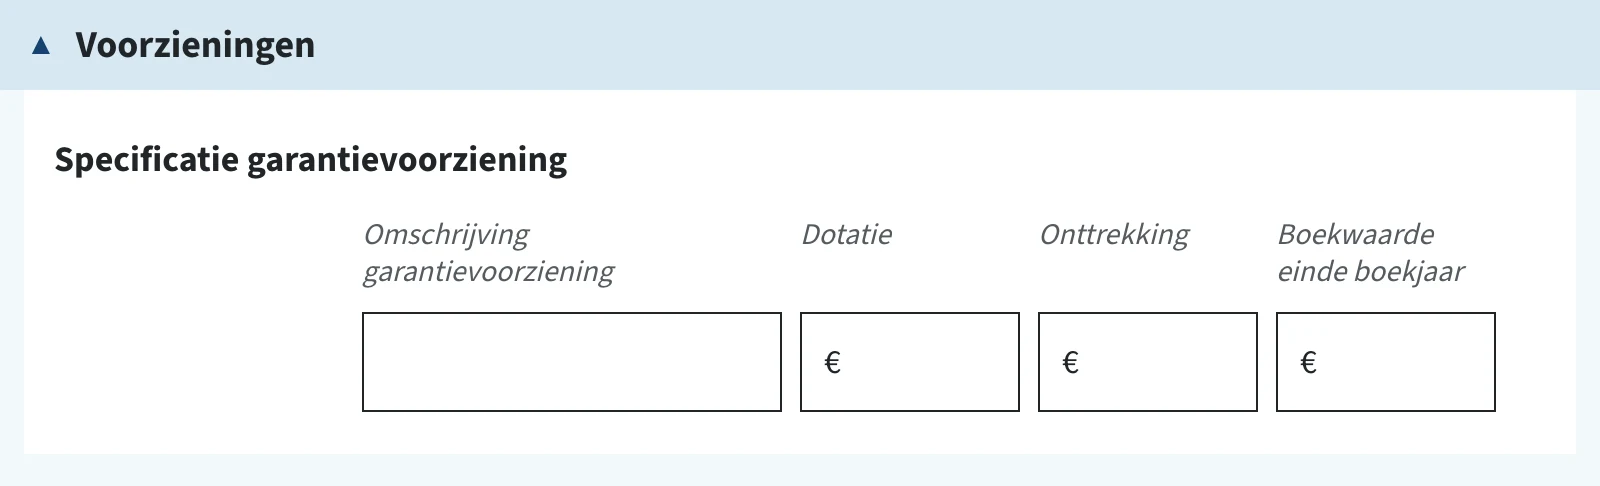
Vul je een van deze twee in, dan vraagt het formulier eronder een specificatie per voorziening: een omschrijving, de dotatie (wat je dit jaar hebt toegevoegd), de onttrekking (wat je eraan hebt uitgegeven) en de boekwaarde einde boekjaar.
Schulden
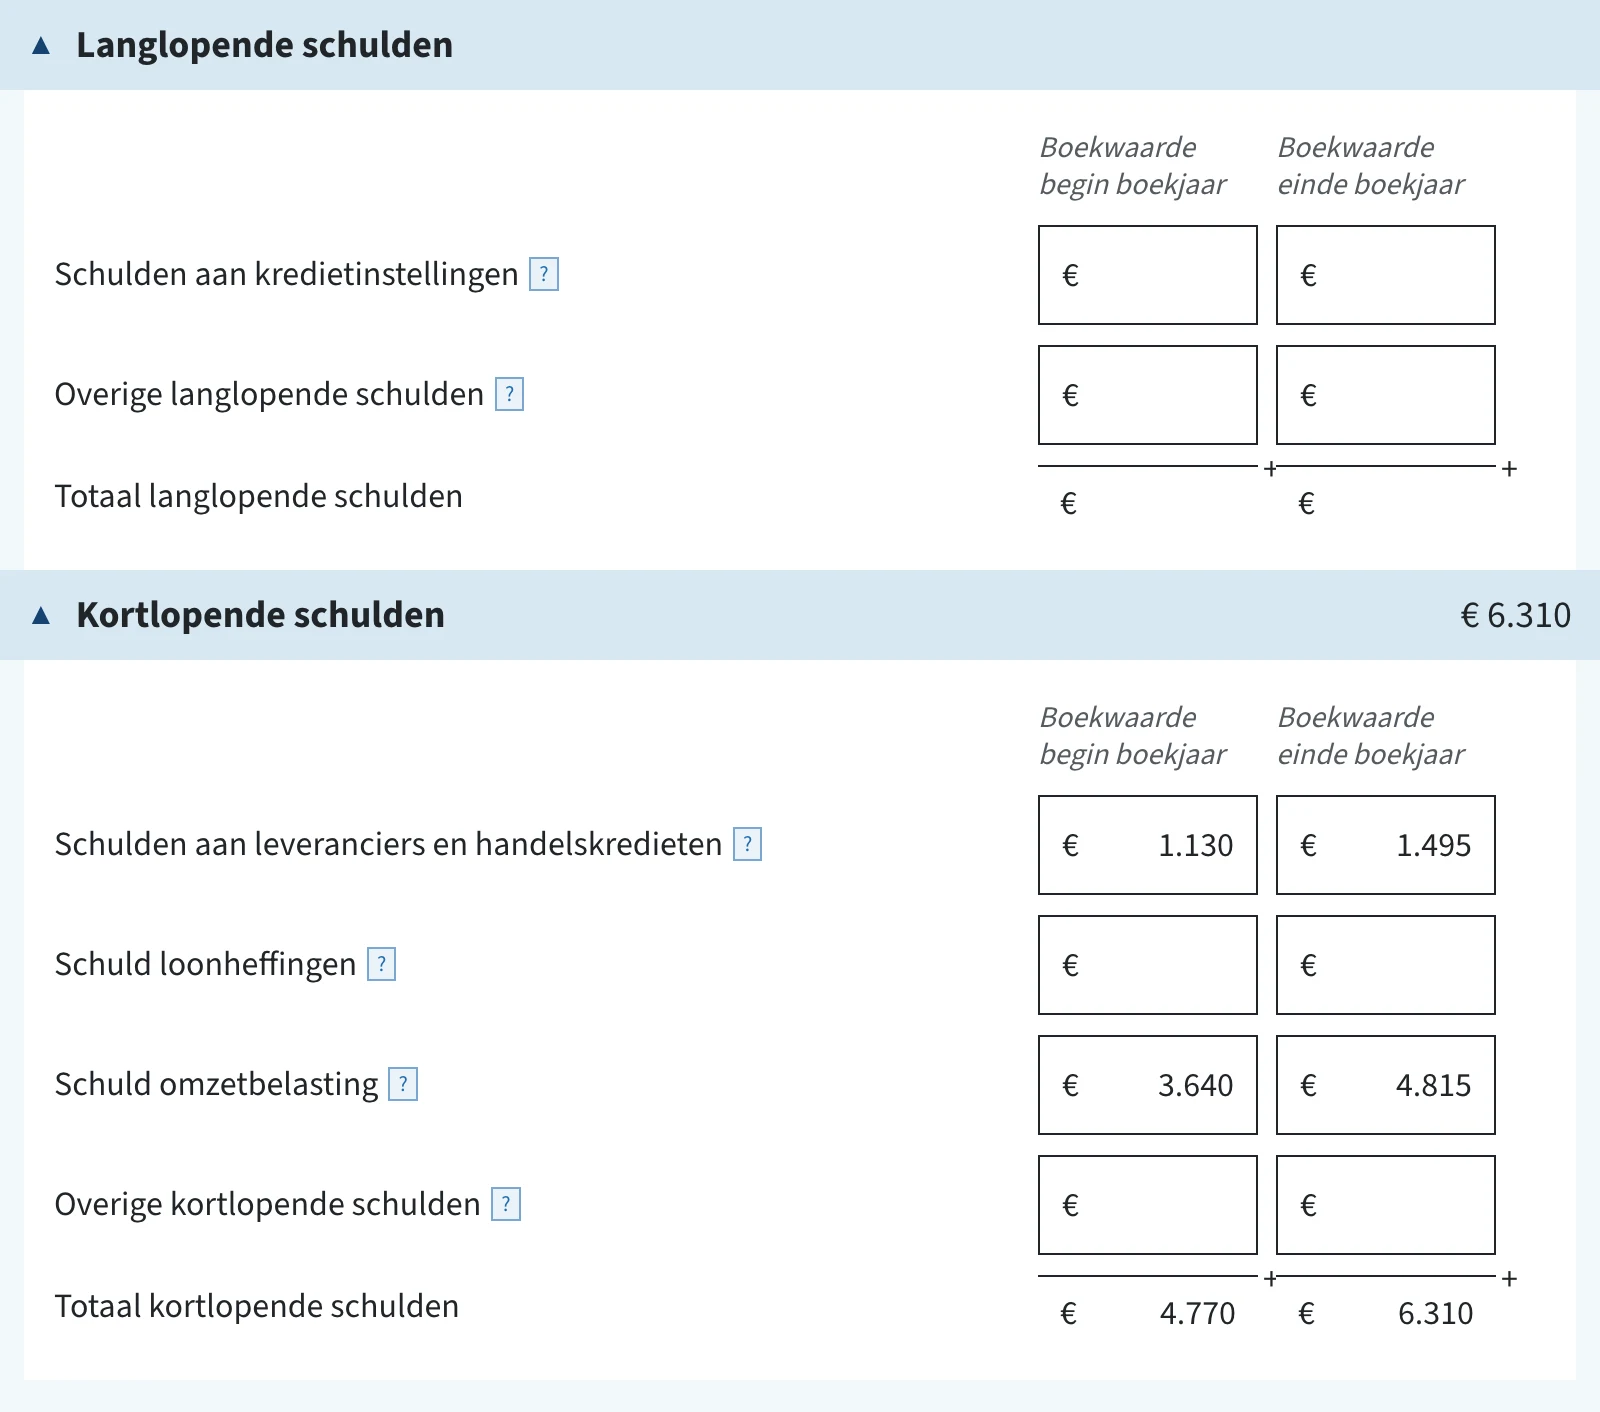
De laatste twee blokken zijn je schulden, gesplitst naar looptijd. Langlopende schulden los je in meer dan een jaar af, kortlopende schulden binnen een jaar.
Langlopend:
- Schulden aan kredietinstellingen. Een zakelijke lening of hypotheek bij een bank, en het deel van je rekening-courantkrediet dat langer dan een jaar openstaat.
- Overige langlopende schulden. Leningen van anderen dan een bank, bijvoorbeeld van familie of een investeerder.
Kortlopend:
- Schulden aan leveranciers en handelskredieten. Je openstaande inkoopfacturen: alles wat je op 31 december nog moest betalen. Een crediteur heet in jortt een leverancier.
- Schuld loonheffingen. De loonheffing over december die je pas in januari afdroeg. Heb je geen personeel, dan blijft deze regel leeg.
- Schuld omzetbelasting. De btw die je op 31 december nog moest betalen, meestal de aangifte over het laatste kwartaal of de laatste maand van het jaar. Het bedrag hoort gelijk te zijn aan die btw-aangifte. Kreeg je btw terug in plaats van dat je moest betalen, dan staat dat bedrag niet hier maar bij de activa onder Vordering omzetbelasting.
- Overige kortlopende schulden. De rest: een nog te betalen aanslag, een vooruitontvangen bedrag van een klant, of het nog niet betaalde deel van je boekhoudkosten.

Specificatie schuld omzetbelasting
Vul je bij Schuld omzetbelasting een bedrag in, dan vraagt de aangifte eronder hoe dat bedrag is opgebouwd: over dit boekjaar, over het vorige boekjaar en over oudere boekjaren. De drie bedragen samen moeten precies gelijk zijn aan wat je bij Schuld omzetbelasting hebt ingevuld.
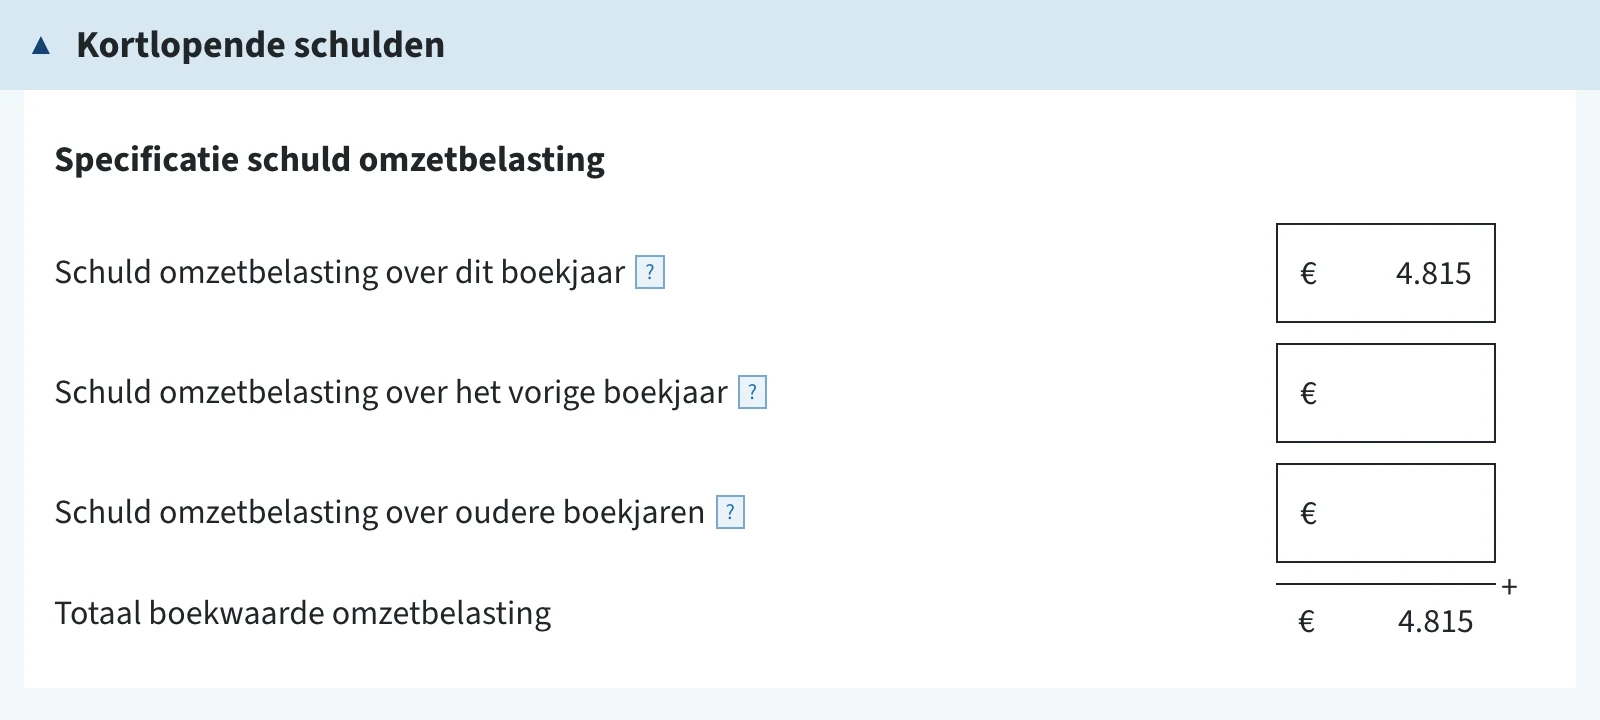
Normaal hoort het hele bedrag bij dit boekjaar: het is de aangifte over het laatste kwartaal, die je pas in januari hebt betaald. Heeft het saldo betrekking op het vorige jaar of op oudere jaren, dan verwacht de Belastingdienst dat je daarvoor nog een correctie (suppletie) indient.
Klopt het btw-bedrag op je balans niet met je laatste btw-aangifte, dan los je dat eerst op voordat je deze velden invult. Lees hoe dat gaat bij btw-aangifte niet gelijk aan btw op de balans en bij problemen oplossen bij de ib-aangifte.
Controle: staat de balans in evenwicht?
Onderaan het scherm telt het formulier je eigen vermogen en al je schulden op tot Totaal passiva, in beide kolommen.
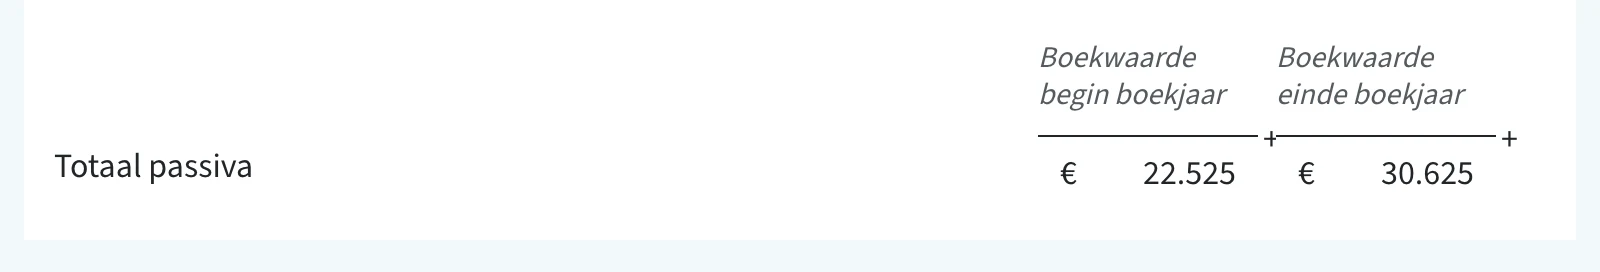

Dit totaal moet gelijk zijn aan het totaal van je activa. Is het dat niet, dan geeft jortt deze melding:
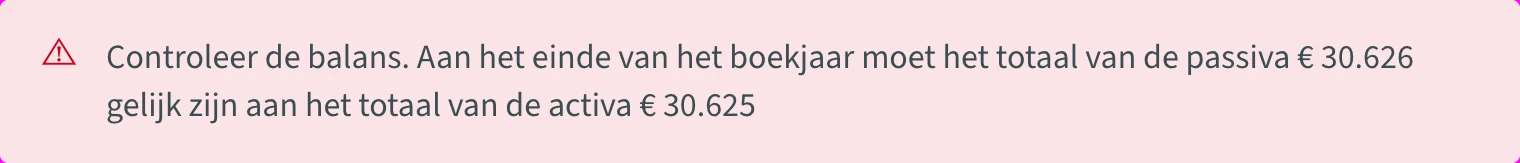
Omdat je bij de Belastingdienst afgeronde bedragen invult, kan het totaal een paar euro verschillen met de berekening in jortt. Kom je er niet uit, kijk dan bij problemen oplossen bij de ib-aangifte.
Veelgestelde vragen over de balans passiva in de IB-aangifte
Heb je een vraag? Wij hebben de antwoorden!
Wat staat er aan de passivakant van mijn balans?
De passiva zijn je eigen vermogen en je schulden. Ze staan aan de rechterkant van je balans. Onderdelen zijn onder andere het ondernemingsvermogen (het eigen vermogen van je bedrijf), een eventuele terugkeerreserve, voorzieningen, langlopende schulden en kortlopende schulden.
Waar haal ik de bedragen voor de passiva vandaan in jortt?
Neem het ondernemingsvermogen, de terugkeerreserve, de voorzieningen, de langlopende schulden en de kortlopende schulden over van het rapport Aangifte inkomstenbelasting (IB) van vorig jaar uit boekhoudprogramma jortt. Voorzieningen staan in jortt gespecificeerd bij Geldzaken.
Wanneer is een terugkeerreserve van toepassing?
Een terugkeerreserve is alleen van toepassing wanneer je daarvoor een 'beschikking terugkeerreserve' hebt gekregen. Heb je die niet, dan vul je hier niets in.
Wat is het verschil tussen langlopende en kortlopende schulden?
Langlopende schulden zijn schulden waarvan de terugbetaling langer duurt dan een jaar. Kortlopende schulden zijn schulden die je in minder dan een jaar aflost.
Waarom staat de btw-schuld nog op mijn balans terwijl ik die al heb betaald?
Een balans is een momentopname. Op het moment dat je de IB-aangifte doet, heb je de Schuld omzetbelasting (of andere schulden) waarschijnlijk al betaald. Toch blijft die als kortlopende schuld op de balans staan, omdat je in je aangifte de schuld opgeeft die op 31 december in je boekhouding stond en op die datum nog niet was voldaan.
Wat verwacht de Belastingdienst bij het bedrag Schuld omzetbelasting?
Heb je een bedrag ingevuld bij Schuld omzetbelasting, dan vraagt de Belastingdienst hoe dit bedrag is opgebouwd. Het bedrag zou gelijk moeten zijn aan de btw-aangifte over het vierde kwartaal. Heeft het saldo betrekking op vorig jaar of oudere jaren, dan verwacht de Belastingdienst dat je hiervoor nog een correctie (suppletie) indient.
Wat vul je in bij de specificatie schuld omzetbelasting?
Vul je bij Schuld omzetbelasting een bedrag in, dan vraagt de aangifte hoe dat bedrag is opgebouwd: over dit boekjaar, over het vorige boekjaar en over oudere boekjaren. De drie bedragen samen moeten precies gelijk zijn aan wat je bij Schuld omzetbelasting hebt ingevuld. Normaal hoort het hele bedrag bij dit boekjaar, want het is de aangifte over het laatste kwartaal die je pas in januari hebt betaald.
Ik krijg een melding over de boekwaarde omzetbelasting bij mijn schuld. Wat nu?
Die melding betekent dat je bij Schuld omzetbelasting een bedrag hebt ingevuld en dat de specificatie eronder nog niet optelt tot datzelfde bedrag. De specificatie leeg laten helpt niet: zodra de balansregel een bedrag heeft, moet de specificatie kloppen. Verdeel het bedrag over de drie boekjaren, meestal helemaal bij dit boekjaar. Hoort er iets bij een ouder jaar, dan verwacht de Belastingdienst daar nog een suppletie voor.
Moet ik bij de specificatie overal een nul invullen?
Nee. Laat de regels die niet van toepassing zijn helemaal leeg in plaats van er een 0 in te zetten. Dat geldt ook voor de balansregel zelf: had je op 31 december geen btw-schuld, laat Schuld omzetbelasting dan leeg en niet op 0 staan, want na een 0 vraagt de Belastingdienst alsnog een specificatie.
Hoe controleert de Belastingdienst mijn winst met de balans?
Met een vermogensvergelijking. De Belastingdienst neemt je eigen vermogen aan het einde van het boekjaar, trekt het eigen vermogen aan het begin eraf, telt je priveonttrekkingen erbij op en haalt je privestortingen eraf. De uitkomst hoort precies gelijk te zijn aan het saldo van je winst-en-verliesrekening. Klopt dat niet, dan zit de fout in je balans of in je priveonttrekkingen, niet in je winst-en-verliesrekening.
Wat vul je in bij Egalisatiereserve, Herinvesteringsreserve en Oudedagsreserve?
Een egalisatiereserve is geld dat je apart zet voor groot onderhoud dat eens in de zoveel jaar terugkomt. Een herinvesteringsreserve is de boekwinst op een verkocht bedrijfsmiddel die je reserveert om binnen drie jaar iets nieuws te kopen; vul je die in, dan vraagt het formulier een specificatie per verkocht bedrijfsmiddel. De oudedagsreserve (FOR) mag je sinds 2023 niet meer aanvullen, maar een reserve uit eerdere jaren blijft op je balans staan tot je hem afwikkelt. Voor de meeste zzp-ers blijven alle drie leeg.
Waarom vraagt het formulier twee kolommen en geeft jortt er maar een?
Het balansscherm vraagt Boekwaarde begin boekjaar en Boekwaarde einde boekjaar naast elkaar. Het rapport Aangifte inkomstenbelasting (IB) van jortt geeft beide alleen bij het ondernemingsvermogen; voor de schulden krijg je alleen de eindstand. De beginstand is de eindstand van vorig jaar: die haal je uit het rapport van het jaar ervoor of uit je vorige aangifte. Deze kolom wordt het vaakst vergeten en is daarmee een veelvoorkomende oorzaak van een balans die niet sluit.
Wat moet ik doen als mijn activa en passiva niet gelijk zijn?
De activa en passiva moeten bij de belastingaangifte in balans zijn; bij een verschil kun je niet verder. Heb je een klein verschil van minder dan 25 euro, corrigeer dan je Eigen vermogen (Boekwaarde einde boekjaar) met het verschil. Bij een groter verschil heb je verkeerde getallen overgenomen uit jortt en moet je alle getallen uit de balans doorlopen, zowel de activa als de passiva.
Waarom verschilt het totaal van de passiva een paar euro met jortt?
De Belastingdienst telt alle schulden en het eigen vermogen bij elkaar op; die som staat onderaan je aangifte. Omdat je bij de Belastingdienst alle bedragen moet afronden, kan het totaal een paar euro verschillen met de berekening in jortt.