
Fiscale winstberekening in de ib-aangifte: de controle uitgelegd
Fiscalewinstberekening is het laatste scherm met de cijfers uit je boekhouding. Je vult er niets nieuws in: het formulier neemt je balans en je privéonttrekkingen en rekent daaruit je winst uit. Daarna vergelijkt het die winst met het saldo van je winst-en-verliesrekening. Komen die twee niet op hetzelfde bedrag uit, dan krijg je een waarschuwing en kun je niet verder.
De schermen op deze pagina komen uit het voorbeeld van Suzan Smitt, zzp’er met een eenmanszaak die websites ontwerpt.
Waarom de Belastingdienst zo rekent
Jij weet je winst uit je winst-en-verliesrekening: opbrengsten min kosten. De Belastingdienst rekent hem een tweede keer uit, langs een andere weg: uit de groei van je vermogen. Dat is een driehoekscontrole die je niet kunt misleiden. Wie omzet buiten de boeken houdt, ziet dat namelijk wel terug in zijn banksaldo of in zijn privéopnamen, en dus in deze som.
De som gaat zo:
| De som van de Belastingdienst | Voorbeeld Suzan | |
|---|---|---|
| Ondernemingsvermogen einde boekjaar | 24.315 | |
| Ondernemingsvermogen begin boekjaar | - | 17.755 |
| Saldo ondernemingsvermogen | = | 6.560 |
| Privéonttrekkingen | + | 49.085 |
| Winstberekening | = | 55.645 |
| Privéstortingen | - | 1.500 |
| Winstberekening | = | 54.145 |
De gedachte erachter: je vermogen groeit met je winst en krimpt met wat je eruit haalt. Draai je dat om, dan krijg je je winst terug. Suzan hield 6.560 euro in de zaak en haalde er per saldo 47.585 euro uit, dus verdiende ze 54.145 euro.
- Ondernemingsvermogen einde en begin boekjaar. Deze twee komen rechtstreeks van je balans passiva, regel Eigen vermogen. Vergeet je daar de kolom Boekwaarde begin boekjaar, dan loopt deze som meteen mis.
- Privéonttrekkingen en Privéstortingen. Deze komen van het scherm Privéonttrekkingen en -stortingen.
Controle winstberekening
Onder de som staat het blok Controle winstberekening. De eerste regel, Winstberekening volgens Winst-en-verliesrekening, is het saldo dat je eerder hebt ingevuld. Die moet gelijk zijn aan de Winstberekening erboven.
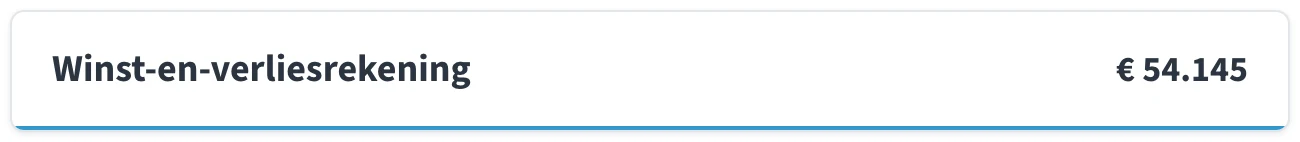

Daaronder telt het formulier drie correcties op om tot je fiscale winst te komen:
- Niet-aftrekbare kosten en lasten. Kosten die je wel hebt gemaakt maar niet (helemaal) mag aftrekken, zoals boetes of een deel van je representatiekosten. Die vul je in op het scherm Niet-aftrekbare kosten en lasten en ze verhogen je fiscale winst.
- Wijzigingen toelaatbare reserves. Toevoegingen aan en onttrekkingen uit je reserves, van het scherm Wijzigingen in toelaatbare reserves.
- Vrijgestelde winstbestanddelen. Winst waarover je geen belasting hoeft te betalen. Die gaat er weer af.
Wat er onderaan overblijft is de Fiscalewinstberekening: de winst waarover je belasting betaalt, vóór de ondernemersaftrek en de mkb-winstvrijstelling.
In het voorbeeld hierboven had Suzan € 248 aan niet-aftrekbare representatiekosten. Haar winst-en-verliesrekening sluit dus op 54.145 euro, maar haar fiscale winst is 54.393 euro. Dat verschil hoort er te zijn: het is precies het bedrag dat ze wel heeft uitgegeven maar niet mag aftrekken.
De waarschuwing: winstberekening niet gelijk
Klopt de controle niet, dan meldt het formulier dat woordelijk.
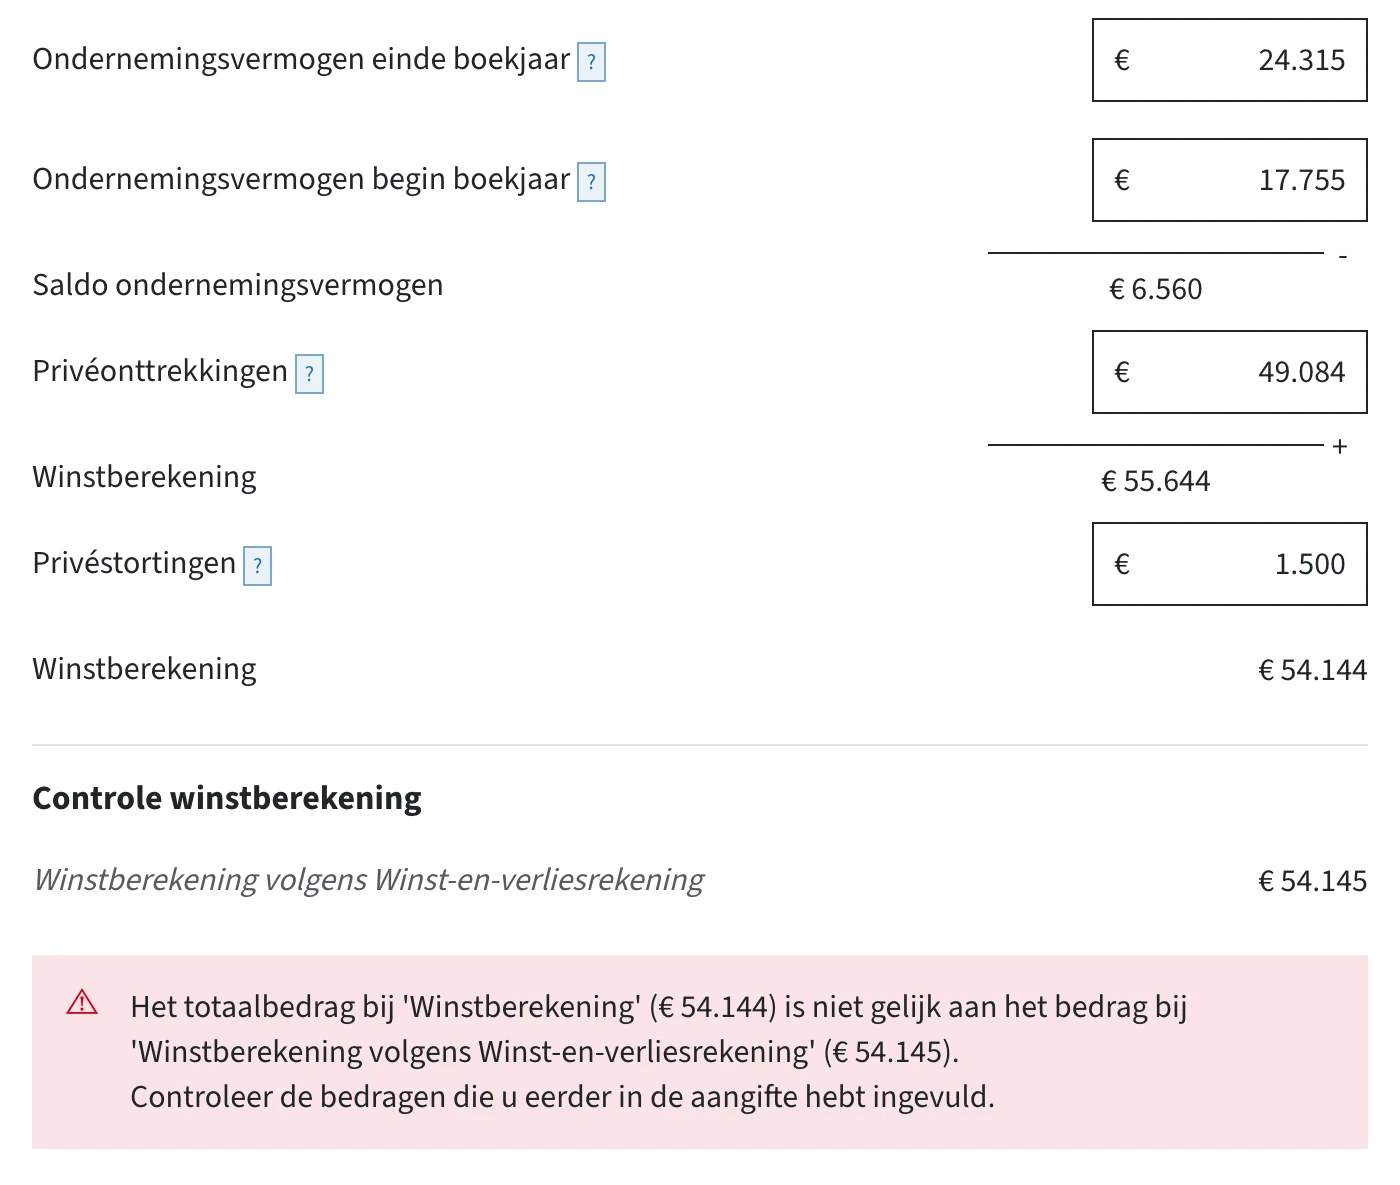
Kijk eerst hoe groot het verschil is. Dat bepaalt wat je moet doen.
Klein verschil: 5 euro of minder
Een verschil van een paar euro komt door afronding. Jortt rekent met twee cijfers achter de komma en de Belastingdienst vraagt hele euro’s.
Kijk wat het verschil is tussen de Winstberekening en de Winstberekening volgens Winst-en-verliesrekening. In het voorbeeld hierboven is dat 1 euro. Corrigeer dat door het bedrag bij Privéonttrekkingen met datzelfde bedrag aan te passen: hier verhoog je 49.084 naar 49.085. Laat de controle daarna opnieuw uitvoeren en de melding verdwijnt.
Groot verschil: meer dan 5 euro
Dan is er echt iets mis. De bedragen zijn niet goed overgenomen uit het jortt-rapport, of er zit een fout in je boekhouding. Loop deze vier dingen na, in deze volgorde:
- De kolom Boekwaarde begin boekjaar op je balans. Dit is de meest voorkomende oorzaak. Het jortt-rapport geeft alleen de eindstand, dus de beginkolom moet je uit vorig jaar halen; wie hem leeg laat, krijgt hier een verschil ter grootte van je hele beginvermogen.
- Een dubbel getelde bijtelling. Heb je een auto van de zaak, dan zit de bijtelling al in Privéonttrekkingen in geld uit jortt én vul je hem apart in bij het autoblok. Lees hoe je dat oplost bij auto van de zaak.
- Een vergeten privéonttrekking. Geld naar een pensioen- of lijfrenteverzekeraar via je zakelijke rekening telt mee als privéonttrekking, ook als jortt het niet zo heeft geboekt.
- De rest van de balans. Loop alle bedragen na, zowel de activa als de passiva.
Kom je er zo niet uit, ga dan naar de oplossingen voor problemen met de ib-aangifte.

Klaar?
Geeft de controle geen melding meer, dan is de aangifte op dit punt in orde. Dit is het laatste scherm met de cijfers uit je boekhouding; daarna gaat de aangifte verder met de rest van je inkomen. Print of bewaar tot slot de jaarrekening.
Veelgestelde vragen over de fiscale winstberekening
Heb je een vraag? Wij hebben de antwoorden!
Wat controleert de Belastingdienst bij de fiscale winstberekening?
De Belastingdienst controleert of het Saldo winstberekening gelijk is aan de Winstberekening volgens Winst-en-verliesrekening. Zit hier een verschil in, dan krijg je een waarschuwing.
Ik krijg een waarschuwing dat de winstberekening niet gelijk is. Wat moet ik doen?
Bekijk eerst hoe groot het verschil is. Een klein verschil van 5 euro of minder komt door afrondingsverschillen en los je op via de privéonttrekkingen. Een groter verschil betekent meestal dat bedragen niet goed zijn overgenomen van het rapport Aangifte inkomstenbelasting van jortt of dat er een fout in de boekhouding zit.
Waardoor ontstaat een klein verschil in de fiscale winstberekening?
Een klein verschil van 5 euro of minder wordt veroorzaakt door afrondingsverschillen. Jortt rekent in twee cijfers achter de komma en de Belastingdienst vraagt afgeronde bedragen.
Hoe los ik een klein afrondingsverschil in de winstberekening op?
Kijk wat het verschil is tussen de Winstberekening en de Winstberekening volgens Winst-en-verliesrekening en corrigeer dit door het bedrag van de Privéonttrekkingen aan te passen. Verhoog of verlaag de privéonttrekkingen met het verschil en laat daarna de controle winstberekening opnieuw uitvoeren. De foutmelding verdwijnt dan.
Wat doe ik bij een groot verschil in de fiscale winstberekening?
Een groot verschil betekent dat de bedragen niet goed zijn overgenomen van het rapport Aangifte inkomstenbelasting van jortt of dat er een fout is gemaakt in de boekhouding. Gebruik de IB-aangifte probleemoplossers om dit te verhelpen.
Waarom berekent de Belastingdienst mijn winst uit mijn vermogen?
Omdat dat een controle is die je niet kunt misleiden. Jij kent je winst uit je winst-en-verliesrekening; de Belastingdienst rekent hem een tweede keer uit uit de groei van je ondernemingsvermogen plus wat je eraan hebt onttrokken min wat je erin hebt gestort. Wie omzet buiten de boeken houdt ziet dat terug in zijn banksaldo of in zijn priveopnamen, en dus in deze som. Beide uitkomsten horen op hetzelfde bedrag uit te komen.
Waar komen de bedragen op het scherm Fiscalewinstberekening vandaan?
Je vult hier zelf niets in. Het ondernemingsvermogen aan het begin en het einde van het boekjaar komt van je balans passiva, regel Eigen vermogen. De priveonttrekkingen en privestortingen komen van het scherm Priveonttrekkingen en -stortingen. De regel Winstberekening volgens Winst-en-verliesrekening is het saldo dat je bij de winst-en-verliesrekening hebt ingevuld.
Wat is het verschil tussen de Winstberekening en de Fiscalewinstberekening?
De Winstberekening is de winst die uit de vermogensvergelijking rolt en gelijk hoort te zijn aan het saldo van je winst-en-verliesrekening. De Fiscalewinstberekening is die winst plus de niet-aftrekbare kosten en lasten, plus de wijzigingen in toelaatbare reserves, min de vrijgestelde winstbestanddelen. Dat is de winst waarover je belasting betaalt, voor de ondernemersaftrek en de mkb-winstvrijstelling.
Bij een vof of maatschap heet de controleregel anders. Klopt dat?
Ja. Heb je een vof of maatschap, dan heet de regel Winstberekening volgens Winstaandeel in plaats van Winstberekening volgens Winst-en-verliesrekening. Het is dezelfde controle; het bedrag komt dan van het scherm Winstaandeel.
Wat doe ik nadat de winstberekening klopt?
Als de controle winstberekening geen foutmelding meer geeft, is de aangifte op dit punt in orde. Daarna kun je de Jaarrekening printen.