
Niet-aftrekbare kosten en lasten in de ib-aangifte: elk invulveld uitgelegd
Sommige kosten maak je wel zakelijk, maar mag je niet of niet helemaal van je winst aftrekken. Een boete bijvoorbeeld, of het niet-aftrekbare deel van een zakelijke lunch. Die kosten staan wél in je boekhouding en dus in je winst-en-verliesrekening. Op dit scherm draai je ze weer terug, zodat je fiscale winst klopt.

De schermen op deze pagina komen uit het voorbeeld van Suzan Smitt, zzp’er met een eenmanszaak die websites ontwerpt. Zij lunchte een paar keer met klanten en heeft verder geen niet-aftrekbare kosten.
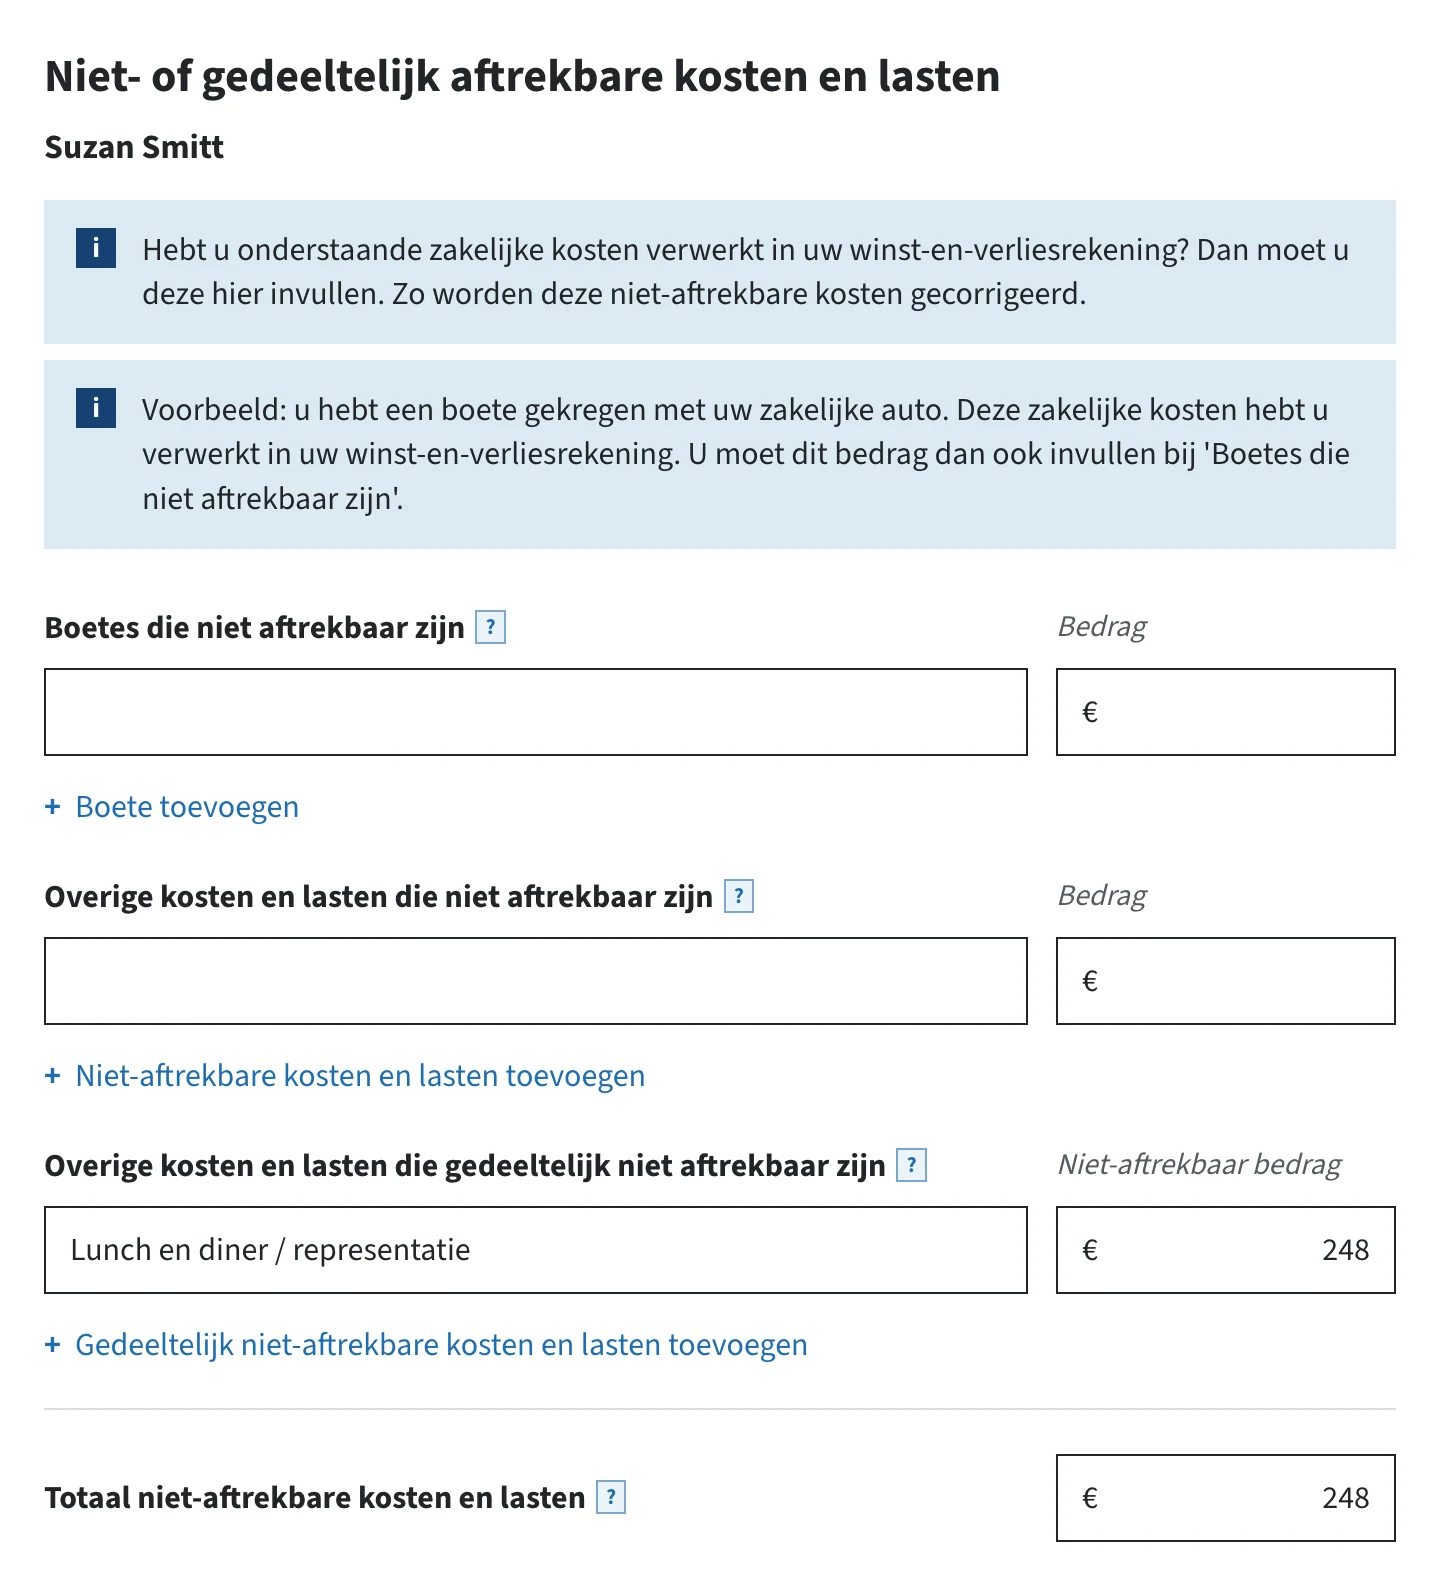
Het scherm bestaat uit drie lijsten. Elke lijst werkt hetzelfde: je vult een omschrijving en een bedrag in, en met de knop eronder voeg je een regel toe. Onderaan telt het formulier alles op tot Totaal niet-aftrekbare kosten en lasten.
Boetes die niet aftrekbaar zijn
Boetes en bekeuringen mag je nooit aftrekken, ook niet als je ze met de auto van de zaak hebt gekregen en ze van je zakelijke rekening zijn afgeschreven. Het formulier gebruikt precies dat voorbeeld: “u hebt een boete gekregen met uw zakelijke auto. Deze zakelijke kosten hebt u verwerkt in uw winst-en-verliesrekening. U moet dit bedrag dan ook invullen bij ‘Boetes die niet aftrekbaar zijn’.”
Per boete vul je een omschrijving en het bedrag in. Heb je er meer, dan klik je op Boete toevoegen en komt er een regel bij.

Overige kosten en lasten die niet aftrekbaar zijn
De tweede lijst is voor kosten die helemaal niet aftrekbaar zijn maar geen boete zijn. Denk aan een uitgave die achteraf toch privé bleek, of aan kosten waarvan de wet zegt dat ze buiten de winst blijven. Ook hier vul je het volledige bedrag in.
Overige kosten en lasten die gedeeltelijk niet aftrekbaar zijn
De derde lijst is de lijst waar de meeste ondernemers iets in hebben staan, en hij werkt nét anders dan de twee erboven. De kolom heet hier niet Bedrag maar Niet-aftrekbaar bedrag.
De bekendste post is lunch, diner en representatie. Voor een eenmanszaak, vof of maatschap is daarvan 80% aftrekbaar en 20% niet. Heb je een bv, dan is 73,5% aftrekbaar en 26,5% niet.
In het voorbeeld hierboven besteedde Suzan € 1.240 aan zakelijke lunches. Daarvan is 20% niet aftrekbaar, dus vult zij € 248 in.

Overnemen uit jortt
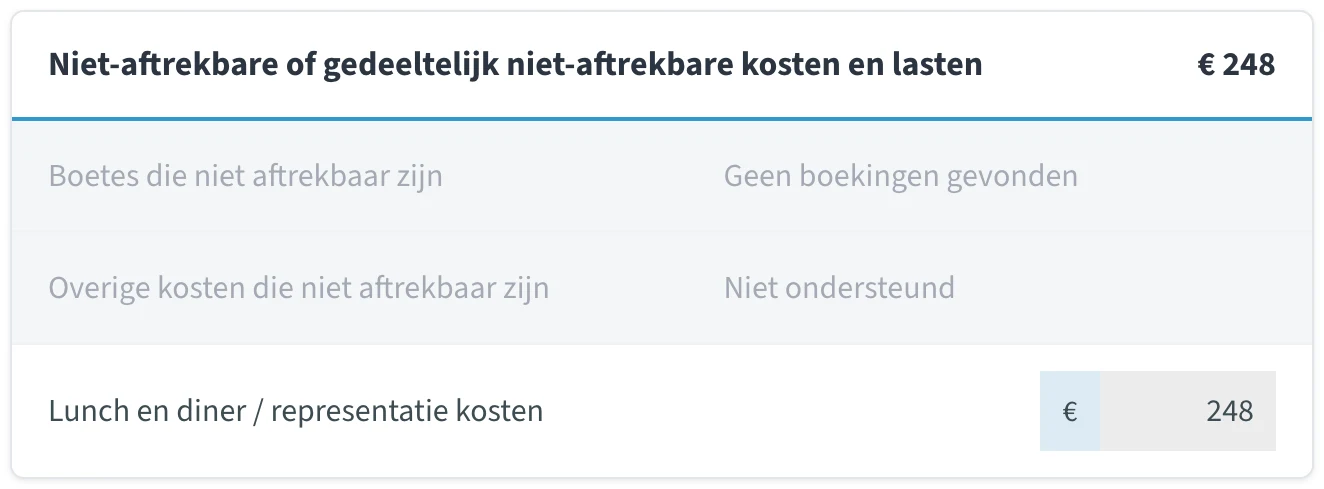
Neem de bedragen over van het rapport Aangifte inkomstenbelasting (IB) 2025 uit jortt. Ze staan daar in de sectie Belastbaar bedrag.
- Ga naar Rapporten links in het hoofdmenu.
- Klik op Aangifte inkomstenbelasting (IB).
- Selecteer het jaar waarover je aangifte doet.
- Ga naar de sectie Belastbaar bedrag.
Jortt toont daar je boetes met de omschrijving van de boeking erbij, en het niet-aftrekbare deel van je lunch-, diner- en representatiekosten als één bedrag. Bij Overige kosten die niet aftrekbaar zijn staat Niet ondersteund: die tweede lijst kan jortt niet voor je vullen, dus heb je zulke kosten, dan bepaal je dat bedrag zelf.
Waar komt dit bedrag terecht?
Het totaal van dit scherm verhoogt je fiscale winst. Je ziet het terug op het scherm Fiscalewinstberekening, bij Controle winstberekening:
| Regel op het scherm Fiscalewinstberekening | Voorbeeld Suzan |
|---|---|
| Winstberekening volgens Winst-en-verliesrekening | 54.145 |
| Niet-aftrekbare kosten en lasten | + 248 |
| Fiscalewinstberekening | 54.393 |
Haar winst-en-verliesrekening sluit dus op 54.145 euro, maar over 54.393 euro betaalt ze belasting. Dat verschil is precies de 248 euro die ze wel heeft uitgegeven maar niet mag aftrekken.
Veelgestelde vragen over niet- of gedeeltelijk aftrekbare kosten en lasten
Heb je een vraag? Wij hebben de antwoorden!
Wat zijn niet of gedeeltelijk aftrekbare kosten en lasten?
Dit zijn kosten en lasten die je niet of maar deels van je winst mag aftrekken. Bij de aangifte inkomstenbelasting (IB) worden ze opgeteld bij je fiscale winst, waardoor je over een hoger bedrag inkomstenbelasting betaalt. Het vormt de laatste correctie op het saldo fiscale winstberekening om tot het belastbaar bedrag te komen.
Welke kosten zijn niet aftrekbaar?
Niet aftrekbare kosten zijn onder andere boetes en bekeuringen, (gedeeltelijke) prive-uitgaven en 20% van de lunch- en diner-/representatiekosten. Boetes zijn dus volledig niet aftrekbaar en representatiekosten (lunch en diner) zijn gedeeltelijk aftrekbaar.
Zijn boetes en bekeuringen aftrekbaar van de belasting?
Nee, boetes en bekeuringen zijn niet aftrekbaar. Je telt ze op bij je fiscale winst, waardoor je over een hoger bedrag inkomstenbelasting betaalt.
Zijn lunch-, diner- en representatiekosten aftrekbaar?
Lunch-, diner- en representatiekosten zijn gedeeltelijk aftrekbaar. Van deze kosten is 20% niet aftrekbaar; dat deel telt mee bij je fiscale winst.
Vul ik het hele bedrag in of alleen het niet-aftrekbare deel?
Dat hangt af van de lijst. Bij Boetes die niet aftrekbaar zijn en bij Overige kosten en lasten die niet aftrekbaar zijn vul je het volledige bedrag in. Bij de derde lijst, Overige kosten en lasten die gedeeltelijk niet aftrekbaar zijn, vul je alleen het deel in dat je niet mag aftrekken; die kolom heet daarom Niet-aftrekbaar bedrag. Bij een zakelijke lunch van 100 euro vul je daar dus 20 euro in en niet 100 euro. Dit is de fout die op dit scherm het vaakst wordt gemaakt.
Moet ik alle niet-aftrekbare kosten invullen?
Alleen de kosten die in je winst-en-verliesrekening staan. Het formulier zegt dat ook: hebt u onderstaande zakelijke kosten verwerkt in uw winst-en-verliesrekening, dan moet u deze hier invullen. Heb je een boete prive betaald en nooit als kostenpost geboekt, dan hoef je hem hier ook niet in te vullen; er valt dan immers niets te corrigeren.
Uit hoeveel lijsten bestaat dit scherm?
Drie. Boetes die niet aftrekbaar zijn, Overige kosten en lasten die niet aftrekbaar zijn, en Overige kosten en lasten die gedeeltelijk niet aftrekbaar zijn. Elke lijst werkt hetzelfde: een omschrijving en een bedrag, met een knop eronder om een regel toe te voegen. Onderaan telt het formulier alles op tot Totaal niet-aftrekbare kosten en lasten.
Waar zie ik het effect van deze correctie terug?
Op het scherm Fiscalewinstberekening, bij Controle winstberekening. Daar wordt het totaal opgeteld bij de winst volgens je winst-en-verliesrekening. Je winst-en-verliesrekening kan dus op een lager bedrag sluiten dan waarover je uiteindelijk belasting betaalt, en dat verschil is precies wat je hier hebt ingevuld.
Moet ik deze correctie ook in mijn boekhouding verwerken?
Nee. Dit scherm corrigeert alleen je winst voor de aangifte, niet je boekhouding. In jortt laat je de kosten staan zoals ze zijn, want je hebt het geld echt uitgegeven. De correctie is puur fiscaal en hoort alleen in de aangifte thuis.
Waar vind ik in jortt de niet of gedeeltelijk aftrekbare kosten voor mijn IB-aangifte?
Ga naar Rapporten links in het hoofdmenu, klik op Aangifte inkomstenbelasting (IB), selecteer het jaar waarover je aangifte doet en ga naar de sectie Belastbaar bedrag. Daar vind je de bedragen bij Boetes die niet aftrekbaar zijn en Kosten en lasten die gedeeltelijk aftrekbaar zijn, die je een op een overneemt in de aangifte bij de Belastingdienst.