
Privéonttrekkingen en -stortingen in de ib-aangifte: elk invulveld uitgelegd
Bij Privéonttrekkingen en -stortingen in de aangifte inkomstenbelasting geef je op hoeveel je uit je bedrijf naar privé hebt gehaald en hoeveel privégeld je erin hebt gestopt. Die twee bedragen zijn geen kosten en geen opbrengsten, maar de Belastingdienst heeft ze wel nodig: hij berekent je winst uit je vermogen, en zonder deze twee bedragen komt die berekening niet uit.
De schermen op deze pagina komen uit het voorbeeld van Suzan Smitt, zzp’er met een eenmanszaak die websites ontwerpt. Haar cijfers sluiten aan op haar balans en haar winst-en-verliesrekening.
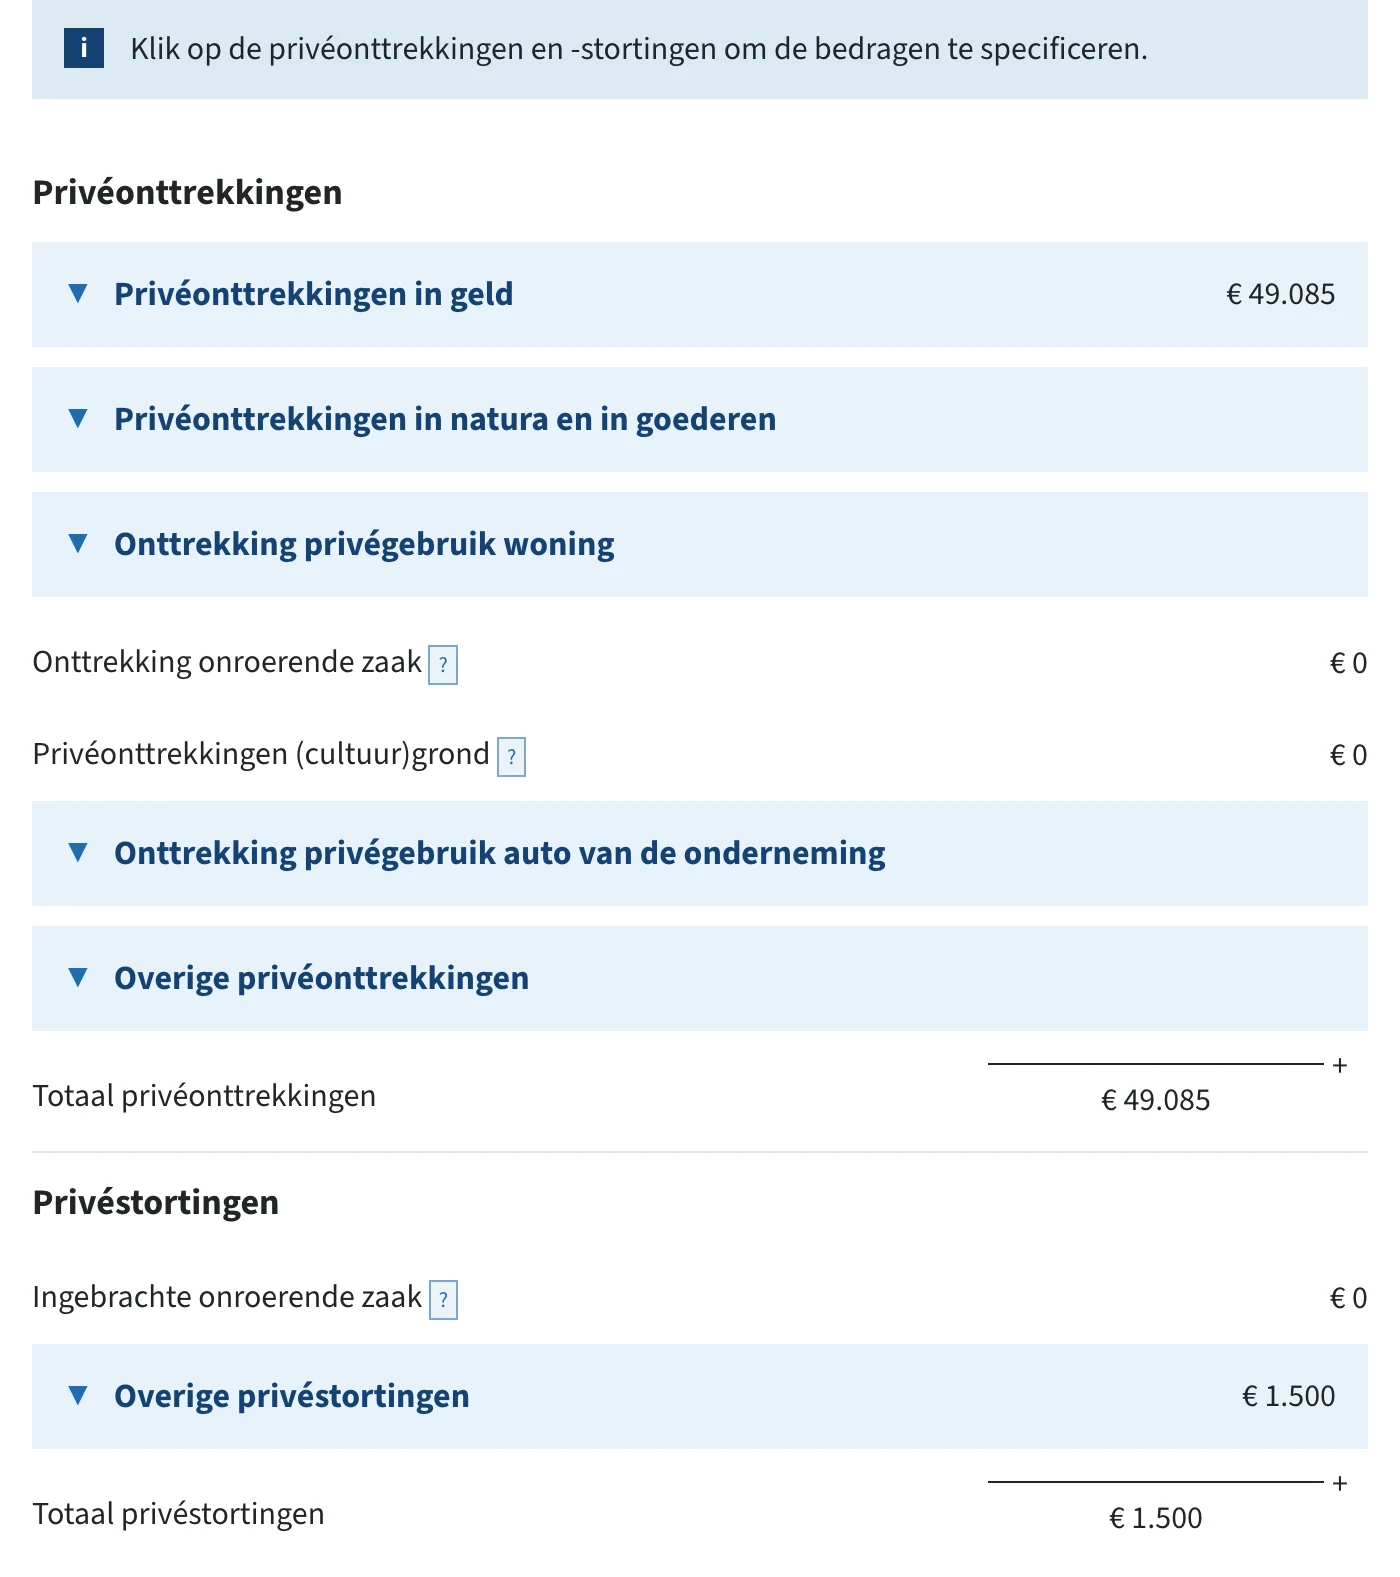
Het scherm bestaat uit twee delen. Bovenin de privéonttrekkingen, verdeeld over zeven regels, en onderin de privéstortingen met twee regels. De meeste regels zijn dichtgeklapte blokken die je aanklikt om ze in te vullen; het bedrag verschijnt dan rechts in de balk.
Neem de bedragen over van het rapport Aangifte inkomstenbelasting (IB) 2025 uit jortt:
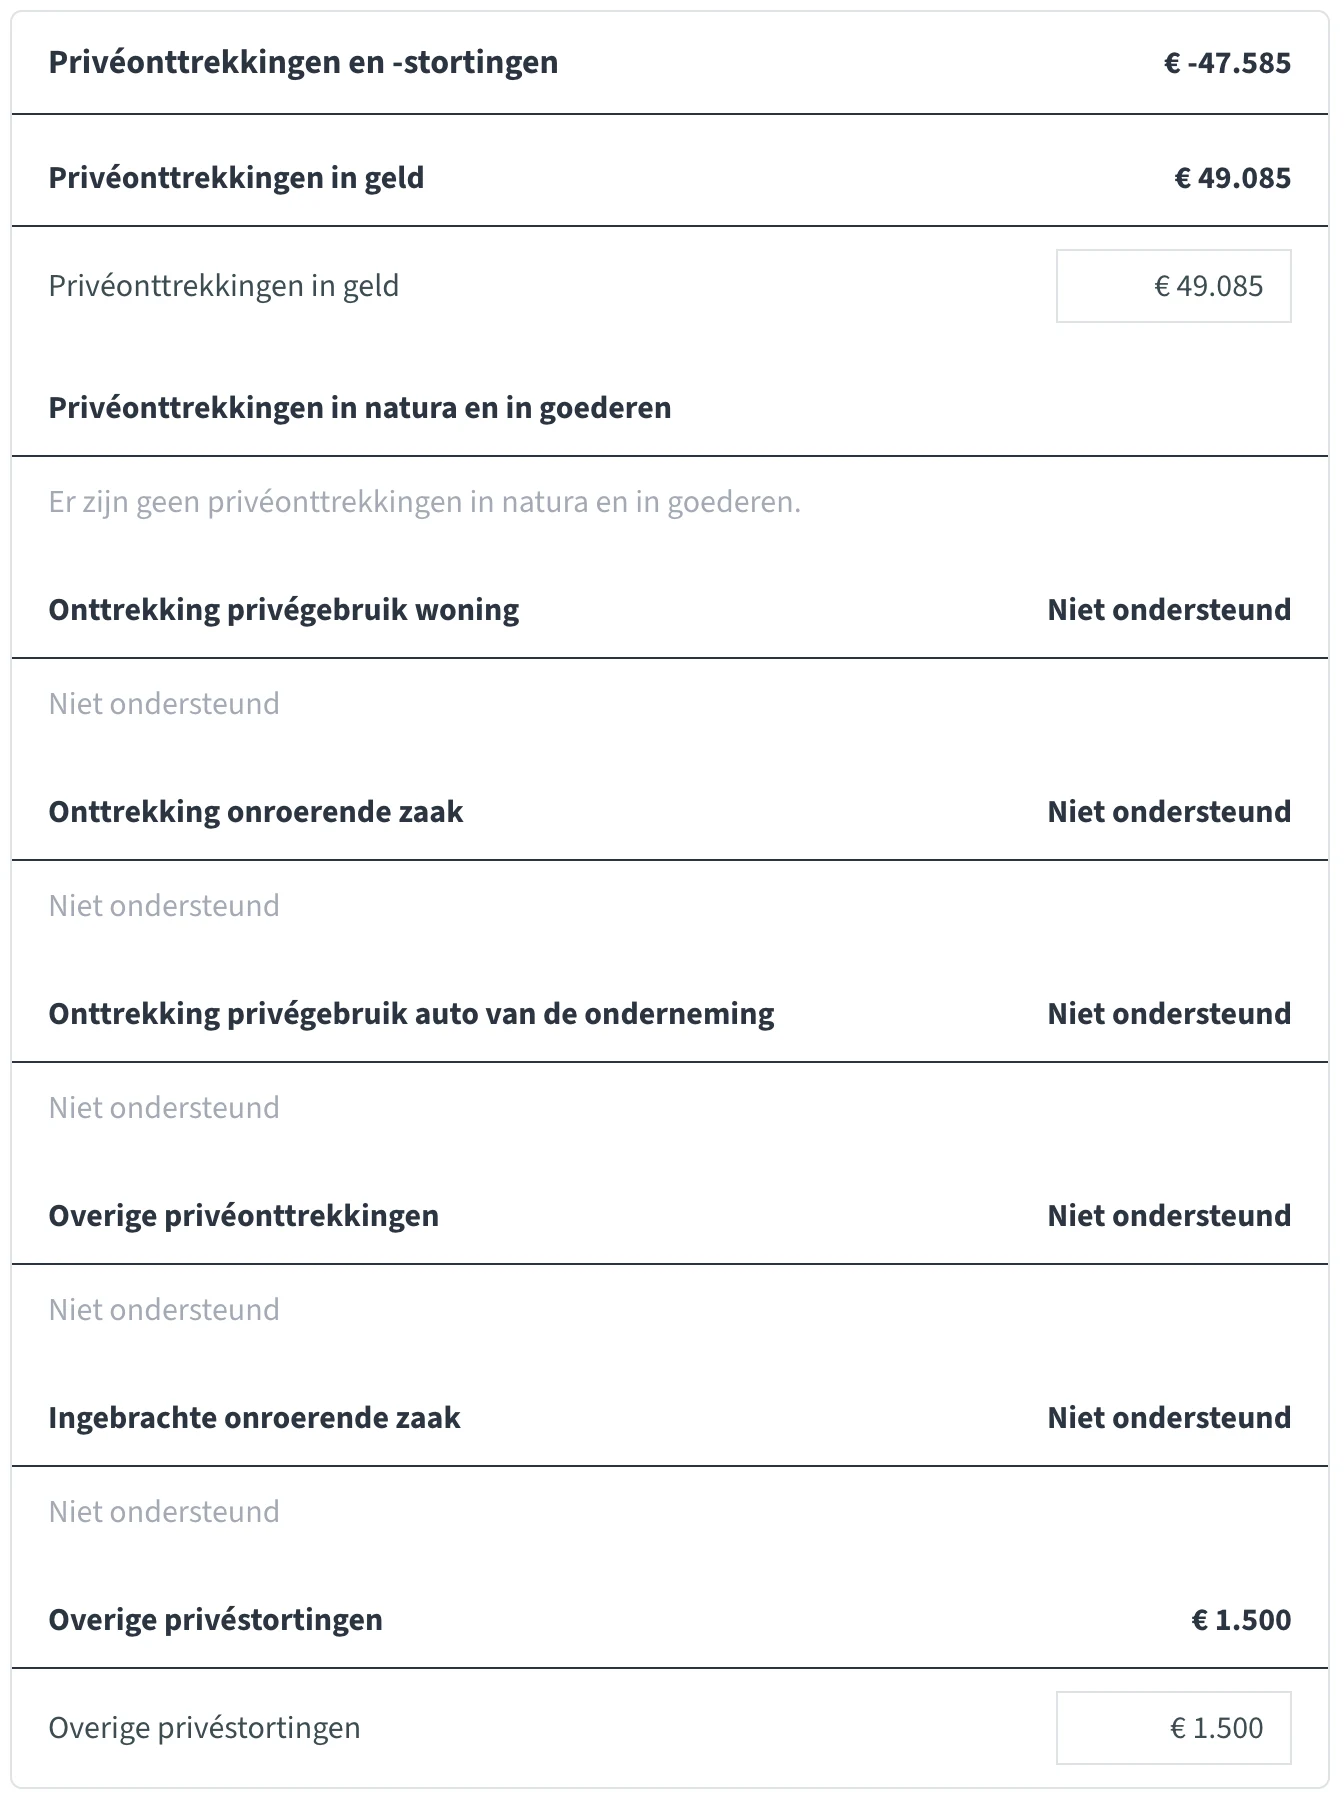

Privéonttrekkingen in geld
Dit is de regel waar het bij de meeste ondernemers om draait: al het geld dat je in het jaar van je zakelijke rekening naar je privérekening hebt overgemaakt, plus wat je zakelijk hebt betaald maar privé hebt gebruikt.
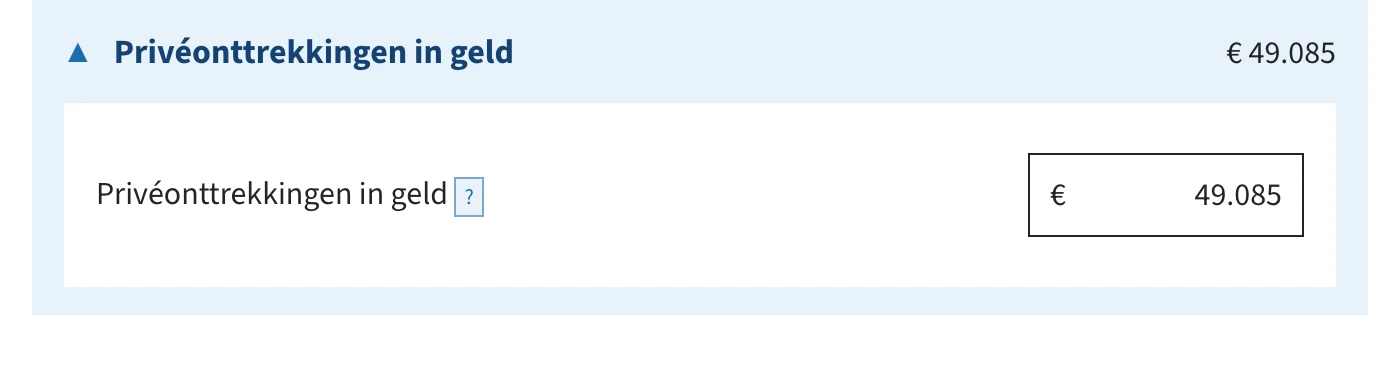
Dit bedrag staat kant-en-klaar in het jortt-rapport. Heb je geen auto van de zaak, dan neem je het één op één over.
Privéonttrekkingen in natura en in goederen
Hier komen spullen te staan die je uit je bedrijf hebt gehaald voor privégebruik, bijvoorbeeld een laptop die je afdankt maar zelf houdt, of voorraad die je meeneemt naar huis.
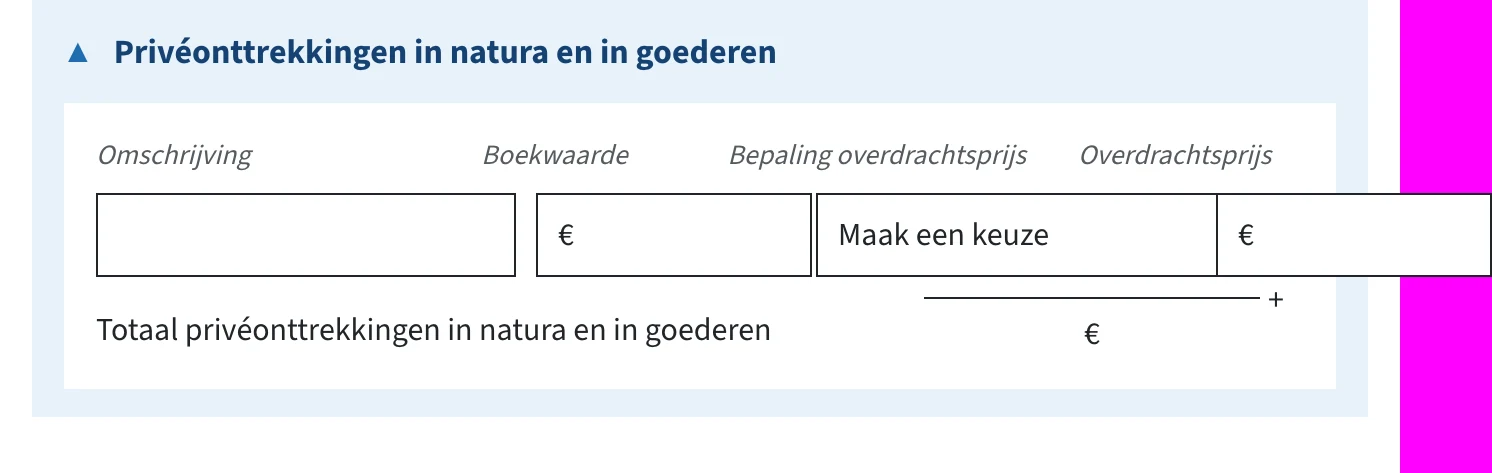
Per stuk vul je vier dingen in:
- Omschrijving. Wat je hebt meegenomen.
- Boekwaarde. Wat het op dat moment nog waard was in je boekhouding.
- Bepaling overdrachtsprijs. Hoe je de waarde hebt bepaald: Inkoopprijs, Verkoopprijs, Taxatie of Anders.
- Overdrachtsprijs. De waarde die je aan het goed toekent. Voor de Belastingdienst is dat de waarde in het economisch verkeer: wat je ervoor zou krijgen als je het aan een ander zou verkopen.
Met de knop Privéonttrekking in natura en in goederen toevoegen zet je er meer onder elkaar. Het formulier telt ze op tot een totaal.
Onttrekking privégebruik woning
Deze regel geldt alleen als je woning tot je ondernemingsvermogen hoort. Werk je gewoon vanuit huis en staat je huis privé op de balans, dan laat je dit blok leeg.
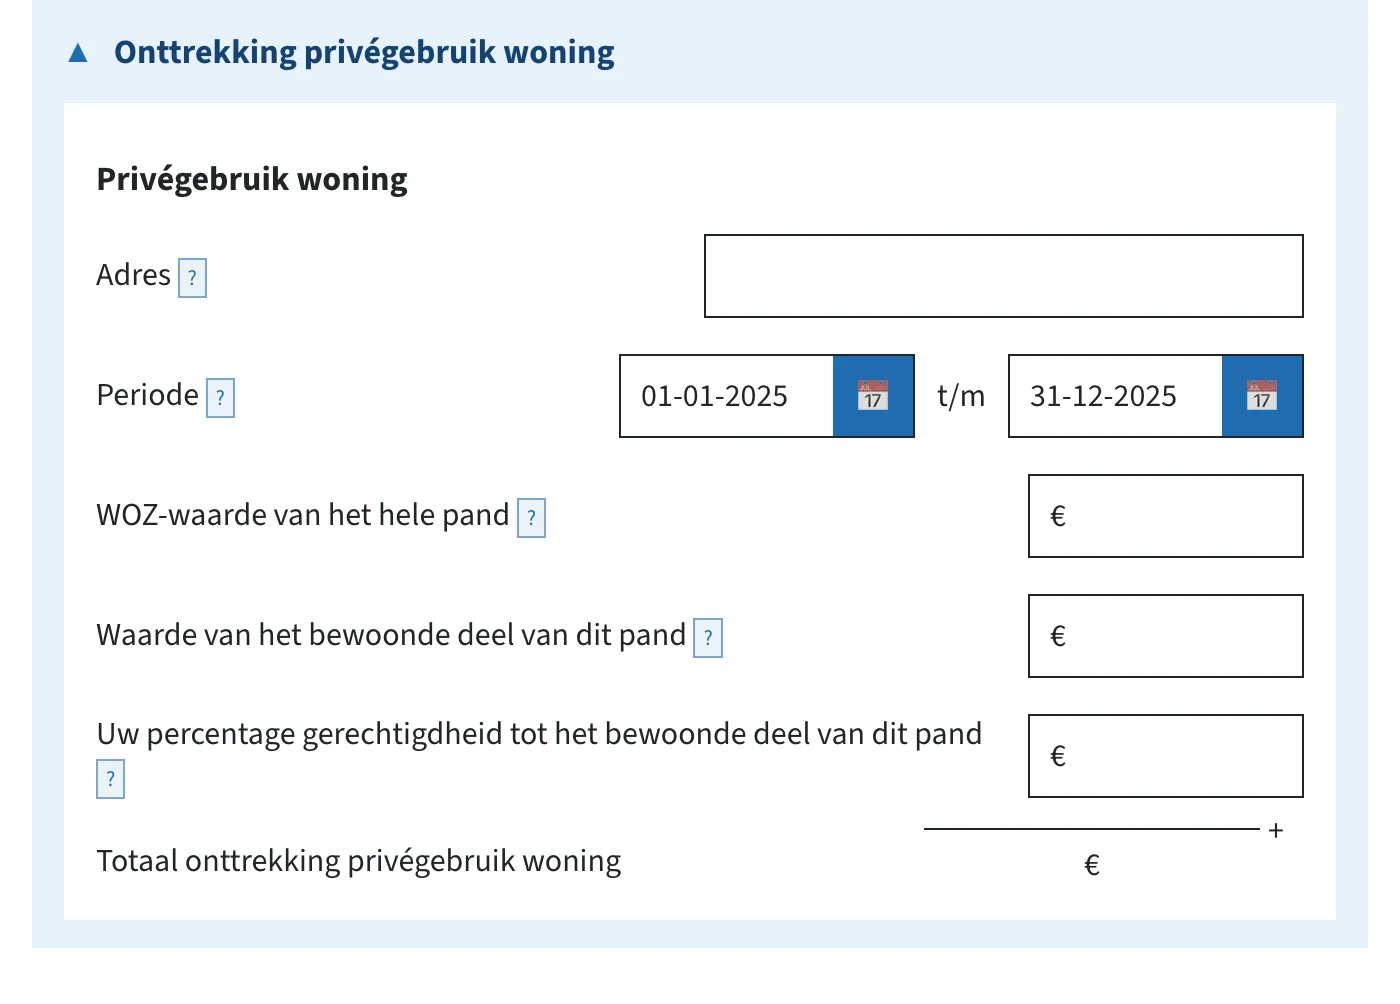
- Adres. Het adres van het pand.
- Periode. Over welk deel van het jaar het gaat. Meestal 1 januari tot en met 31 december.
- WOZ-waarde van het hele pand. De WOZ-waarde uit de aanslag van je gemeente.
- Waarde van het bewoonde deel van dit pand. Het deel van die waarde dat op je woongedeelte slaat.
- Uw percentage gerechtigdheid tot het bewoonde deel van dit pand. Voor hoeveel procent het woongedeelte van jou is. Bij een eenmanszaak is dat meestal 100.
Uit die gegevens berekent het formulier zelf het bedrag van de onttrekking.
Onttrekking onroerende zaak en (cultuur)grond
Twee losse regels onder de blokken. Ze spelen alleen als je een bedrijfspand of grond uit je onderneming naar privé hebt overgebracht. Voor de meeste ondernemers blijven ze op 0 staan.
Onttrekking privégebruik auto van de onderneming
Staat je auto op de zaak en rijd je er ook privé mee, dan is dat privégebruik een onttrekking. Hoe je de bijtelling in je boekhouding zet lees je bij bijtelling auto van de zaak boeken.
Het formulier begint met twee vragen: met hoeveel auto’s van de onderneming je privé hebt gereden, en of je daarmee samen meer dan 500 kilometer privé hebt gereden. Antwoord je Nee op die tweede vraag, dan is er geen bijtelling en ben je klaar. Antwoord je Ja, dan volgen per auto de vragen hieronder.
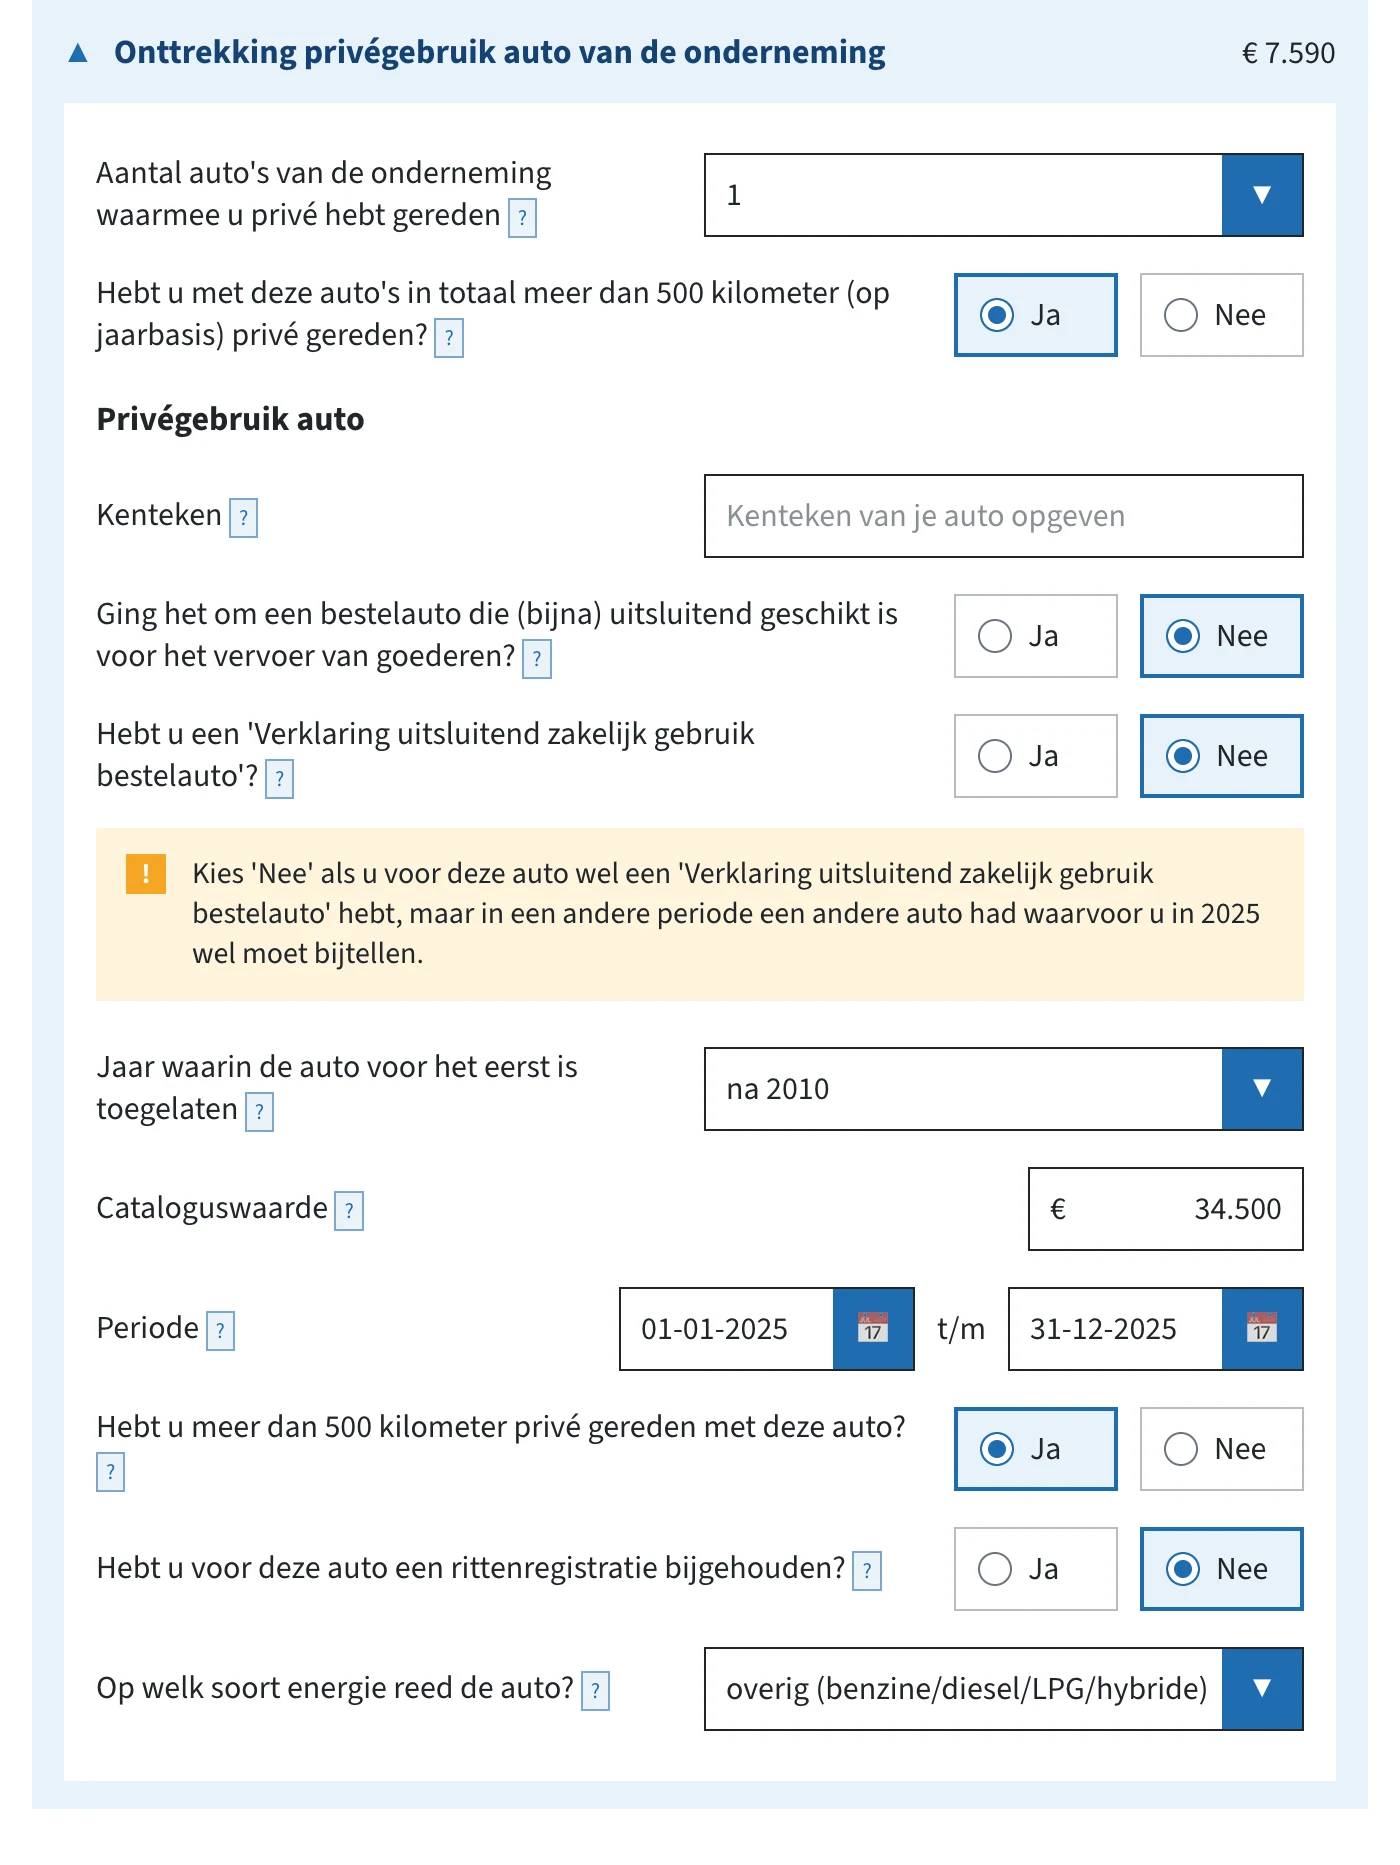
- Kenteken. Het kenteken van de auto.
- Ging het om een bestelauto die (bijna) uitsluitend geschikt is voor het vervoer van goederen? Alleen Ja bij een echte bestelauto.
- Hebt u een ‘Verklaring uitsluitend zakelijk gebruik bestelauto’? Met zo’n verklaring rijd je nul kilometer privé en is er geen bijtelling.
- Jaar waarin de auto voor het eerst is toegelaten. Bepaalt onder welke regeling de auto valt. Voor auto’s van 15 jaar en ouder rekent het formulier met de waarde in het economisch verkeer in plaats van met de cataloguswaarde.
- Cataloguswaarde. De oorspronkelijke catalogusprijs inclusief btw en bpm, niet wat jij ervoor betaald hebt.
- Periode. Over welk deel van het jaar je de auto had.
- Hebt u meer dan 500 kilometer privé gereden met deze auto? en Hebt u voor deze auto een rittenregistratie bijgehouden? Met een sluitende rittenregistratie waaruit blijkt dat je onder de 500 kilometer bleef, vervalt de bijtelling.
- Op welk soort energie reed de auto? Bepaalt het bijtellingspercentage; voor elektrische auto’s gelden afwijkende percentages en drempels.
Daarna komen de vragen over de kosten:
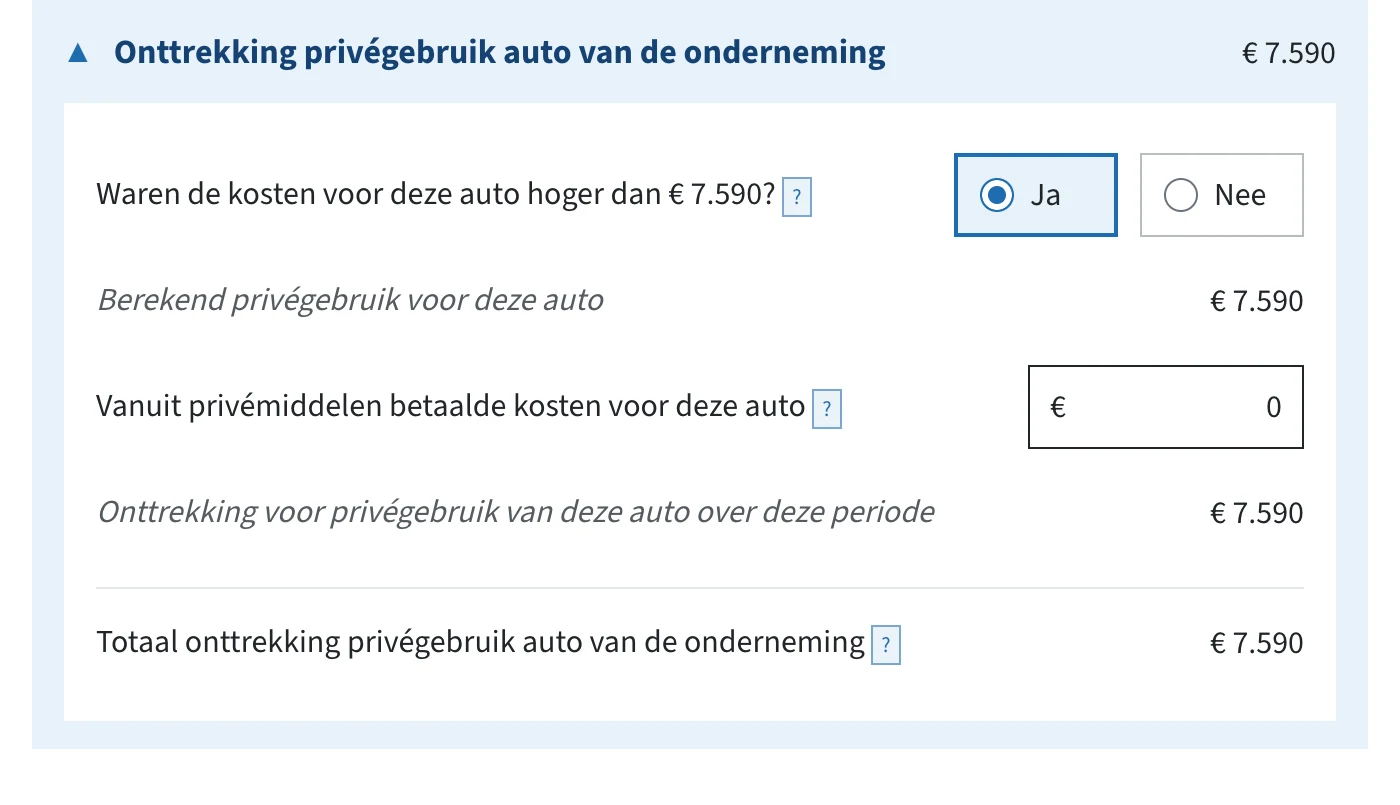
- Waren de kosten voor deze auto hoger dan het berekende bedrag? Zoek de boekingen op die je in jortt voor de auto hebt gemaakt. Zijn de werkelijke kosten hoger dan het percentage van de cataloguswaarde, kies dan Ja; de Belastingdienst rekent dan met dat percentage. Zijn de werkelijke kosten lager, kies dan Nee en geef je die werkelijke kosten op. De onttrekking is namelijk nooit hoger dan wat de auto je gekost heeft.
- Berekend privégebruik voor deze auto. Dit rekent het formulier zelf uit; je kunt er niets invullen.
- Vanuit privémiddelen betaalde kosten voor deze auto. Vul hier 0 in en verwerk die kosten in je administratie.
- Onttrekking voor privégebruik van deze auto over deze periode. Ook een berekende regel. Dit bedrag komt in het totaal terecht.
Auto van de zaak? Verlaag dan je privéonttrekkingen in geld
Dit is de fout die het vaakst gemaakt wordt. In jortt boek je de bijtelling als privéonttrekking, dus die zit al in het bedrag Privéonttrekkingen in geld van het jortt-rapport. Bij de Belastingdienst vul je het privégebruik van de auto apart in. Neem je allebei de bedragen ongewijzigd over, dan tel je de bijtelling dubbel en klopt je winst niet meer.
Trek de onttrekking voor de auto er dus af:
| Privéonttrekkingen in geld volgens het jortt-rapport | 41.495 |
|---|---|
| Onttrekking privégebruik auto volgens de Belastingdienst | - 7.590 |
| In te vullen bij Privéonttrekkingen in geld | = 33.905 |
Het totaal bij de Belastingdienst komt daarna weer uit op 41.495, want het formulier telt de 7.590 er in het autoblok zelf bij op.
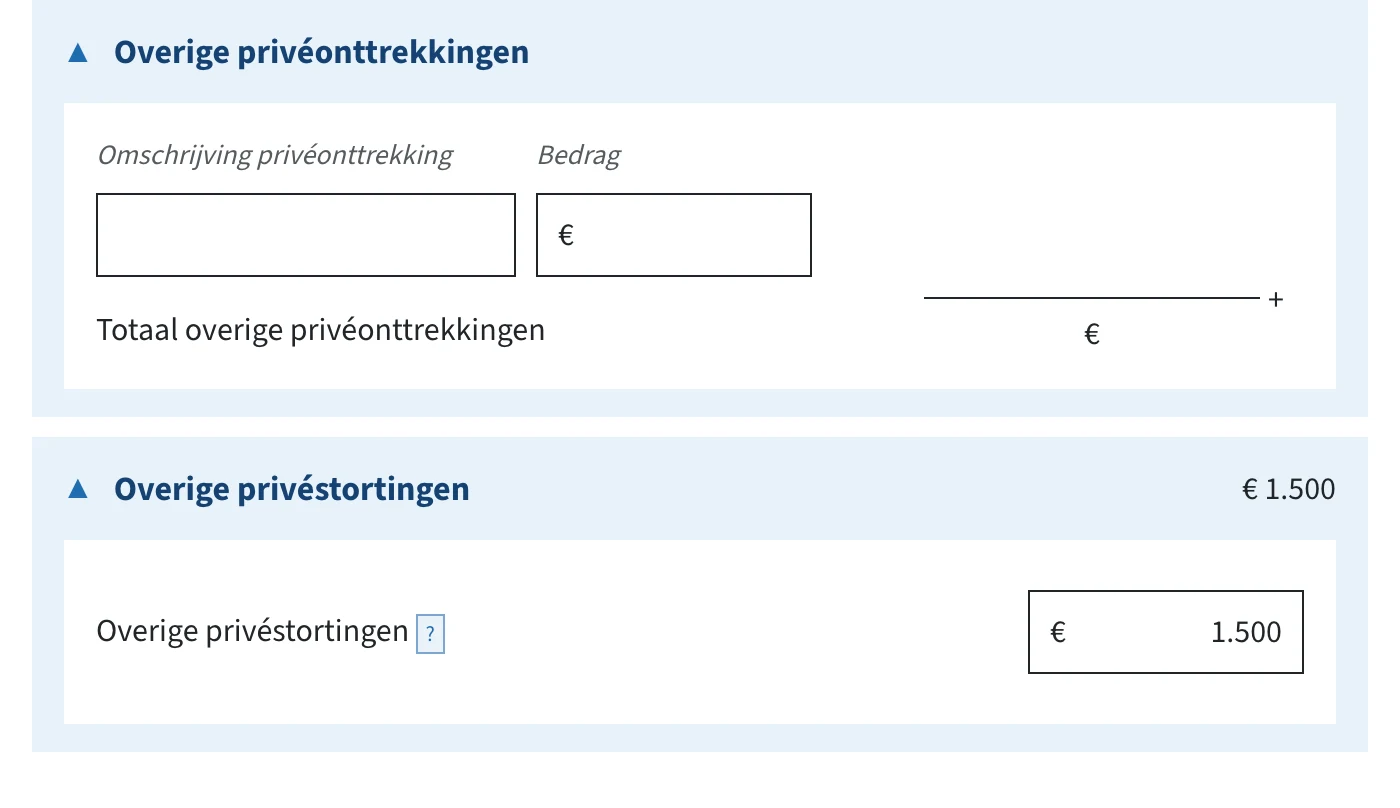
Overige privéonttrekkingen
Alles wat in geen van de vorige blokken past. Je vult per post een omschrijving en een bedrag in.
Privéstortingen
Onderin het scherm staat het spiegelbeeld: geld en goederen die je vanuit privé in je bedrijf hebt gestopt.
- Ingebrachte onroerende zaak. Een pand of grond dat je vanuit privé in je onderneming hebt gebracht.
- Overige privéstortingen. Al het geld dat je van privé naar je zakelijke rekening hebt overgemaakt, en zakelijke kosten die je privé hebt betaald. Dit bedrag staat wel in het jortt-rapport.
Controle: waarom deze twee bedragen ertoe doen
De Belastingdienst gebruikt deze twee bedragen om je winst te controleren. Op het scherm Fiscalewinstberekening neemt hij de groei van je ondernemingsvermogen, telt je privéonttrekkingen erbij op en haalt je privéstortingen eraf. Wat er dan uitkomt moet precies gelijk zijn aan het saldo van je winst-en-verliesrekening.
Bij Suzan groeide het ondernemingsvermogen met 6.560 euro. Met 49.085 euro onttrekkingen erbij en 1.500 euro stortingen eraf komt dat uit op 54.145 euro, en dat is precies haar winst.
Klopt die som bij jou niet, dan zit de fout meestal op dit scherm: een privéonttrekking die je vergeten bent, of een bijtelling die je dubbel hebt geteld. De volledige diagnoselijst staat bij fiscale winstberekening.
Veelgestelde vragen over privéonttrekkingen en -stortingen
Heb je een vraag? Wij hebben de antwoorden!
Wat wil de Belastingdienst weten bij privéonttrekkingen en -stortingen?
De Belastingdienst wil weten hoeveel geld je uit je bedrijf hebt overgemaakt naar privé (privéonttrekkingen) en hoeveel privégeld je in je bedrijf hebt gestopt (privéstortingen). In jortt zijn deze bedragen gesommeerd en staat het totaal op je balans.
Waar vind ik de privéonttrekkingen in geld die ik moet overnemen?
Neem de privéonttrekkingen in geld over van het rapport Aangifte inkomstenbelasting (IB) van het betreffende jaar uit boekhoudprogramma jortt. Dat bedrag vul je vervolgens in op de site van de Belastingdienst bij Privéonttrekkingen in geld.
Hoe vul ik de privéonttrekkingen in geld in als ik een auto van de zaak heb?
Heb je een auto van de zaak, dan trek je de onttrekking voor het privégebruik van de auto af van het bedrag uit je jortt rapport. Voorbeeld: privéonttrekkingen in geld uit het jortt rapport (€ 25.000) min de onttrekking privégebruik auto die op de site van de Belastingdienst staat (€ 22.000) is € 3.000. Dat bedrag vul je in bij Privéonttrekkingen in geld.
Wat vul ik in bij de vraag of de werkelijke kosten van het privégebruik hoger waren dan het percentage van de cataloguswaarde?
Zoek de boekingen op die je in jortt voor de bijtelling hebt gemaakt. Zijn de werkelijke kosten hoger dan het percentage van de cataloguswaarde, kies dan Ja; de Belastingdienst rekent dan met het percentage van de cataloguswaarde. Zijn de werkelijke kosten lager, kies dan Nee en geef je die werkelijke kosten op.
Wat vul ik in bij de vraag over vanuit privémiddelen betaalde kosten voor de auto?
Vul hier € 0 in en verwerk deze kosten in je administratie.
Welke regels van dit scherm levert jortt en welke niet?
Jortt levert er twee van de negen: Priveonttrekkingen in geld en Overige privestortingen. Bij de andere zeven staat Niet ondersteund in het rapport. Dat betekent niet dat ze leeg moeten blijven: heb je bijvoorbeeld een auto van de zaak of heb je spullen uit je bedrijf meegenomen naar prive, dan reken je dat bedrag zelf uit en vul je het bij de Belastingdienst in.
Wat vul je in bij Priveonttrekkingen in natura en in goederen?
Spullen die je uit je bedrijf hebt gehaald voor privegebruik, bijvoorbeeld een laptop die je afdankt maar zelf houdt. Per stuk vul je een omschrijving in, de boekwaarde, hoe je de waarde hebt bepaald (inkoopprijs, verkoopprijs, taxatie of anders) en de overdrachtsprijs. Die overdrachtsprijs is de waarde in het economisch verkeer: wat je ervoor zou krijgen als je het aan een ander verkocht.
Wanneer vul je Onttrekking privegebruik woning in?
Alleen als je woning tot je ondernemingsvermogen hoort. Werk je gewoon vanuit huis en staat je huis prive op de balans, dan laat je dit blok leeg. Hoort het pand wel bij je onderneming, dan vul je het adres, de periode, de WOZ-waarde van het hele pand, de waarde van het bewoonde deel en je percentage gerechtigdheid in; het formulier rekent de onttrekking zelf uit.
Wanneer is er geen bijtelling voor de auto van de zaak?
Als je met de auto minder dan 500 kilometer per jaar prive hebt gereden en dat kunt aantonen met een sluitende rittenregistratie, of als je voor een bestelauto een Verklaring uitsluitend zakelijk gebruik bestelauto hebt. Het formulier vraagt daar apart naar en slaat de rest van de vragen dan over.
Wat doe ik met geld dat ik via mijn zakelijke rekening naar een pensioen- of lijfrenteverzekeraar heb overgemaakt?
Is je oudedagsreserve in jortt verlaagd doordat je via je zakelijke rekening geld naar een pensioen- of lijfrenteverzekeraar hebt overgemaakt, dan tel je het bedrag waarmee de reserve is afgenomen zelf op bij je privéonttrekkingen in geld. Het opbouwen van een pensioen is namelijk een privéaangelegenheid.