
Wijzigingen in toelaatbare reserves in de ib-aangifte: elk invulveld uitgelegd
Een fiscale reserve is een deel van je winst dat je van de Belastingdienst nog even opzij mag zetten in plaats van er nu belasting over te betalen. Op het scherm Wijzigingen in toelaatbare reserves geef je op wat er dit jaar in die reserves is gebeurd: wat erbij kwam en wat eruit ging.

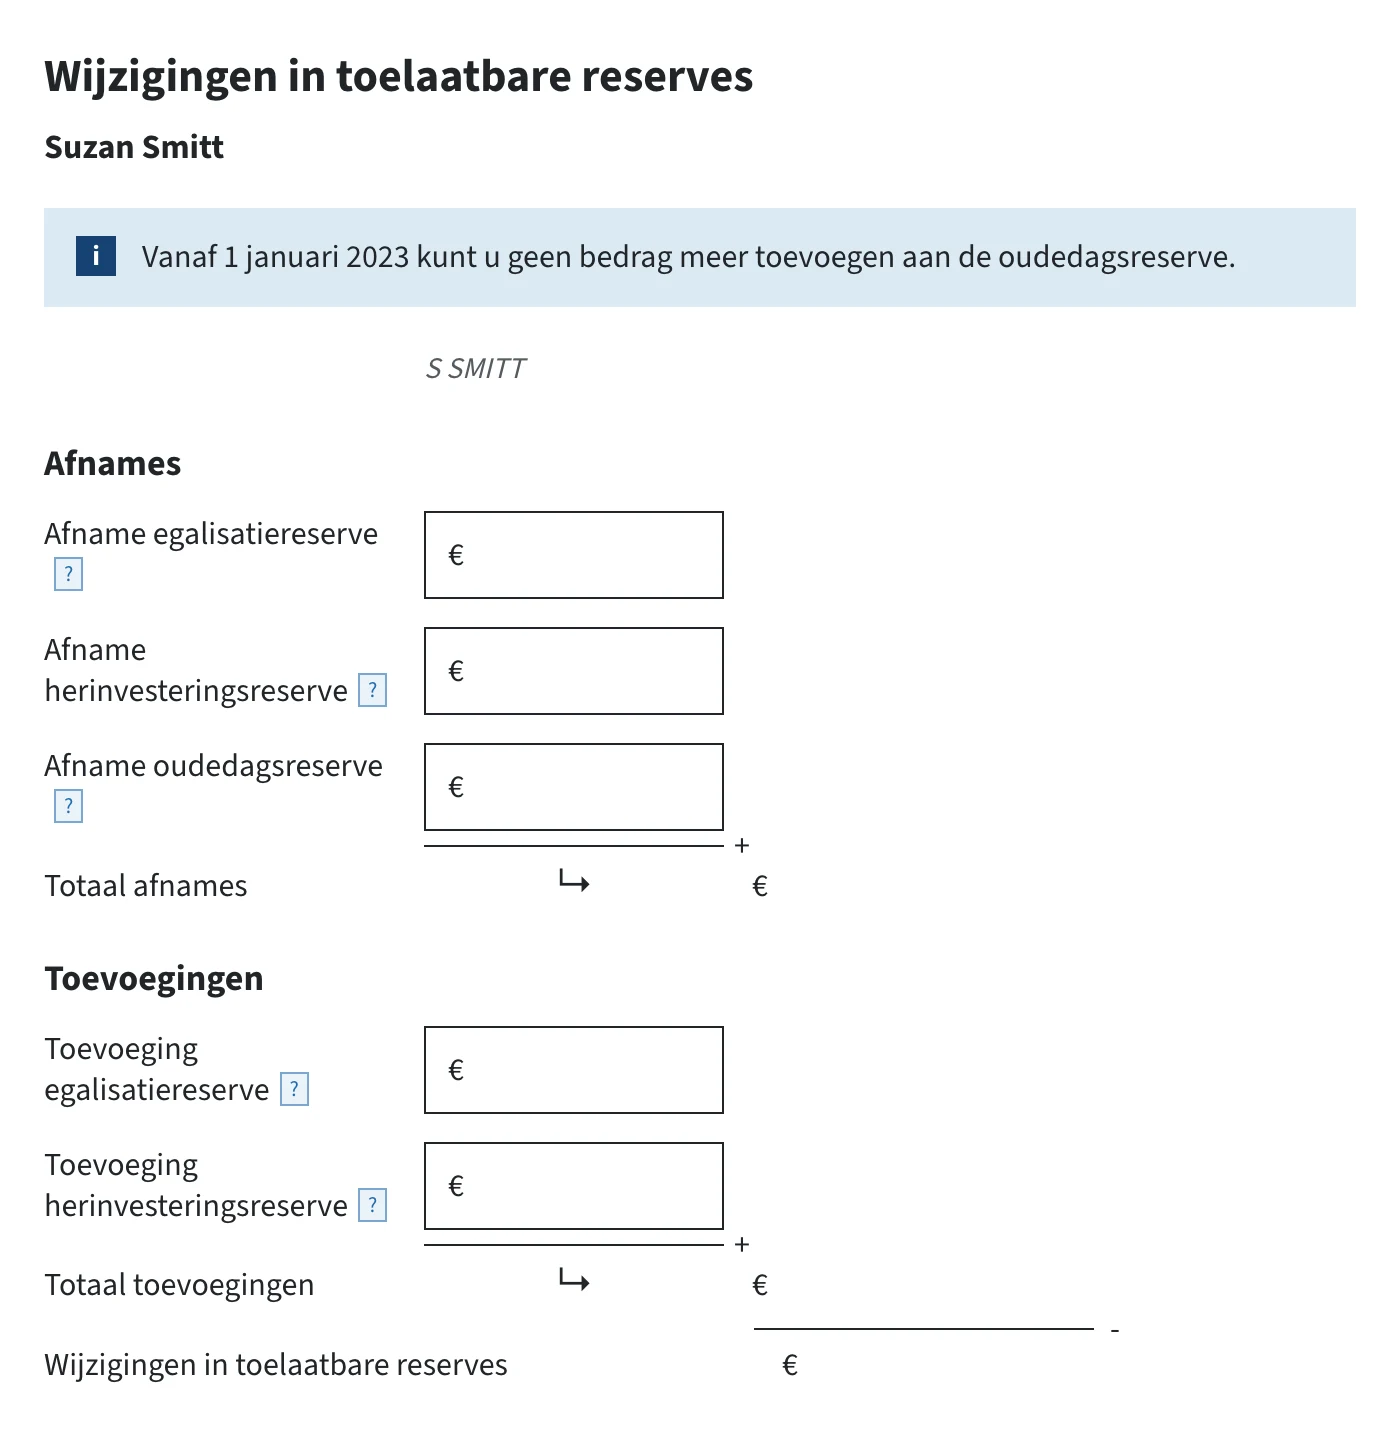
Het scherm heeft twee blokken: eerst de afnames, dan de toevoegingen. Onderaan trekt het formulier de toevoegingen van de afnames af.
Waarom er drie afnames zijn en maar twee toevoegingen
Dat valt op zodra je het scherm ziet, en het formulier legt het bovenaan zelf uit: “Vanaf 1 januari 2023 kunt u geen bedrag meer toevoegen aan de oudedagsreserve.”
De oudedagsreserve (de FOR) is afgeschaft voor nieuwe toevoegingen. Had je op 31 december 2022 al een reserve opgebouwd, dan mag die blijven staan tot je hem afwikkelt, en tot die tijd kun je hem alleen nog laten afnemen. Daarom staat Afname oudedagsreserve er wel en Toevoeging oudedagsreserve niet.

Afnames
Een afname betekent dat er geld uit de reserve terug in je winst valt. Je winst gaat er dus omhoog van.
- Afname egalisatiereserve. Je had geld gereserveerd voor een grote onderhoudsuitgave die eens in de zoveel jaar terugkomt, en dat onderhoud is nu gedaan. Het gereserveerde bedrag valt vrij.
- Afname herinvesteringsreserve. Je had de boekwinst op een verkocht bedrijfsmiddel gereserveerd om iets nieuws te kopen. Koop je dat nieuwe bedrijfsmiddel, dan haal je de reserve eraf. Lees hoe dat werkt bij bedrijfsmiddel verkopen. Loopt de termijn van drie jaar af zonder dat je hebt geherinvesteerd, dan valt de reserve alsnog vrij en komt het bedrag ook hier te staan.
- Afname oudedagsreserve. Je oudedagsreserve is kleiner geworden, bijvoorbeeld omdat je een lijfrente hebt gekocht of omdat je met je onderneming bent gestopt.
Onder de drie velden telt het formulier ze op tot Totaal afnames.
Toevoegingen
Een toevoeging betekent dat je een deel van je winst opzij zet. Je winst gaat er dus omlaag van.
- Toevoeging egalisatiereserve. Je zet geld apart voor groot onderhoud dat eraan komt. Voorwaarde is dat het om een uitgave gaat die periodiek terugkeert en die je redelijkerwijs kunt begroten.
- Toevoeging herinvesteringsreserve. Je hebt een bedrijfsmiddel verkocht met boekwinst en zet die boekwinst apart om binnen drie jaar iets nieuws te kopen. Vul je hier een bedrag in, dan zie je diezelfde reserve terug op je balans passiva, waar het formulier een specificatie per verkocht bedrijfsmiddel vraagt.
Daaronder staat Totaal toevoegingen.
De uitkomst en waar die terechtkomt
Onderaan trekt het formulier de toevoegingen van de afnames af. Wat eruit komt heet Wijzigingen in toelaatbare reserves en gaat naar het scherm Fiscalewinstberekening, waar het bij je winst wordt opgeteld.
Een rekenvoorbeeld. Stel dat je een bedrijfsmiddel hebt verkocht met € 6.500 boekwinst en die apart zet, en dat je tegelijk € 4.200 uit een oudere herinvesteringsreserve gebruikt voor een nieuwe aanschaf:
| Regel op het scherm | Bedrag |
|---|---|
| Totaal afnames | 4.200 |
| Totaal toevoegingen | - 6.500 |
| Wijzigingen in toelaatbare reserves | -2.300 |
De uitkomst is negatief, dus je fiscale winst gaat met € 2.300 omlaag. Zet je meer opzij dan er vrijvalt, dan is dat altijd zo; valt er meer vrij dan je opzij zet, dan gaat je winst omhoog.
Wat jortt hiervoor levert
Niets, en dat is met opzet. Het rapport Aangifte inkomstenbelasting (IB) kent de standen van je reserves, want die staan op je balans, maar niet de wijzigingen erin. Dit scherm vul je dus zelf in, aan de hand van je balans van dit jaar en die van vorig jaar: het verschil tussen die twee standen is de afname of de toevoegingen die je hier opgeeft.
Veelgestelde vragen over wijzigingen in toelaatbare reserves
Heb je een vraag? Wij hebben de antwoorden!
Wat vul je in bij Wijzigingen in toelaatbare reserves?
Wat er dit jaar in je fiscale reserves is gebeurd: de afnames in het bovenste blok en de toevoegingen in het onderste. Het formulier trekt de toevoegingen van de afnames af en stuurt die uitkomst door naar het scherm Fiscalewinstberekening, waar hij bij je winst wordt opgeteld. Heb je geen reserves op je balans, dan blijft dit scherm leeg.
Waarom staan er drie afnames en maar twee toevoegingen?
Omdat je sinds 1 januari 2023 niets meer aan de oudedagsreserve mag toevoegen. Het formulier meldt dat bovenaan het scherm. Een reserve die je voor die datum hebt opgebouwd mag blijven staan tot je hem afwikkelt, en tot die tijd kan hij alleen nog afnemen. Daarom is er wel een veld Afname oudedagsreserve en geen veld Toevoeging oudedagsreserve.
Verhoogt of verlaagt een afname mijn winst?
Een afname verhoogt je winst: er valt geld uit de reserve terug in je winst. Een toevoeging verlaagt je winst, want je zet een deel van je winst opzij. Onderaan het scherm worden de toevoegingen van de afnames afgetrokken; is de uitkomst negatief, dan gaat je fiscale winst omlaag.
Wanneer neemt mijn herinvesteringsreserve af?
Op twee momenten. Koop je het nieuwe bedrijfsmiddel waarvoor je de reserve had gevormd, dan haal je de reserve van de aanschafwaarde af en neemt hij af. En loopt de termijn van drie jaar af zonder dat je hebt geherinvesteerd, dan valt de reserve alsnog vrij; ook dan vul je het bedrag hier in.
Levert jortt de bedragen voor je toelaatbare reserves?
Nee. Het rapport Aangifte inkomstenbelasting (IB) kent de standen van je reserves, want die staan op je balans, maar niet de wijzigingen erin. Dit scherm vul je zelf in aan de hand van je balans van dit jaar en die van vorig jaar: het verschil tussen die twee standen is de afname of de toevoeging.
Wat is een egalisatiereserve?
Geld dat je opzij zet voor een grote uitgave die periodiek terugkeert, zoals groot onderhoud aan een bedrijfspand. Je spreidt die kosten daarmee over de jaren in plaats van ze in een keer te nemen. Voorwaarde is dat de uitgave echt periodiek is en dat je hem redelijkerwijs kunt begroten.
Mijn oudedagsreserve is gedaald doordat ik een lijfrente kocht. Waar geef ik dat op?
Op twee plekken. De daling zelf vul je hier in bij Afname oudedagsreserve. Heb je die lijfrente via je zakelijke rekening betaald, dan tel je datzelfde bedrag ook op bij je priveonttrekkingen in geld op het scherm Priveonttrekkingen en -stortingen, want pensioen opbouwen is een priveaangelegenheid.
Ik zie in een oudere handleiding een veld Toevoeging oudedagsreserve. Klopt dat?
Dat gaat over een boekjaar tot en met 2022. In het huidige formulier bestaat dat veld niet meer, omdat toevoegen aan de oudedagsreserve sinds 1 januari 2023 niet meer mag.