
Winst-en-verliesrekening in de ib-aangifte: elk invulveld uitgelegd
Bij Winst-en-verliesrekening in de aangifte inkomstenbelasting geef je op wat je onderneming in het boekjaar heeft verdiend en wat het heeft gekost. Het scherm bestaat uit acht blokken en vraagt per regel één bedrag; het formulier rekent de subtotalen en het saldo winst-en-verliesrekening zelf uit. Dat saldo is de winst waarover je inkomstenbelasting betaalt. Op deze pagina staat per invulveld wat er in hoort. Werk je met boekhoudprogramma jortt, dan staan alle regels in dezelfde volgorde klaar in het rapport Aangifte inkomstenbelasting (IB) en typ je de bedragen alleen over.
De schermen op deze pagina komen uit het voorbeeld van Suzan Smitt, zzp’er met een eenmanszaak die websites ontwerpt. Haar cijfers sluiten over de hele pagina op elkaar aan, zodat je elk tussentotaal kunt narekenen.

Opbrengsten
Alles wat je onderneming heeft verdiend, exclusief btw.
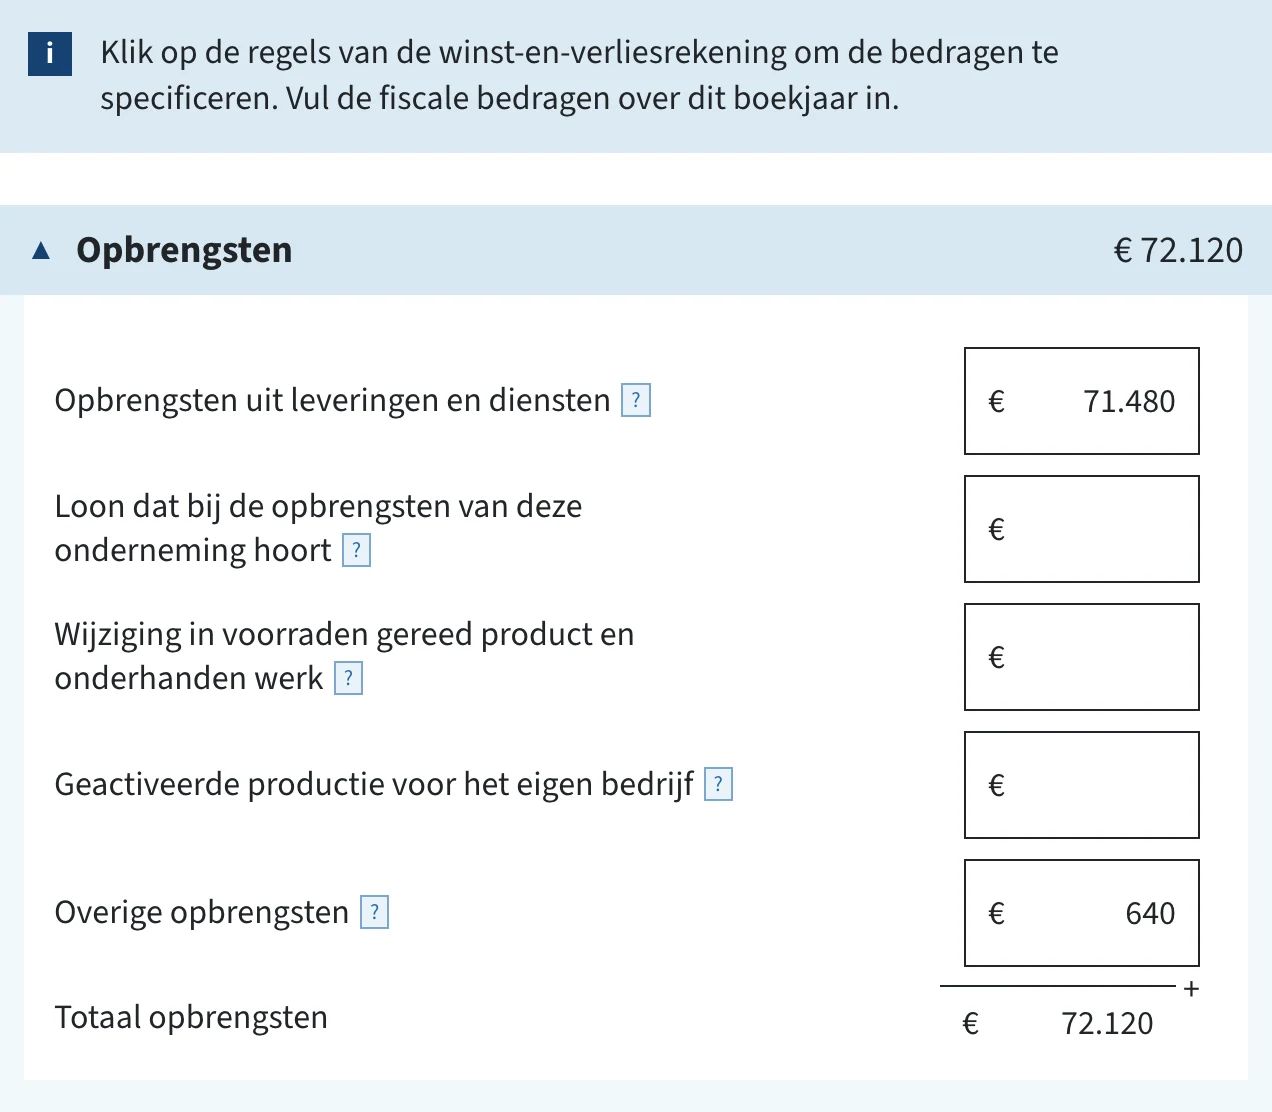
Neem de opbrengsten over van het rapport Aangifte inkomstenbelasting (IB) 2025 uit jortt:
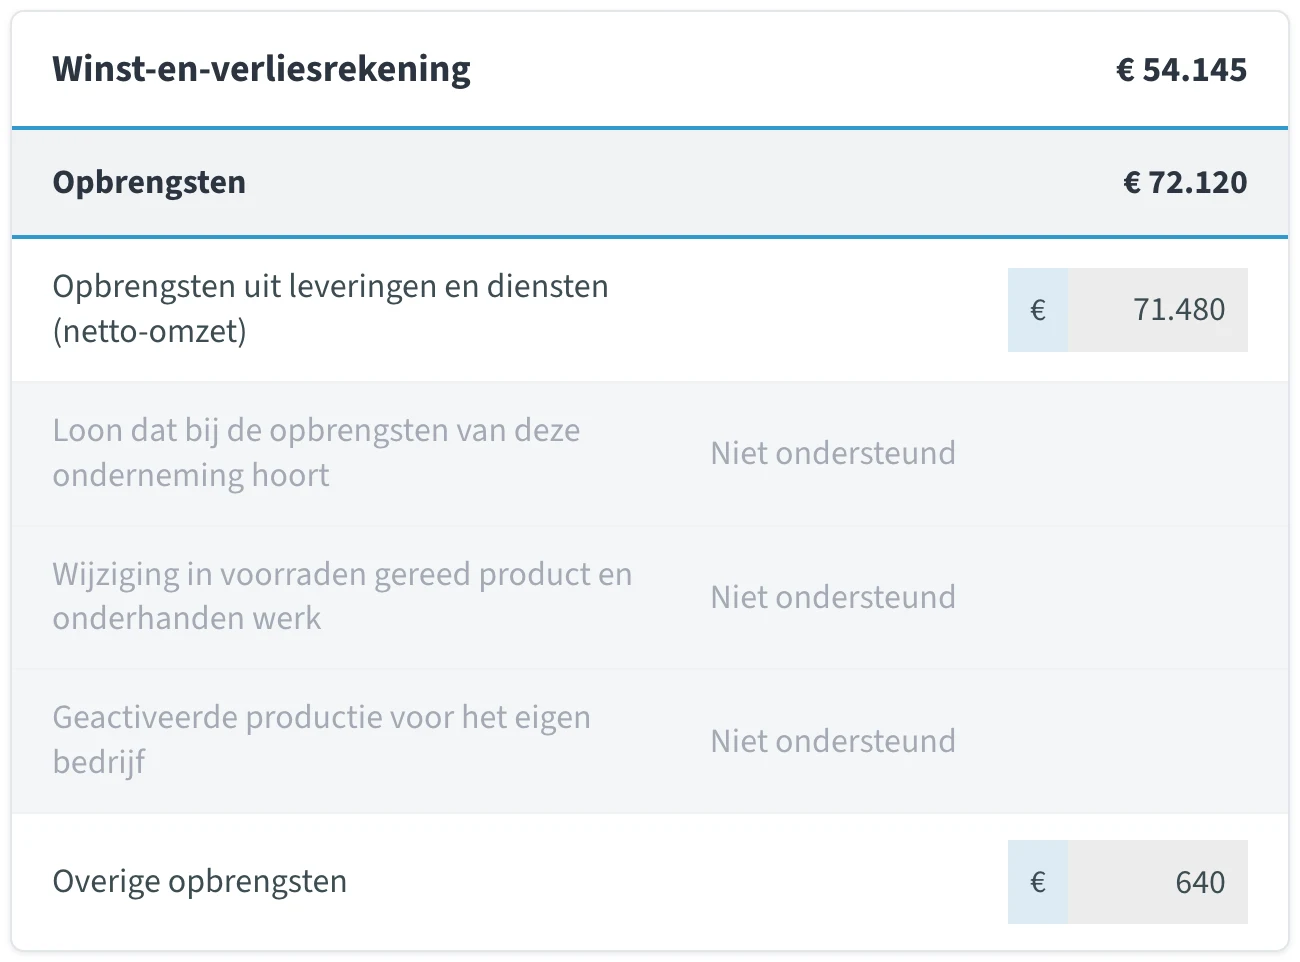
- Opbrengsten uit leveringen en diensten. Wat je hebt gefactureerd voor je gewone werk. In jortt heet deze regel Opbrengsten uit leveringen en diensten (netto-omzet) en bestaat het bedrag uit je gefactureerde omzet en je diverse omzet.
- Loon dat bij de opbrengsten van deze onderneming hoort. Loon uit dienstbetrekking dat fiscaal bij de winst van je onderneming hoort in plaats van bij je inkomsten uit loondienst. Dat is ongebruikelijk; de Belastingdienst zegt er zelf bij dat het maar in een klein aantal situaties mag. In jortt staat hier Niet ondersteund.
- Wijziging in voorraden gereed product en onderhanden werk. De toe- of afname van je voorraad gereed product en van je onderhanden werk. In jortt staat hier Niet ondersteund.
- Geactiveerde productie voor het eigen bedrijf. De waarde van werk dat je hebt gedaan aan een bedrijfsmiddel voor je eigen bedrijf, bijvoorbeeld een machine die je zelf hebt gebouwd. Die uren zijn dan geen kosten van dit jaar maar een bezitting op je balans. In jortt staat hier Niet ondersteund.
- Overige opbrengsten. Opbrengsten die niet bij je normale omzet horen, bijvoorbeeld een doorbelasting of een losse vergoeding.

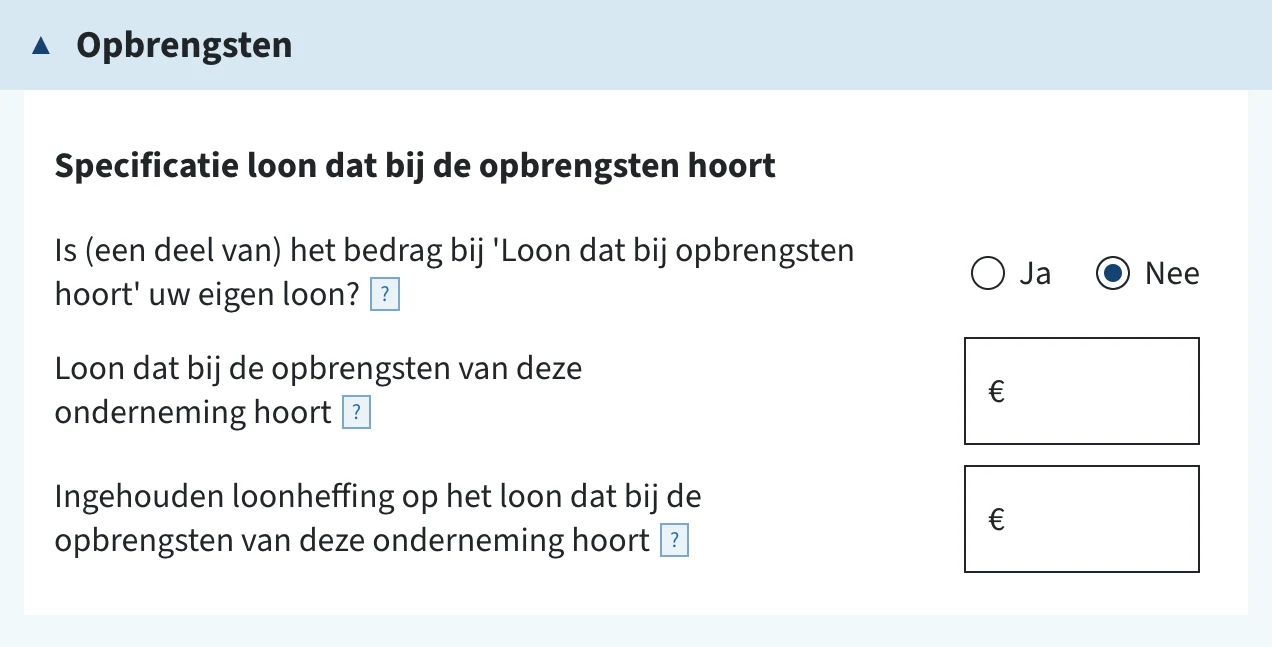
Specificatie loon dat bij de opbrengsten hoort
Vul je bij Loon dat bij de opbrengsten van deze onderneming hoort een bedrag in, dan verschijnt eronder een specificatie. Het formulier vraagt eerst of het om je eigen loon gaat, en daarna om het loon en de ingehouden loonheffing die erbij hoort. Die loonheffing verrekent de Belastingdienst later met je aanslag, dus laat hem niet weg.
Inkoopkosten, uitbesteed werk en andere externe kosten
De kosten die direct in je omzet zitten. In jortt staan ze in de categorie Inkoop.
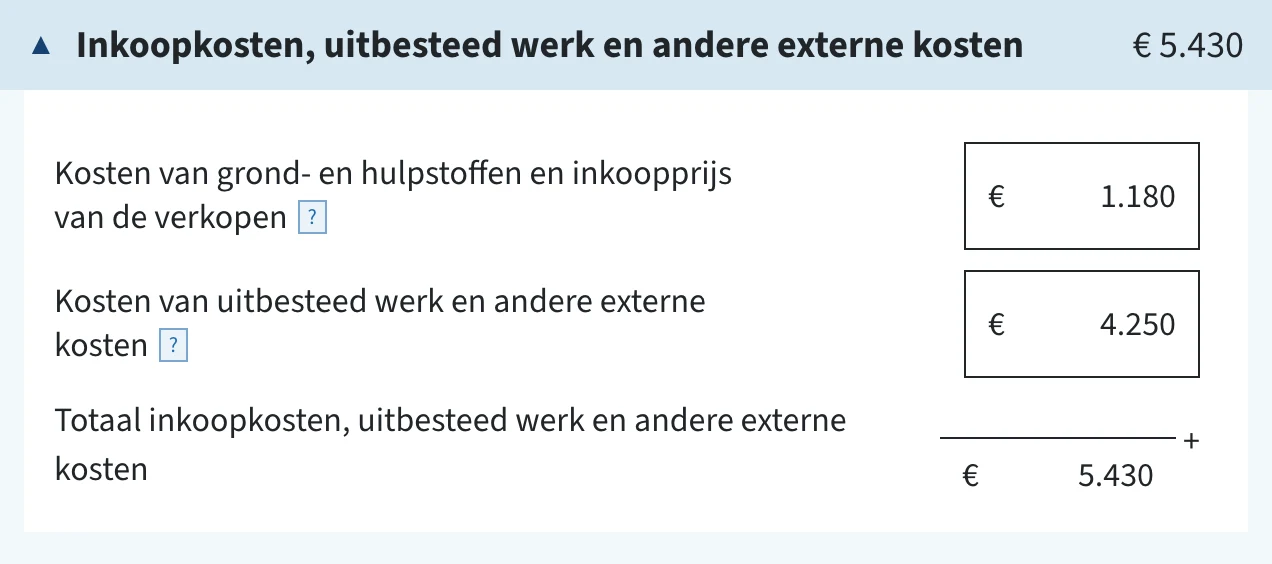
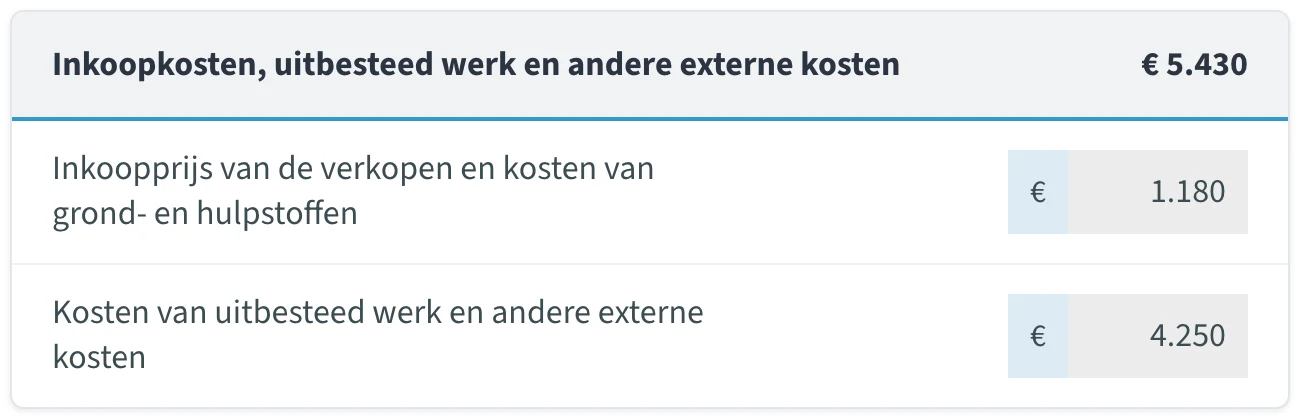
- Kosten van grond- en hulpstoffen en inkoopprijs van de verkopen. Wat je hebt betaald voor de goederen die je hebt doorverkocht, plus je grond- en hulpstoffen. In jortt is dit de subcategorie Inkoop materiaal. Let op dat jortt de woorden omdraait: daar heet de regel Inkoopprijs van de verkopen en kosten van grond- en hulpstoffen. Het is hetzelfde bedrag.
- Kosten van uitbesteed werk en andere externe kosten. Werk dat je door een ander hebt laten doen voor een opdracht van je klant, bijvoorbeeld een zzp’er die je hebt ingehuurd. In jortt is dit de subcategorie Uitbesteed werk.
Personeelskosten
Alle kosten van je personeel. Heb je geen personeel, dan blijft dit hele blok leeg.
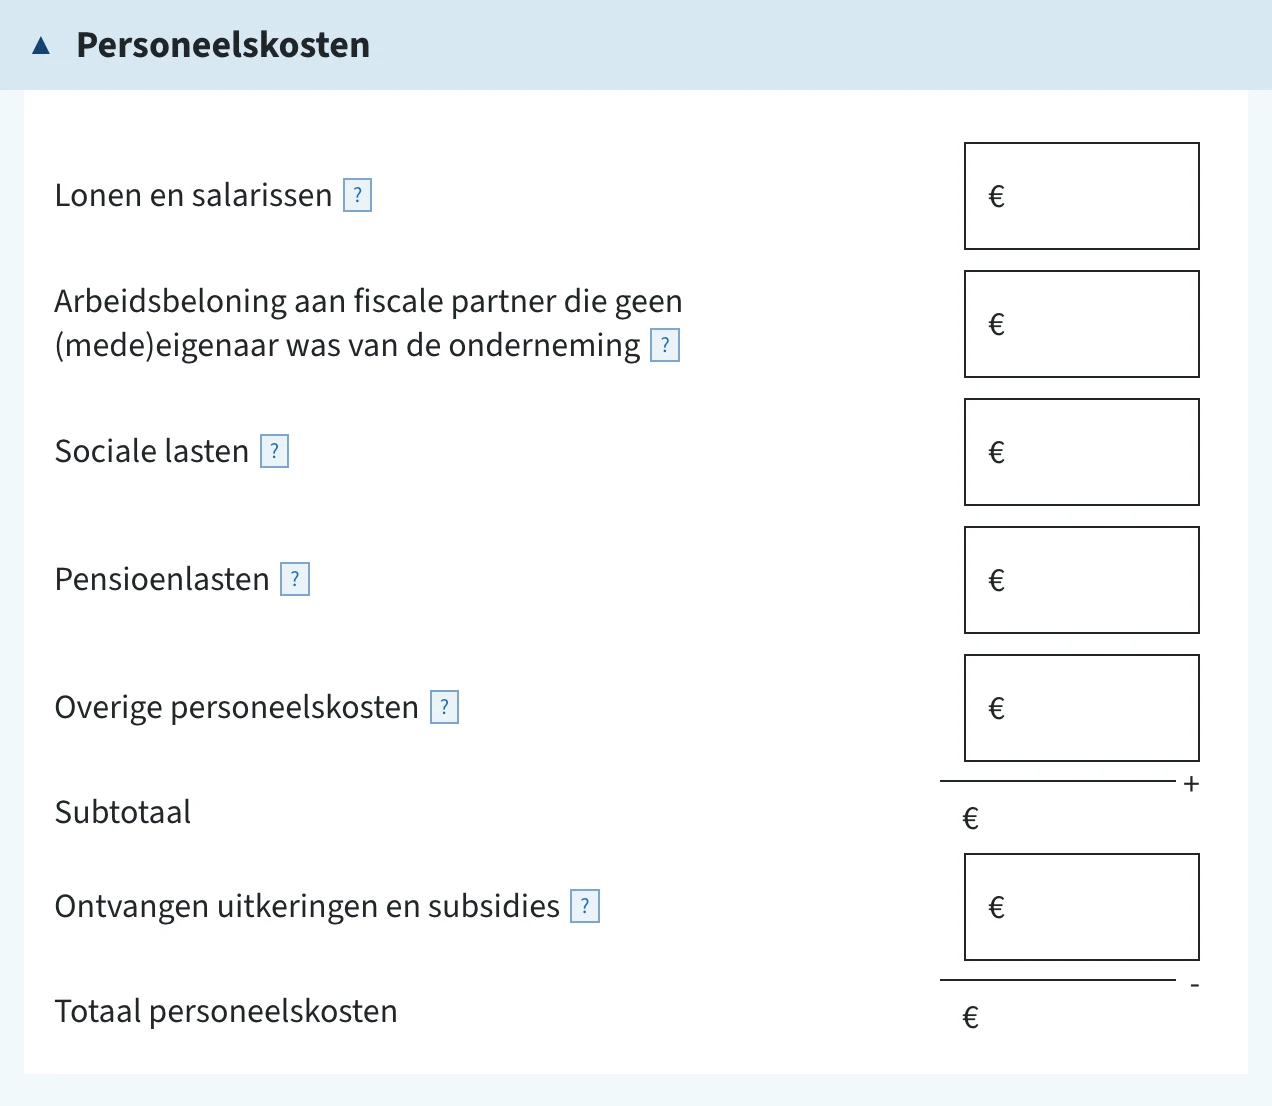
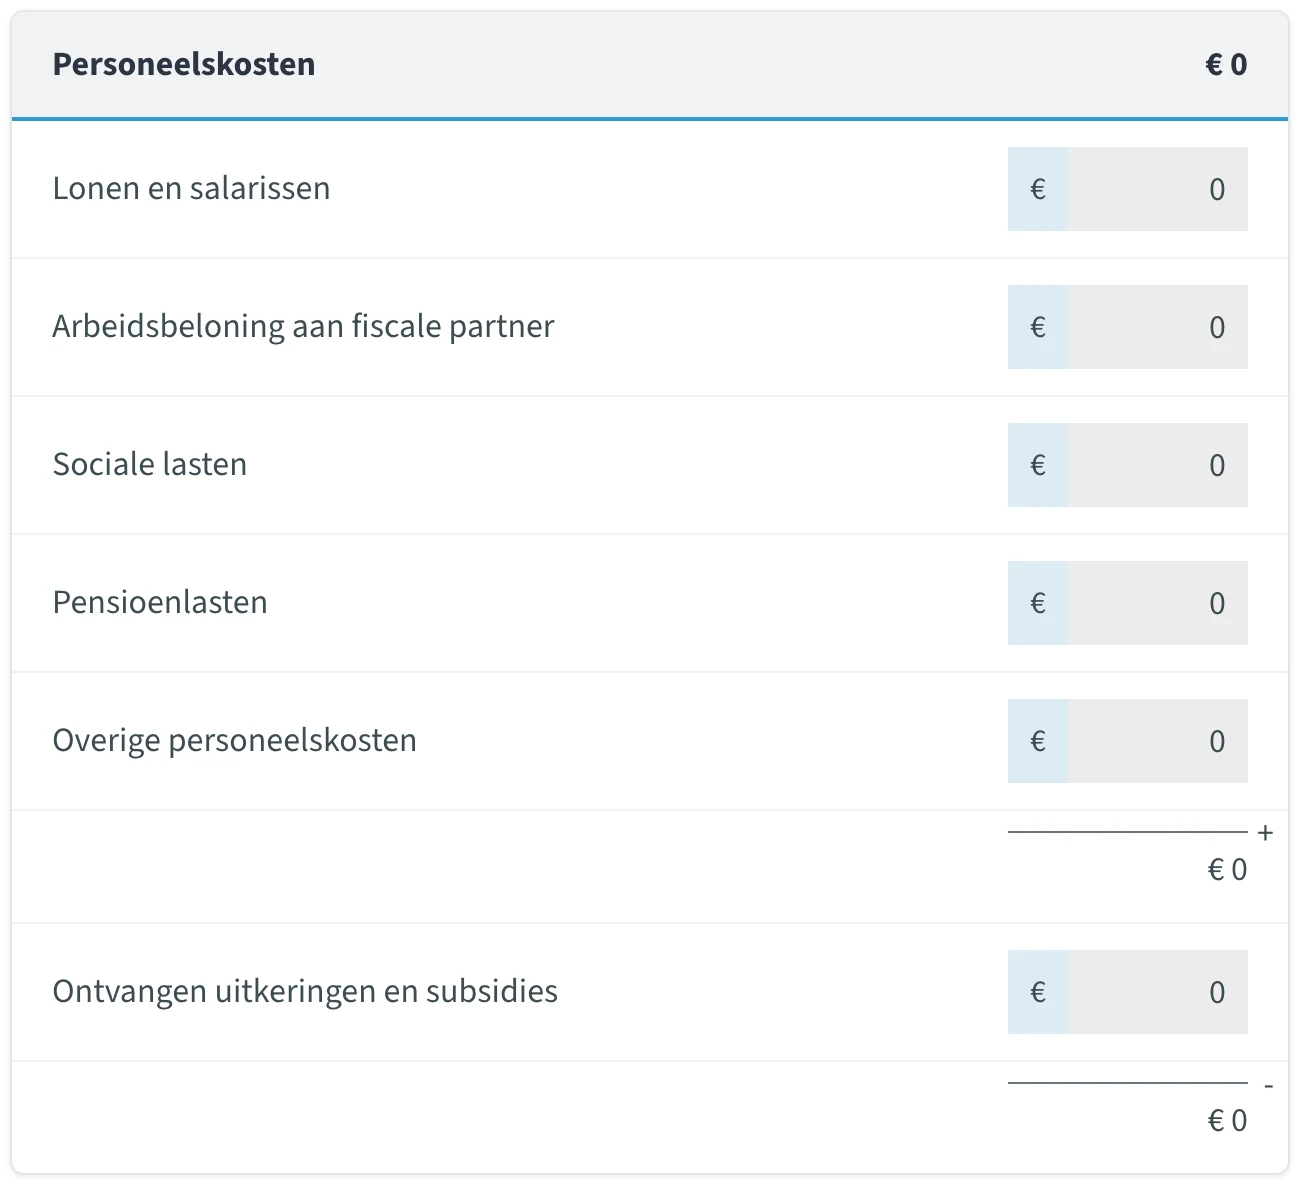
- Lonen en salarissen. Het brutoloon van al je medewerkers over het boekjaar, inclusief vakantiegeld en een eventuele bijtelling. Draai je de salarisadministratie in jortt, dan komt dit bedrag rechtstreeks uit je loonboekingen.
- Arbeidsbeloning aan fiscale partner die geen (mede)eigenaar was van de onderneming. De beloning die je aan je fiscale partner betaalt voor werk in je onderneming, terwijl die partner zelf geen mede-eigenaar is. Dit veld staat alleen in de ib-aangifte. Is je partner wel mede-eigenaar, dan verdeel je de winst en hoort er niets in dit veld.
- Sociale lasten. De premies die je als werkgever betaalt over dat loon.
- Pensioenlasten. De pensioenpremies die je voor je personeel afdraagt.
- Overige personeelskosten. De rest van je personeelskosten, bijvoorbeeld reiskostenvergoedingen, arbodienst, opleidingen of kerstpakketten.
- Ontvangen uitkeringen en subsidies. Bedragen die je loonkosten verlagen, zoals een uitkering van het UWV bij ziekte of een loonkostensubsidie. Het formulier telt eerst de loonkosten op tot een Subtotaal en trekt dit bedrag er daarna van af.
Afschrijvingen
De waardevermindering van je bedrijfsmiddelen over dit jaar. Verdeeld over dezelfde soorten als op je balans. Jortt verwerkt afschrijvingen automatisch zodra je een bedrijfsmiddel hebt toegevoegd, dus deze bedragen staan kant-en-klaar in het rapport.
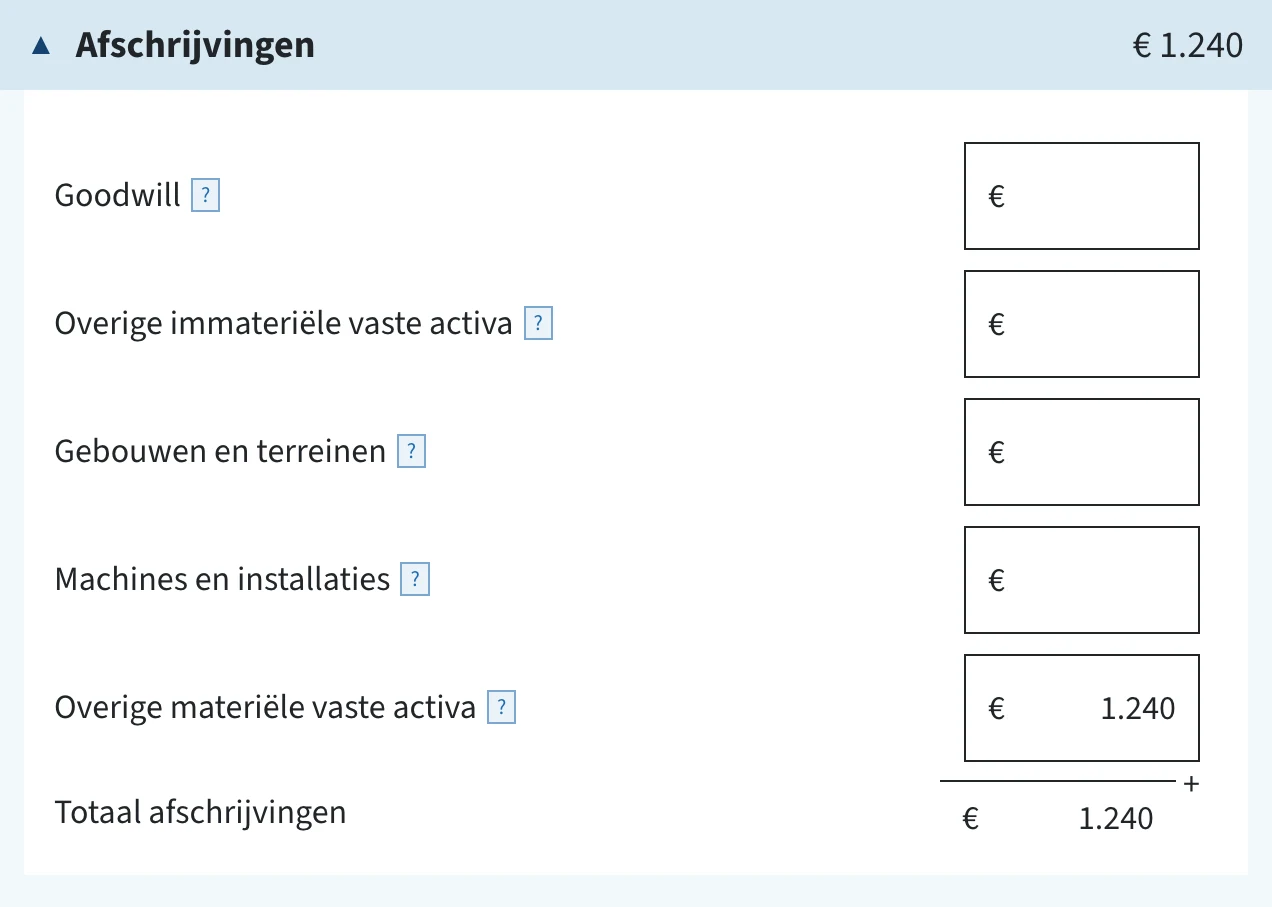
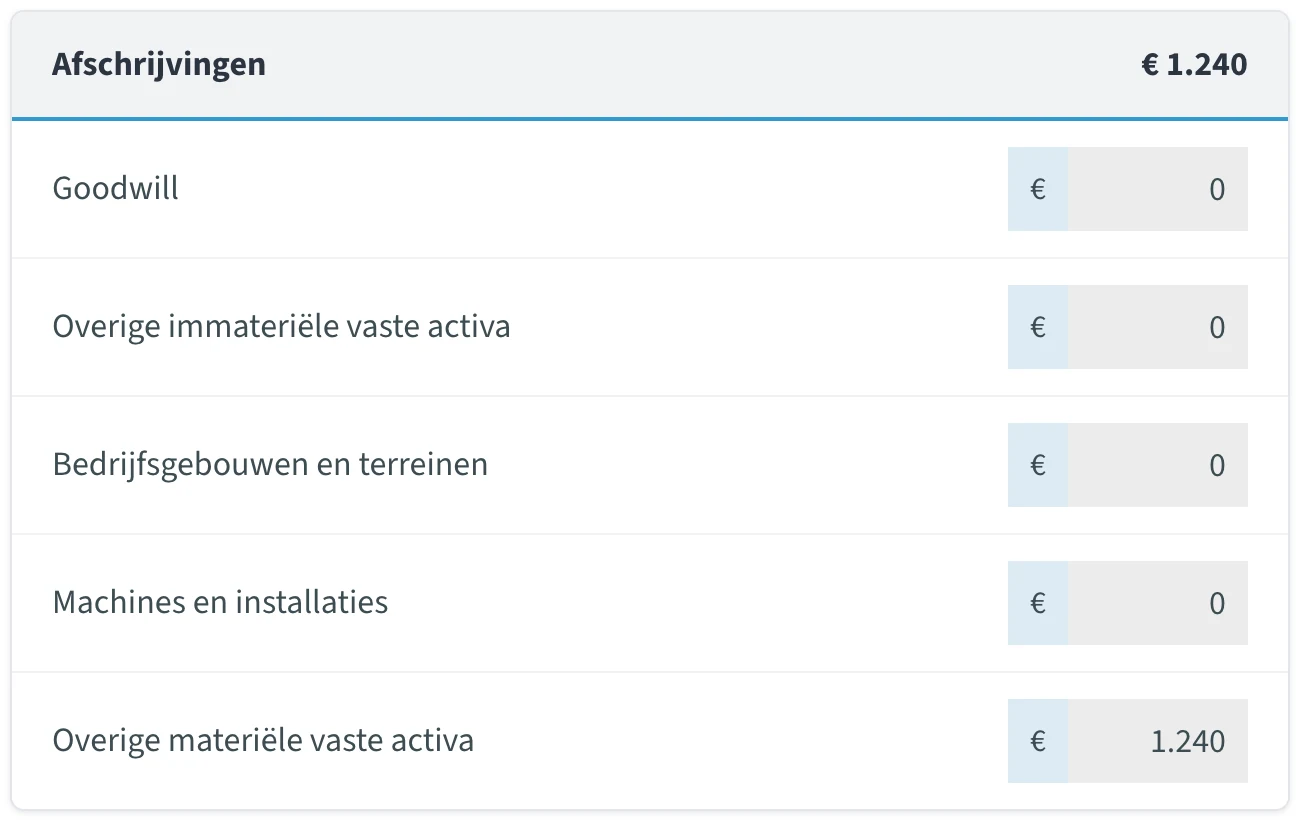
- Goodwill. De afschrijving op gekochte goodwill, maximaal 10% van de aanschafwaarde per jaar.
- Overige immateriële vaste activa. De afschrijving op je niet-tastbare bedrijfsmiddelen, zoals gekochte software of een licentie.
- Gebouwen en terreinen. De afschrijving op je bedrijfspand. Op grond schrijf je niet af. In jortt heet deze regel Bedrijfsgebouwen en terreinen.
- Machines en installaties. De afschrijving op je machines en installaties.
- Overige materiële vaste activa. De afschrijving op de rest: inventaris, computers, gereedschap en je bedrijfsauto. Voor de meeste ondernemers is dit de enige regel met een bedrag.
Specificatie afschrijvingen op gebouwen en terreinen
Vul je bij Gebouwen en terreinen een bedrag in, dan vraagt het formulier eronder hoe dat bedrag is opgebouwd. De vier regels samen moeten precies gelijk zijn aan wat je bij Gebouwen en terreinen hebt ingevuld.
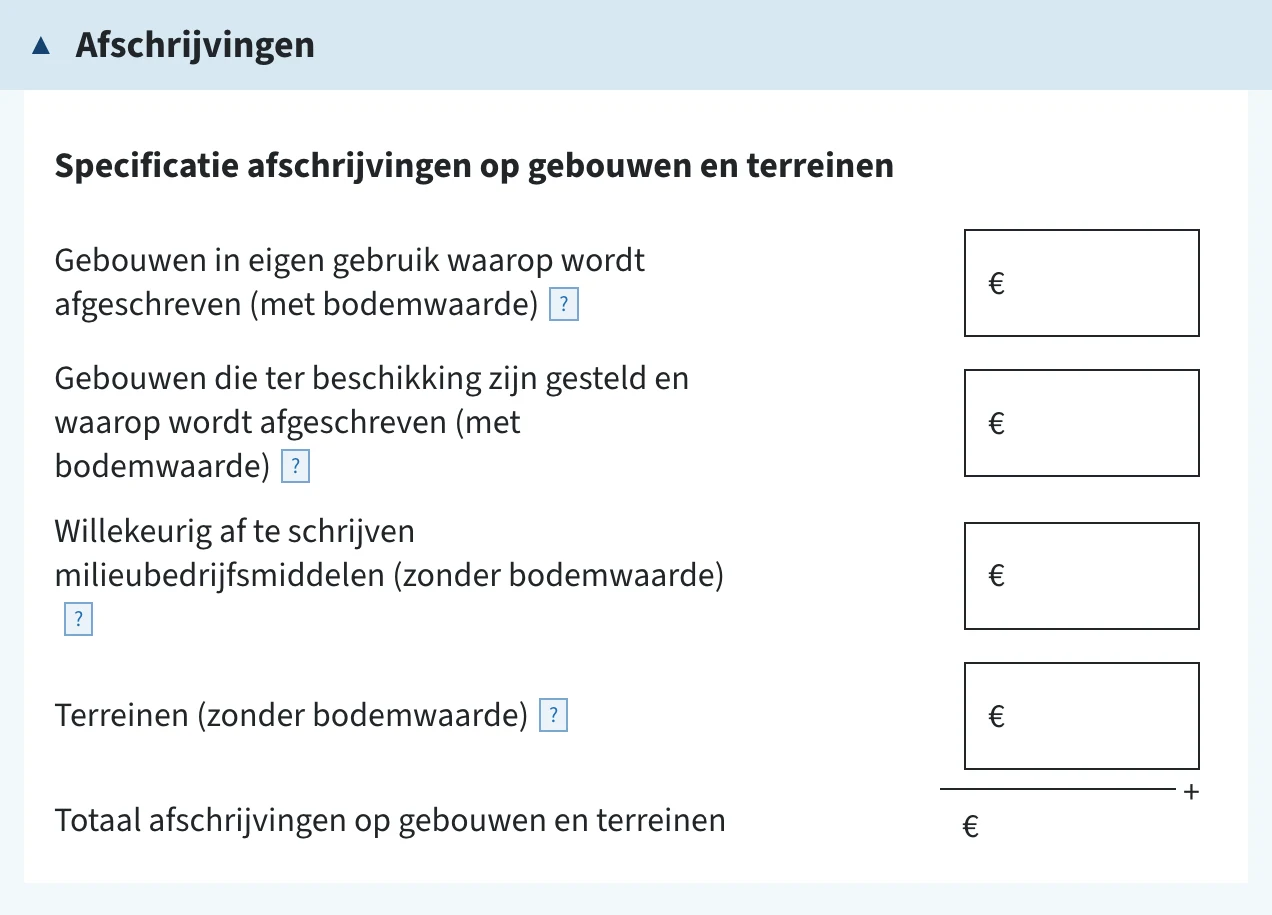
- Gebouwen in eigen gebruik waarop wordt afgeschreven (met bodemwaarde). Het pand waar je zelf in werkt. Je mag afschrijven tot de bodemwaarde, en die is 100% van de WOZ-waarde.
- Gebouwen die ter beschikking zijn gesteld en waarop wordt afgeschreven (met bodemwaarde). Een pand dat je verhuurt of anderszins aan een ander in gebruik geeft. Ook hier geldt een bodemwaarde.
- Willekeurig af te schrijven milieubedrijfsmiddelen (zonder bodemwaarde). Bedrijfsmiddelen op de Milieulijst waarvoor je willekeurig mag afschrijven, dus sneller dan volgens het vaste schema. Hiervoor geldt geen bodemwaarde.
- Terreinen (zonder bodemwaarde). Het deel dat op de grond slaat. Op grond zelf schrijf je niet af, maar bijvoorbeeld op een verharding of een aangelegde weg wel.
Waardeveranderingen
Een waardedaling die je in één keer neemt, en dus geen afschrijving volgens een vast schema.
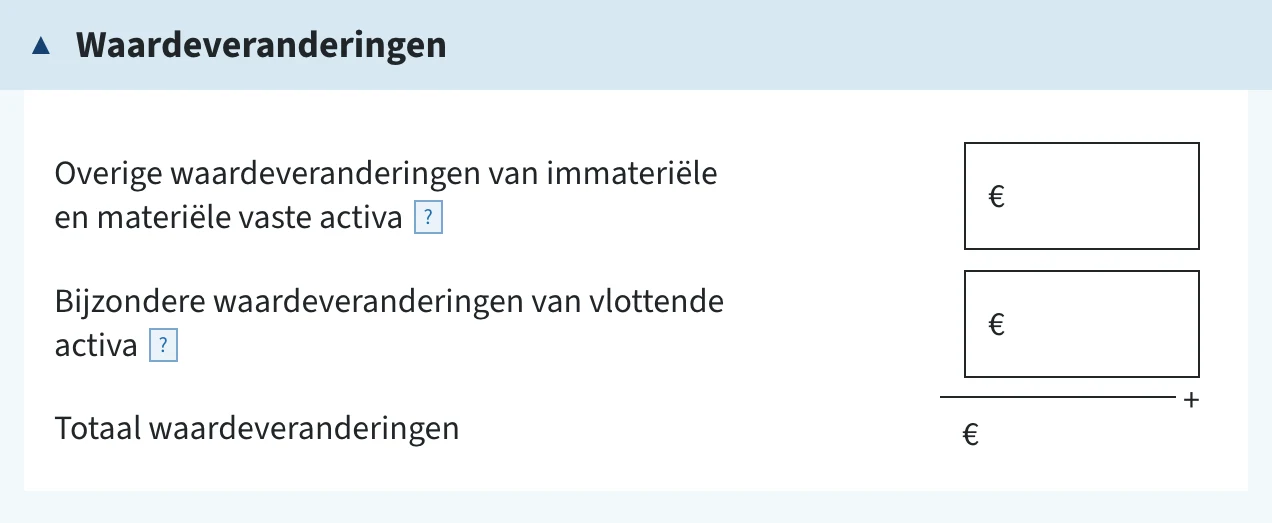
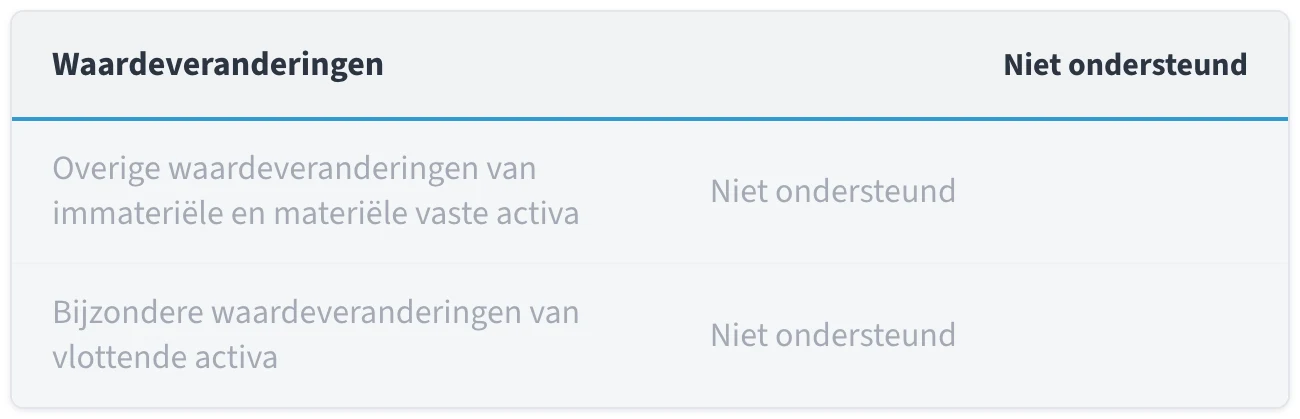
- Overige waardeveranderingen van immateriële en materiële vaste activa. Bijvoorbeeld een machine die door schade in één keer veel minder waard is geworden.
- Bijzondere waardeveranderingen van vlottende activa. Bijvoorbeeld voorraad die je moet afwaarderen omdat je hem niet meer voor de inkoopprijs kwijtraakt.
In het jortt-rapport staat bij dit hele blok Niet ondersteund. Heb je zo’n afwaardering wel, dan bepaal je het bedrag zelf.
Overige bedrijfskosten
De kosten van het bedrijf zelf. In jortt staan deze bij Overige kosten.
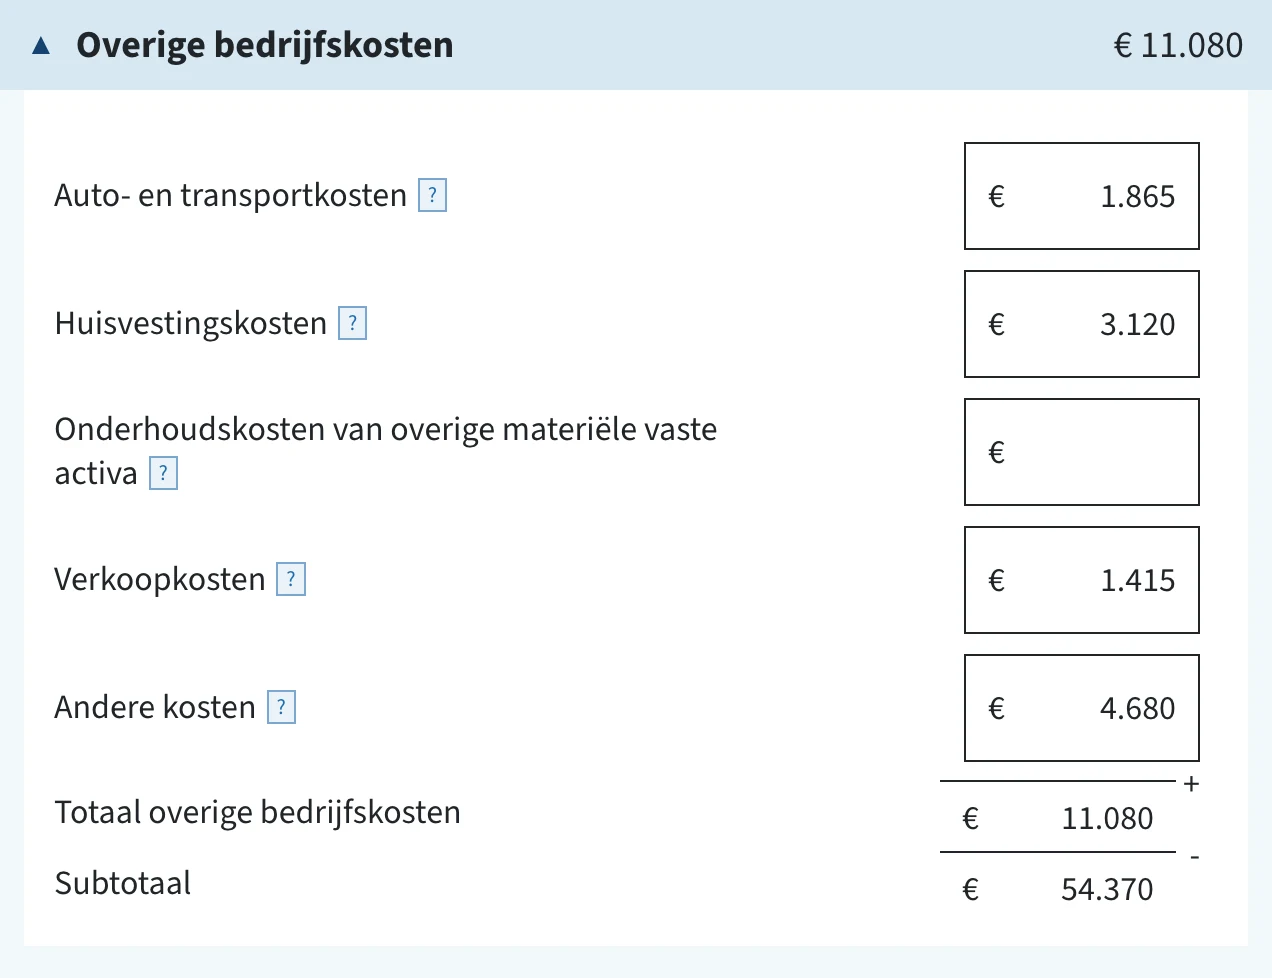
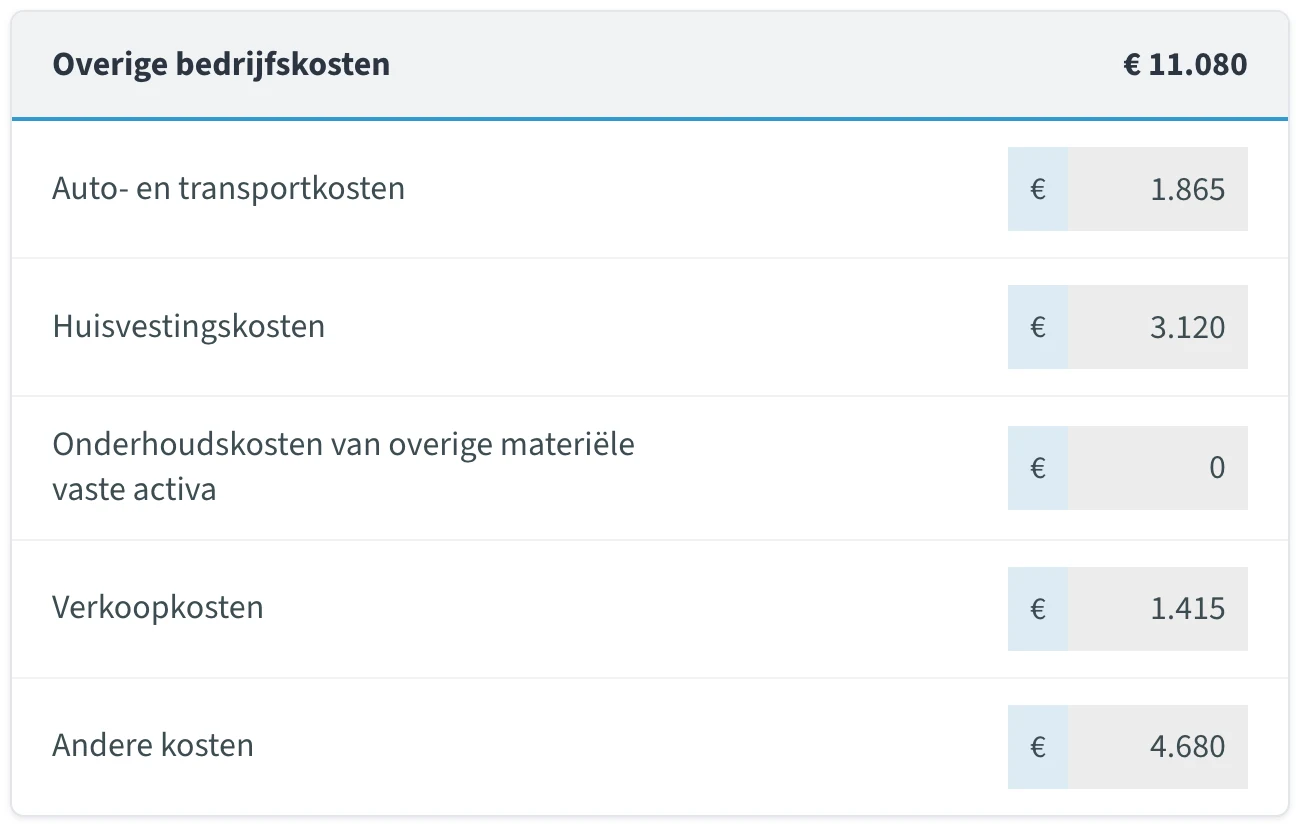
- Auto- en transportkosten. Brandstof, onderhoud, verzekering, wegenbelasting en leasekosten van je bedrijfsauto, en je zakelijke reiskosten met het openbaar vervoer.
- Huisvestingskosten. Huur, energie, schoonmaak en verzekering van je bedrijfsruimte, bijvoorbeeld een flexplek of een gehuurde werkruimte.
- Onderhoudskosten van overige materiële vaste activa. Onderhoud en reparatie van je inventaris, gereedschap en machines.
- Verkoopkosten. Reclame, marketing, representatie en andere kosten om aan opdrachten te komen. Let op dat representatiekosten niet volledig aftrekbaar zijn; dat corrigeer je later bij de niet-aftrekbare kosten, niet hier.
- Andere kosten. Wat overblijft: boekhouding en administratie, verzekeringen, telefoon en internet, softwareabonnementen, contributies en de inschrijving bij de KvK.
Onder dit blok telt het formulier al je kosten op en trekt die van je opbrengsten af. Dat Subtotaal is je resultaat vóór rente en bijzondere posten.
Financiële baten en lasten
De opbrengsten en kosten van het geld in je bedrijf.
Eerst de baten:
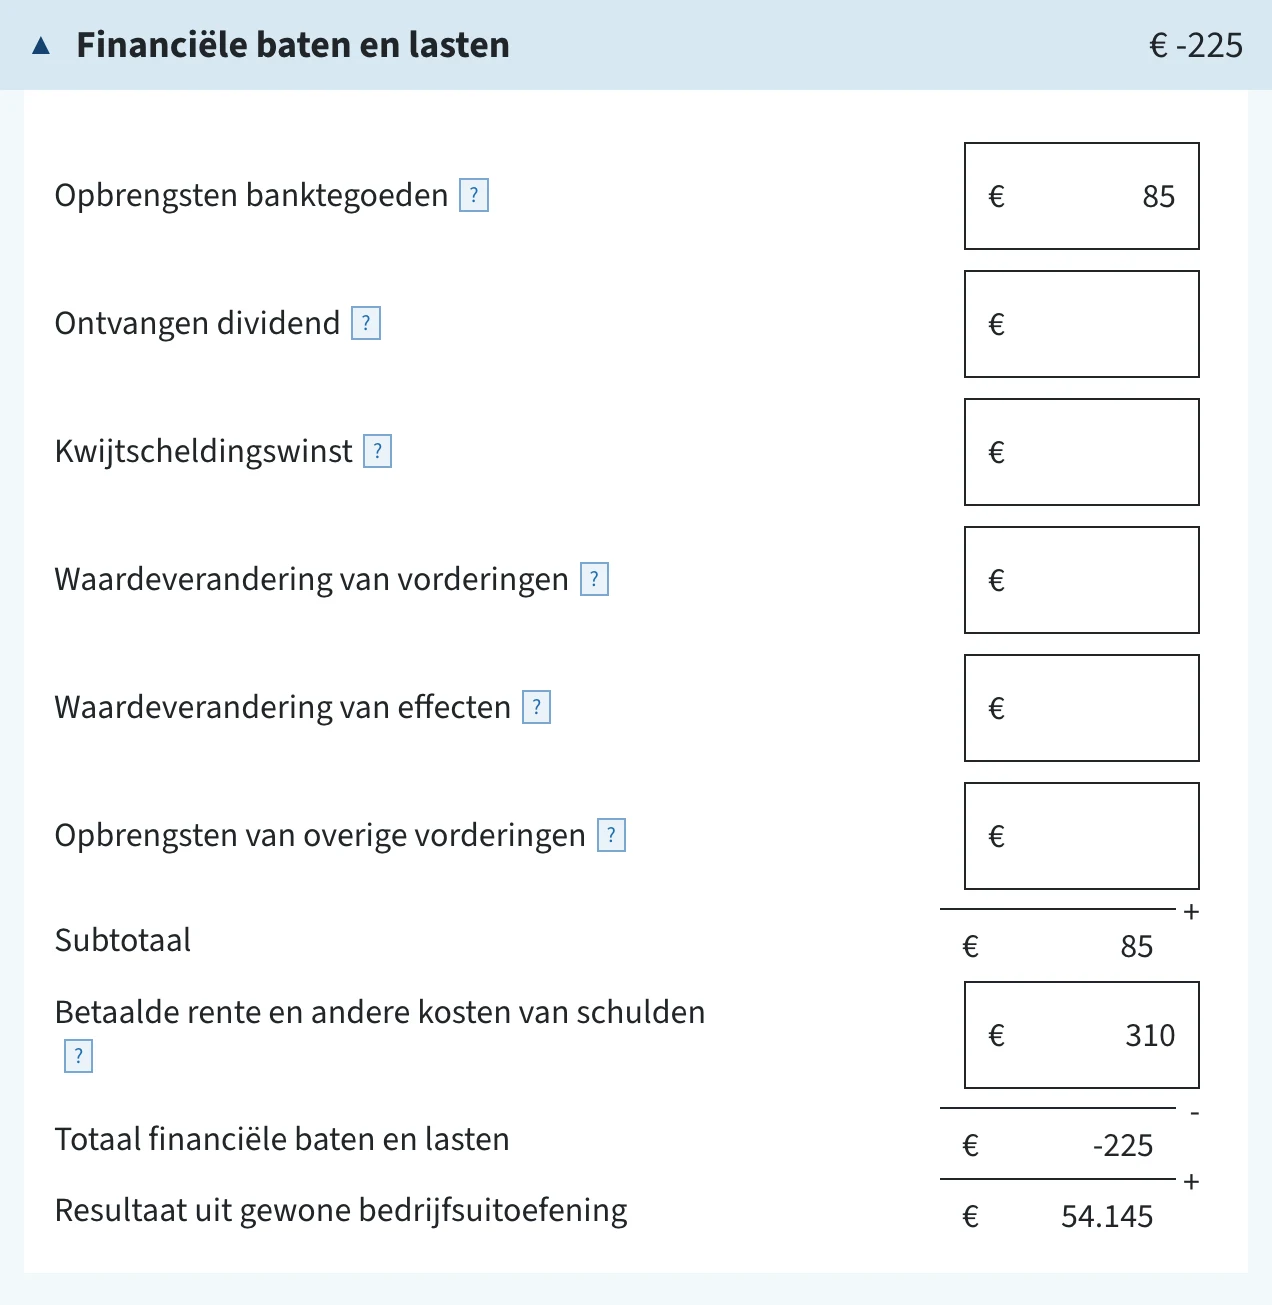
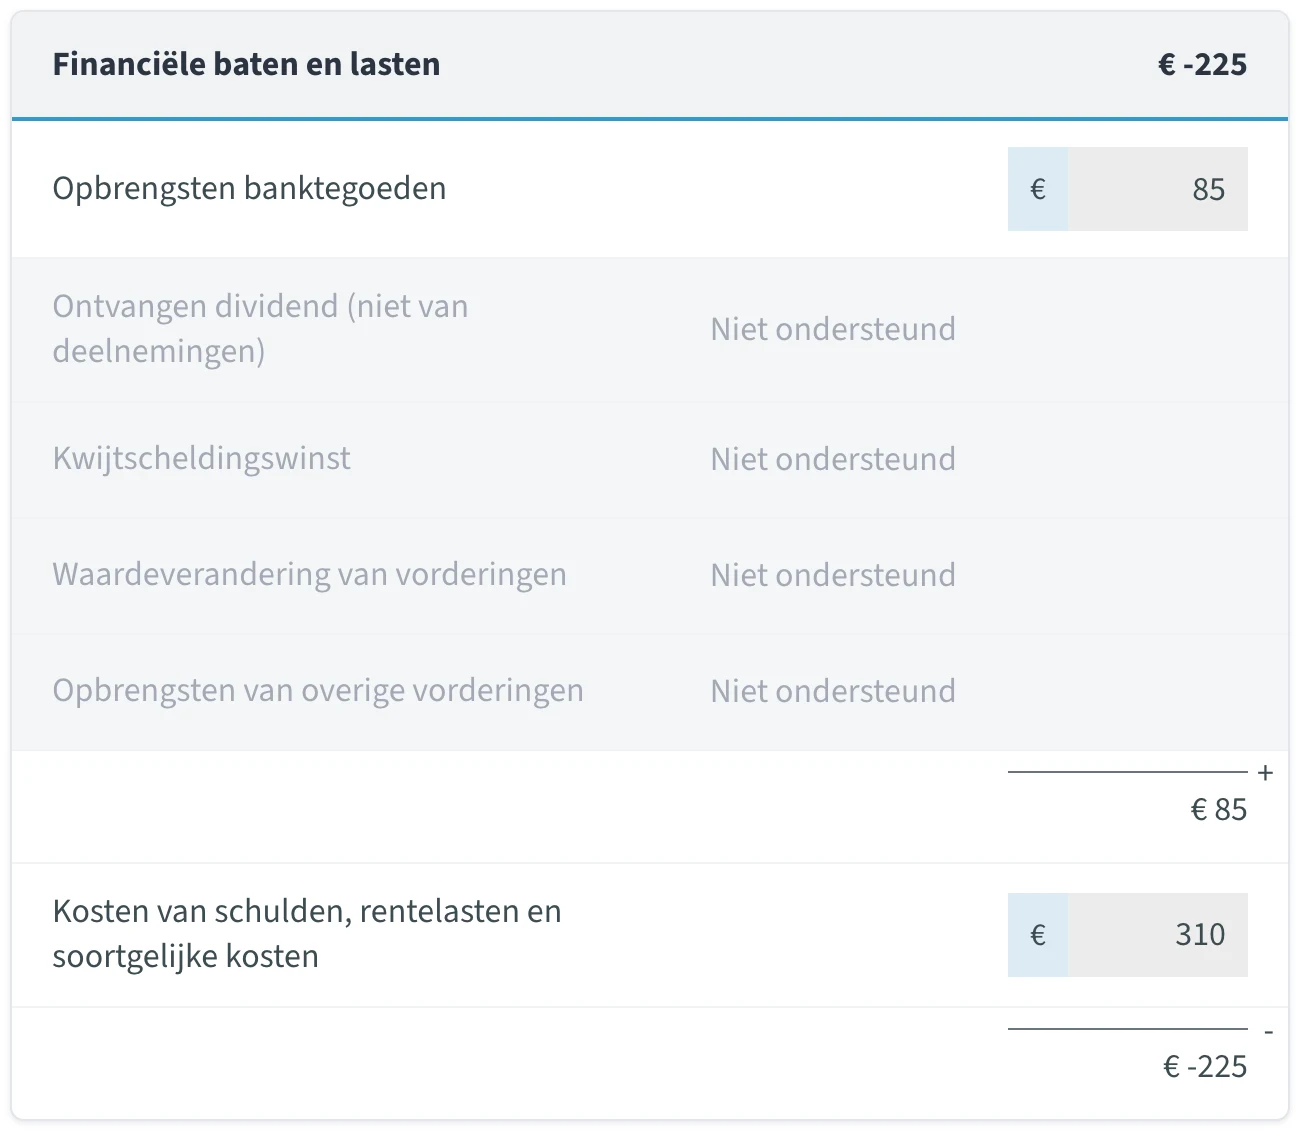
- Opbrengsten banktegoeden. De rente op je zakelijke betaal- en spaarrekeningen.
- Ontvangen dividend. Dividend op beleggingen die tot je ondernemingsvermogen horen. In jortt heet deze regel Ontvangen dividend (niet van deelnemingen).
- Kwijtscheldingswinst. Het voordeel als een schuldeiser een schuld heeft laten vervallen.
- Waardeverandering van vorderingen. Het verschil als een vordering minder waard is geworden, bijvoorbeeld een klant die niet meer betaalt of een lening in vreemde valuta.
- Waardeverandering van effecten. Koerswinst of koersverlies op je effecten.
- Opbrengsten van overige vorderingen. Rente op leningen die je aan anderen hebt verstrekt.
Daarna de lasten:
- Betaalde rente en andere kosten van schulden. De rente en aflossingskosten van je zakelijke leningen, plus je bankkosten. In jortt heet deze regel Kosten van schulden, rentelasten en soortgelijke kosten.
Het formulier trekt de lasten van de baten af en telt dat bij het subtotaal op. Zo ontstaat het resultaat uit gewone bedrijfsuitoefening.
Buitengewone baten en lasten
Opbrengsten en kosten die niets met je normale bedrijfsvoering te maken hebben.
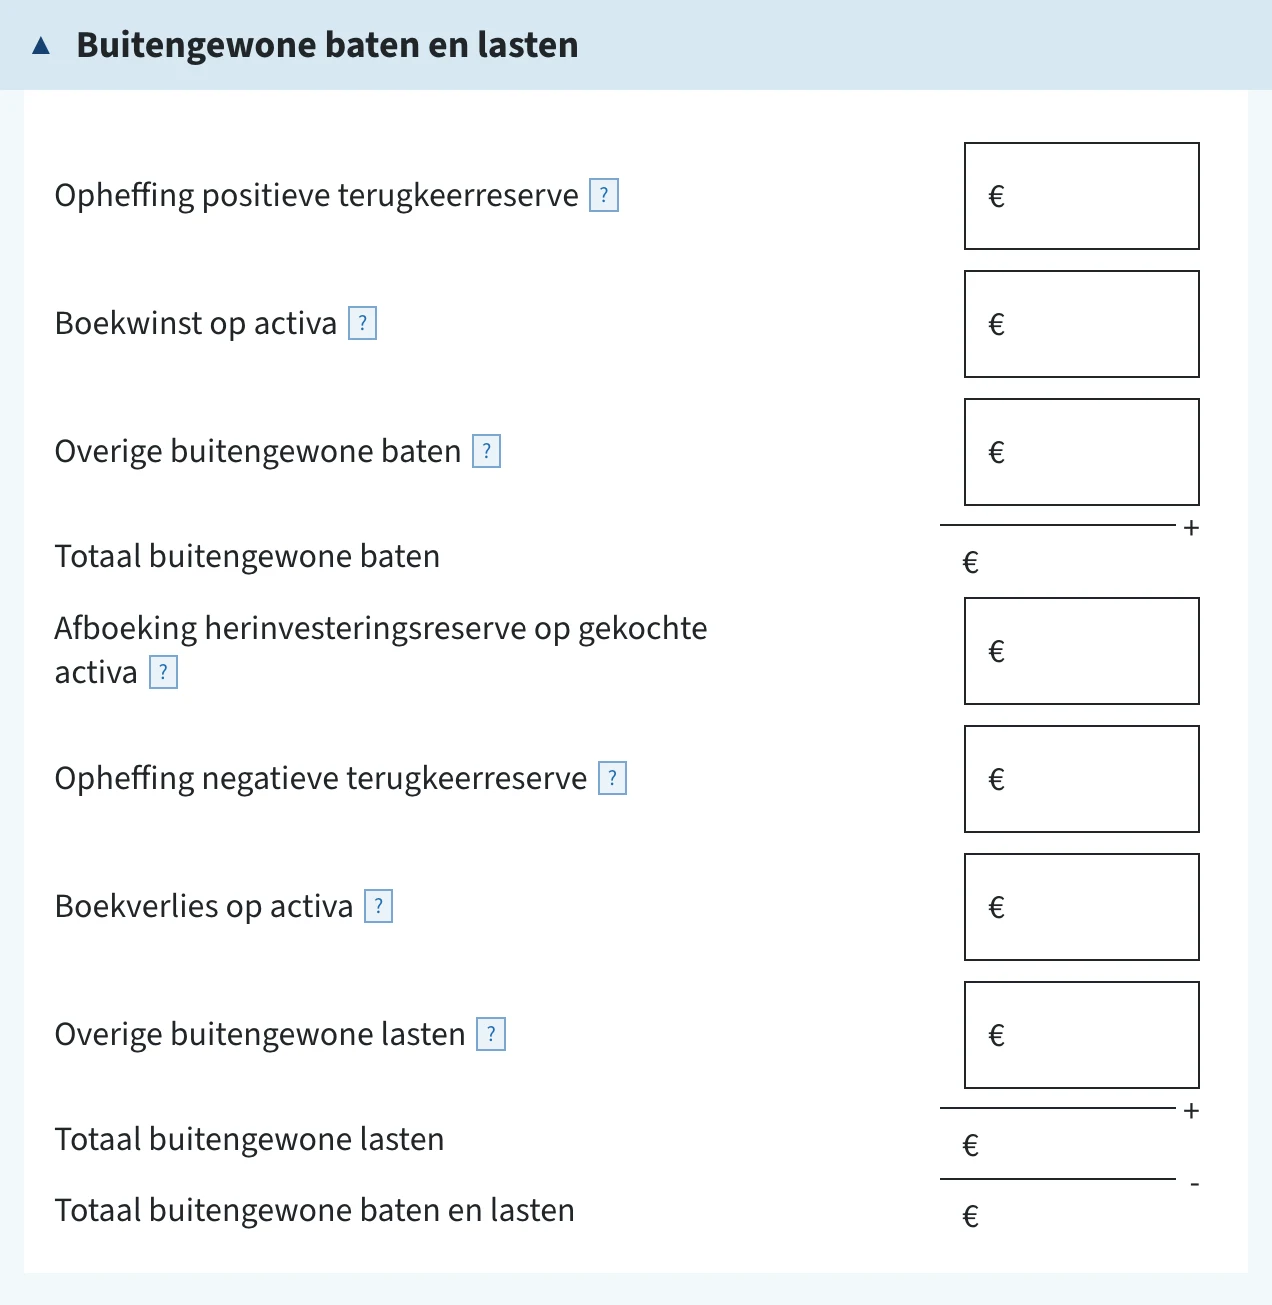
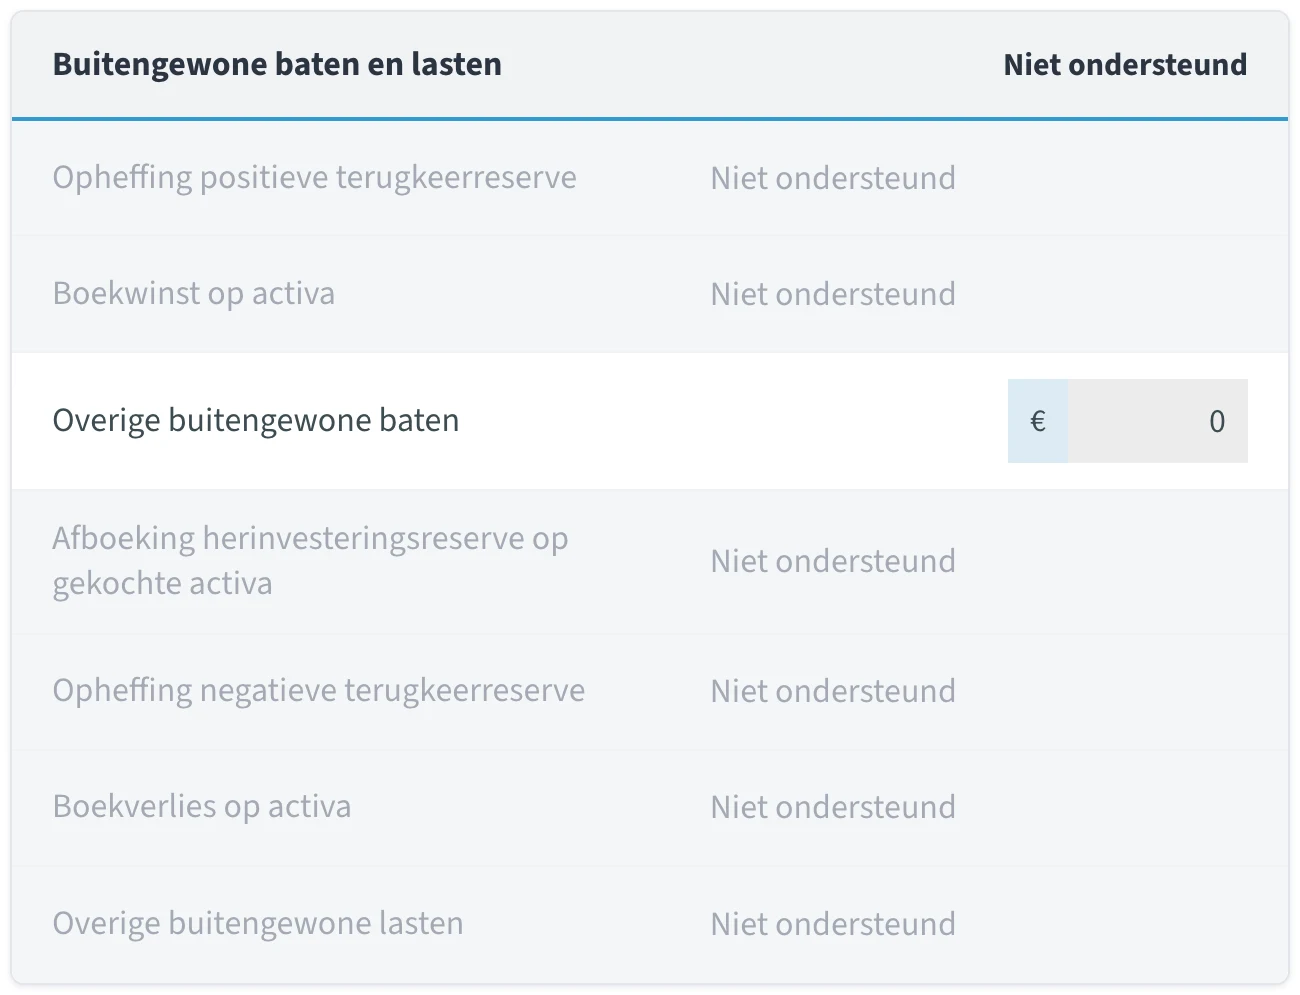
Eerst de baten:
- Opheffing positieve terugkeerreserve. Speelt alleen als je vanuit een bv bent teruggekeerd naar een eenmanszaak of vof en de reserve die daarbij is gevormd nu opheft.
- Boekwinst op activa. Heb je een bedrijfsmiddel verkocht voor meer dan de boekwaarde, dan staat dat verschil hier. Lees hoe je een bedrijfsmiddel verkoopt in jortt.
- Overige buitengewone baten. Bijvoorbeeld een schadevergoeding of een gewonnen prijs.
Daarna de lasten:
- Afboeking herinvesteringsreserve op gekochte activa. Gebruik je een herinvesteringsreserve voor een nieuw bedrijfsmiddel, dan haal je die reserve hier van de aanschafwaarde af.
- Opheffing negatieve terugkeerreserve. De tegenhanger van de positieve terugkeerreserve hierboven.
- Boekverlies op activa. Een bedrijfsmiddel verkocht voor minder dan de boekwaarde.
- Overige buitengewone lasten. Wat overblijft, bijvoorbeeld een eenmalige schadepost.
Controle: klopt het saldo?
Onderaan het scherm staat het saldo winst-en-verliesrekening: je opbrengsten min al je kosten, plus de financiële en buitengewone posten. Vergelijk dat bedrag met het totaal van de winst-en-verliesrekening in het rapport Aangifte inkomstenbelasting (IB) van jortt.
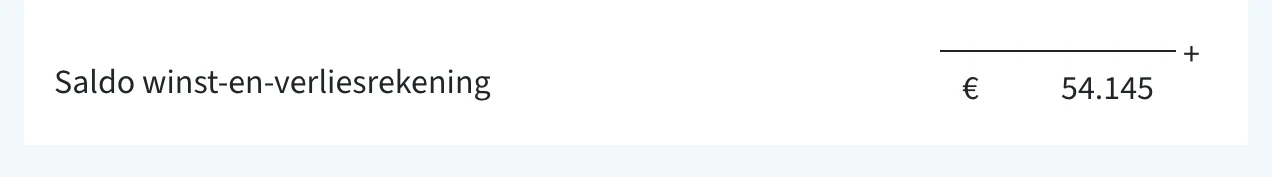
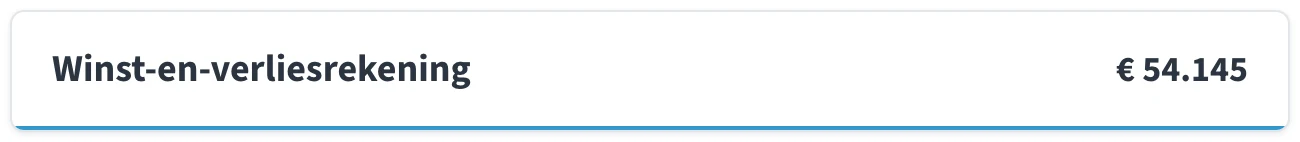
Dit saldo komt terug bij de fiscale winstberekening: daar vergelijkt de Belastingdienst je winst-en-verliesrekening met de toename van je ondernemingsvermogen op de balans, plus je privéonttrekkingen. Die twee moeten op hetzelfde bedrag uitkomen. Loopt dat niet rond, kijk dan bij problemen oplossen bij de ib-aangifte.
Veelgestelde vragen over de winst-en-verliesrekening in de ib-aangifte
Heb je een vraag? Wij hebben de antwoorden!
Wat vul je in bij de winst-en-verliesrekening van de ib-aangifte?
Je vult je opbrengsten en je kosten over het boekjaar in, in acht blokken: opbrengsten, inkoopkosten, personeelskosten, afschrijvingen, waardeveranderingen, overige bedrijfskosten, financiele baten en lasten en buitengewone baten en lasten. Onderaan berekent het formulier het saldo winst-en-verliesrekening. Dat saldo is de winst waarover je inkomstenbelasting betaalt.
Uit welk jortt-rapport neem ik de cijfers voor de winst-en-verliesrekening over?
Uit het rapport Aangifte inkomstenbelasting (IB) van het betreffende jaar. De regels staan daar in dezelfde volgorde als op het scherm van de Belastingdienst, dus je typt de bedragen alleen over. Staat er in het rapport Niet ondersteund, dan kent jortt die post niet en neem je niets over.
Wat is Loon dat bij de opbrengsten van deze onderneming hoort?
Dat is loon uit dienstbetrekking dat fiscaal bij de winst van je onderneming hoort in plaats van bij je inkomsten uit loondienst. Dat is ongebruikelijk en geldt maar voor een klein aantal situaties. Vul je hier een bedrag in, dan vraagt het formulier eronder een specificatie met de ingehouden loonheffing. Voor de meeste ondernemers blijft dit veld leeg.
Horen mijn eigen inkomsten als ondernemer bij de personeelskosten?
Nee. Als ondernemer met een eenmanszaak sta je niet op je eigen loonlijst. Wat je uit je bedrijf haalt is geen kostenpost maar een priveonttrekking, en die vul je in op het scherm Priveonttrekkingen en -stortingen. Heb je geen personeel, dan blijft het hele blok personeelskosten leeg.
Wat is Arbeidsbeloning aan fiscale partner?
Dat is de beloning die je aan je fiscale partner betaalt voor werk in je onderneming, terwijl die partner zelf geen mede-eigenaar is. Dit veld staat alleen in de ib-aangifte en niet in de vpb-aangifte. Is je partner wel mede-eigenaar, dan verdeel je de winst en hoort er niets in dit veld.
Welke kosten horen bij de inkoopkosten en welke bij de overige bedrijfskosten?
Bij de inkoopkosten horen de kosten die direct in je omzet zitten: de inkoopprijs van wat je hebt verkocht, grond- en hulpstoffen en uitbesteed werk. De overige bedrijfskosten zijn de kosten van het bedrijf zelf: auto- en transportkosten, huisvesting, onderhoud, verkoopkosten en andere kosten.
Hoe vul ik een negatief bedrag bij Overige opbrengsten uit jortt in bij de Belastingdienst?
Een negatief bedrag bij Overige opbrengsten kun je niet invullen op de site van de Belastingdienst. Verlaag in dat geval het bedrag dat je bij Opbrengsten uit leveringen en diensten hebt ingevuld met de negatieve Overige opbrengsten en vul bij Overige opbrengsten 0 in. Kan dat niet, verhoog dan de categorie Andere kosten met de negatieve Overige opbrengsten. Dat doe je verderop bij Overige bedrijfskosten.
Waar vind je de afschrijvingen voor de ib-aangifte?
Afschrijvingen verwerkt jortt automatisch zodra je een bedrijfsmiddel hebt toegevoegd. In het rapport Aangifte inkomstenbelasting (IB) staan ze per soort bedrijfsmiddel klaar: goodwill, overige immateriele vaste activa, bedrijfsgebouwen en terreinen, machines en installaties en overige materiele vaste activa. Vul je bij Gebouwen en terreinen een bedrag in, dan vraagt het formulier eronder nog een specificatie.
Wat zijn financiele baten en lasten in de ib-aangifte?
Dat zijn de opbrengsten en kosten van het geld in je bedrijf: ontvangen rente op je banktegoeden en op leningen die je hebt verstrekt, en aan de lastenkant de rente en bankkosten over je schulden. Het formulier telt de baten op, trekt de lasten eraf en komt zo tot het resultaat uit gewone bedrijfsuitoefening.
Wat is de terugkeerreserve bij de buitengewone baten en lasten?
Een terugkeerreserve ontstaat als je vanuit een bv bent teruggekeerd naar een eenmanszaak of vof. Hef je die reserve op, dan hoort het bedrag bij de buitengewone baten (positieve terugkeerreserve) of bij de buitengewone lasten (negatieve terugkeerreserve). Voor de meeste ondernemers speelt dit niet en blijven beide velden leeg.
Wat moet ik controleren voordat ik verderga?
Vergelijk het saldo winst-en-verliesrekening onderaan het formulier met het totaal van de winst-en-verliesrekening in het rapport Aangifte inkomstenbelasting (IB) van jortt. Ga pas verder als die overeenkomen; omdat je afgeronde bedragen invult, kan er een paar euro verschil zijn.