
Deelnemingen in de vpb-aangifte: elk invulveld uitgelegd
Je hebt een deelneming als je bv 5% of meer van de aandelen van een ander bedrijf bezit, bijvoorbeeld een dochtermaatschappij onder een holding. In de aangifte vennootschapsbelasting vul je per deelneming een blok met gegevens in: wie het is, welk deel van de aandelen je hebt, wat het je heeft gekost, wat het op de balans staat en wat er in het boekjaar met het belang is gebeurd. Op deze pagina staat per invulveld wat er in hoort.

Wanneer is het een deelneming?
De grens is 5% van de aandelen. Daarboven is het een deelneming en geldt in de regel de deelnemingsvrijstelling: winsten en verliezen uit de deelneming maken geen deel uit van je belastbare winst. Dat voorkomt dat winst waarover de dochtermaatschappij al vennootschapsbelasting heeft betaald, bij de moedermaatschappij nog een keer wordt belast. De winst is dan niet belast en het verlies niet aftrekbaar. Het totaal van de vrijstelling wordt verderop berekend, bij Belastbaar bedrag.
Deelnemingen maak je in jortt aan bij Geldzaken; op je balans staan ze onder Financiële bedrijfsmiddelen, Deelnemingen. Lees hoe je de aankoop, verkoop en waardeveranderingen van een deelneming boekt.

Je krijgt het scherm Deelnemingen alleen als je bij de vragen na Belastingplichtige Ja hebt geantwoord op de vraag of je een belang had in een vennootschap waarop de deelnemingsvrijstelling of de deelnemingsverrekening van toepassing is.
Gegevens van de deelneming
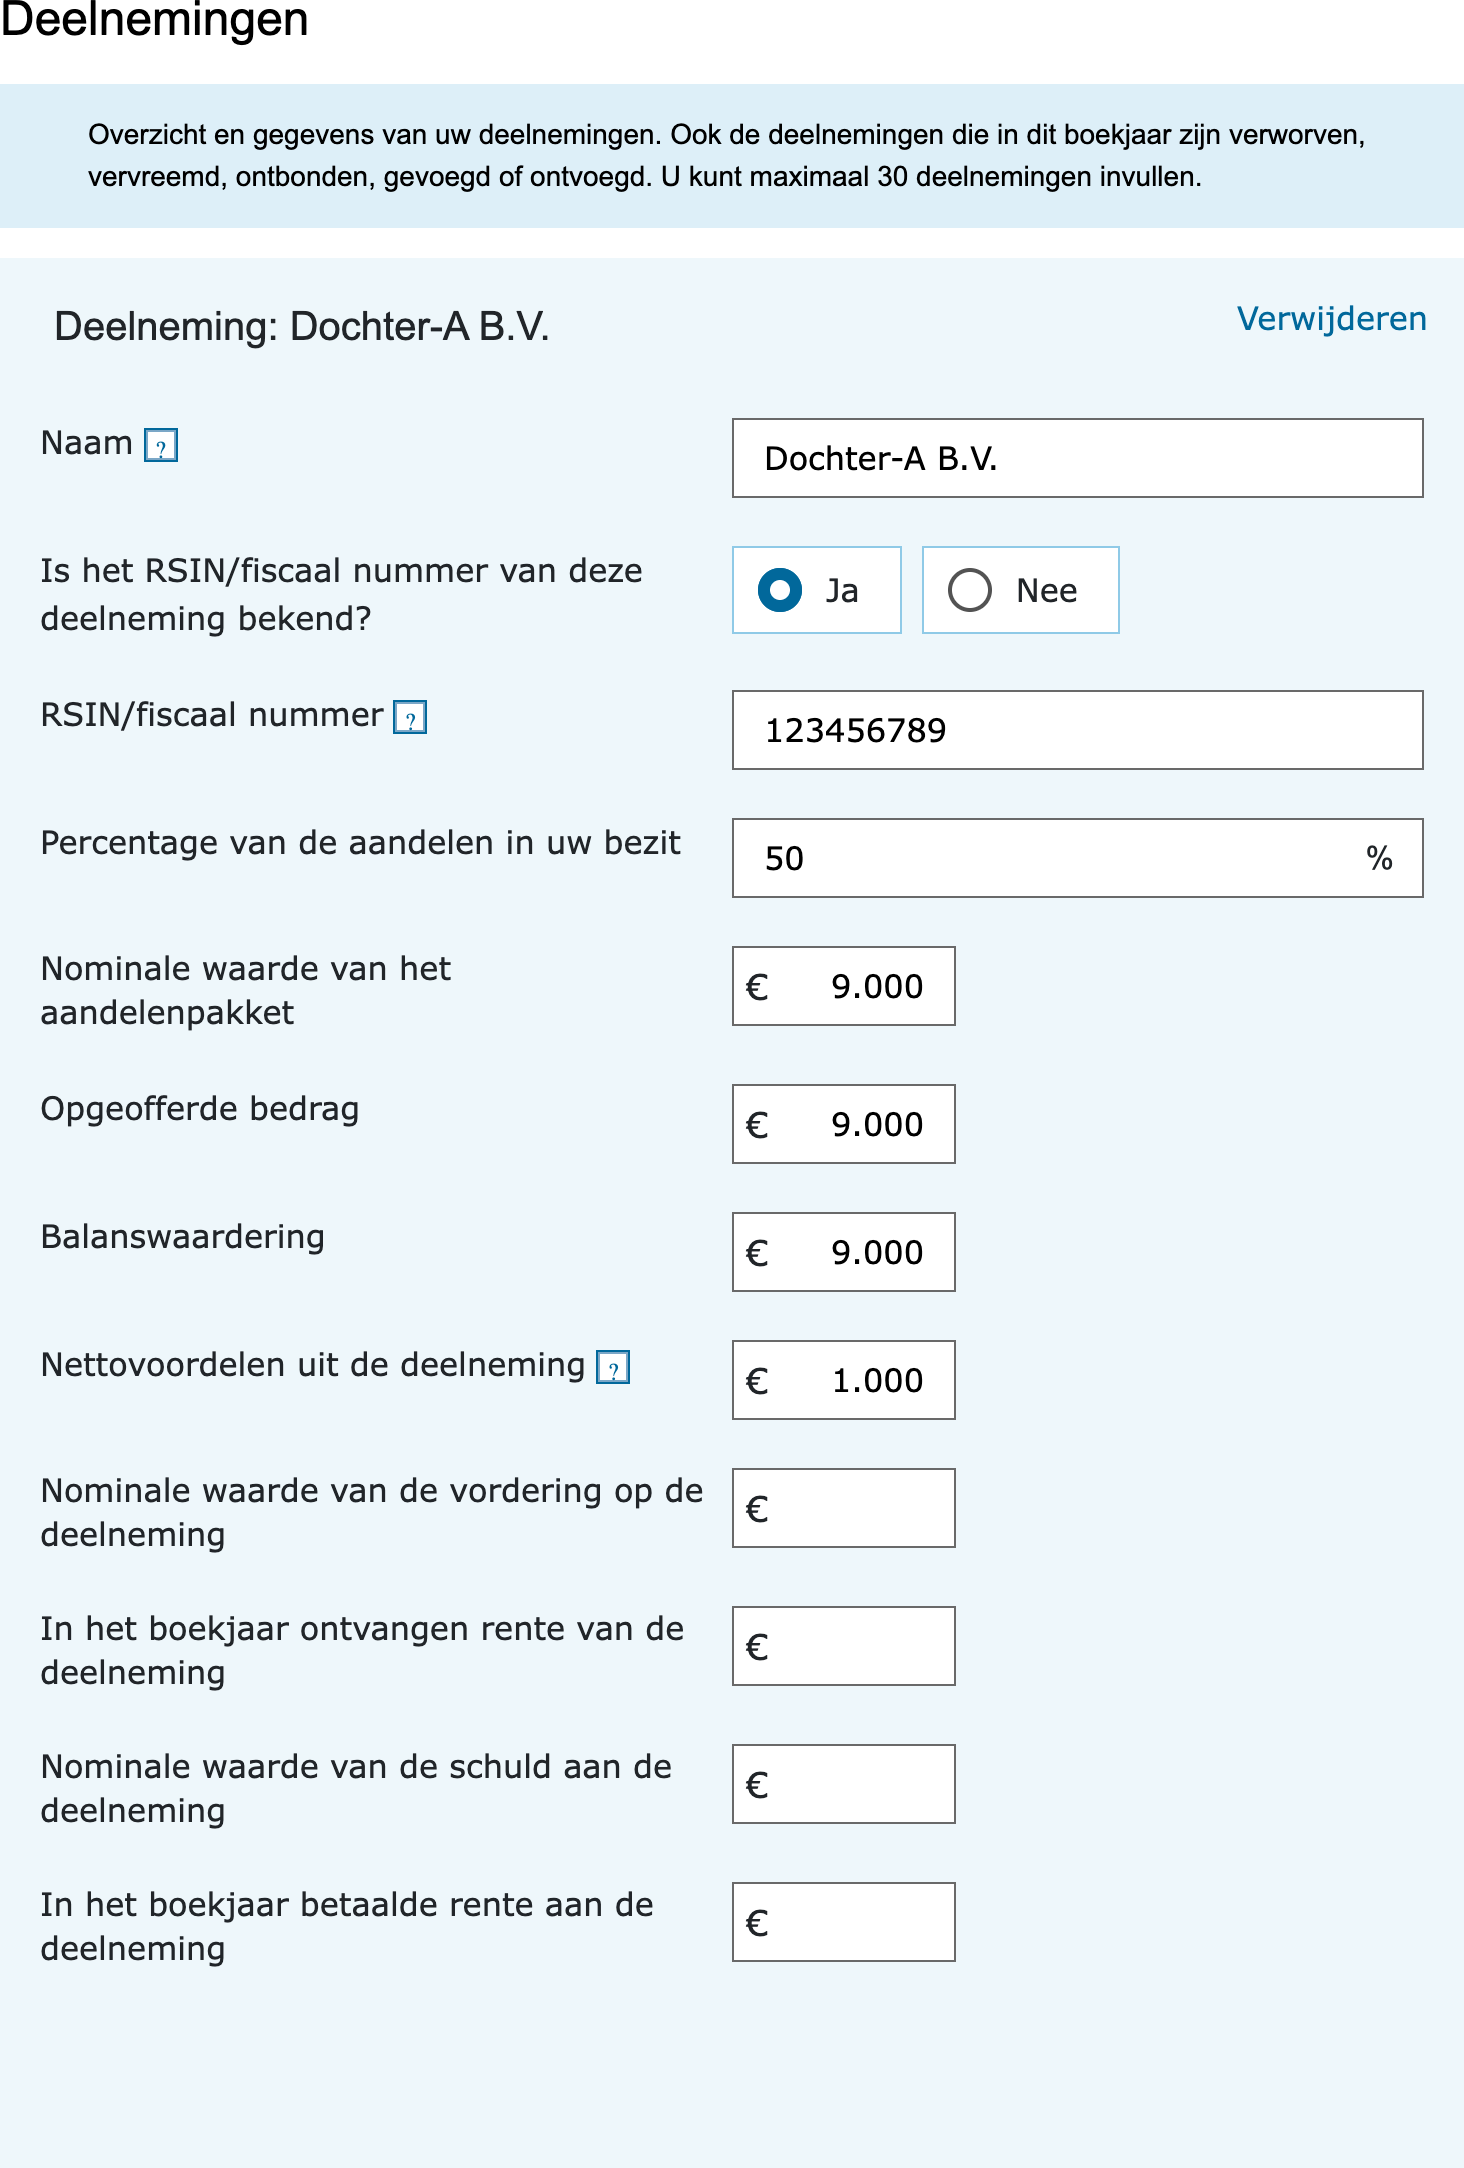
Per deelneming krijg je een eigen blok met de naam van de deelneming in de balk. Bovenaan staan de gegevens waarmee de Belastingdienst de deelneming kan thuisbrengen.
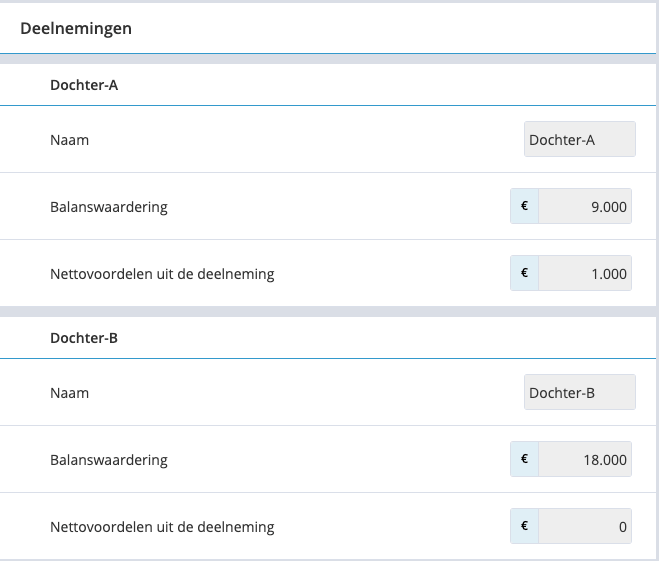
Neem de naam, de balanswaardering en de nettovoordelen over uit het rapport Aangifte vennootschapsbelasting (VPB) 2025 in jortt:
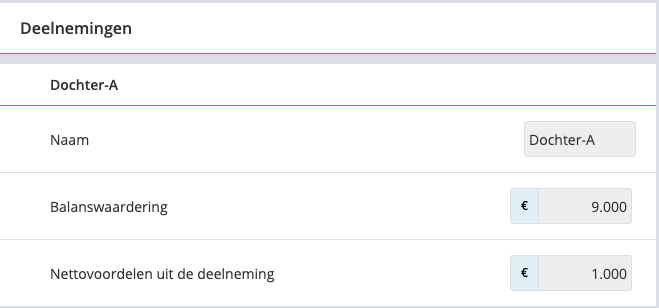
- Naam. De statutaire naam van de deelneming, dus zoals hij bij de KvK staat ingeschreven. In jortt is dit de naam die je bij Geldzaken aan de deelneming hebt gegeven.
- Is het RSIN/fiscaal nummer van deze deelneming bekend? Voor een Nederlandse deelneming is dit Ja. Antwoord je Nee, dan vraagt het formulier in plaats van het nummer het vestigingsland en het adres.
- RSIN/fiscaal nummer. Het nummer van de deelneming, niet van je eigen bv. Een bv, vereniging, stichting, vof of maatschap krijgt bij inschrijving bij de KvK naast het KvK-nummer een Rechtspersonen en Samenwerkingsverbanden Informatienummer (RSIN). Dat nummer gebruiken overheidsorganisaties om gegevens uit te wisselen; de Belastingdienst noemt het het fiscaal nummer. Je vindt het in het uittreksel Handelsregister van de KvK.
- Percentage van de aandelen in uw bezit. Welk deel van de aandelen van de deelneming je bv bezit. Ben je de enige aandeelhouder, dan is dat 100. Het formulier waarschuwt hier zelf dat de deelnemingsvrijstelling in het algemeen niet geldt onder 5%, met een enkele uitzondering.
De aandelen en de waardering
- Nominale waarde van het aandelenpakket. De waarde waartegen jouw aandelen bij oprichting zijn uitgegeven. Heeft de deelneming 1.800 aandelen van 10 euro uitgegeven en bezit je bv daarvan 900 stuks (50%), dan is de nominale waarde van je pakket 9.000 euro. Je vindt de gegevens in de statuten, de oprichtingsakte en het aandeelhoudersregister.
- Opgeofferde bedrag. Wat je werkelijk hebt betaald om die aandelen te krijgen. Bij een bv die je zelf hebt opgericht is dat meestal gelijk aan de nominale waarde. Koop je bestaande aandelen van iemand anders, dan is het hoger of lager. De Belastingdienst vraagt dit bedrag omdat een eventueel liquidatieverlies erop wordt gebaseerd.
- Balanswaardering. Het bedrag waarvoor de deelneming op je balans staat. Waardeer je tegen kostprijs, dan blijft dat het opgeofferde bedrag, ook als de deelneming zelf inmiddels meer of minder waard is. Dit bedrag komt uit jortt en hoort gelijk te zijn aan wat je bij Balans activa op de regel Deelnemingen hebt ingevuld. Heb je meer dan één deelneming, dan is de balansregel het totaal van alle blokken hier.
- Nettovoordelen uit de deelneming. Wat de deelneming je dit boekjaar heeft opgebracht en wat onder de deelnemingsvrijstelling valt: ontvangen dividend en een boekwinst of boekverlies bij verkoop. Ook dit bedrag komt uit jortt. Is er niets ontvangen en is de waardering niet veranderd, dan staat er 0 en laat je het veld leeg.
Lening aan of van de deelneming
Vier velden over geld dat tussen je bv en de deelneming heen en weer is geleend. Heb je niets uitgeleend en niets geleend, dan laat je ze alle vier leeg.
- Nominale waarde van de vordering op de deelneming. Wat de deelneming je op de laatste dag van het boekjaar nog schuldig is. In jortt is dit het totaal van de verstrekte leningen aan de deelneming, op de categorieën Kortlopende verstrekte lening aan aandeelhouder of deelneming, Langlopende verstrekte lening aan aandeelhouder of deelneming en Rekening-courant.
- In het boekjaar ontvangen rente van de deelneming. De rente die je over die vordering hebt ontvangen.
- Nominale waarde van de schuld aan de deelneming. Wat je de deelneming op de laatste dag van het boekjaar nog moet terugbetalen. In jortt is dit het totaal van de ontvangen leningen van de deelneming, op de categorieën Kortlopende ontvangen leningen van aandeelhouder of deelneming, Langlopende ontvangen leningen van aandeelhouder of deelneming en Rekening-courant.
- In het boekjaar betaalde rente aan de deelneming. De rente die je over die schuld hebt betaald.
Buitenlandse deelneming: adres in plaats van een RSIN
Antwoord je Nee op de vraag of het RSIN bekend is, dan verdwijnt het nummerveld en vraagt het formulier waar de deelneming zit. Dat is de route voor een buitenlandse deelneming, want die heeft geen RSIN.
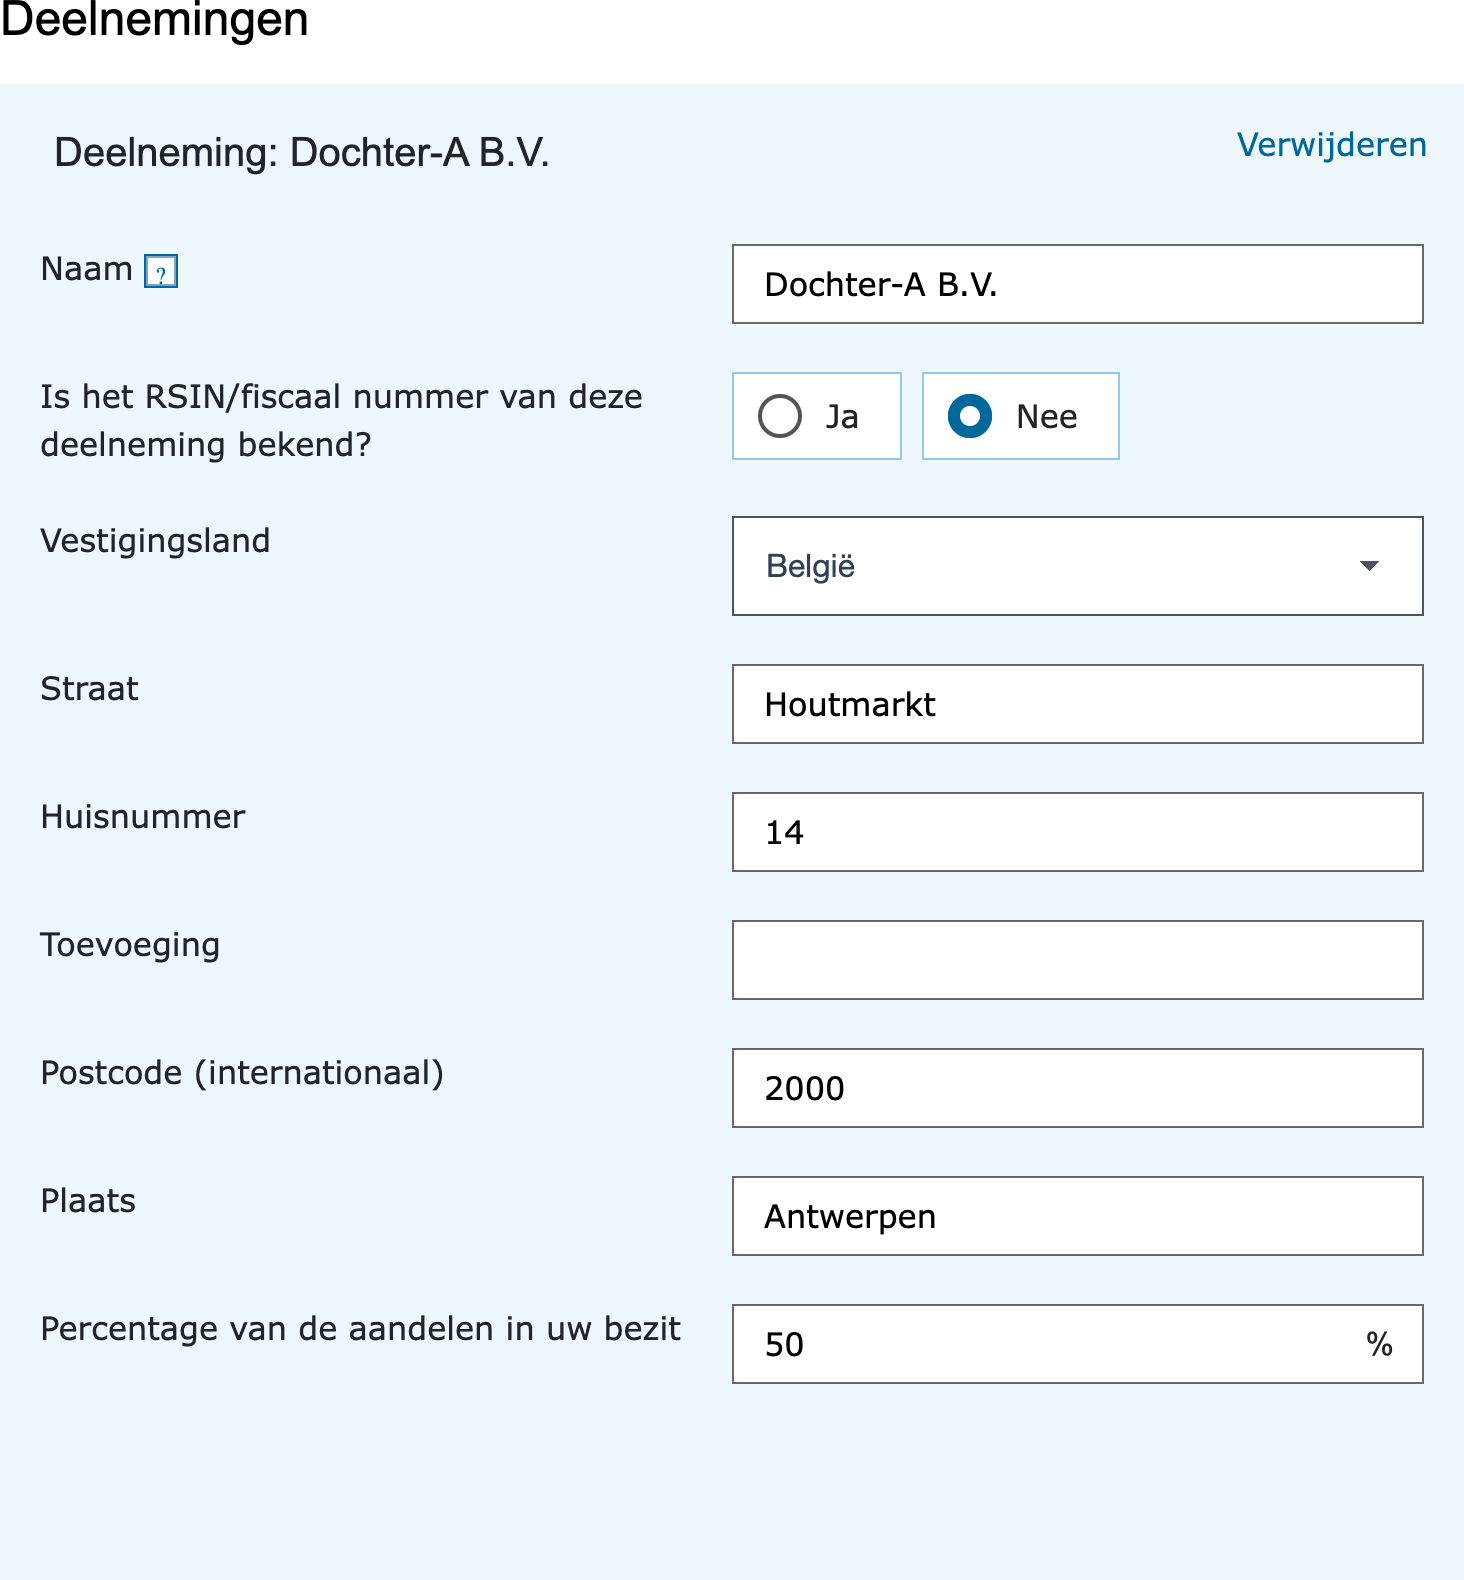
- Vestigingsland. Kies het land uit de lijst. Staat er Nederland, dan hoort het RSIN gewoon bekend te zijn.
- Straat, Huisnummer en Toevoeging. Het adres van de deelneming.
- Postcode en Postcode (internationaal). Welke van de twee je krijgt, hangt af van het gekozen land.
- Plaats. De vestigingsplaats.
Situaties van de deelneming
Daaronder volgen acht ja-nee-vragen over wat er in het boekjaar met het belang is gebeurd. Voor een dochtermaatschappij die je al jaren onveranderd hebt, is het antwoord op alle acht Nee.
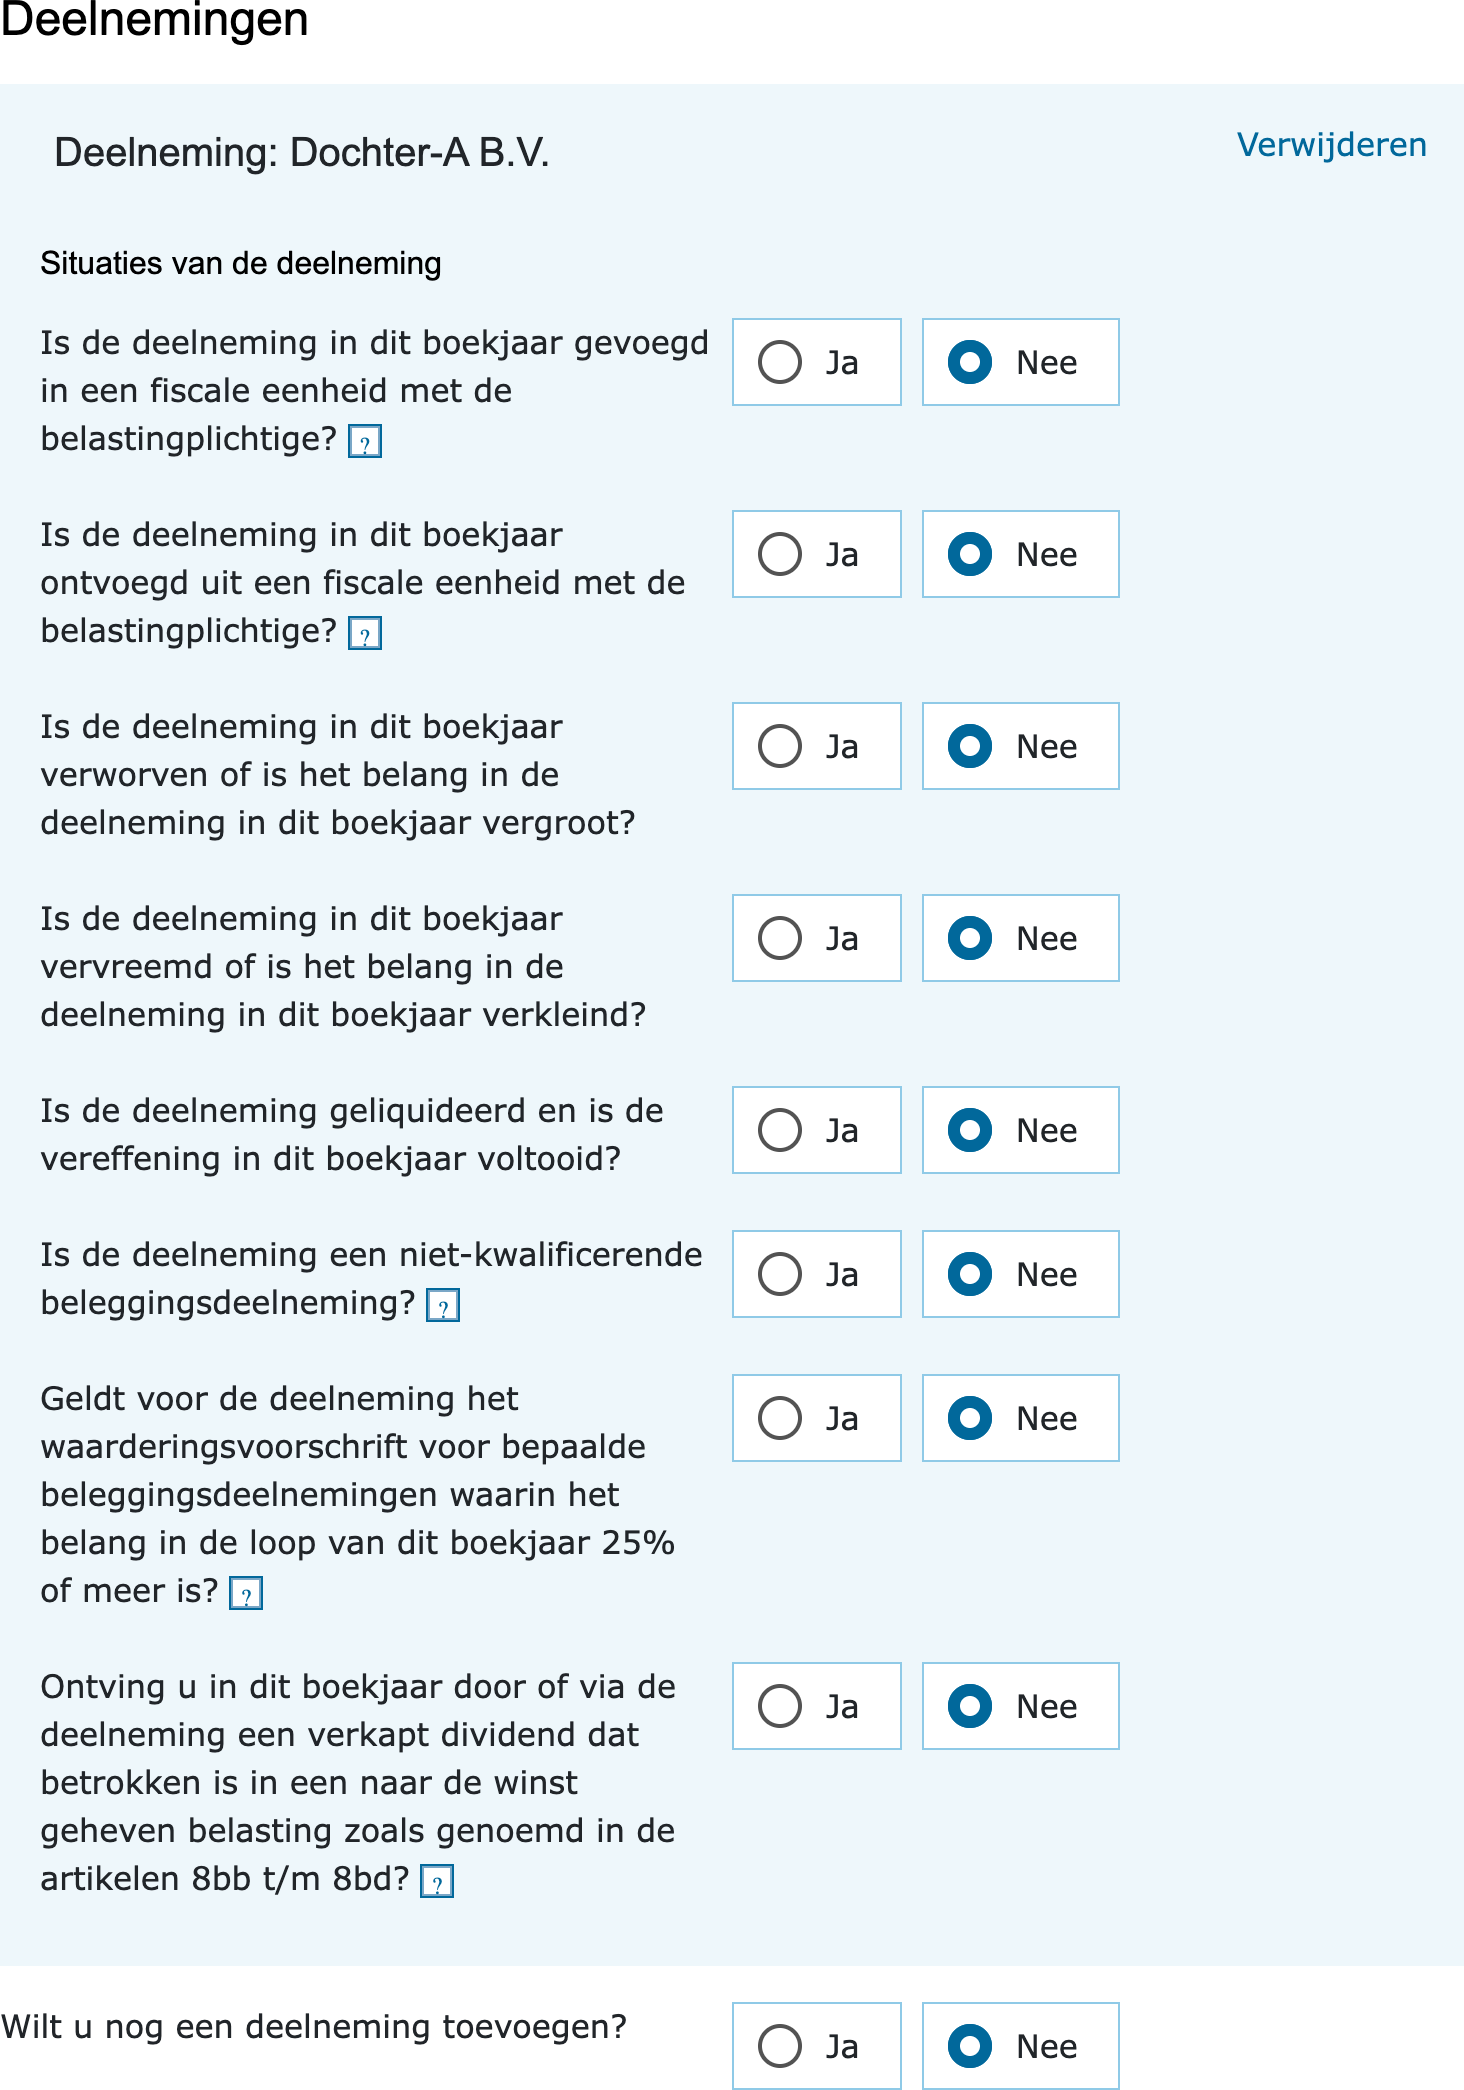
- Is de deelneming in dit boekjaar gevoegd in een fiscale eenheid met de belastingplichtige? Ja als de deelneming dit jaar deel is geworden van jouw fiscale eenheid. Het formulier vraagt dan de datum van voeging.
- Is de deelneming in dit boekjaar ontvoegd uit een fiscale eenheid met de belastingplichtige? Het omgekeerde, met de datum van ontvoeging.
- Is de deelneming in dit boekjaar verworven of is het belang in de deelneming in dit boekjaar vergroot? Ja als je de aandelen dit jaar hebt gekocht of hebt bijgekocht. Zie hieronder welke velden dan verschijnen.
- Is de deelneming in dit boekjaar vervreemd of is het belang in de deelneming in dit boekjaar verkleind? Ja als je aandelen hebt verkocht. Ook dan volgt een reeks velden.
- Is de deelneming geliquideerd en is de vereffening in dit boekjaar voltooid? Ja als de deelneming is opgehouden te bestaan. Het formulier vraagt dan de datum van de vereffening en het liquidatieverlies: het verschil tussen het opgeofferde bedrag en wat er bij de vereffening nog uitkwam. Dat verlies is de uitzondering op de deelnemingsvrijstelling en mag onder voorwaarden wél van de winst af.
- Is de deelneming een niet-kwalificerende beleggingsdeelneming? Een deelneming die alleen wordt aangehouden om te beleggen en in het buitenland niet of nauwelijks belasting betaalt. De deelnemingsvrijstelling geldt dan niet, maar de deelnemingsverrekening. Antwoord je Ja, dan vraagt het formulier de brutering van voordelen uit de niet-kwalificerende beleggingsdeelneming, de bij winstbepaling in aanmerking genomen kosten, of de deelneming in een EU/EER-lidstaat zit, en of je om verrekening van de werkelijke winstbelasting vraagt met de bedragen die daarbij horen.
- Geldt voor de deelneming het waarderingsvoorschrift voor bepaalde beleggingsdeelnemingen waarin het belang in de loop van dit boekjaar 25% of meer is? Een bijzondere waarderingsregel voor beleggingsdeelnemingen. Zakt zo’n belang in het jaar onder de 25%, dan vraagt het formulier de waarde in het economisch verkeer op het moment van die verandering.
- Ontving u in dit boekjaar door of via de deelneming een verkapt dividend dat betrokken is in een naar de winst geheven belasting zoals genoemd in de artikelen 8bb t/m 8bd? Antwoord je Ja, dan vraagt het formulier het ontvangen verkapt dividend, de reden waarom je vindt dat er sprake is van een verkapte dividenduitkering, en de gegevens van de uiteindelijke moedermaatschappij.

Een deelneming gekocht of uitgebreid
Antwoord je Ja op de vraag of je de deelneming dit boekjaar hebt verworven of het belang hebt vergroot, dan verschijnen zes velden.
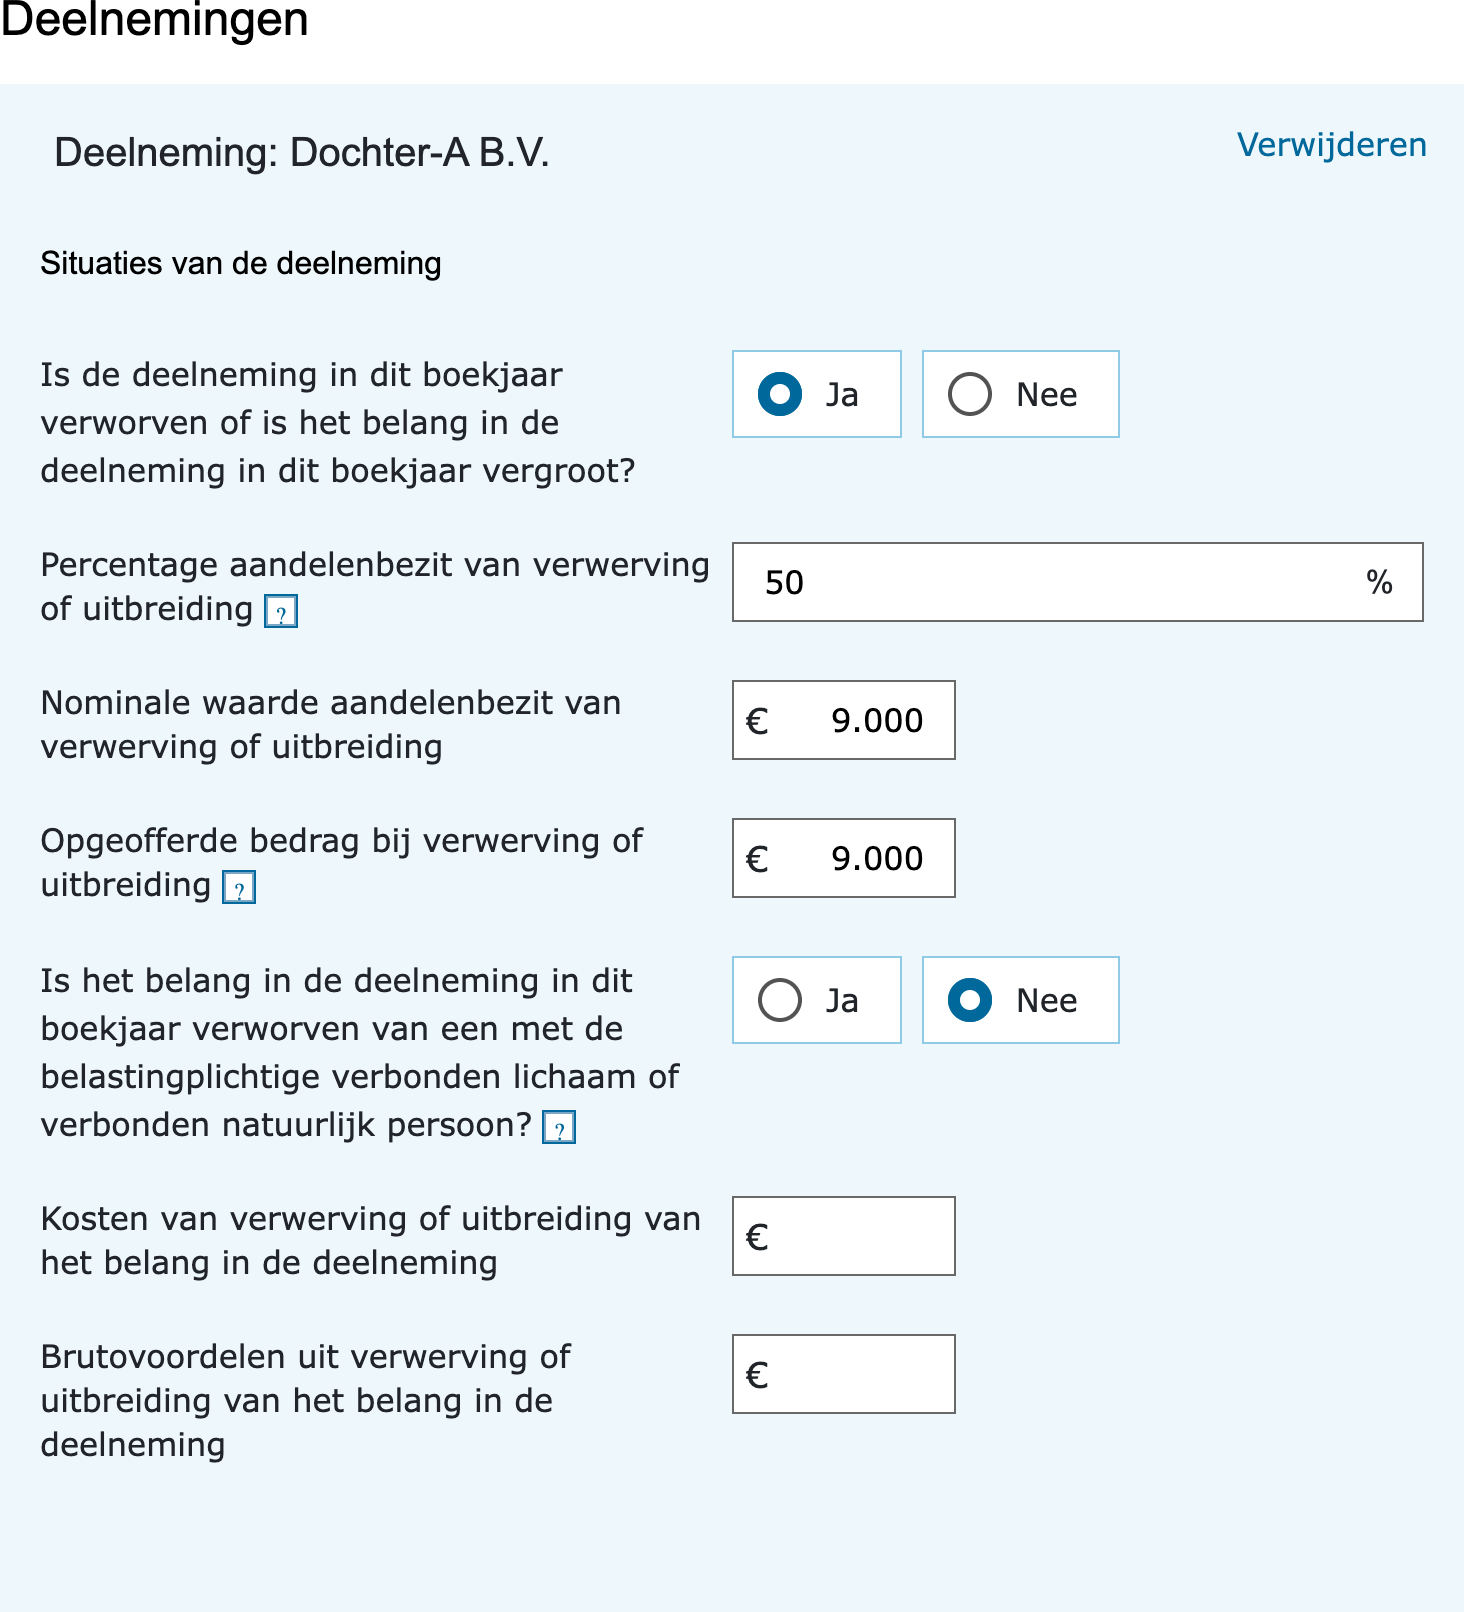
- Percentage aandelenbezit van verwerving of uitbreiding. Hoeveel procent er dit jaar bij is gekomen, dus niet je totale belang.
- Nominale waarde aandelenbezit van verwerving of uitbreiding. De nominale waarde van alleen dat nieuwe deel.
- Opgeofferde bedrag bij verwerving of uitbreiding. Wat je voor dat deel hebt betaald.
- Is het belang in de deelneming in dit boekjaar verworven van een met de belastingplichtige verbonden lichaam of verbonden natuurlijk persoon? Ja als je de aandelen hebt gekocht van jezelf, van een familielid of van een andere bv uit je eigen groep. Bij zo’n transactie kijkt de Belastingdienst extra of de prijs zakelijk is.
- Kosten van verwerving of uitbreiding van het belang in de deelneming. De aankoopkosten, bijvoorbeeld de notaris en het advies. Die kosten zijn door de deelnemingsvrijstelling niet aftrekbaar.
- Brutovoordelen uit verwerving of uitbreiding van het belang in de deelneming. Een voordeel dat je bij de aankoop hebt gehad, bijvoorbeeld doordat je minder betaalde dan de aandelen waard waren.
Verkoop je aandelen of verklein je het belang, dan komt dezelfde reeks terug: het percentage en de nominale waarde van het verkochte deel, de opbrengst bij vervreemding of verkleining, de vraag of je aan een verbonden lichaam of persoon hebt verkocht, en de kosten en brutovoordelen van de vervreemding.
Meer dan één deelneming
Onder het laatste blok staat de vraag Wilt u nog een deelneming toevoegen? Antwoord Ja en je krijgt een leeg blok voor de volgende. Zo vul je ze allemaal in, tot een maximum van 30 deelnemingen; daarna meldt de aangifte dat je er geen meer kunt toevoegen. Ook deelnemingen die je in het boekjaar hebt gekocht, verkocht, ontbonden, gevoegd of ontvoegd horen erbij.
In jortt staan al je deelnemingen onder elkaar in het vpb-rapport, in dezelfde volgorde:
Veelgestelde vragen over deelnemingen in de vpb-aangifte
Heb je een vraag? Wij hebben de antwoorden!
Wanneer is er sprake van een deelneming?
Je hebt een deelneming als je bedrijf 5% of meer van de aandelen van een ander bedrijf bezit, bijvoorbeeld een dochtermaatschappij onder een holding. Bij de aangifte vennootschapsbelasting vul je al je deelnemingen in, ook die je in het boekjaar hebt gekocht of verkocht. Beursaandelen en effecten zijn geen deelneming; die boek je in jortt op een aandelenrekening en horen op de balans bij Effecten.
Welke gegevens over een deelneming komen uit jortt?
Drie: de naam van de deelneming, de balanswaardering en de nettovoordelen uit de deelneming. Die staan klaar in het rapport Aangifte vennootschapsbelasting (VPB), sectie Deelnemingen. De rest van de vragen gaat over de aandelen zelf en over wat er in het boekjaar met het belang is gebeurd; die antwoorden haal je uit je aandeelhoudersregister, de statuten en het uittreksel van de KvK.
Wat is de deelnemingsvrijstelling?
Door de deelnemingsvrijstelling maken winsten en verliezen uit een deelneming meestal geen deel uit van je belastbare winst. Zo wordt voorkomen dat winst waarover de dochtermaatschappij al vennootschapsbelasting heeft betaald, nog een keer wordt belast bij de moedermaatschappij. De winsten zijn dan niet belast en de verliezen niet aftrekbaar. Het totaal wordt verderop in de aangifte berekend, bij Belastbaar bedrag.
Wat is het RSIN of fiscaal nummer van een deelneming?
Het RSIN (Rechtspersonen en Samenwerkingsverbanden Informatienummer) is het fiscaal nummer dat de Belastingdienst gebruikt. Voor Nederlandse deelnemingen antwoord je Ja op de vraag of het nummer bekend is en vul je het in; je vindt het in het uittreksel Handelsregister van de KvK. Antwoord je Nee, dan vraagt het formulier het vestigingsland en het adres van de deelneming. Het RSIN is een ander nummer dan je btw-, kvk- of bsn-nummer.
Wat is het verschil tussen de nominale waarde en het opgeofferde bedrag?
De nominale waarde is de waarde waartegen de aandelen bij oprichting zijn uitgegeven: 900 aandelen van 10 euro is 9.000 euro. Het opgeofferde bedrag is wat je werkelijk hebt betaald om die aandelen te krijgen. Vaak zijn ze gelijk, maar koop je bestaande aandelen van iemand anders, dan is het opgeofferde bedrag hoger of lager. De Belastingdienst vraagt het omdat een eventueel liquidatieverlies op dat bedrag wordt gebaseerd.
Wat vul je in bij Nettovoordelen uit de deelneming?
Wat de deelneming je dit boekjaar heeft opgebracht en wat onder de deelnemingsvrijstelling valt: ontvangen dividend en een boekwinst of boekverlies bij verkoop. Dit bedrag staat in het vpb-rapport van jortt bij de deelneming. Waardeer je de deelneming tegen kostprijs en heb je geen dividend ontvangen, dan is het 0 en laat je het veld leeg.
Ik heb geen deelnemingen, waarom krijg ik toch vragen over deelnemingen?
Dan heb je bij Balans activa een 0 ingevuld op de regel Deelnemingen. De Belastingdienst wil dat je een invulveld leeg laat als het niet van toepassing is; vul je een 0 in, dan verwacht de aangifte een specificatie van je deelnemingen. Haal de 0 weg en laat het vakje leeg.
Wat moet ik invullen bij Situaties van de deelneming?
Acht ja-nee-vragen over wat er in het boekjaar met het belang is gebeurd: voeging of ontvoeging in een fiscale eenheid, een deelneming die je hebt gekocht of uitgebreid, verkocht of verkleind, een liquidatie, een niet-kwalificerende beleggingsdeelneming, het waarderingsvoorschrift bij een belang van 25% of meer, en een ontvangen verkapt dividend. Antwoord je Ja, dan vraagt het formulier daarna de bijbehorende bedragen en data. Voor een gewone dochtermaatschappij die je al jaren hebt, is alles Nee.
Hoeveel deelnemingen kun je toevoegen aan de vpb-aangifte?
Maximaal 30. Onder de laatste deelneming staat de vraag of je nog een deelneming wilt toevoegen; antwoord Ja voor een volgend blok. Zit je aan het maximum, dan meldt de aangifte dat je er geen meer kunt toevoegen.