
Fiscale winstberekening in de vpb-aangifte: elk invulveld uitgelegd
Fiscale winst is het enige scherm in de aangifte vennootschapsbelasting waar je nauwelijks iets hoeft in te vullen. Het is de controle van de Belastingdienst op al het werk dat je hiervoor hebt gedaan: het formulier rekent je winst nog een tweede keer uit, niet via je omzet en kosten maar via de groei van je eigen vermogen. Klopt die tweede berekening met het saldo van je winst-en-verliesrekening, dan sluiten je balans en je winst-en-verliesrekening op elkaar aan en kun je verder.
De rekensom die het formulier maakt:
- het ondernemingsvermogen einde boekjaar, plus wat je in het jaar aan kapitaal hebt terugbetaald;
- min het ondernemingsvermogen begin boekjaar, plus wat er in het jaar aan kapitaal is gestort;
- dat is het vermogensverschil;
- plus de niet-aftrekbare bedragen: dividend, vennootschapsbelasting en een aantal bijzondere posten;
- dat is het saldo fiscale winstberekening, en dat moet gelijk zijn aan de winst volgens je winst-en-verliesrekening.
Alles wat je eigen vermogen heeft veranderd zonder dat het winst of verlies was (kapitaal, dividend), of wat wel je vermogen heeft verlaagd maar fiscaal geen kosten zijn (de vennootschapsbelasting), corrigeer je op dit scherm. Daarna moeten beide berekeningen op de euro gelijk zijn.

Vermogensverschil
Het eerste blok staat er al bijna helemaal: alleen de twee regels over kapitaal zijn invulvelden.
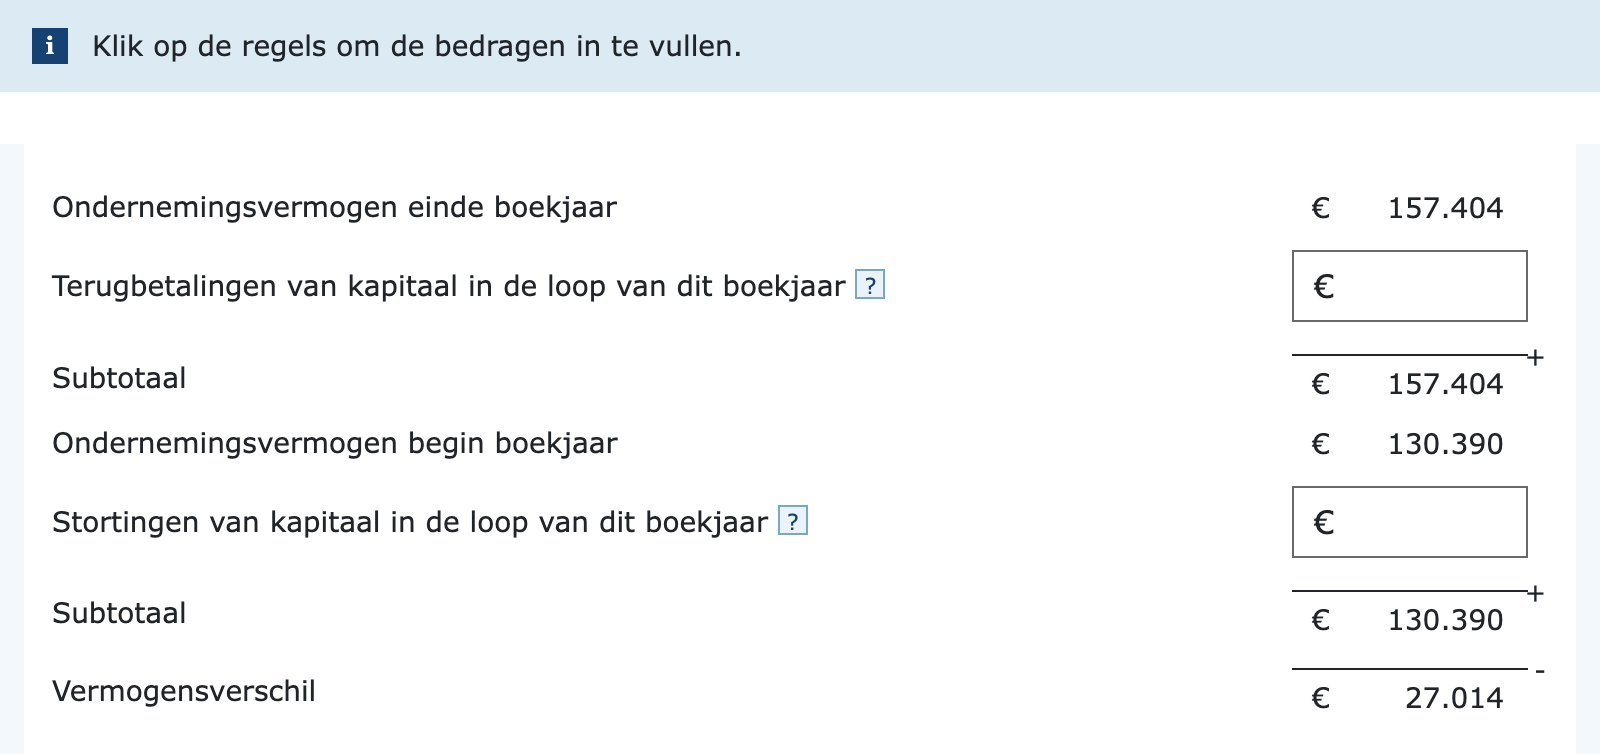
Neem de bedragen over van het rapport Aangifte vennootschapsbelasting (VPB) 2025 uit boekhoudprogramma jortt, sectie Fiscale winst:
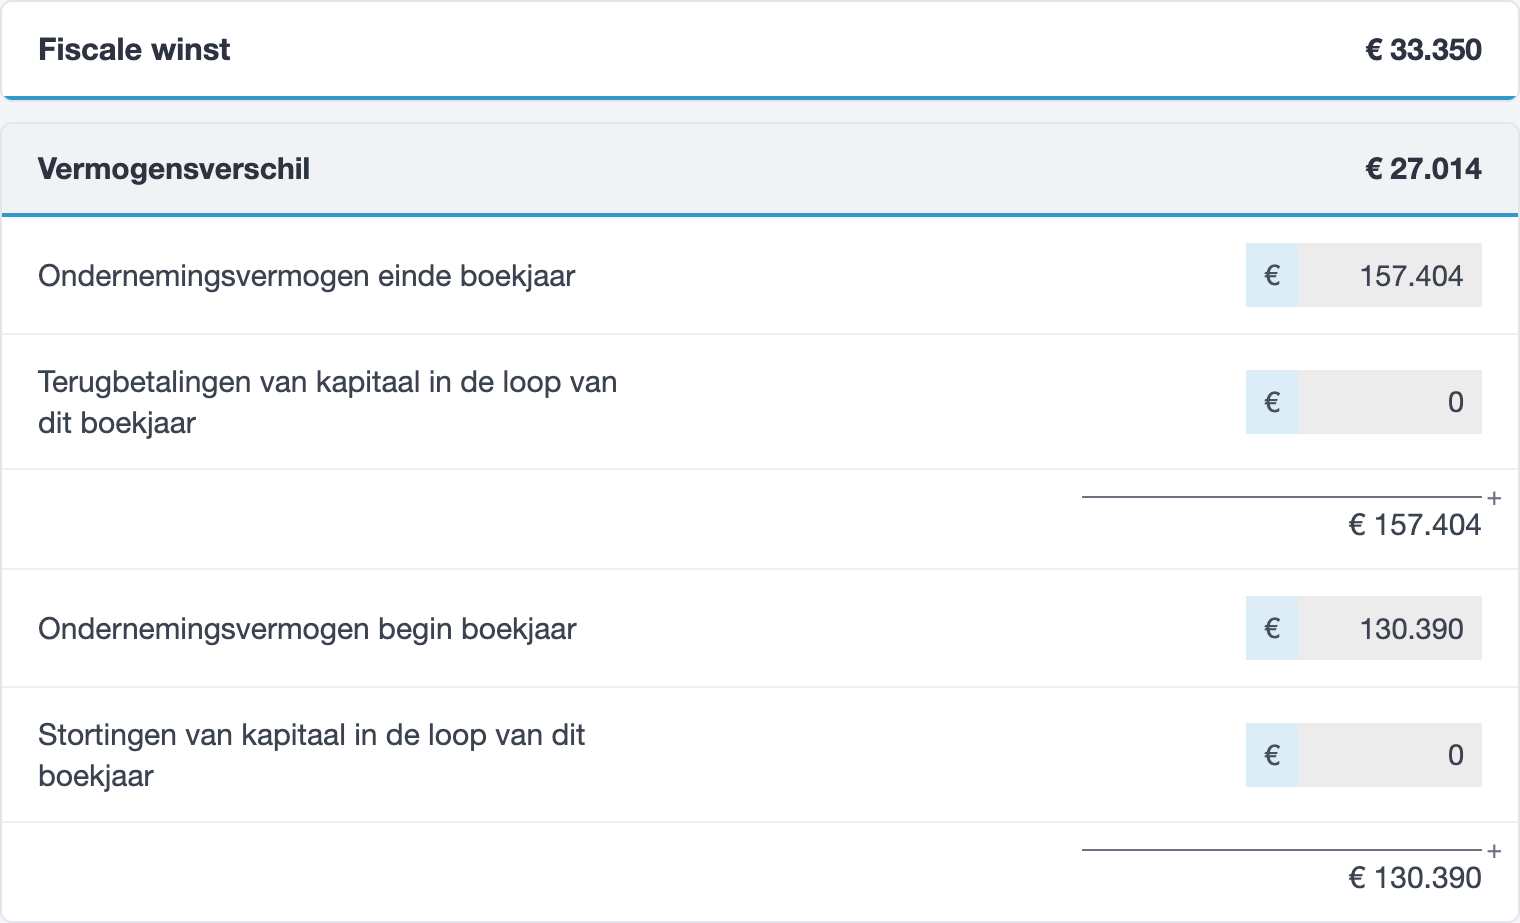
- Ondernemingsvermogen einde boekjaar. Dit bedrag vult het formulier zelf in en je kunt het hier niet aanpassen. Het komt van je balans passiva: het totaal fiscaal ondernemingsvermogen einde boekjaar. Staat er een verkeerd bedrag, dan verbeter je dat op de balans.
- Terugbetalingen van kapitaal in de loop van dit boekjaar. Kapitaal dat in het boekjaar uit de bv is teruggegaan naar de aandeelhouders, bijvoorbeeld een terugbetaling van agio of van informeel kapitaal. Dat geld is niet aan kosten opgegaan, dus telt het weer bij het eindvermogen op. In jortt bestaat dit bedrag uit alle negatieve boekingen van 2025 op de categorieën Gestort kapitaal en Informeel kapitaal.
- Stortingen van kapitaal in de loop van dit boekjaar. Geld dat de aandeelhouders er in het boekjaar in hebben gestopt. Dat is geen winst, dus telt het bij het beginvermogen op. In jortt bestaat dit bedrag uit alle positieve boekingen van 2025 op de categorieën Gestort kapitaal en Informeel kapitaal. Zie ook hoe boek ik een kapitaalstorting.
- Ondernemingsvermogen begin boekjaar. Ook dit bedrag staat er al. Het komt niet van je balans maar uit het antwoord dat je bij Belastingplichtige hebt gegeven op de vraag wat het fiscaal ondernemingsvermogen aan het einde van het vorige boekjaar was.
- Subtotaal en Vermogensverschil rekent het formulier uit.

Winstuitdelingen en niet-aftrekbare giften
Een dividenduitkering verlaagt je eigen vermogen, maar het is geen kostenpost: je keert winst uit die je eerst hebt gemaakt. Daarom telt het bedrag hier weer mee.
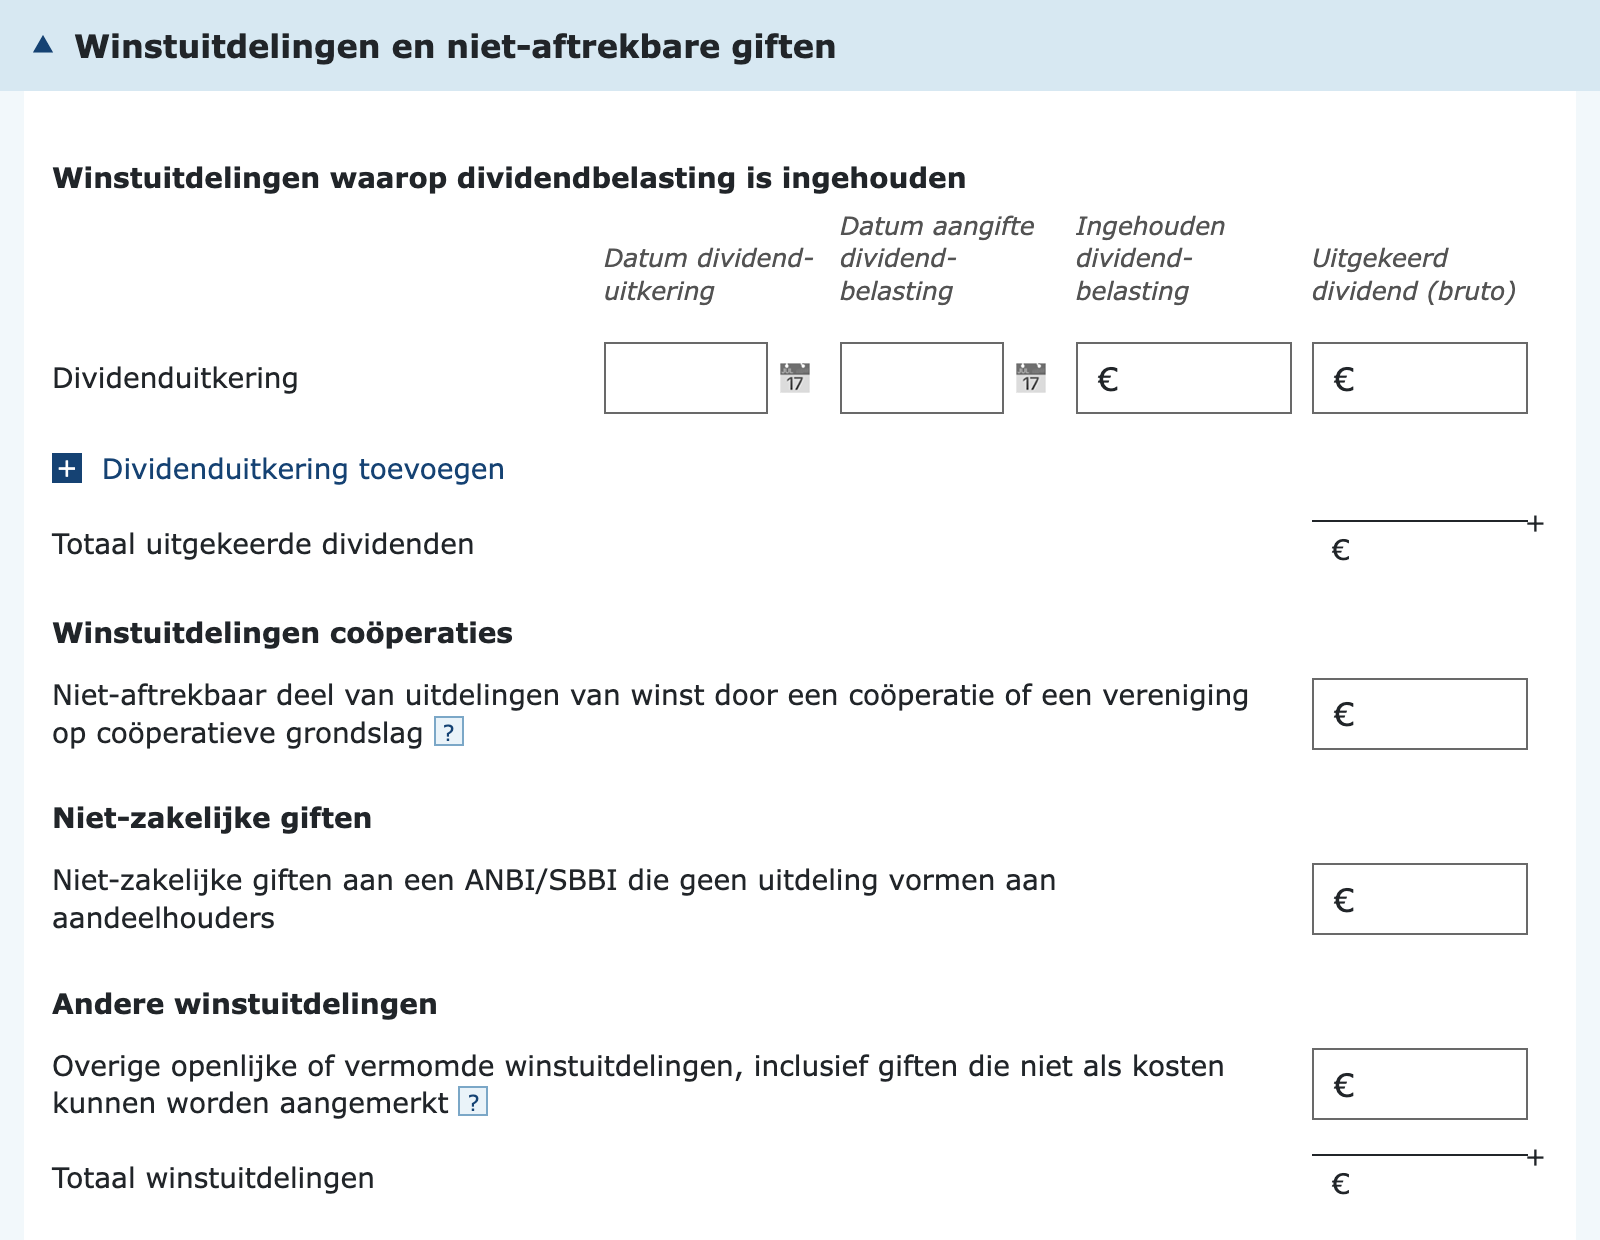
- Dividenduitkering. Per uitkering vraagt het formulier vier gegevens: de datum dividenduitkering, de datum aangifte dividendbelasting, de ingehouden dividendbelasting en het uitgekeerd dividend (bruto). Heb je in het boekjaar meer dan één keer dividend uitgekeerd, dan klik je op Dividenduitkering toevoegen voor een volgende regel. In jortt vind je het brutobedrag op de categorie Dividenduitkering en de ingehouden belasting op de categorie Dividendbelasting, beide aan de rechterkant van je balans onder het eigen vermogen. Zie hoe boek ik een dividenduitkering.
- Niet-aftrekbaar deel van uitdelingen van winst door een coöperatie of een vereniging op coöperatieve grondslag. Alleen voor coöperaties en coöperatieve verenigingen. Een bv laat dit veld leeg.
- Niet-zakelijke giften aan een ANBI/SBBI die geen uitdeling vormen aan aandeelhouders. Een gift die je in je boekhouding als kosten hebt geboekt, maar die voor de vennootschapsbelasting niet als kosten meetelt. Doe je namens de bv een grotere gift, vraag dan na wat er in het aangiftejaar geldt: de regels voor giften door een bv zijn de laatste jaren veranderd.
- Overige openlijke of vermomde winstuitdelingen, inclusief giften die niet als kosten kunnen worden aangemerkt. Voordelen die je als aandeelhouder uit de bv haalt zonder ze dividend te noemen: privékosten die de bv betaalt, een pand dat de bv te goedkoop aan je verhuurt, een lening die je nooit terugbetaalt. Fiscaal is dat een winstuitdeling en geen kostenpost.
- Totaal uitgekeerde dividenden en Totaal winstuitdelingen rekent het formulier uit.
Niet-aftrekbare beloningen en vergoedingen
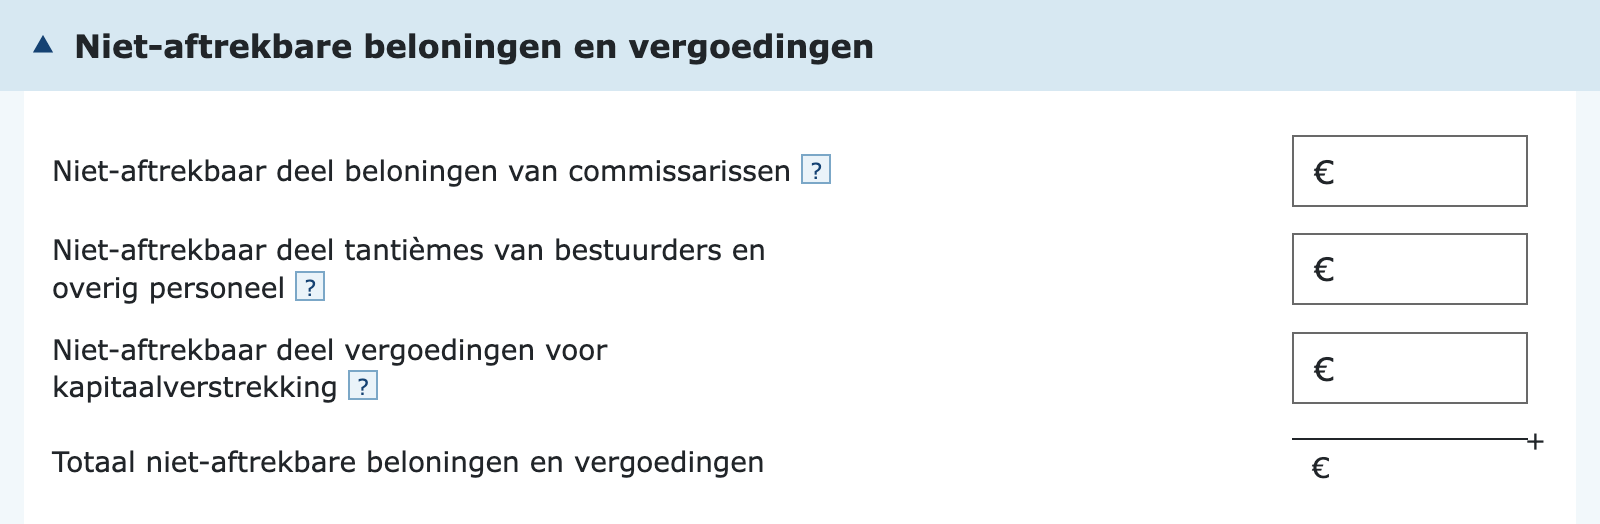
- Niet-aftrekbaar deel beloningen van commissarissen. Alleen als je bv een raad van commissarissen heeft en een deel van die beloning fiscaal niet aftrekbaar is.
- Niet-aftrekbaar deel tantièmes van bestuurders en overig personeel. Een tantième is een winstafhankelijke bonus. Bij een coöperatie of vereniging kan een deel daarvan een winstuitdeling zijn in plaats van loonkosten.
- Niet-aftrekbaar deel vergoedingen voor kapitaalverstrekking. Rente op een lening die fiscaal als eigen vermogen wordt gezien, bijvoorbeeld een deelnemerschapslening.
Deze drie velden gelden vooral voor coöperaties en voor bv’s met commissarissen of bijzondere leningen. Een gewone bv laat ze leeg; in het vpb-rapport van jortt komt dit onderdeel niet voor.
Vennootschapsbelasting en buitenlandse belasting
Dit is het enige blok dat de meeste bv’s echt invullen. Vennootschapsbelasting is niet aftrekbaar: heb je hem in je boekhouding als kosten geboekt, dan is je eigen vermogen erdoor gedaald en is het vermogensverschil dus te laag. Door het bedrag hier in te vullen komt het er weer bij.
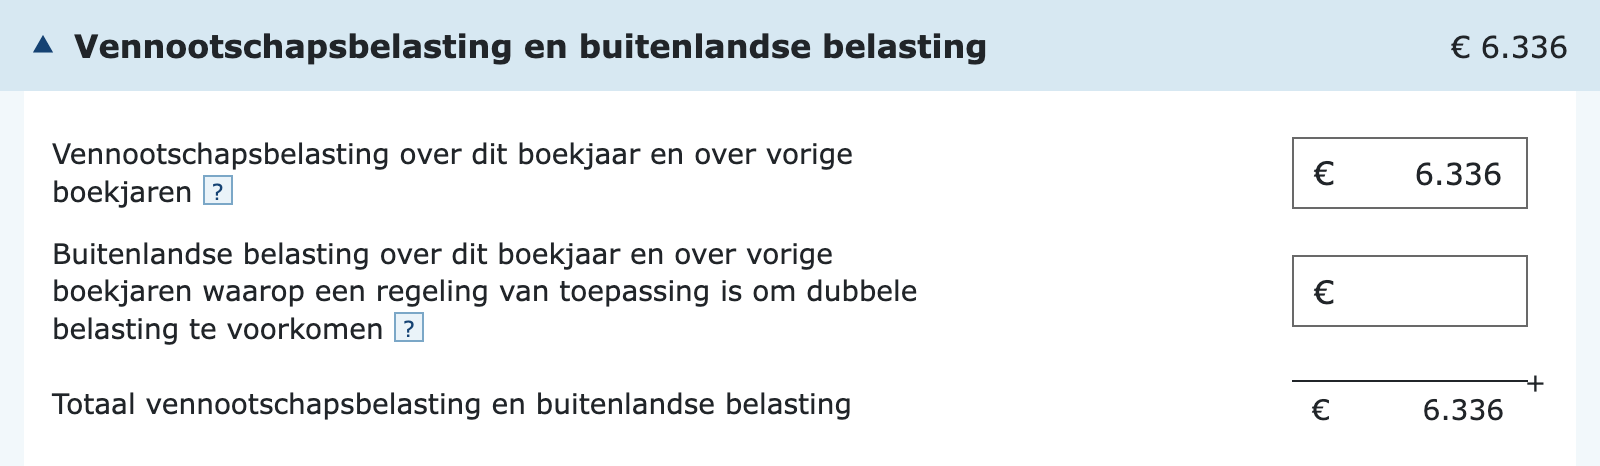
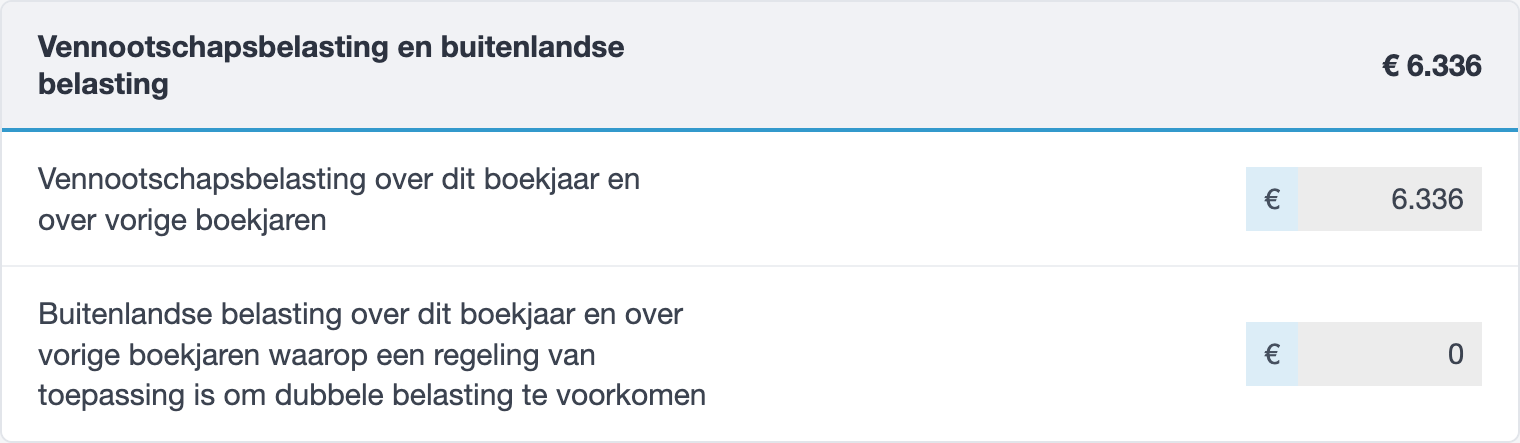
- Vennootschapsbelasting over dit boekjaar en over vorige boekjaren. Alle vennootschapsbelasting die in dit boekjaar in je boekhouding is verwerkt: de belasting die je over dit jaar hebt gereserveerd én betalingen of teruggaven over oudere jaren. In jortt is dit het totaal van de boekingen van 2025 op de categorie Vennootschapsbelasting. Heb je over een ouder jaar geld terugontvangen, dan verlaagt dat het bedrag op deze regel.
- Buitenlandse belasting over dit boekjaar en over vorige boekjaren waarop een regeling van toepassing is om dubbele belasting te voorkomen. Winstbelasting die je in het buitenland hebt betaald over winst waarvoor een belastingverdrag of een andere regeling dubbele belasting voorkomt. In jortt is dit de categorie Buitenlandse winstbelasting.
- Totaal vennootschapsbelasting en buitenlandse belasting rekent het formulier uit.
Overige niet-aftrekbare bedragen
Vijf bijzondere posten. Een gewone bv laat ze alle vijf leeg.
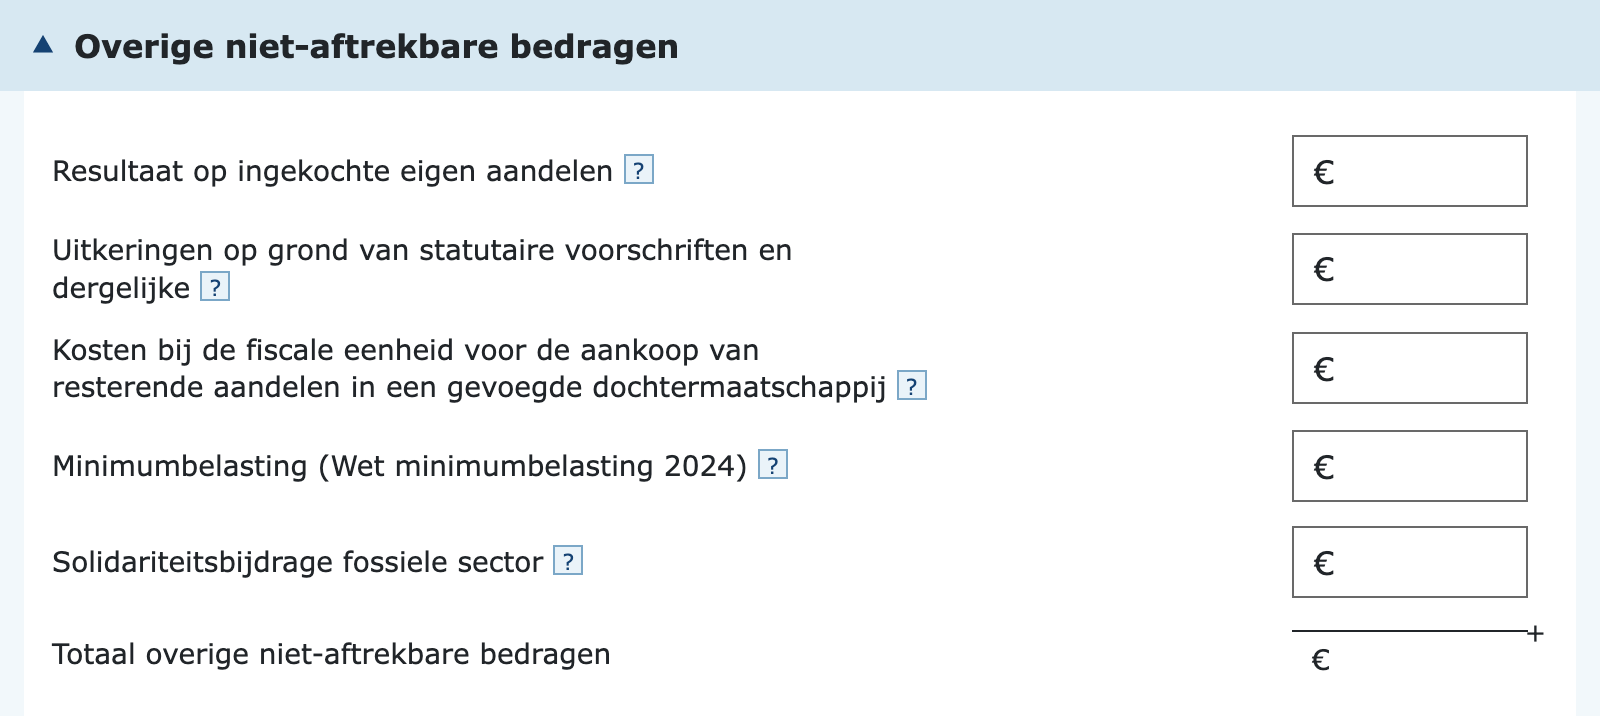
- Resultaat op ingekochte eigen aandelen. Koopt de bv haar eigen aandelen in, dan is het verschil met de nominale waarde fiscaal geen winst of verlies.
- Uitkeringen op grond van statutaire voorschriften en dergelijke. Winstuitkeringen die in de statuten zijn vastgelegd, bijvoorbeeld aan houders van winstbewijzen of aan oprichters.
- Kosten bij de fiscale eenheid voor de aankoop van resterende aandelen in een gevoegde dochtermaatschappij. Alleen bij een fiscale eenheid.
- Minimumbelasting (Wet minimumbelasting 2024). De bijheffing voor concerns met een omzet vanaf 750 miljoen euro. Die belasting is niet aftrekbaar, dus telt hij hier mee.
- Solidariteitsbijdrage fossiele sector. De eenmalige heffing over 2022 voor bedrijven in olie, gas, kolen en raffinage.
Controle winstberekening
Onderaan telt het formulier alles bij elkaar op en zet het de uitkomst naast de winst volgens je winst-en-verliesrekening. Zijn beide bedragen gelijk, dan is je aangifte rond.
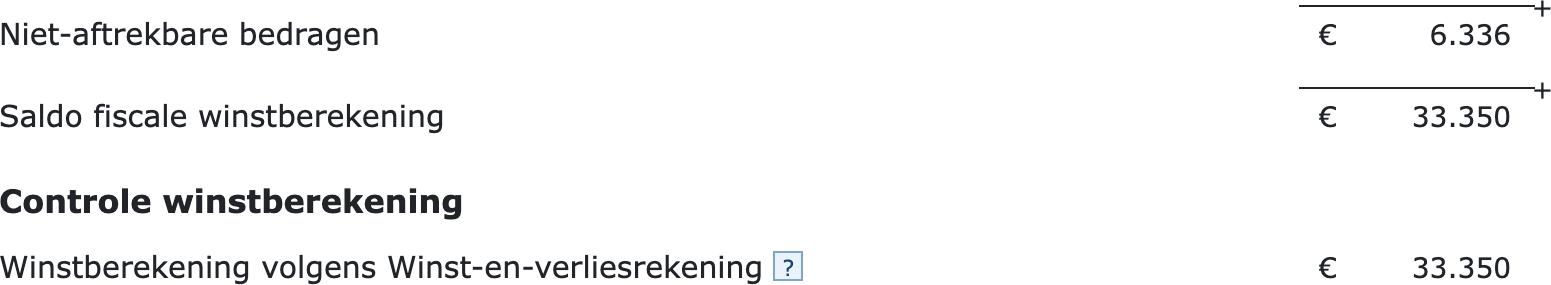
- Niet-aftrekbare bedragen. Het totaal van de vier blokken hierboven.
- Saldo fiscale winstberekening. Het vermogensverschil plus de niet-aftrekbare bedragen: je winst, berekend via je balans.
- Winstberekening volgens Winst-en-verliesrekening. Het saldo dat je bij Winst-en-verliesrekening hebt ingevuld: dezelfde winst, berekend via je omzet en kosten.
Zit er een verschil tussen die twee, dan krijg je een rode melding met beide bedragen erin. Het bedrag van het verschil is bijna altijd de aanwijzing waar de fout zit.
Groot verschil in de winstberekening
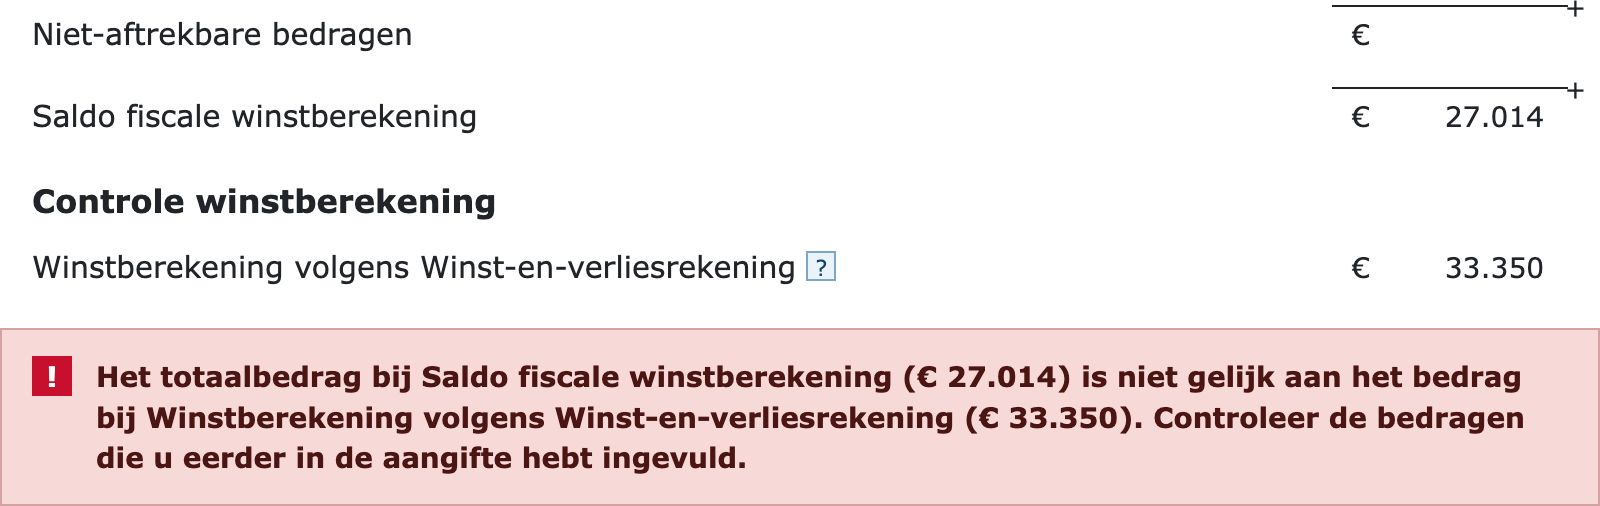
Loop de oorzaken in deze volgorde na:
- Is het verschil precies het bedrag van je vennootschapsbelasting? Dan staat die wel in je boekhouding, maar heb je het blok Vennootschapsbelasting en buitenlandse belasting nog niet ingevuld. Dat is de meest voorkomende oorzaak, en het voorbeeld hierboven.
- Is het precies het bedrag van een dividenduitkering, een kapitaalstorting of een terugbetaling van kapitaal? Dan ontbreekt die correctie nog.
- Herken je het bedrag van je balans of je winst-en-verliesrekening? Dan is daar een bedrag verkeerd overgenomen: een cijfer verwisseld, of een bedrag in de kolom begin boekjaar in plaats van einde boekjaar.
- Sluit het ondernemingsvermogen begin boekjaar aan op de eindbalans van vorig jaar? Zo niet, dan zit de fout in het antwoord bij Belastingplichtige en niet in dit scherm.
Kom je er zo niet uit, dan helpen de probleemoplossers vpb je verder.
Klein verschil in de winstberekening
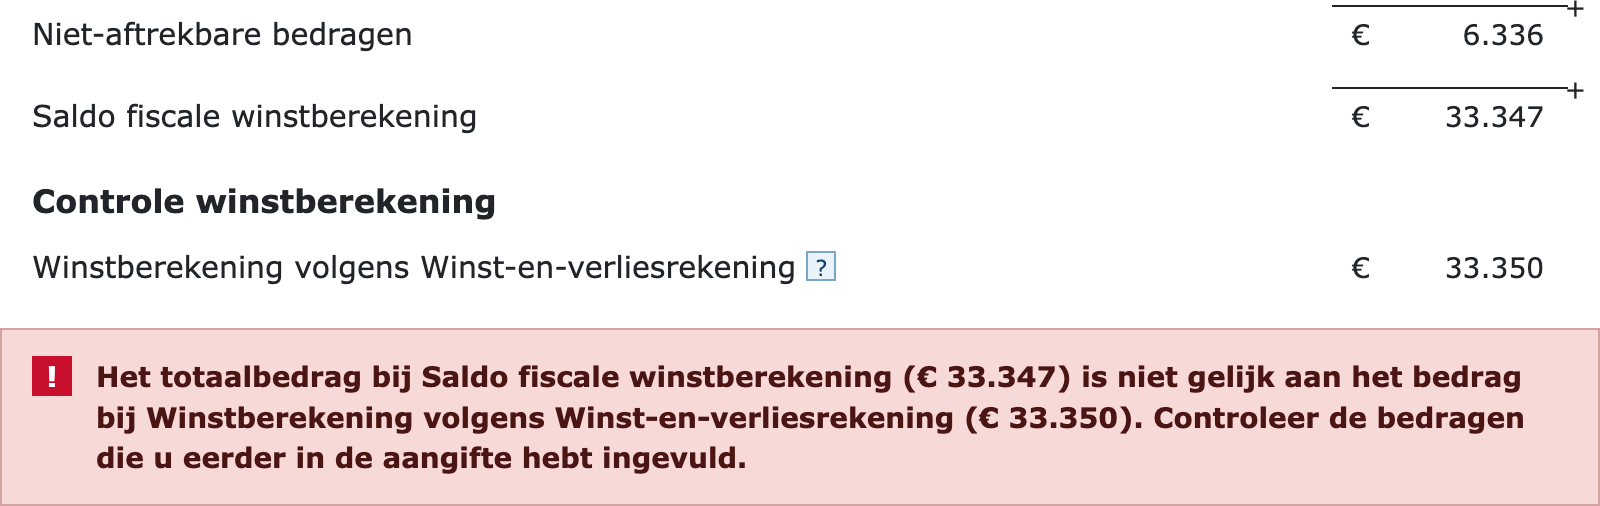
Een verschil van 5 euro of minder is een afrondingsverschil: jortt rekent met twee cijfers achter de komma en de Belastingdienst vraagt hele euro’s. Zoek het verschil op tussen het saldo fiscale winstberekening en de winstberekening volgens winst-en-verliesrekening (in het voorbeeld 3 euro) en corrigeer de netto-omzet bij de winst-en-verliesrekening met dat bedrag: verlaag hem als het saldo fiscale winstberekening lager is, verhoog hem als het hoger is. Laat de controle daarna opnieuw uitvoeren en de melding is weg.

Veelgestelde vragen over de fiscale winstberekening in de vpb-aangifte
Heb je een vraag? Wij hebben de antwoorden!
Wat is de fiscale winstberekening in de vpb-aangifte?
Het is de controle van de Belastingdienst op je aangifte. Het formulier rekent je winst nog een tweede keer uit, niet via je omzet en kosten maar via de groei van je eigen vermogen: het ondernemingsvermogen einde boekjaar min het ondernemingsvermogen begin boekjaar, gecorrigeerd voor stortingen en terugbetalingen van kapitaal en voor bedragen die niet aftrekbaar zijn. De uitkomst moet gelijk zijn aan het saldo van je winst-en-verliesrekening.
Waar komen het ondernemingsvermogen begin en einde boekjaar vandaan?
Die twee bedragen vult het formulier zelf in en kun je hier niet aanpassen. Het ondernemingsvermogen einde boekjaar is het totaal fiscaal ondernemingsvermogen van je balans passiva. Het ondernemingsvermogen begin boekjaar is het bedrag dat je bij Belastingplichtige hebt ingevuld als het fiscaal ondernemingsvermogen aan het einde van het vorige boekjaar.
Welke velden vul je zelf in bij de fiscale winstberekening?
Alleen de correcties: de terugbetalingen en stortingen van kapitaal in dit boekjaar, een eventuele dividenduitkering met de ingehouden dividendbelasting, en de bedragen die je wel in je boekhouding hebt geboekt maar die voor de vennootschapsbelasting niet aftrekbaar zijn. De belangrijkste daarvan is de vennootschapsbelasting zelf. Alle totalen berekent het formulier.
Waarom moet ik betaalde vennootschapsbelasting optellen bij de fiscale winst?
Omdat vennootschapsbelasting niet aftrekbaar is. Heb je hem in je boekhouding als kosten geboekt, dan is je eigen vermogen erdoor gedaald en is het vermogensverschil dus te laag. Door het bedrag hier in te vullen komt het er weer bij. In het vpb-rapport van jortt is dit het totaal van de boekingen op de categorie Vennootschapsbelasting.
Hoe geef ik een dividenduitkering op bij de fiscale winst?
Bij Winstuitdelingen waarop dividendbelasting is ingehouden vul je per uitkering vier gegevens in: de datum van de dividenduitkering, de datum van je aangifte dividendbelasting, de ingehouden dividendbelasting en het uitgekeerde dividend bruto. Het brutobedrag staat in jortt op de categorie Dividenduitkering onder het eigen vermogen, de ingehouden belasting op de categorie Dividendbelasting.
Waarom telt een dividenduitkering mee bij de fiscale winst?
Een dividenduitkering verlaagt je eigen vermogen, maar het is geen kostenpost: je keert winst uit die je eerst hebt gemaakt. Zonder correctie zou de Belastingdienst je winst dus te laag berekenen. Daarom telt het formulier het brutodividend weer bij het vermogensverschil op.
Wat is een vermomde winstuitdeling?
Een voordeel dat je als aandeelhouder uit de bv haalt zonder het dividend te noemen, bijvoorbeeld privekosten die de bv betaalt of een pand dat de bv te goedkoop aan je verhuurt. Voor de vennootschapsbelasting is dat geen kostenpost maar een winstuitdeling, dus vul je het in bij Overige openlijke of vermomde winstuitdelingen.
De controle winstberekening klopt niet, wat nu?
Kijk eerst naar het bedrag van het verschil, want dat is meestal de aanwijzing. Is het verschil precies het bedrag van je vennootschapsbelasting, je dividenduitkering of een kapitaalstorting, dan is die correctie nog niet ingevuld. Is het een rond bedrag dat je herkent van je balans, dan is daar een bedrag verkeerd overgenomen. Sluit het ondernemingsvermogen begin boekjaar niet aan op vorig jaar, dan zit de fout in het antwoord bij Belastingplichtige.
Wat doe ik bij een klein verschil in de winstberekening?
Een verschil van 5 euro of minder komt door afronding: jortt rekent met twee cijfers achter de komma en de Belastingdienst vraagt hele euro's. Corrigeer de netto-omzet bij de winst-en-verliesrekening met het verschil en laat de controle opnieuw uitvoeren.