
Gegevens belastbare winst: elk invulveld uitgelegd
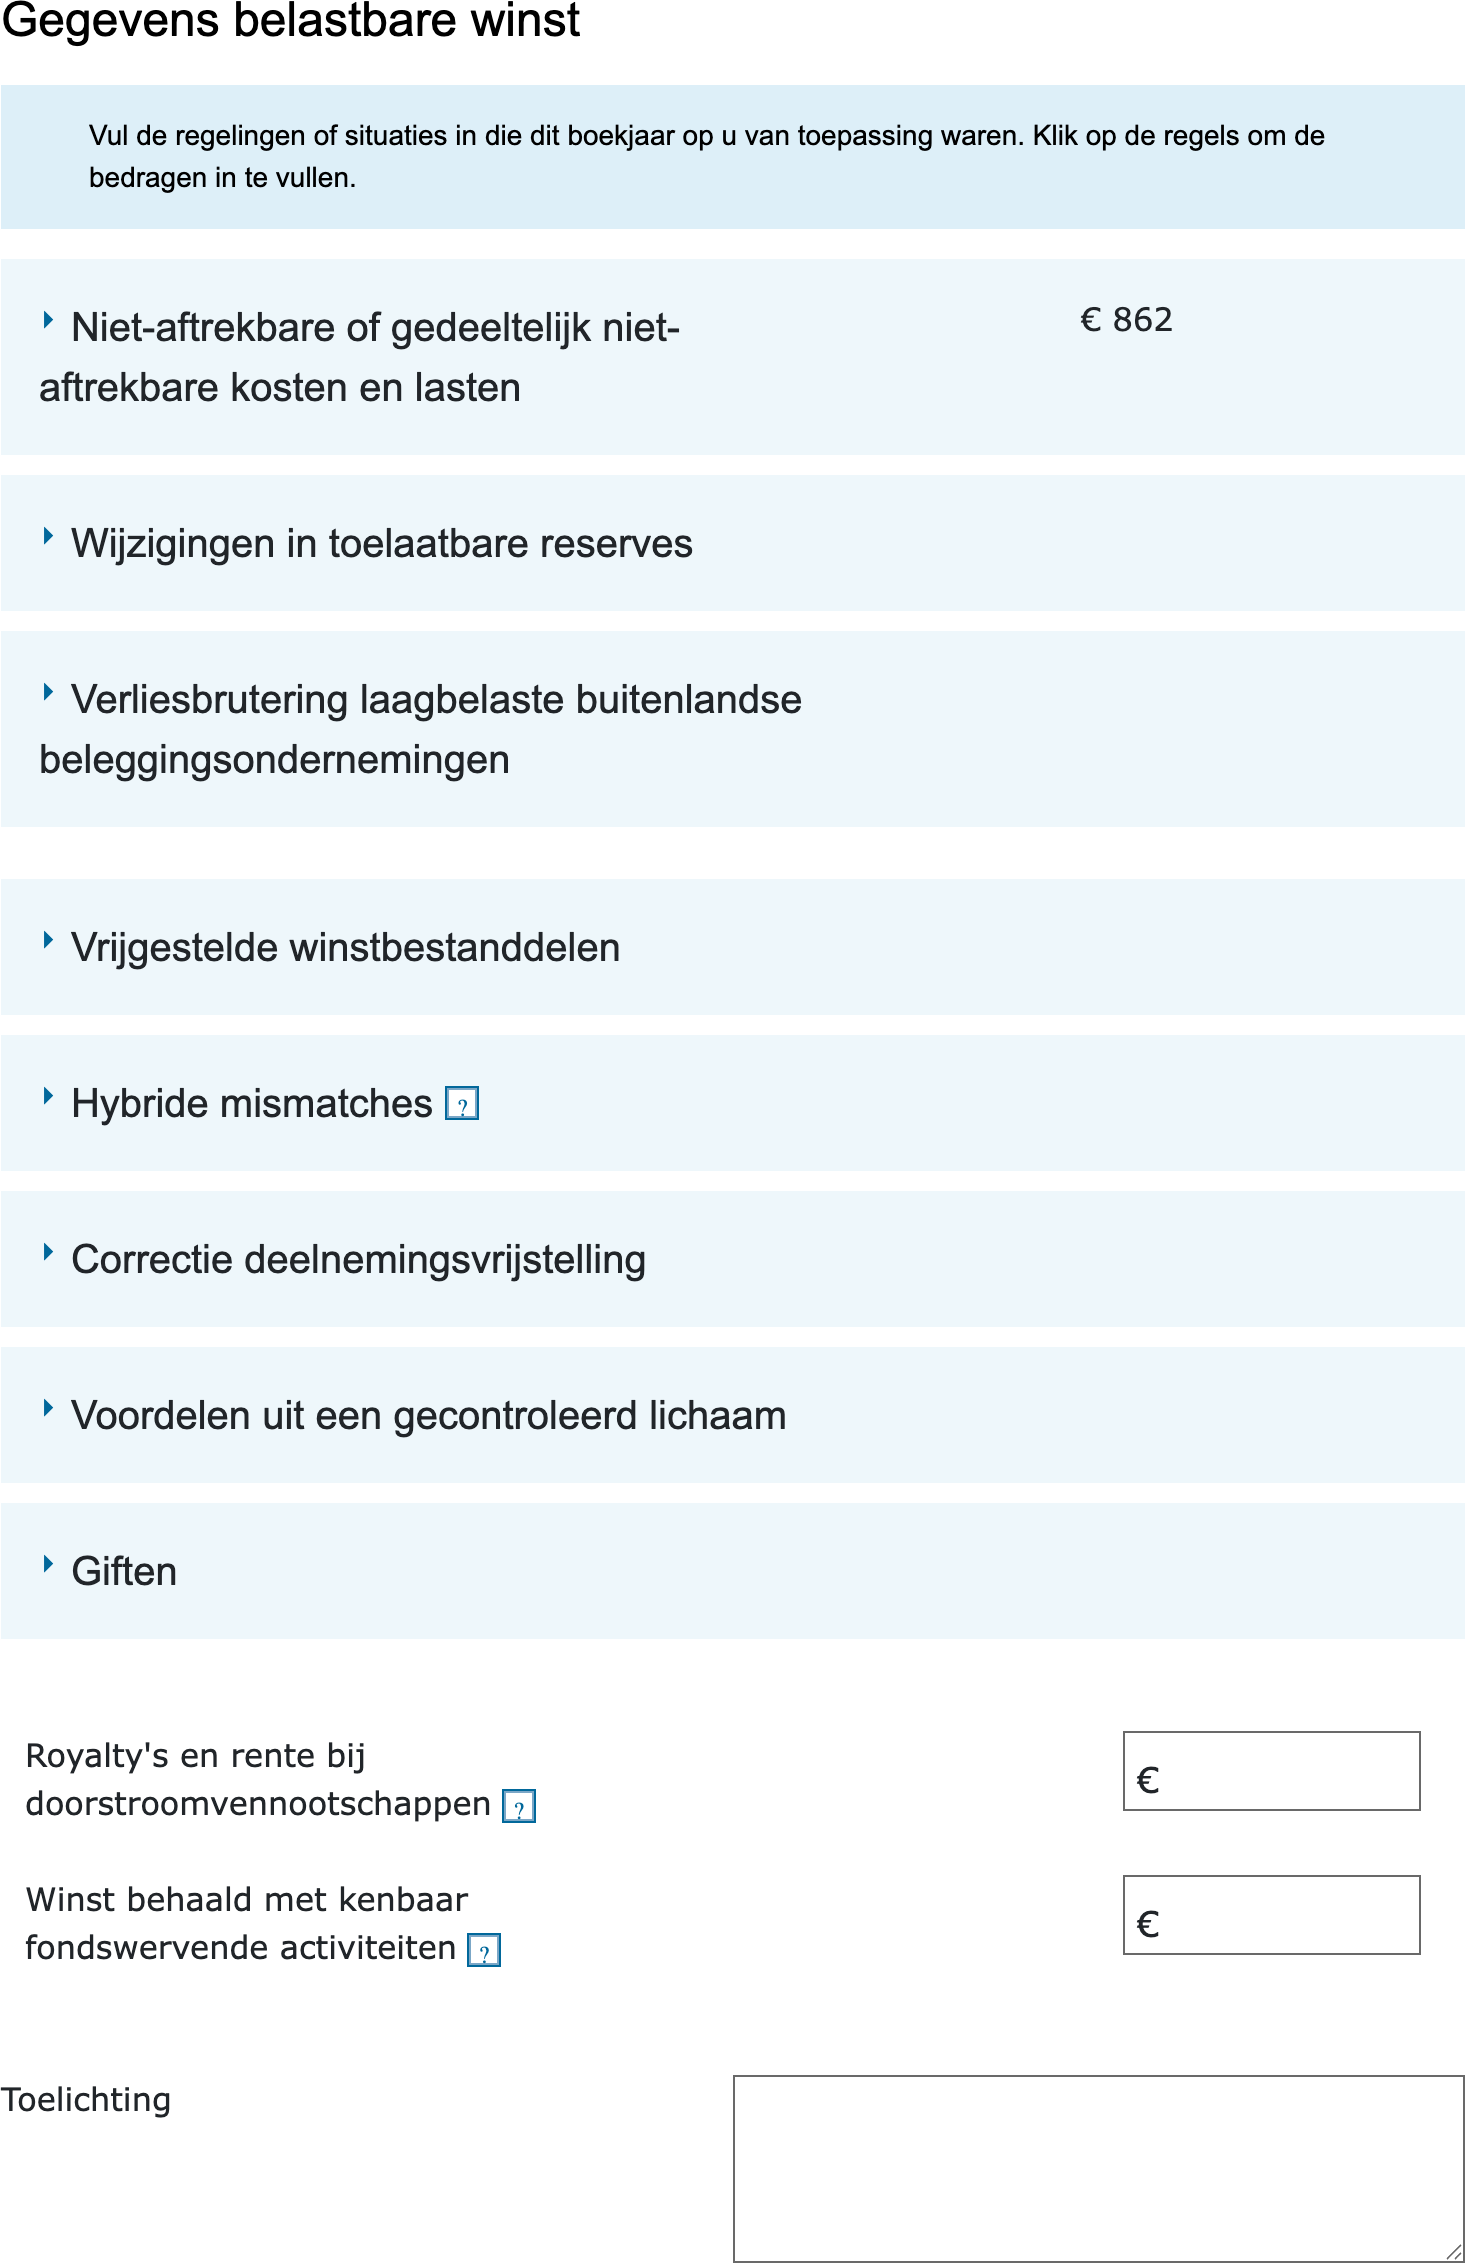
Op het scherm Gegevens belastbare winst corrigeer je je winst voor alles wat de fiscus anders ziet dan je boekhouding. Je fiscale winst is dan al bekend; hier vertel je welke kosten niet aftrekbaar waren, welke winst je in een reserve hebt geparkeerd en welke winstbestanddelen zijn vrijgesteld. Wat eronder uitkomt is je belastbare winst, het bedrag waarover je vennootschapsbelasting betaalt.
Het scherm bestaat uit uitklapbare blokken met daaronder een paar losse velden. Je ziet dus eerst alleen de titels: klik op een regel om de invulvelden eronder te openen.

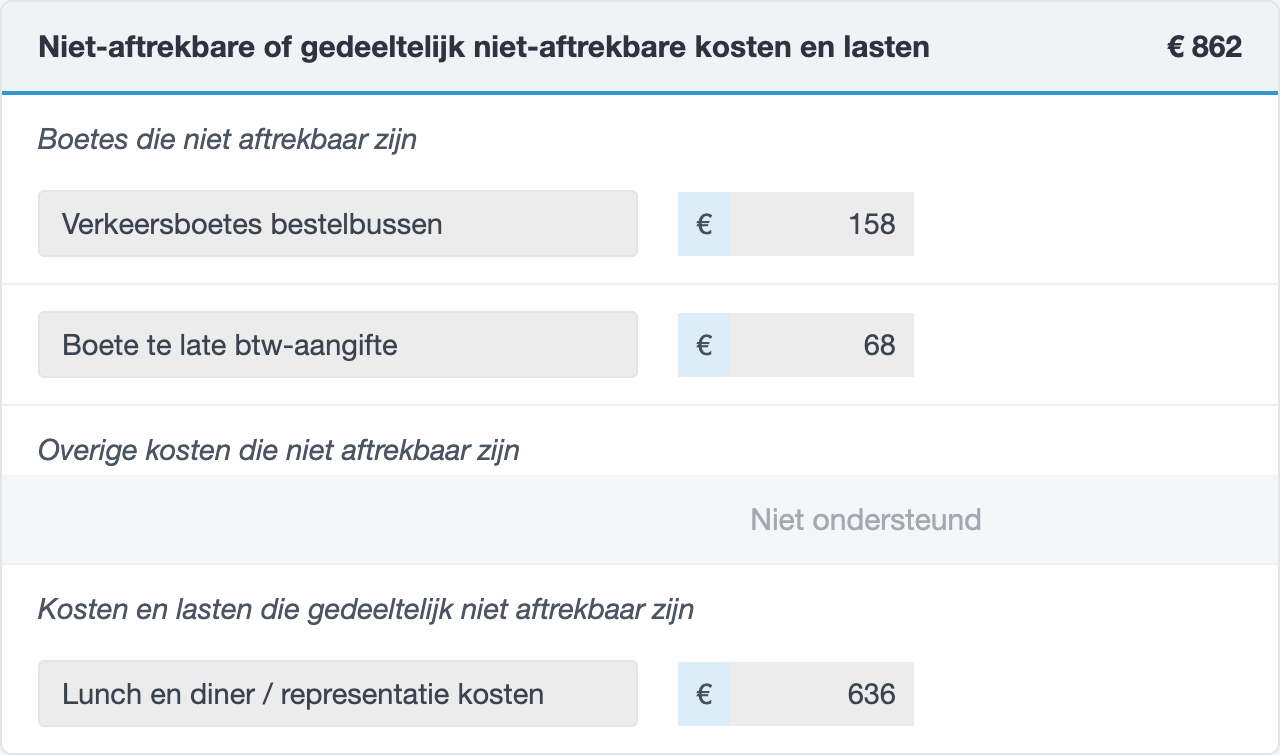
Het rapport Aangifte vennootschapsbelasting (VPB) 2025 in boekhoudprogramma jortt geeft je de bedragen die je hier nodig hebt:
- Ga naar Rapporten links in het hoofdmenu.
- Klik op Aangifte vennootschapsbelasting (VPB).
- Kies het boekjaar waarover je aangifte doet.
- Ga naar de sectie Belastbaar bedrag.
Niet-aftrekbare of gedeeltelijk niet-aftrekbare kosten en lasten
Dit zijn kosten die je in je winst-en-verliesrekening terecht als kosten hebt geboekt, maar die je voor de belasting niet (helemaal) mag aftrekken. Ze tellen hier weer bij je winst op, waardoor je over een hoger bedrag vennootschapsbelasting betaalt.
Het blok bestaat uit drie groepen, en elke groep is een lijstje waar je met een knop een regel aan toevoegt. Per regel vul je een omschrijving en een bedrag in.
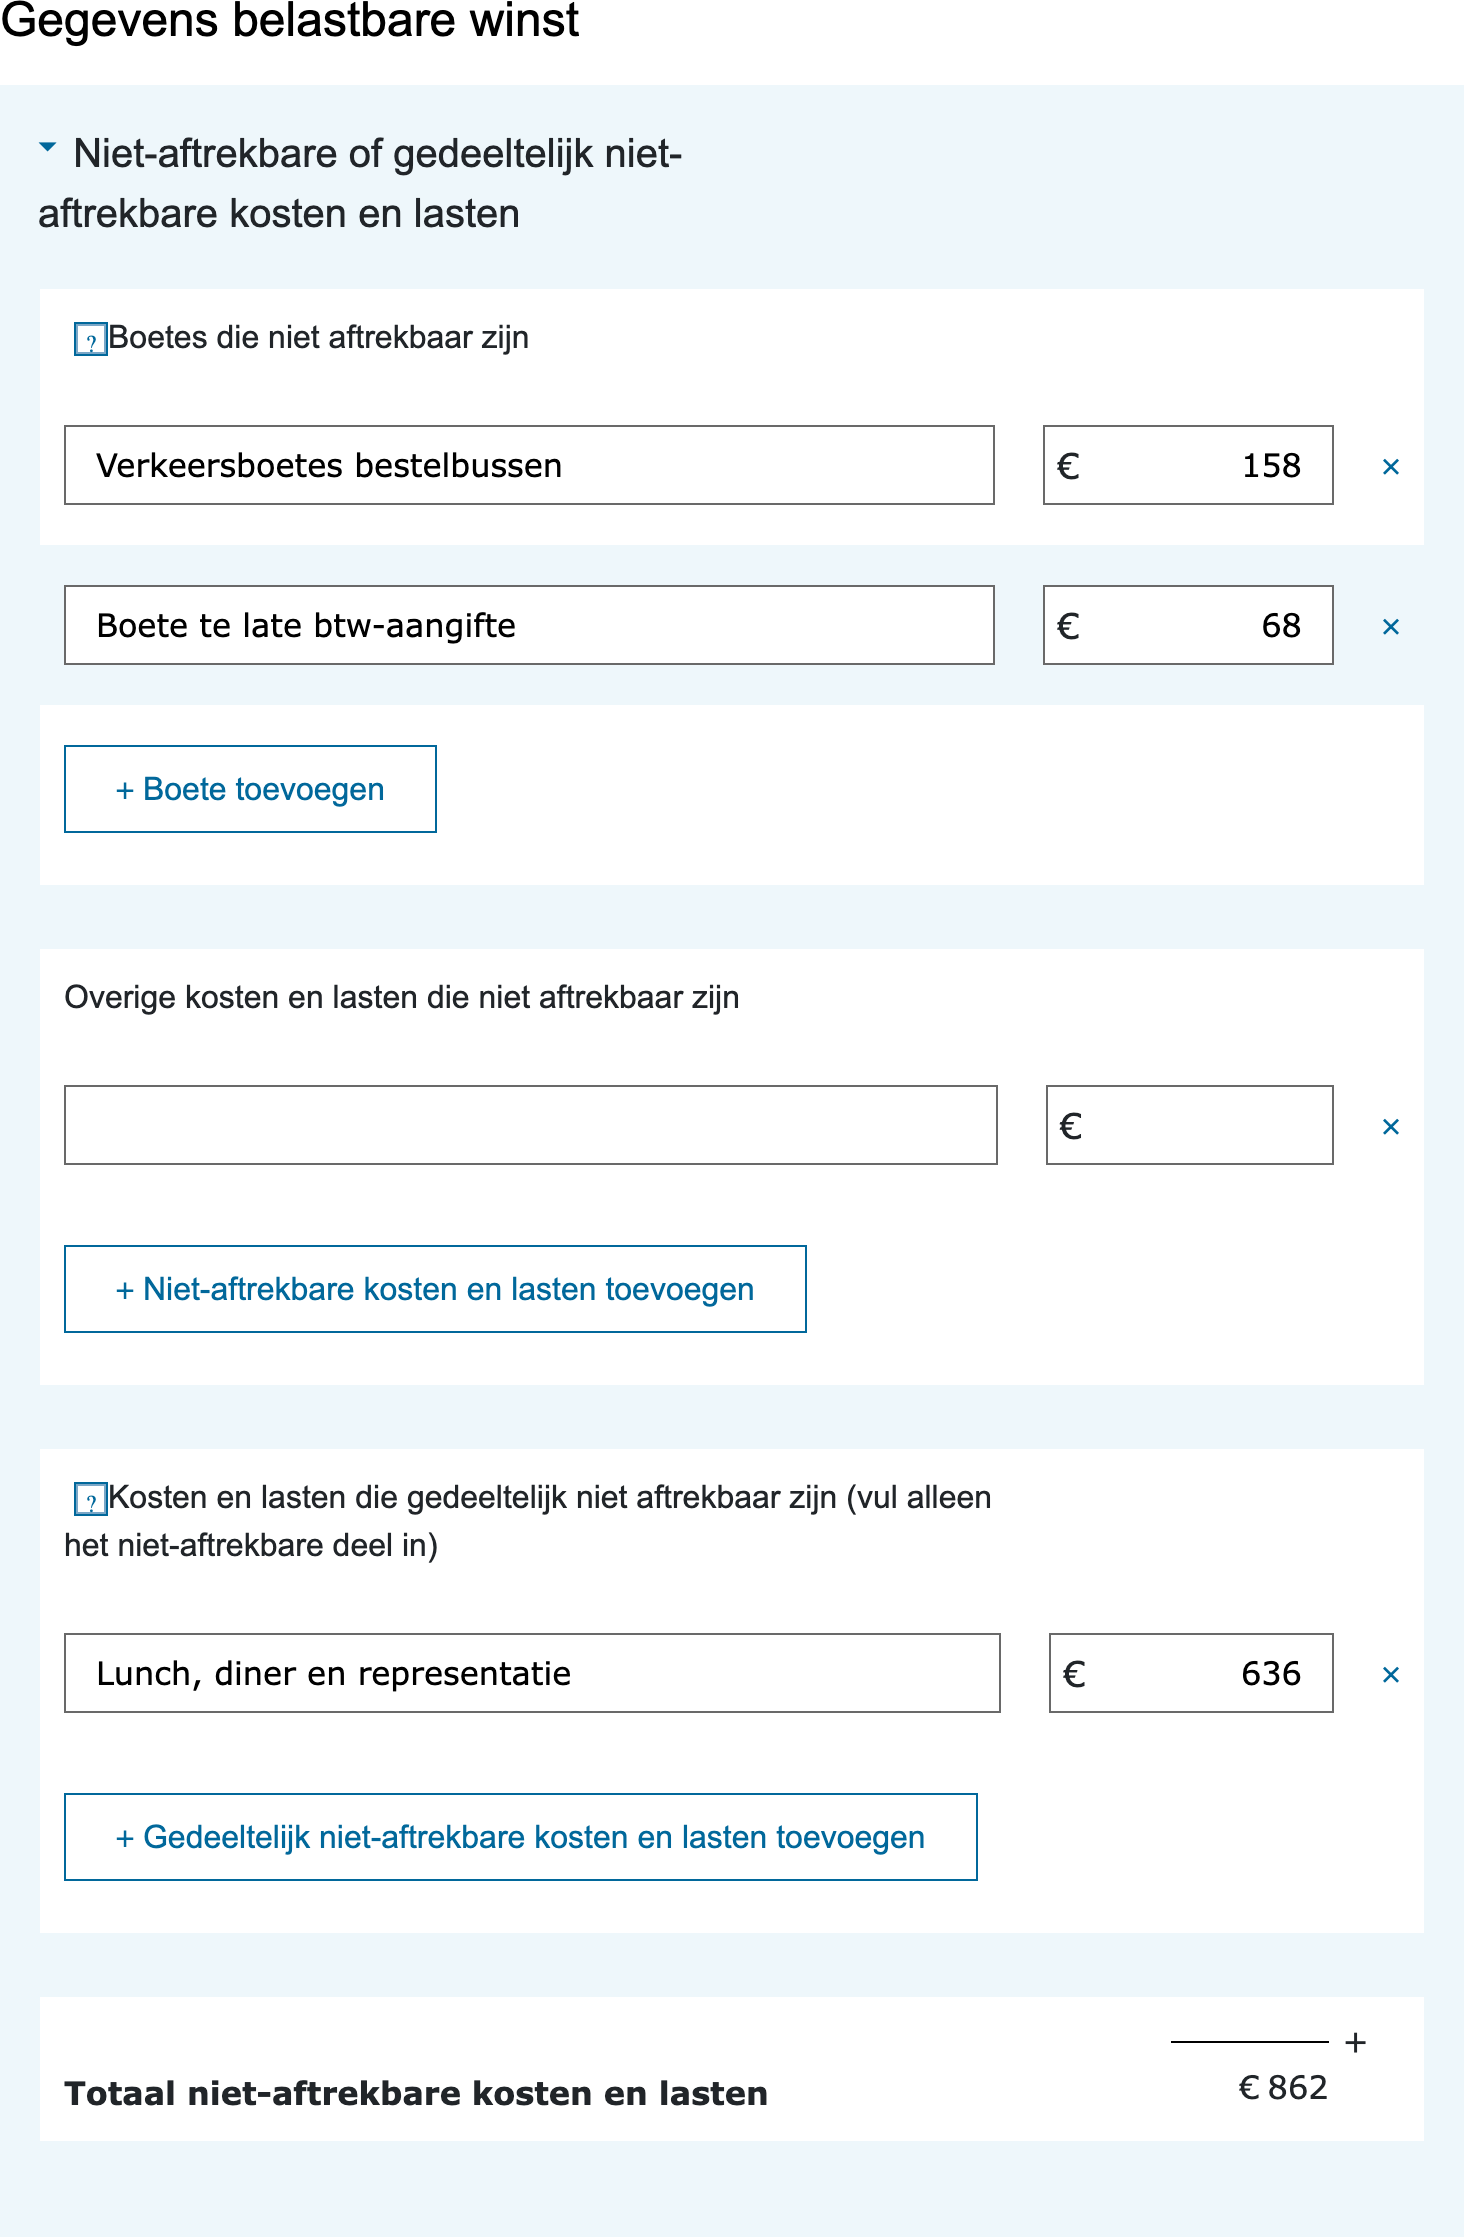
- Boetes die niet aftrekbaar zijn. Alle boetes en bekeuringen: verkeersboetes van je bestelbussen, maar ook een boete van de Belastingdienst voor een te late aangifte of betaling. Boetes zijn nooit aftrekbaar, hoe zakelijk de rit ook was. Zie hoe boek ik een bekeuring.
- Overige kosten en lasten die niet aftrekbaar zijn. Kosten die volledig niet aftrekbaar zijn en geen boete zijn. Deze groep vult jortt niet voor je (in het rapport staat Niet ondersteund), dus die bepaal je zelf of samen met je boekhoudcoach.
- Kosten en lasten die gedeeltelijk niet aftrekbaar zijn. Hier hoort alleen het niet-aftrekbare deel in, niet het hele bedrag: het formulier zegt dat er zelf bij. Het gaat vooral om lunch, diner en representatie. Voor een bv is 73,5% van die kosten aftrekbaar, dus 26,5% niet. Staat bij Instellingen en dan Bedrijfsgegevens de juiste rechtsvorm, dan rekent jortt automatisch met het percentage van een bv. Zie hoe boek ik een zakelijke lunch of diner en hoe boek ik een gedeeltelijke privé-uitgave.
- Totaal niet-aftrekbare kosten en lasten rekent het formulier uit. Dat totaal komt verderop bij je winst op.
Neem de bedragen over van het rapport Aangifte vennootschapsbelasting (VPB) 2025, sectie Belastbaar bedrag:

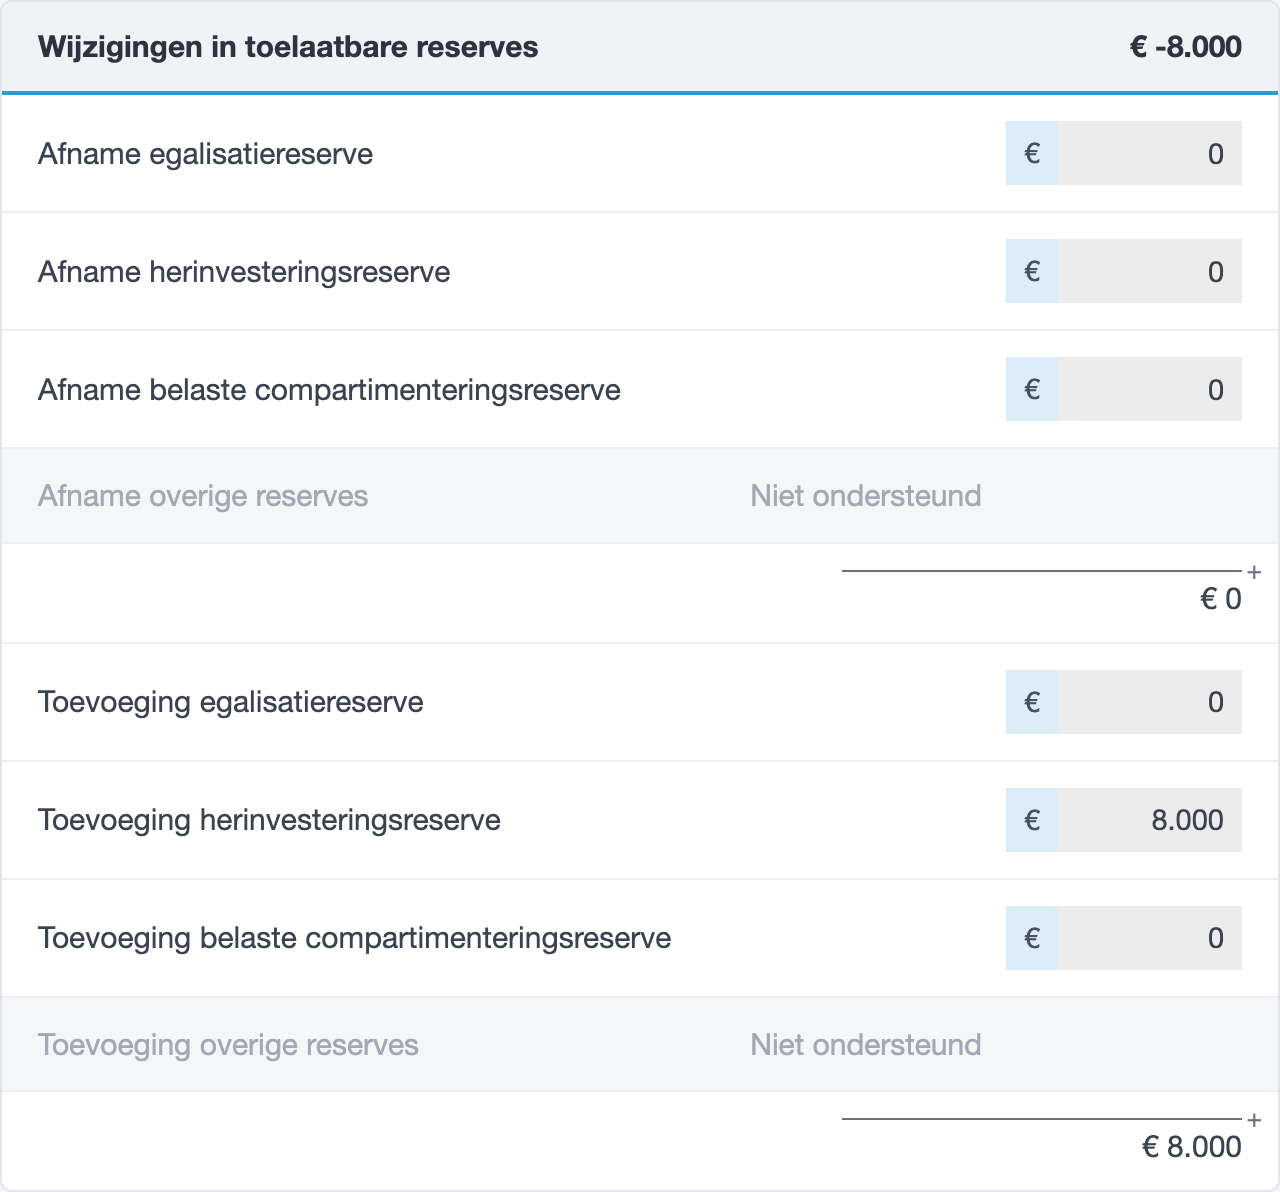
Wijzigingen in toelaatbare reserves
Toelaatbare reserves zijn fiscale reserves: potjes waarmee je winst naar een later boekjaar schuift. Stop je winst in zo’n reserve (een toevoeging), dan betaal je er dit jaar nog geen belasting over. Haal je er geld uit (een afname), dan komt die winst nu in de heffing.
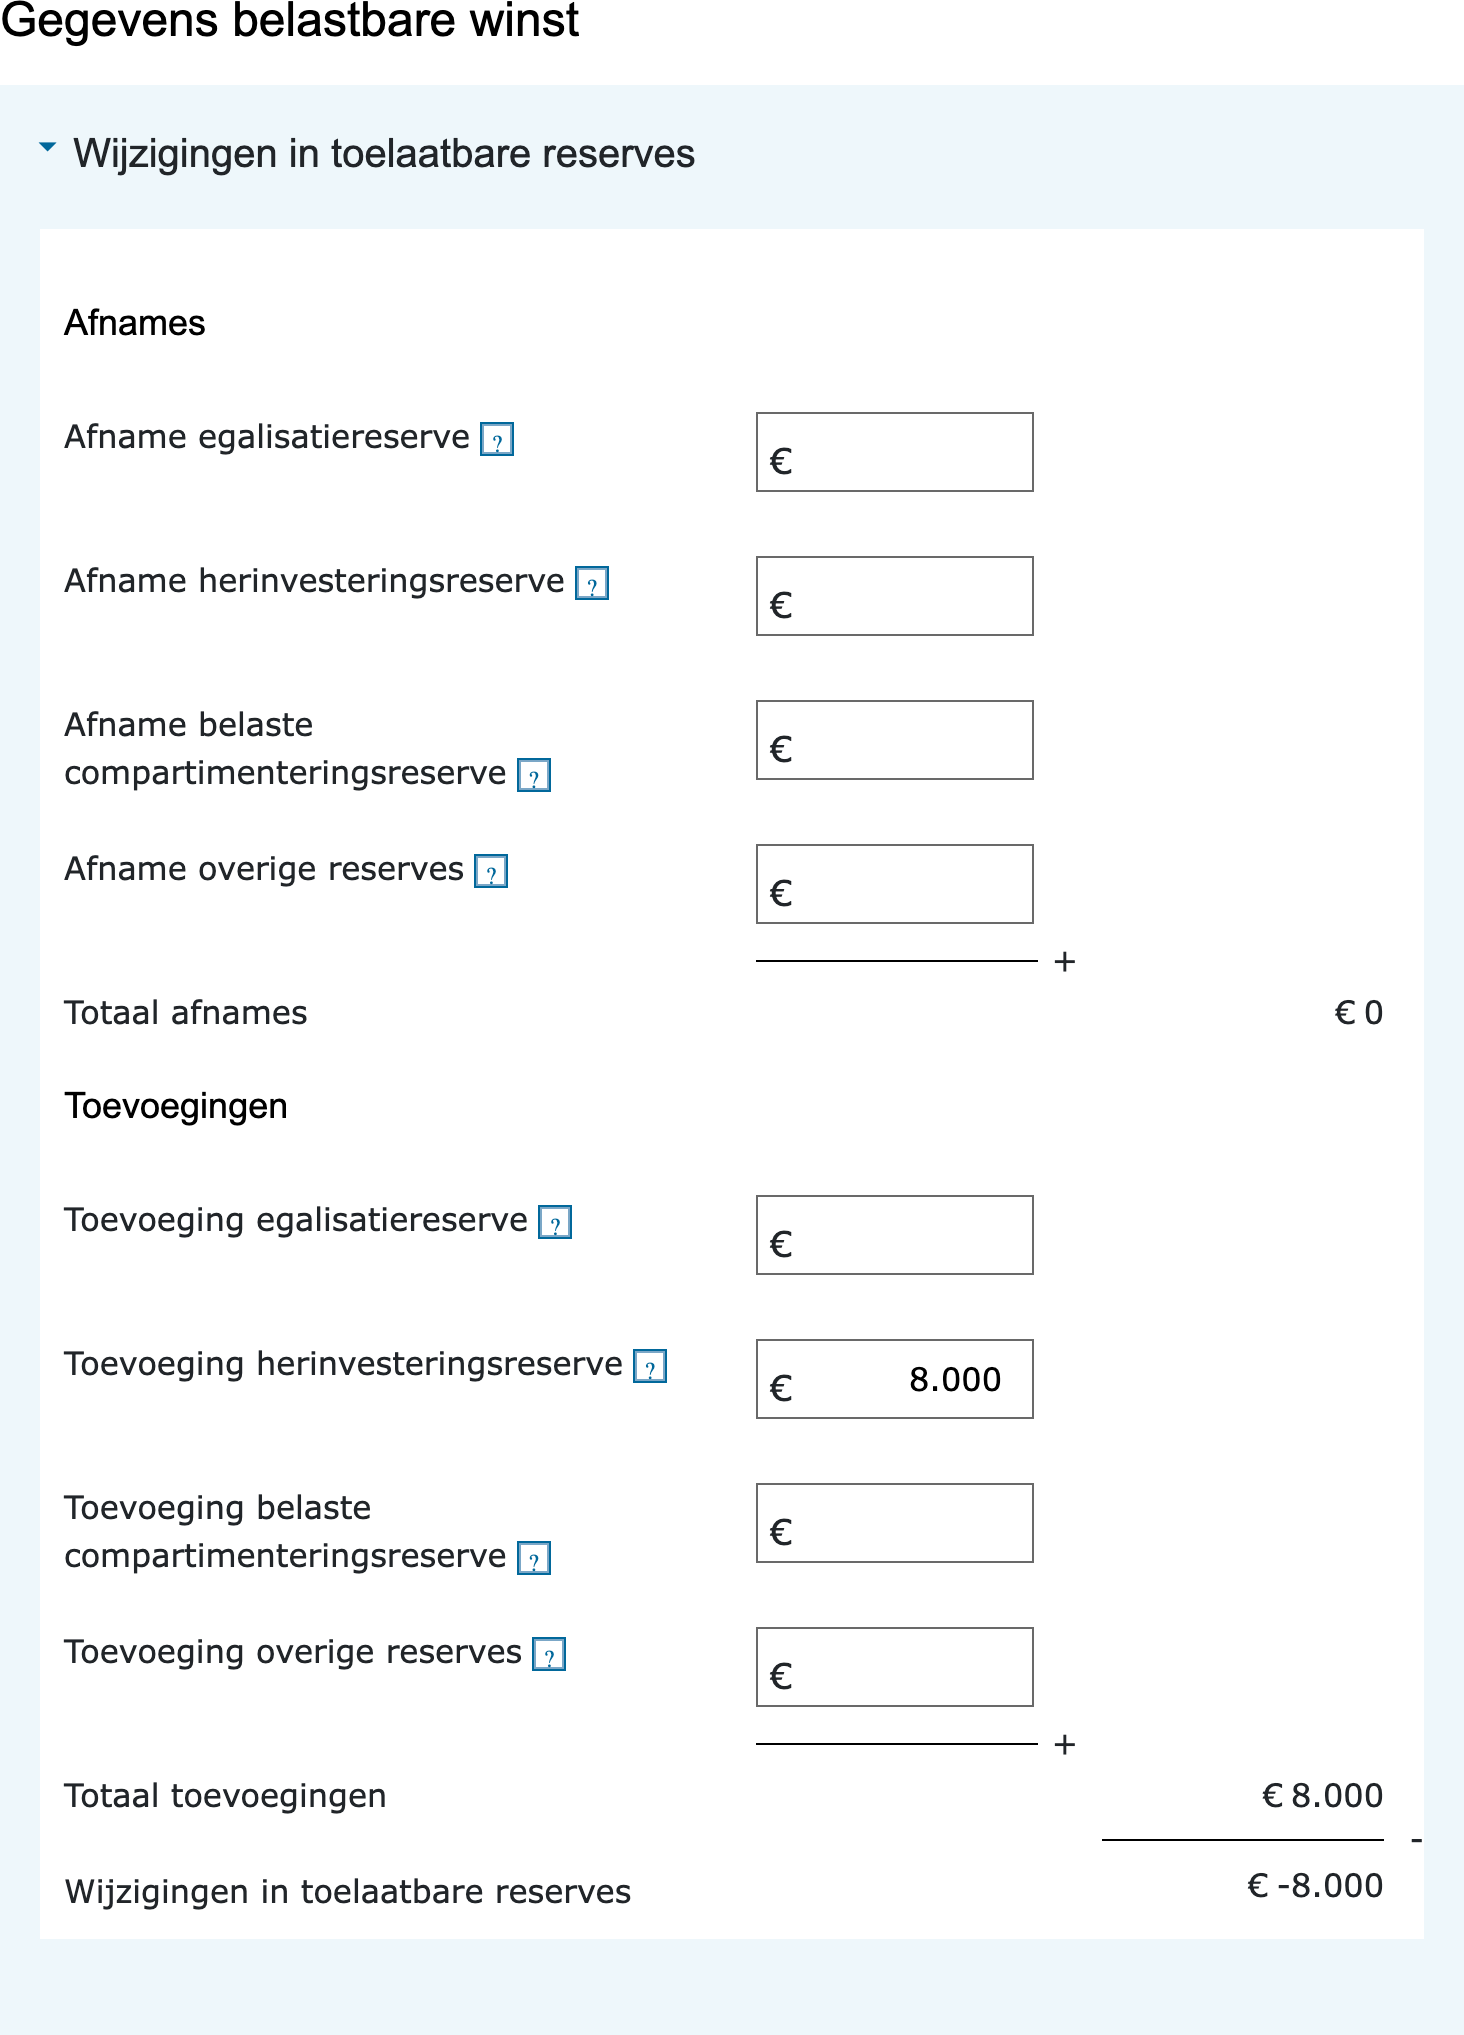
Het blok vraagt vier soorten reserves twee keer uit, één keer als afname en één keer als toevoeging:
- Egalisatiereserve. Voor kosten die je met grote sprongen maakt en gelijkmatig wilt verdelen, bijvoorbeeld groot onderhoud aan een pand dat je één keer per tien jaar laat doen. Je legt er elk jaar een stuk in en haalt het eruit in het jaar dat je de rekening betaalt.
- Herinvesteringsreserve. Verkoop je een bedrijfsmiddel met winst en wil je die winst opnieuw investeren, dan mag je de boekwinst hier parkeren in plaats van er nu belasting over te betalen.
- Belaste compartimenteringsreserve. Voor gevallen waarin de deelnemingsvrijstelling tijdens het bezit van een deelneming verandert. Zonder deelnemingen laat je deze regels leeg.
- Overige reserves. Fiscale reserves die niet in de drie categorieën hierboven passen. Ook deze groep vult jortt niet voor je.
Onder de vier afnames en de vier toevoegingen rekent het formulier eerst Totaal afnames en Totaal toevoegingen uit, en daarna de Wijzigingen in toelaatbare reserves: de toevoegingen gaan van de afnames af. Zet je winst in een reserve, dan is dat saldo dus negatief en verlaagt het je belastbare winst.
Neem de bedragen over van het rapport Aangifte vennootschapsbelasting (VPB) 2025, sectie Belastbaar bedrag. In het voorbeeld hieronder heeft een bv een machine met winst verkocht en die boekwinst van € 8.000 in een herinvesteringsreserve gezet:

Onder aan het blok kan de aangifte nog twee specificaties tonen, voor de herbeleggingsreserve en de afrondingsreserve van beleggingsinstellingen en voor de egalisatie- of calamiteitenreserve van verzekeraars. Die staan er alleen als je bv zo’n instelling is.
Vrijgestelde winstbestanddelen
Winst die je wel hebt gemaakt, maar waarover je geen vennootschapsbelasting hoeft te betalen. Het totaal van dit blok gaat verderop van je winst af.
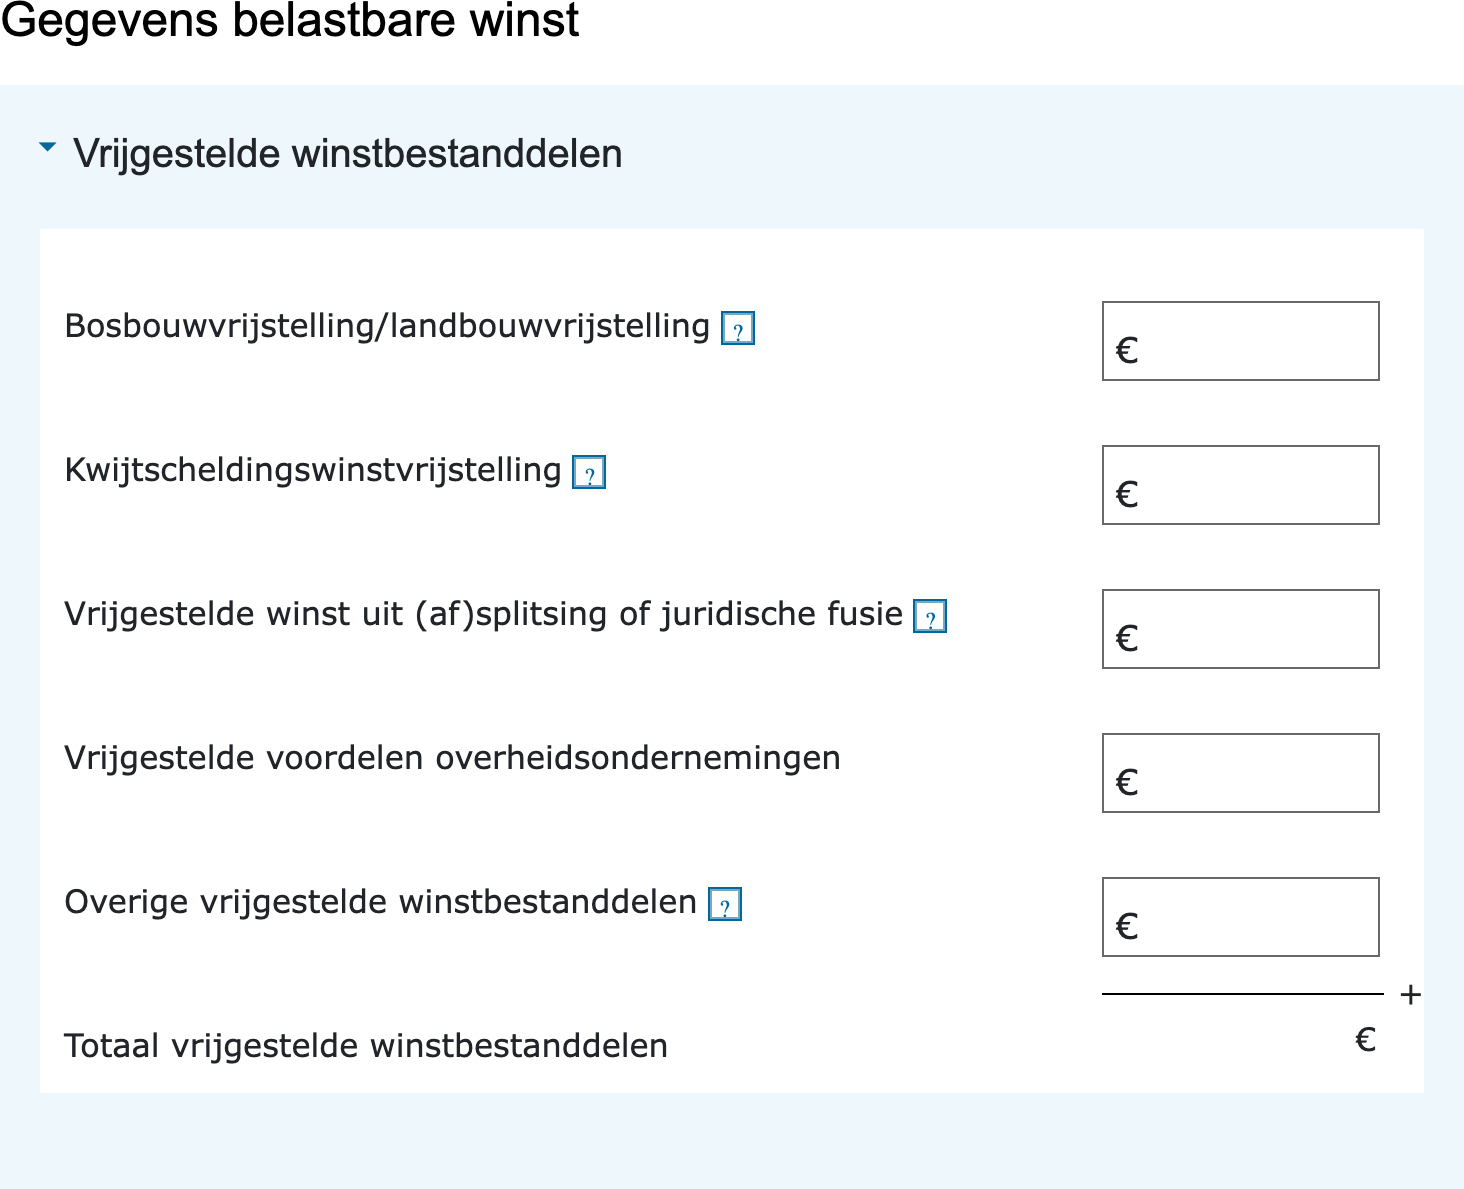
- Bosbouwvrijstelling/landbouwvrijstelling. Voor winst uit een bosbedrijf en voor de waardestijging van landbouwgrond. Alleen voor bedrijven in die sectoren.
- Kwijtscheldingswinstvrijstelling. Heeft een schuldeiser een schuld van je bv kwijtgescheiden, dan is dat boekhoudkundig winst. Onder voorwaarden hoef je daarover geen belasting te betalen.
- Vrijgestelde winst uit (af)splitsing of juridische fusie. Winst die opkomt door een reorganisatie waarbij de fiscale claim doorschuift.
- Vrijgestelde voordelen overheidsondernemingen. Alleen voor ondernemingen van de overheid.
- Overige vrijgestelde winstbestanddelen. Vrijstellingen die niet onder de regels hierboven vallen.
Giften
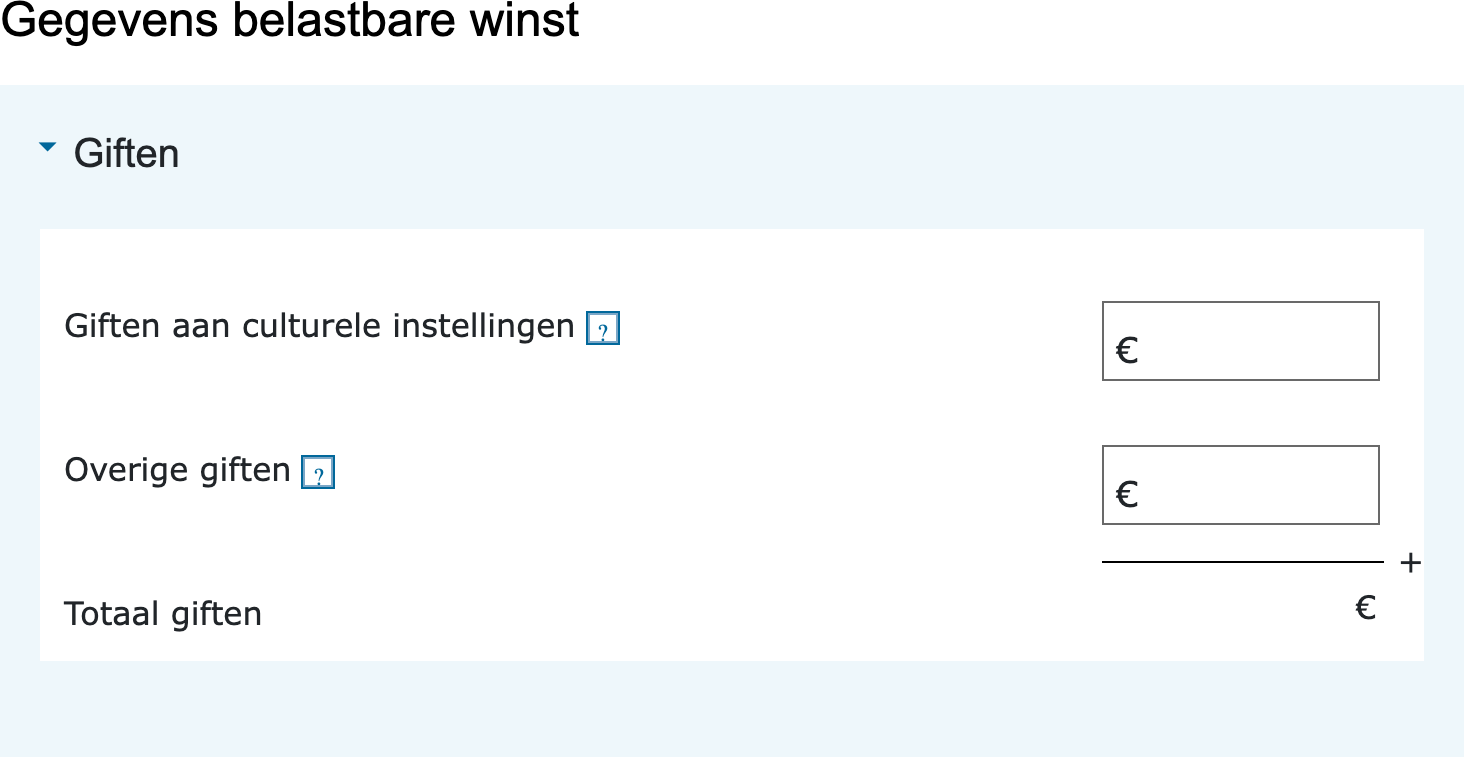
- Giften aan culturele instellingen. Giften aan een instelling die door de Belastingdienst is aangemerkt als culturele ANBI.
- Overige giften. Alle andere giften aan een goed doel met een ANBI-status.
- Totaal giften rekent het formulier uit.
Blokken voor concerns en buitenlandse belangen
De volgende blokken laat je leeg als je bv alleen in Nederland actief is en geen deelnemingen heeft. Ze staan er wel, dus voor de volledigheid wat er in hoort:
- Verliesbrutering laagbelaste buitenlandse beleggingsondernemingen. Je vult het verlies van zo’n buitenlandse beleggingsonderneming in; het formulier rekent daar zelf de te verrekenen verliesbrutering bij.
- Hybride mismatches. Drie velden: uitgesloten aftrek hybride mismatches, bijtelling hybride mismatches en dubbel in aanmerking genomen inkomen. Het gaat om betalingen binnen een concern die in het ene land aftrekbaar zijn en in het andere land niet worden belast.
- Correctie deelnemingsvrijstelling. Vier velden waarmee je de deelnemingsvrijstelling corrigeert: winsttoevoeging in verband met omzetting van een vaste inrichting in een deelneming, niet-vrijgestelde positieve voordelen uit vervreemde aandelen na gefaciliteerde fusie of splitsing, niet-vrijgestelde voordelen volgens artikel 13, lid 17 Vpb en winsttoevoeging in verband met negatieve voordelen uit niet-kwalificerende beleggingsdeelnemingen.
- Voordelen uit een gecontroleerd lichaam. Per gecontroleerd lichaam vul je de naam en het land in, daarna de voordelen uit een gecontroleerd lichaam dit boekjaar en de te verrekenen negatieve voordelen uit vorige boekjaren. Daaronder staat de belastingvermindering: de buitenlandse winstbelasting of kwalificerende binnenlandse bijheffing over de voordelen en het bedrag daarvan dat uit het voorgaande jaar is overgebracht. Met Gecontroleerd lichaam toevoegen voeg je een volgend lichaam toe.
Eén blok staat er alleen in bepaalde gevallen: Winstsplitsing dit boekjaar bij belangenwijziging. Dat verschijnt als je eerder in de aangifte, bij Belastingplichtige, hebt aangegeven dat het uiteindelijke belang in je bv in belangrijke mate is gewijzigd. Je splitst de winst dan in de belastbare winst voor en de belastbare winst na het tijdstip van de belangenwijziging; het formulier rekent daar de eliminatie verlies dit boekjaar bij belangenwijziging bij.
De losse velden onderaan
Onder de blokken staan nog een paar losse invulvelden en een tekstveld. Ook hier verschijnt een deel alleen bij bepaalde antwoorden eerder in de aangifte.
- Royalty’s en rente bij doorstroomvennootschappen. Voor vennootschappen die rente en royalty’s vooral doorbetalen naar het buitenland. Dit bedrag telt bij je winst op.
- Winst behaald met kenbaar fondswervende activiteiten. Voor stichtingen en verenigingen die met fondsenwervende activiteiten winst maken ten behoeve van een goed doel. Dit bedrag gaat van je winst af.
- Fictieve personeelskosten. Voor instellingen die met vrijwilligers werken en daarvoor een fictieve loonkostenpost mogen aftrekken.
- Belastbaar inkomen uit aanmerkelijk belang in Nederlandse vennootschappen. Alleen voor lichamen die zelf een aanmerkelijk belang in een Nederlandse vennootschap hebben. Dit bedrag komt pas na de belastbare winst bij het totaal.
- Toe te rekenen verlies uit het vorige boekjaar bij belangenwijziging. Hoort bij de winstsplitsing hierboven en gaat van je winst af.
- Toelichting. Een vrij tekstveld. Gebruik het als een bedrag uitleg nodig heeft, bijvoorbeeld waaruit je overige niet-aftrekbare kosten bestaan.
Wat er met deze bedragen gebeurt
Op het volgende overzicht in de aangifte zie je alle bedragen van dit scherm terug bij het saldo fiscale winstberekening. De niet-aftrekbare kosten, de wijzigingen in toelaatbare reserves, de hybride mismatches, de royalty’s bij doorstroomvennootschappen en de voordelen uit een gecontroleerd lichaam worden opgeteld; de vrijgestelde winstbestanddelen, de aftrekbare giften, de fictieve personeelskosten en de winst uit fondswervende activiteiten gaan er af. Wat overblijft is je belastbare winst.
Veelgestelde vragen over de gegevens belastbare winst in de vpb-aangifte
Heb je een vraag? Wij hebben de antwoorden!
Wat vul je in bij Gegevens belastbare winst?
De correcties tussen je fiscale winst en je belastbare winst. Het scherm bestaat uit acht uitklapbare blokken en een paar losse velden. Voor de meeste bv's zijn er maar twee van belang: de niet-aftrekbare of gedeeltelijk niet-aftrekbare kosten en lasten, en de wijzigingen in toelaatbare reserves. De overige blokken gaan over concernverhoudingen, buitenlandse belangen en bijzondere vrijstellingen.
Welke kosten zijn niet aftrekbaar voor de vennootschapsbelasting?
Boetes en bekeuringen zijn helemaal niet aftrekbaar: verkeersboetes, maar ook een boete van de Belastingdienst voor een te late aangifte. Van lunch-, diner- en representatiekosten is voor een bv 26,5% niet aftrekbaar. Die bedragen tellen bij je winst op, waardoor je over een hoger bedrag vennootschapsbelasting betaalt.
Hoe neem ik de niet-aftrekbare kosten over uit jortt?
Ga naar Rapporten links in het hoofdmenu, klik op Aangifte vennootschapsbelasting (VPB), kies het boekjaar en ga naar de sectie Belastbaar bedrag. Daar staat de kaart Niet-aftrekbare of gedeeltelijk niet-aftrekbare kosten en lasten, met de boetes en de gemengde kosten per boeking. Neem die regels over in de aangifte, of tel ze op en vul een omschrijving in die de post dekt.
Zijn lunch, diner en representatie aftrekbaar voor een bv?
Gedeeltelijk. Voor een bv is 73,5% van deze kosten aftrekbaar en 26,5% niet. Dat niet-aftrekbare deel vul je in bij Kosten en lasten die gedeeltelijk niet aftrekbaar zijn; het formulier vraagt uitdrukkelijk alleen om het niet-aftrekbare deel. Staat bij Instellingen en dan Bedrijfsgegevens de juiste rechtsvorm, dan rekent jortt automatisch met het percentage van een bv.
Wat zijn wijzigingen in toelaatbare reserves?
Toelaatbare reserves zijn fiscale reserves waarmee je winst naar een later jaar schuift: de egalisatiereserve, de herinvesteringsreserve, de belaste compartimenteringsreserve en overige reserves. Een toevoeging verlaagt je belastbare winst, een afname verhoogt hem. Het formulier trekt de toevoegingen van de afnames af en telt het saldo bij je winst op.
Wat is een herinvesteringsreserve?
Verkoop je een bedrijfsmiddel met winst en wil je die winst opnieuw investeren, dan mag je de boekwinst in een herinvesteringsreserve zetten. Je betaalt dan nog geen belasting over die winst. Je moet de reserve binnen de wettelijke termijn gebruiken voor een nieuwe investering; gebeurt dat niet, dan valt de reserve vrij en betaal je er alsnog vennootschapsbelasting over.
Waar vul ik giften van mijn bv in?
In het blok Giften, verdeeld over Giften aan culturele instellingen en Overige giften. Let op het verschil met het scherm Fiscale winst: daar staat een veld voor niet-zakelijke giften aan een ANBI of SBBI, want die gelden als een winstuitdeling en niet als kosten. De regels voor giften door een bv zijn de laatste jaren gewijzigd, dus kijk voor het aangiftejaar na wat er geldt.
Welke blokken op dit scherm kan ik overslaan?
Alles wat met een concern of het buitenland te maken heeft: verliesbrutering bij laagbelaste buitenlandse beleggingsondernemingen, hybride mismatches, de correctie op de deelnemingsvrijstelling, voordelen uit een gecontroleerd lichaam en royalty's bij doorstroomvennootschappen. Heeft je bv alleen Nederlandse activiteiten en geen buitenlandse deelnemingen, dan laat je die blokken leeg.
Wat gebeurt er met de bedragen van dit scherm?
Ze komen terug op het volgende overzicht. De niet-aftrekbare kosten, de wijzigingen in toelaatbare reserves, de hybride mismatches en de voordelen uit een gecontroleerd lichaam worden bij het saldo fiscale winstberekening opgeteld; de vrijgestelde winstbestanddelen, de aftrekbare giften en de fictieve personeelskosten gaan eraf. Wat overblijft is je belastbare winst.