
Vpb-aangifte voor een fiscale eenheid
Vormen je holding en je werkmaatschappij(en) een fiscale eenheid voor de vennootschapsbelasting? Dan veranderen er twee dingen: de aangifte vraagt gegevens van alle maatschappijen samen én van elke maatschappij apart, en in je boekhouding moet de vpb bij de juiste bv terechtkomen. Deze pagina behandelt beide.
Wat een fiscale eenheid voor de vpb betekent
Heb je bij de Belastingdienst een fiscale eenheid aangevraagd voor je holding en werkmaatschappij, dan ziet de Belastingdienst die bv’s voor de vpb als één onderneming. De fiscale eenheid krijgt een eigen vpb-nummer en je hoeft maar één vpb-aangifte in te dienen. Winst en verlies van de maatschappijen worden met elkaar verrekend.
Voor de rest blijft alles gescheiden: elke bv houdt zijn eigen boekhouding, zijn eigen bankrekening en zijn eigen jaarrekening.
Fiscale eenheid en boekhoudprogramma jortt
In jortt kun je niet aangeven dat je onderneming deel uitmaakt van een fiscale eenheid. Elke onderneming die tot de eenheid hoort heeft een eigen administratie. Voor de vpb-aangifte van de fiscale eenheid heb je een geconsolideerde jaarrekening nodig, en daar biedt jortt op dit moment geen oplossing voor.
Onze ervaring is dat de meeste jortt-gebruikers hier een jortt-boekhoudcoach voor inschakelen. Die vind je via ik zoek een boekhouder.

Wat er in de aangifte verandert
De aangifte vraagt er aan het begin naar, op het scherm Belastingplichtige. Zeg je Ja, dan verschijnt er direct een melding onder de vraag:
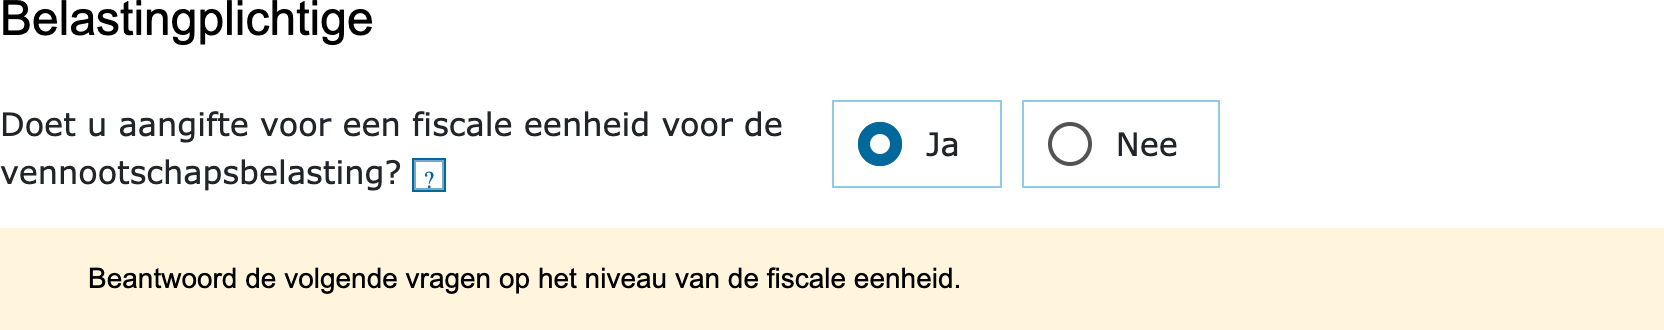
Beantwoord de volgende vragen op het niveau van de fiscale eenheid. Dat is de kern van de hele aangifte: alle bedragen die je verderop invult zijn de bedragen van de eenheid samen, dus de geconsolideerde cijfers. Ook de opdracht boven de balans en de winst-en-verliesrekening verandert mee: Vul de balans in op het niveau van de fiscale eenheid in plaats van Vul de fiscale balansposten in.
Daarnaast krijgt het menu twee schermen erbij: Moedermaatschappij en Dochtermaatschappijen.
Moedermaatschappij
Een klein scherm met één opdracht en één invulveld:
Vermeld de gegevens van de moedermaatschappij als vennootschap. Hierin zitten dus niet de gegevens van de dochtermaatschappijen.
- Activiteiten van de moedermaatschappij. Wat de holding zelf doet, los van haar dochters. Bij een gewone houdstermaatschappij is dat het houden van deelnemingen en soms het verhuren van bedrijfsmiddelen of het uitlenen van personeel aan de werkmaatschappij.
Let op het verschil met de rest van de aangifte: op dit ene scherm gaat het niet om de eenheid samen, maar om de moeder als losse vennootschap.
Dochtermaatschappijen binnen de fiscale eenheid
Hier geef je per dochtermaatschappij een blok met gegevens op. Met de knop Dochtermaatschappij toevoegen krijg je er een blok bij, dus je vult dit net zo vaak in als je dochters hebt.
- Naam dochtermaatschappij.
- RSIN/fiscaal nummer. Het fiscale nummer van die dochter, niet dat van de eenheid.
- Activiteiten van de dochtermaatschappij. Wat deze bv doet.
Daaronder staat de kop Wijzigingen in de samenstelling van de fiscale eenheid, met drie vragen. Bij een eenheid die het hele jaar ongewijzigd is gebleven zijn ze alle drie Nee:
- Is deze dochtermaatschappij in dit boekjaar gevoegd en bestond deze dochtermaatschappij al voor het moment van voeging? Ja als de dochter dit jaar bij de eenheid is gekomen en al bestond. Bij een dochter die je dit jaar zelf hebt opgericht is dit Nee.
- Is deze dochtermaatschappij in dit boekjaar ontvoegd? Ja als de dochter dit jaar uit de eenheid is gegaan. Dan volgt er een extra scherm, zie hieronder.
- Is deze dochtermaatschappij in dit boekjaar ontbonden en vereffend? Ja als de bv is opgehouden te bestaan. Je vult dan ook de Datum vereffening en de onbetaald gebleven schulden van de ontbonden dochtermaatschappij in.
Een dochtermaatschappij die is ontvoegd
Zeg je Ja op de ontvoegingsvraag, dan komt er een scherm bij met de opdracht: Vermeld de gegevens van de in het boekjaar ontvoegde dochtermaatschappij, direct vóór het moment van ontvoeging.
Binnen de eenheid zijn onderlinge vorderingen en schulden fiscaal niet zichtbaar: ze vallen tegen elkaar weg. Gaat een dochter eruit, dan komen ze weer boven water, en daarom wil de Belastingdienst weten wat ze waard waren. Het scherm heeft vier blokken:
- Vorderingen van andere maatschappijen op de dochtermaatschappij. Twee velden: de nominale waarde van de schulden op de balans van de dochtermaatschappij en de bedrijfswaarde van de vorderingen op de balans van andere maatschappijen.
- Vorderingen van de dochtermaatschappij op andere maatschappijen. Dezelfde twee velden, de andere kant op: de nominale waarde van de schulden op de balans van andere maatschappijen en de bedrijfswaarde van de vorderingen op de balans van de dochtermaatschappij.
- Herinvesteringsreserve en/of voornemens tot vervanging. Twee Ja/Nee-vragen: staat op de balans van de ontvoegde dochter een herinvesteringsreserve waarvan een andere maatschappij het vervangingsvoornemen heeft, en staat op de balans van een andere maatschappij een herinvesteringsreserve waarvan juist de ontvoegde dochter het vervangingsvoornemen heeft?
- Overige gegevens van de ontvoeging. Hier staat het veld winst voor de fiscale eenheid door het vrijvallen van een door de overnemer gevormde herinvesteringsreserve.
Voorvoegingsvoorheffingen
Had een dochtermaatschappij al voorheffingen voordat zij in de eenheid kwam, dan horen die bij die dochter en niet bij de moeder. Kruis je op het scherm vermeerderingen en verminderingen het hokje voorvoegingsvoorheffingen aan, dan verschijnt het scherm Uit voorgaande jaren te verrekenen voorvoegingsvoorheffingen met de opdracht: Geef hieronder per dochtermaatschappij en boekjaar de voorvoegingsvoorheffingen op.
Per regel vul je in:
- RSIN maatschappij
- Begindatum boekjaar en Einddatum boekjaar
- Voorvoegingsvoorheffingen
Met Maatschappij toevoegen zet je er een regel bij, en onderaan telt het formulier het totaal voorvoegingsvoorheffingen op. Op het overzicht van het belastingbedrag komt dat terug als de regel Toerekening voorvoegingsvoorheffingen aan fiscale eenheid.
Alle plekken waar de fiscale eenheid opduikt
Naast de twee eigen schermen vraagt de aangifte op nog vier plekken een specificatie per maatschappij:
| Scherm | Wat er per maatschappij bij komt |
|---|---|
| Renteaftrekbeperking | Samenstelling verrekende rente uit vorige boekjaren |
| Verliesverrekening | Samenstelling te verrekenen verliezen fiscale eenheid |
| Vermeerderingen en verminderingen | Het hokje voorvoegingsvoorheffingen |
| Overzicht belastingbedrag | Toerekening voorvoegingsvoorheffingen aan fiscale eenheid |
Het patroon is steeds hetzelfde: een bedrag dat bij één maatschappij hoort, moet ook aan die maatschappij toegerekend blijven, ook al doet de moeder de aangifte. De specificatie vraagt daarom telkens het RSIN, het boekjaar en het bedrag.
Vpb voor een fiscale eenheid boeken
Maakt je bedrijf deel uit van een fiscale eenheid, dan maak je je boekingen in jortt precies zoals je dat zonder fiscale eenheid zou doen. De werkmaatschappij is in de regel de vennootschap die de vpb betaalt of ontvangt. Pas als de vpb over het jaar is berekend of betaald, boek je het te betalen of te ontvangen bedrag van de holding over naar de werkmaatschappij.
Na afloop van het jaar maakt je boekhouder (of maak jij) een geconsolideerde jaarrekening. Op basis daarvan wordt de aangifte ingevuld en berekend hoeveel vpb er over dat jaar verschuldigd is. De werkmaatschappij betaalt dat bedrag aan de Belastingdienst, en vanuit de holding maak je het deel over dat de holding verschuldigd is.
Betaling verwerken in de holding
- Ga naar Nog te doen links in het hoofdmenu.
- Selecteer bij Bij- en afschrijvingen de juiste rekening.
- Klik op de afschrijving van de betaling aan de werkmaatschappij.
- Klik op in de geopende afschrijving. Er wordt een paneel geopend voor een nieuwe boeking.
- Kies als boekingsoort Kosten en als categorie Vennootschapsbelasting.
- Klik op .
Heeft de holding een bedrag te vorderen, dan maak je dat bedrag over vanaf de werkmaatschappij naar de holding. Die boeking verwerk je in de holding op dezelfde manier.
Betaling verwerken in de werkmaatschappij
- Ga naar Nog te doen links in het hoofdmenu.
- Selecteer bij Boek de bij- en afschrijvingen de juiste rekening.
- Klik op de bijschrijving van de ontvangst van de holding.
- Klik op in de geopende bijschrijving. Er wordt een paneel geopend voor een nieuwe boeking.
- Kies als boekingsoort Kosten en als categorie Vennootschapsbelasting.
- Klik op .
Beide kanten komen dus op dezelfde categorie Vennootschapsbelasting terecht. Zo staat in elke bv het deel van de belasting dat die bv aangaat, en klopt de winst-en-verliesrekening van beide administraties.
Geld overmaken naar de Belastingdienst
Vennootschapsbelasting is een aanslagbelasting. Je wacht dus tot de Belastingdienst een aanslag oplegt voordat je betaalt. Die aanslag wordt opgelegd op basis van de gegevens die je hebt ingediend. Het verschuldigde bedrag betaal je vanaf de bankrekening van de werkmaatschappij.

Voorlopige aanslag vpb
Ben je net gestart met je bv’s? Vraag dan zelf een voorlopige aanslag aan. Op basis van je verwachte belastbare winst legt de Belastingdienst een voorlopige aanslag op die je in termijnen betaalt, zodat je na afloop van het jaar niet in één keer een groot bedrag hoeft te betalen.
Bestaat je bv al langer, dan legt de Belastingdienst automatisch een voorlopige aanslag op, op basis van je gegevens van voorgaande jaren. Verwacht je een hogere of lagere belastbare winst, dan kun je de voorlopige aanslag laten wijzigen.
De betalingen van je voorlopige aanslag worden automatisch in je winst-en-verliesrekening geboekt op Kosten en dan Vennootschapsbelasting. Wat je in het jaar al hebt betaald, komt in de aangifte terug bij vermeerderingen en verminderingen en op het overzicht van het belastingbedrag.
Veelgestelde vragen over de vpb-aangifte bij een fiscale eenheid
Heb je een vraag? Wij hebben de antwoorden!
Wat is een fiscale eenheid voor de vennootschapsbelasting?
Bij een fiscale eenheid ziet de Belastingdienst je holding en werkmaatschappij(en) voor de vpb als een onderneming. De fiscale eenheid krijgt een eigen vpb-nummer en je hoeft maar een vpb-aangifte in te dienen.
Kun je met jortt aangifte doen voor een fiscale eenheid?
In jortt kun je niet aangeven dat je onderneming deel uitmaakt van een fiscale eenheid; elke onderneming heeft een eigen administratie. Voor de vpb-aangifte van een fiscale eenheid heb je een geconsolideerde jaarrekening nodig en daar biedt jortt op dit moment geen oplossing voor. De meeste jortt-gebruikers schakelen hiervoor een jortt-boekhoudcoach in.
Wat verandert er in de aangifte als je Ja zegt op de vraag over de fiscale eenheid?
Het formulier meldt dat je de volgende vragen op het niveau van de fiscale eenheid beantwoordt, en het menu krijgt twee schermen erbij: Moedermaatschappij en Dochtermaatschappijen binnen de fiscale eenheid. Ook de opdracht boven de balans en de winst-en-verliesrekening verandert: vul de balans in op het niveau van de fiscale eenheid.
Welke gegevens vraagt het scherm Dochtermaatschappijen?
Per dochtermaatschappij de naam, het RSIN of fiscaal nummer en de activiteiten, plus drie vragen over wijzigingen in de samenstelling van de fiscale eenheid: is deze dochter dit boekjaar gevoegd, is zij ontvoegd, en is zij ontbonden en vereffend. Met de knop Dochtermaatschappij toevoegen zet je er een regel bij.
Wat zijn voorvoegingsvoorheffingen en waar geef je ze op?
Voorheffingen van een dochtermaatschappij uit de periode voordat zij in de fiscale eenheid werd opgenomen. Op het scherm Uit voorgaande jaren te verrekenen voorvoegingsvoorheffingen geef je per dochtermaatschappij en boekjaar het RSIN, de begindatum, de einddatum en het bedrag op. Op het overzicht van het belastingbedrag staat de regel Toerekening voorvoegingsvoorheffingen aan fiscale eenheid.
Welke bv betaalt de vennootschapsbelasting bij een fiscale eenheid?
De werkmaatschappij betaalt in de regel de vpb aan de Belastingdienst. De vpb die de holding verschuldigd is, maak je over van de holding naar de werkmaatschappij. Heeft de holding een bedrag te vorderen, dan maak je dat over van de werkmaatschappij naar de holding.
Hoe boek je de overboeking van vpb tussen holding en werkmaatschappij in jortt?
Ga naar Nog te doen links in het hoofdmenu, selecteer de juiste rekening bij de bij- en afschrijvingen en klik op de betreffende boeking. Klik op Maak boeking, kies als boekingsoort Kosten en als categorie Vennootschapsbelasting en klik op Opslaan.
Wat is een voorlopige aanslag vennootschapsbelasting?
Met een voorlopige aanslag betaal je de vpb gespreid in termijnen op basis van je verwachte belastbare winst, zodat je na afloop van het jaar niet in een keer een groot bedrag hoeft te betalen. Ben je net gestart met je bv's, vraag dan zelf een voorlopige aanslag aan. Bestaat je bv al langer, dan legt de Belastingdienst die automatisch op. Je kunt een voorlopige aanslag wijzigen als je een hogere of lagere winst verwacht.
Wanneer betaal je de vennootschapsbelasting aan de Belastingdienst?
Vennootschapsbelasting is een aanslagbelasting. Je wacht dus tot de Belastingdienst een aanslag oplegt voordat je betaalt. De aanslag is gebaseerd op de gegevens die je indient. Bij een fiscale eenheid betaal je vanaf de bankrekening van de werkmaatschappij.