
Belastingplichtige in de vpb-aangifte: alle vragen uitgelegd
Belastingplichtige is het eerste scherm van de aangifte vennootschapsbelasting. Het begint met de gegevens van je bv en gaat daarna over in een lange lijst ja-of-nee-vragen: over je activiteiten, je vermogen, pensioen, je aandeelhouders en een reeks bijzondere regelingen. Dat ziet er indrukwekkender uit dan het is: voor een gewone bv is het antwoord op de meeste vragen Nee, en acht antwoorden neem je gewoon over uit het rapport Aangifte vennootschapsbelasting (VPB) van boekhoudprogramma jortt.
Nog niet ingelogd? Bij aangifte vennootschapsbelasting doen staat hoe je met eHerkenning inlogt en de aangifte opent.
Zet eerst het vpb-rapport van jortt klaar
- Ga naar Rapporten links in het hoofdmenu.
- Klik op Aangifte vennootschapsbelasting (VPB).
- Kies het boekjaar, dus 2025.
Los in dat rapport eerst de rode controles op. Daarna kun je het rapport printen of opslaan als pdf: klik bovenaan het paneel op het printericoon en kies je printer, of kies pdf en dan Opslaan.

Dit is het blok Belastingplichtige in het rapport van jortt. Alles wat hier staat, komt op het eerste scherm van de aangifte terug:
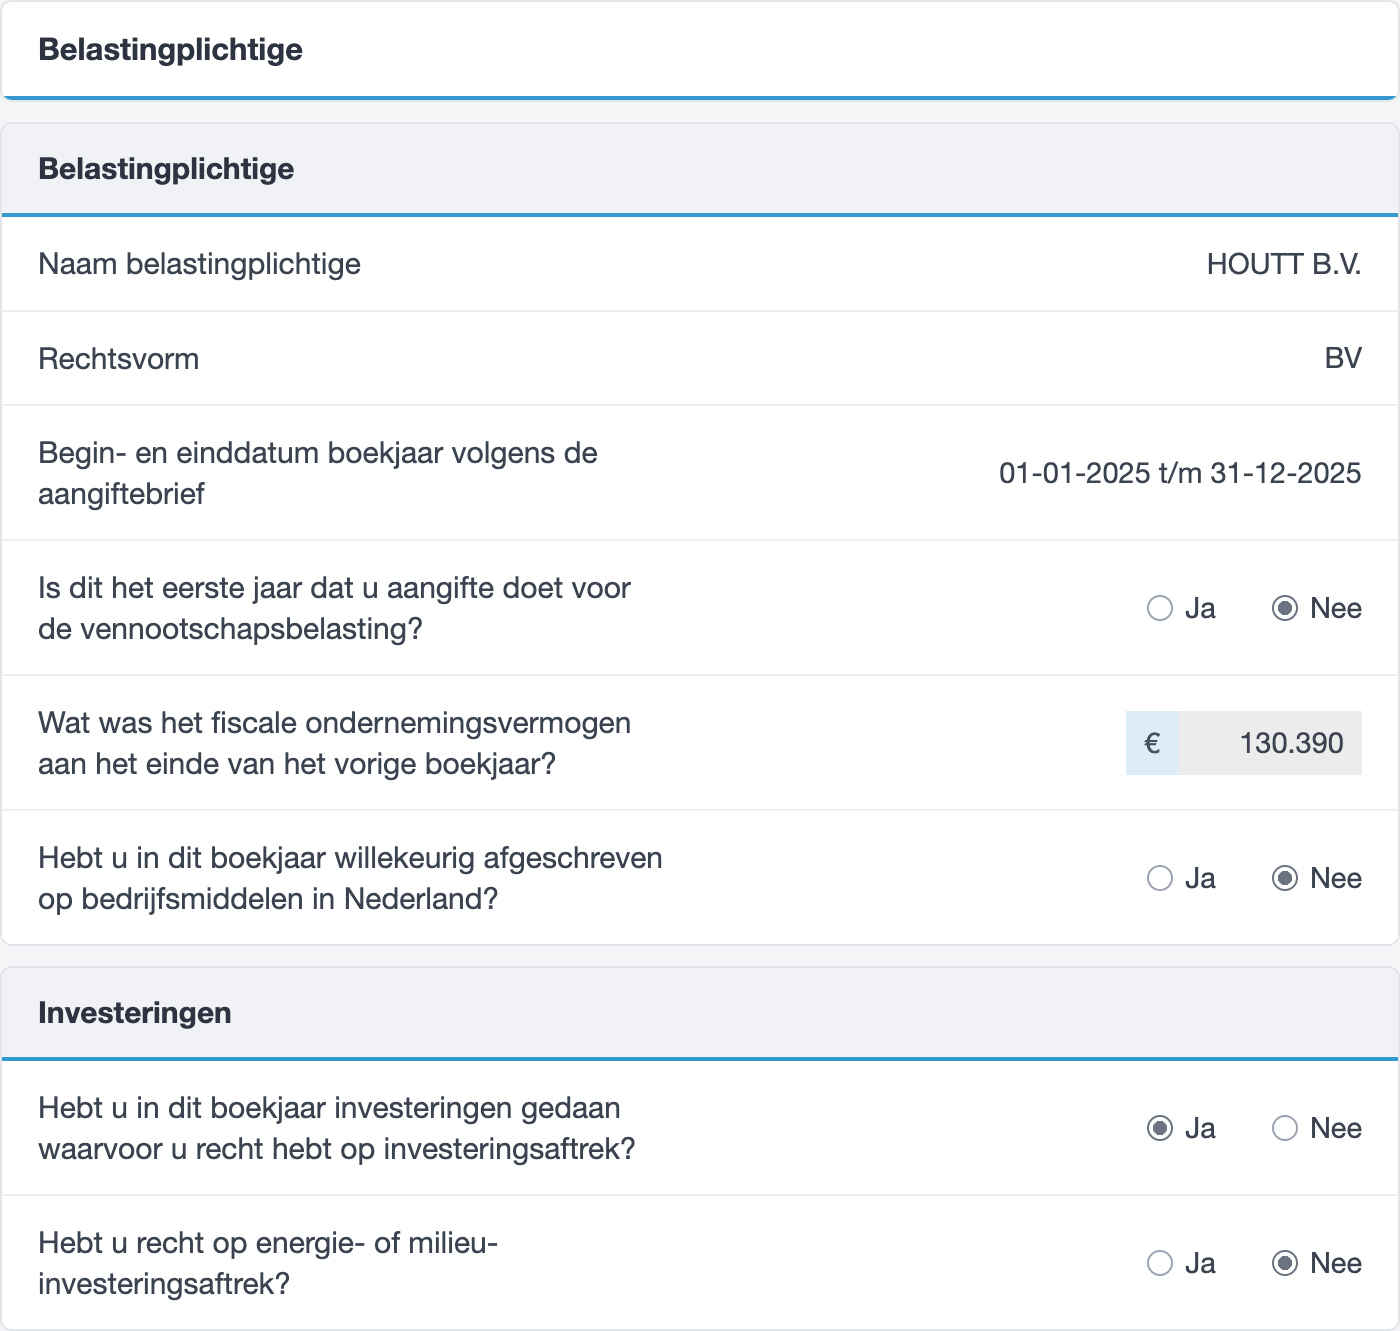
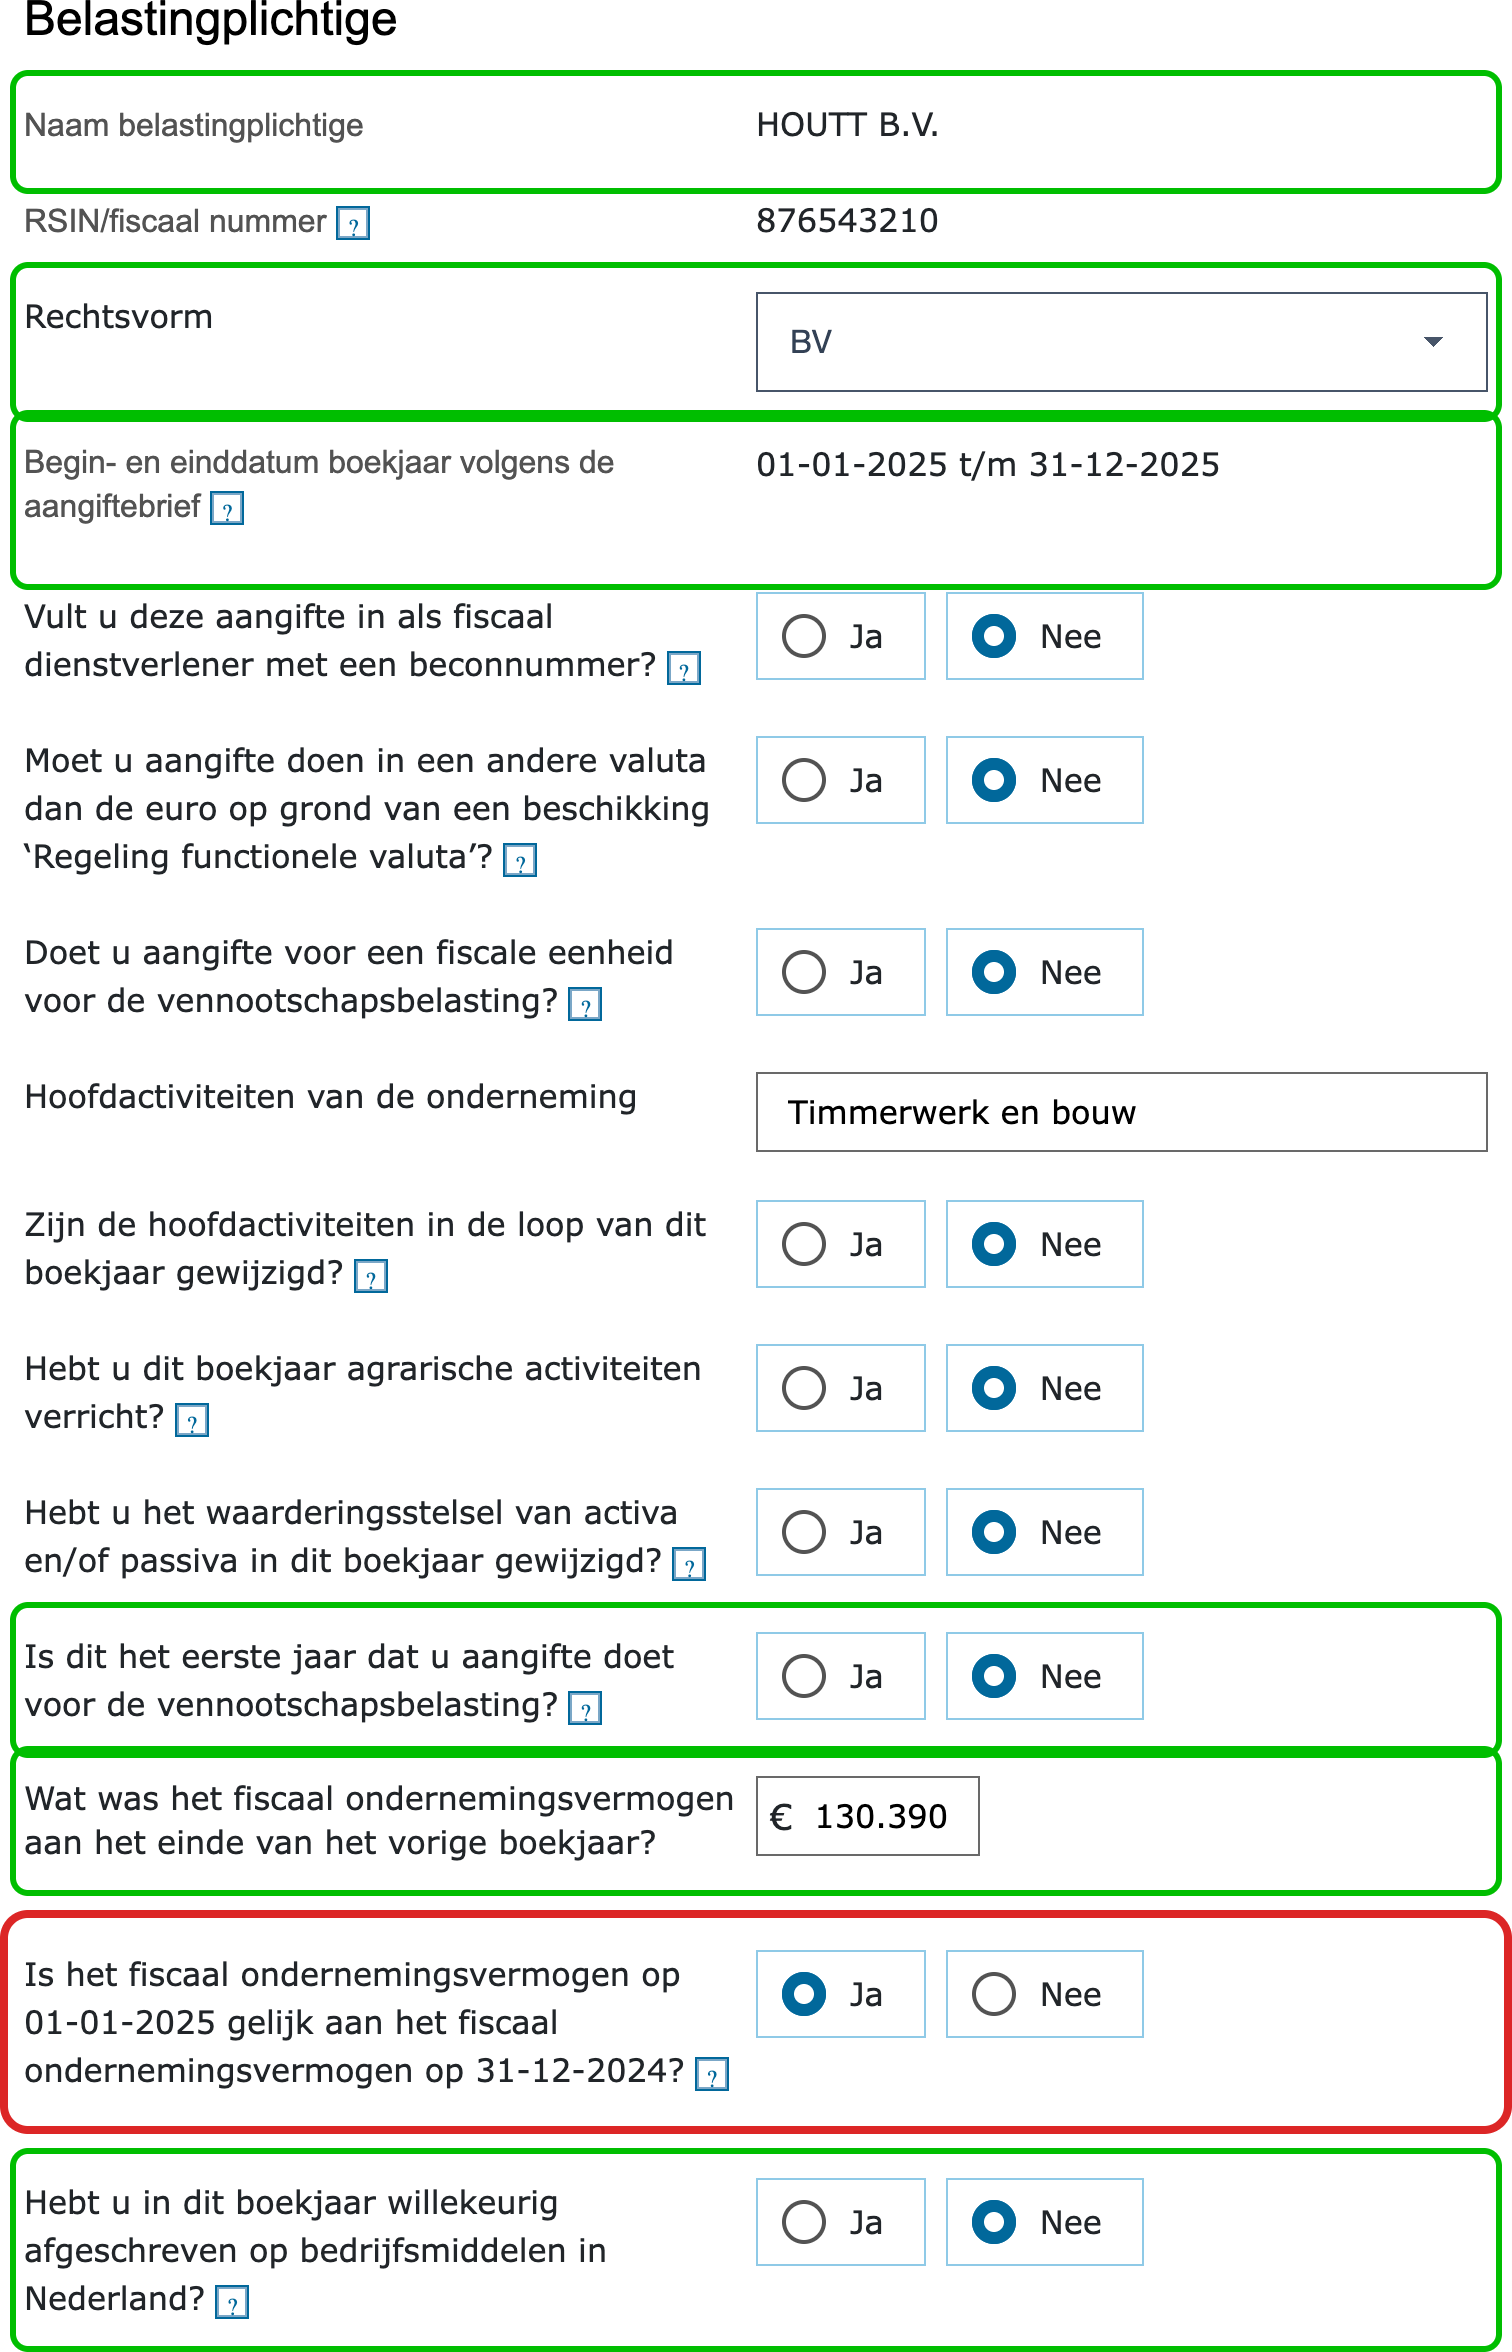
En zo ziet het scherm bij de Belastingdienst eruit. De velden met een groene rand neem je over uit jortt. Het veld met de rode rand is de vraag die het vaakst fout gaat:
De gegevens van je bv
- Naam belastingplichtige. De naam die de Belastingdienst van je bv kent. Die staat er al. Bevat je naam bijzondere tekens, dan vraagt het formulier je de naam zonder die tekens in te vullen.
- RSIN/fiscaal nummer. Het fiscaal nummer van je bv, dat je bij de inschrijving bij de KvK hebt gekregen. Ook dit staat er al. Het is een ander nummer dan je btw-, kvk- of bsn-nummer; je vindt het in het uittreksel Handelsregister.
- Rechtsvorm. Kies wat je bedrijf is. Voor een bv is dat BV. De lijst bevat verder onder andere NV, coöperatie, stichting en vereniging.
- Begin- en einddatum boekjaar volgens de aangiftebrief. Het boekjaar waarover je aangifte doet, zoals het in je aangiftebrief staat. Dit veld kun je niet zelf aanpassen. Klopt het niet met jouw boekjaar, bijvoorbeeld omdat je bv in de loop van het jaar is opgericht, neem dan contact op met de Belastingdienst voordat je verder gaat.
Vul je de aangifte zelf in?
Vult u deze aangifte in als fiscaal dienstverlener met een beconnummer? Een beconnummer is het registratienummer van een fiscaal dienstverlener, zoals een accountants- of administratiekantoor. Doe je de aangifte zelf, dan is het antwoord Nee. Alleen bij Ja vraagt het formulier om het beconnummer en om de naam en het telefoonnummer van de contactpersoon.
Aangifte in een andere valuta
Moet u aangifte doen in een andere valuta dan de euro op grond van een beschikking ‘Regeling functionele valuta’? Voor vrijwel elke bv is dit Nee. Je kunt alleen in een andere valuta aangifte doen als je daar een beschikking voor hebt aangevraagd en gekregen. Bij Ja kies je de valuta en vul je de gemiddelde wisselkoers van de Europese Centrale Bank over het boekjaar en de valutafactor in.
Aangifte voor een fiscale eenheid
Doet u aangifte voor een fiscale eenheid voor de vennootschapsbelasting? Ja als je bv met een of meer dochters één fiscale eenheid vormt; je beantwoordt de rest van de aangifte dan op het niveau van die eenheid. Heb je alleen een holding met een deelneming zonder fiscale eenheid, dan is dit Nee.
Je activiteiten
- Hoofdactiviteiten van de onderneming. Een korte omschrijving van wat je bedrijf doet, in je eigen woorden. Houd het bij de omschrijving die ook bij de KvK staat.
- Zijn de hoofdactiviteiten in de loop van dit boekjaar gewijzigd? Nee, tenzij je bedrijf iets wezenlijk anders is gaan doen.
- Hebt u dit boekjaar agrarische activiteiten verricht? Alleen Ja voor land- en tuinbouw, veehouderij en vergelijkbaar werk.
- Hebt u het waarderingsstelsel van activa en/of passiva in dit boekjaar gewijzigd? Nee, tenzij je bijvoorbeeld je voorraad of je bedrijfsmiddelen dit jaar op een andere manier bent gaan waarderen. Doe je je boekhouding in jortt en heb je niets bijzonders gedaan, dan is dit Nee.
Het fiscaal ondernemingsvermogen van vorig jaar
Dit zijn de vragen die er echt uit springen, en ze staan alle drie in het vpb-rapport van jortt.
- Is dit het eerste jaar dat u aangifte doet voor de vennootschapsbelasting? Ja alleen in het jaar waarin je bv is opgericht.
- Wat was het fiscaal ondernemingsvermogen aan het einde van het vorige boekjaar? Het eigen vermogen van je bv op de laatste dag van vorig boekjaar. De Belastingdienst gebruikt dit om te controleren of je beginbalans aansluit op de eindbalans van vorig jaar.
- Is het fiscaal ondernemingsvermogen op 01-01 gelijk aan het fiscaal ondernemingsvermogen op 31-12 van vorig jaar? Antwoord Ja. Dit is de vraag die hieronder in het rood staat, want dit gaat het vaakst mis.

Willekeurige afschrijving
Hebt u in dit boekjaar willekeurig afgeschreven op bedrijfsmiddelen in Nederland? Willekeurig afschrijven betekent dat je zelf bepaalt hoe snel je een bedrijfsmiddel afschrijft; voor een bv gaat het vrijwel altijd om een milieubedrijfsmiddel van de Milieulijst (de Vamil), want de regeling voor startende ondernemers geldt alleen voor de inkomstenbelasting. Ook dit antwoord staat in het vpb-rapport. Lees meer bij willekeurige afschrijvingen.
De overige vragen: voor een gewone bv steeds Nee
Daarna volgt een reeks vragen over regelingen die voor een timmerbedrijf, een adviesbureau of een webshop niet spelen. Het formulier is namelijk hetzelfde voor elke bv, van eenpitter tot bank. Is zo’n regeling wél op je van toepassing, dan weet je dat: die is met een fiscalist, de notaris of de Belastingdienst afgesproken.
- Pensioen (drie vragen: een pensioenregeling getroffen, een bestaande regeling gewijzigd, of pensioenaanspraken verminderd, afgekocht of omgezet). Ja als je dit jaar een pensioenregeling hebt afgesloten of aangepast, of als je pensioen in eigen beheer hebt afgekocht of omgezet in een oudedagsverplichting.
- Had u een aanmerkelijk belang in vennootschappen in Nederland? Gaat over een belang van je bv in een andere vennootschap.
- Aanvullende documentatieverplichtingen voor multinationale ondernemingen en de vraag over het lokale dossier. Alleen voor grote, internationale groepen.
- Hebt u een belang in een fiscaal transparante maatschap, v.o.f., c.v. of andere entiteit? Ja als je bv bijvoorbeeld deelneemt in een vof.
- Aandeelhouders en belangenwijzigingen (vier vragen over een gewijzigde verdeling van het aandelenkapitaal, een in belangrijke mate gewijzigd uiteindelijk belang, winstsplitsing en de toerekening van een verlies). Ja bij een overname of een herverdeling van de aandelen. Wie de aandeelhouders zijn, vul je verderop in bij aandeelhouders.
- Vergoedingen aan buitenlandse gelieerde maatschappijen voor het gebruik van bedrijfsmiddelen, en de vragen over artikel 10a-rente en compenserende heffing. Dit gaat over rente en vergoedingen binnen een internationale groep.
- Minimumkapitaalregel voor banken en verzekeraars, beschikking winst uit zeescheepvaart (tonnageregeling), Besluit beleggingsinstellingen, Besluit winstbepaling en reserves verzekeraars. Dit zijn regelingen voor specifieke sectoren.
- Maakt u gebruik van de innovatiebox? Alleen met een beschikking voor winst uit eigen innovatie.
- Hebt u buitenlandse ondernemingswinsten waarop de objectvrijstelling van toepassing is? Ja bij een vaste inrichting in het buitenland.
- Afgezonderd particulier vermogen (APV), drie vragen. Gaat over vermogen dat in een trust of een vergelijkbare structuur is ondergebracht.
Toelichting
Onder de vragen staat een vrij tekstveld: Toelichting bij de gegevens die u tot nu toe hebt ingevuld. Je hoeft daar niets in te zetten. Heb je een vraag met Ja beantwoord en wil je dat uitleggen, dan is dit de plek.
Investeringen
Het scherm sluit af met een blok over de investeringsaftrek. De eerste twee vragen staan ook in het vpb-rapport van jortt:
- Hebt u investeringen gedaan waarvoor u dit boekjaar recht hebt op kleinschaligheidsinvesteringsaftrek? Heb je dit jaar bedrijfsmiddelen gekocht boven de drempel, dan is dit Ja en vul je verderop de investeringsaftrek in.
- Hebt u recht op energie- of milieu-investeringsaftrek? Alleen Ja als je een bedrijfsmiddel van de Energielijst of Milieulijst hebt gekocht en dat bij RVO hebt gemeld.
- Was 1 of meer van deze investeringen in het Caribische deel van Nederland? Alleen voor investeringen op Bonaire, Sint Eustatius of Saba.
- Verder twee vragen over de grondslag van de investeringsaftrek bij een herinvesteringsreserve en over een ontheffing bij een nalatenschap, en de vraag of je desinvesteringsbijtelling moet aangeven. Die laatste is Ja als je een bedrijfsmiddel hebt verkocht waarvoor je binnen vijf jaar investeringsaftrek had geclaimd.
Deelnemingen, deelnemingsvrijstelling en deelnemingsverrekening
Na Belastingplichtige volgt een kort scherm met zes vragen over deelnemingen.
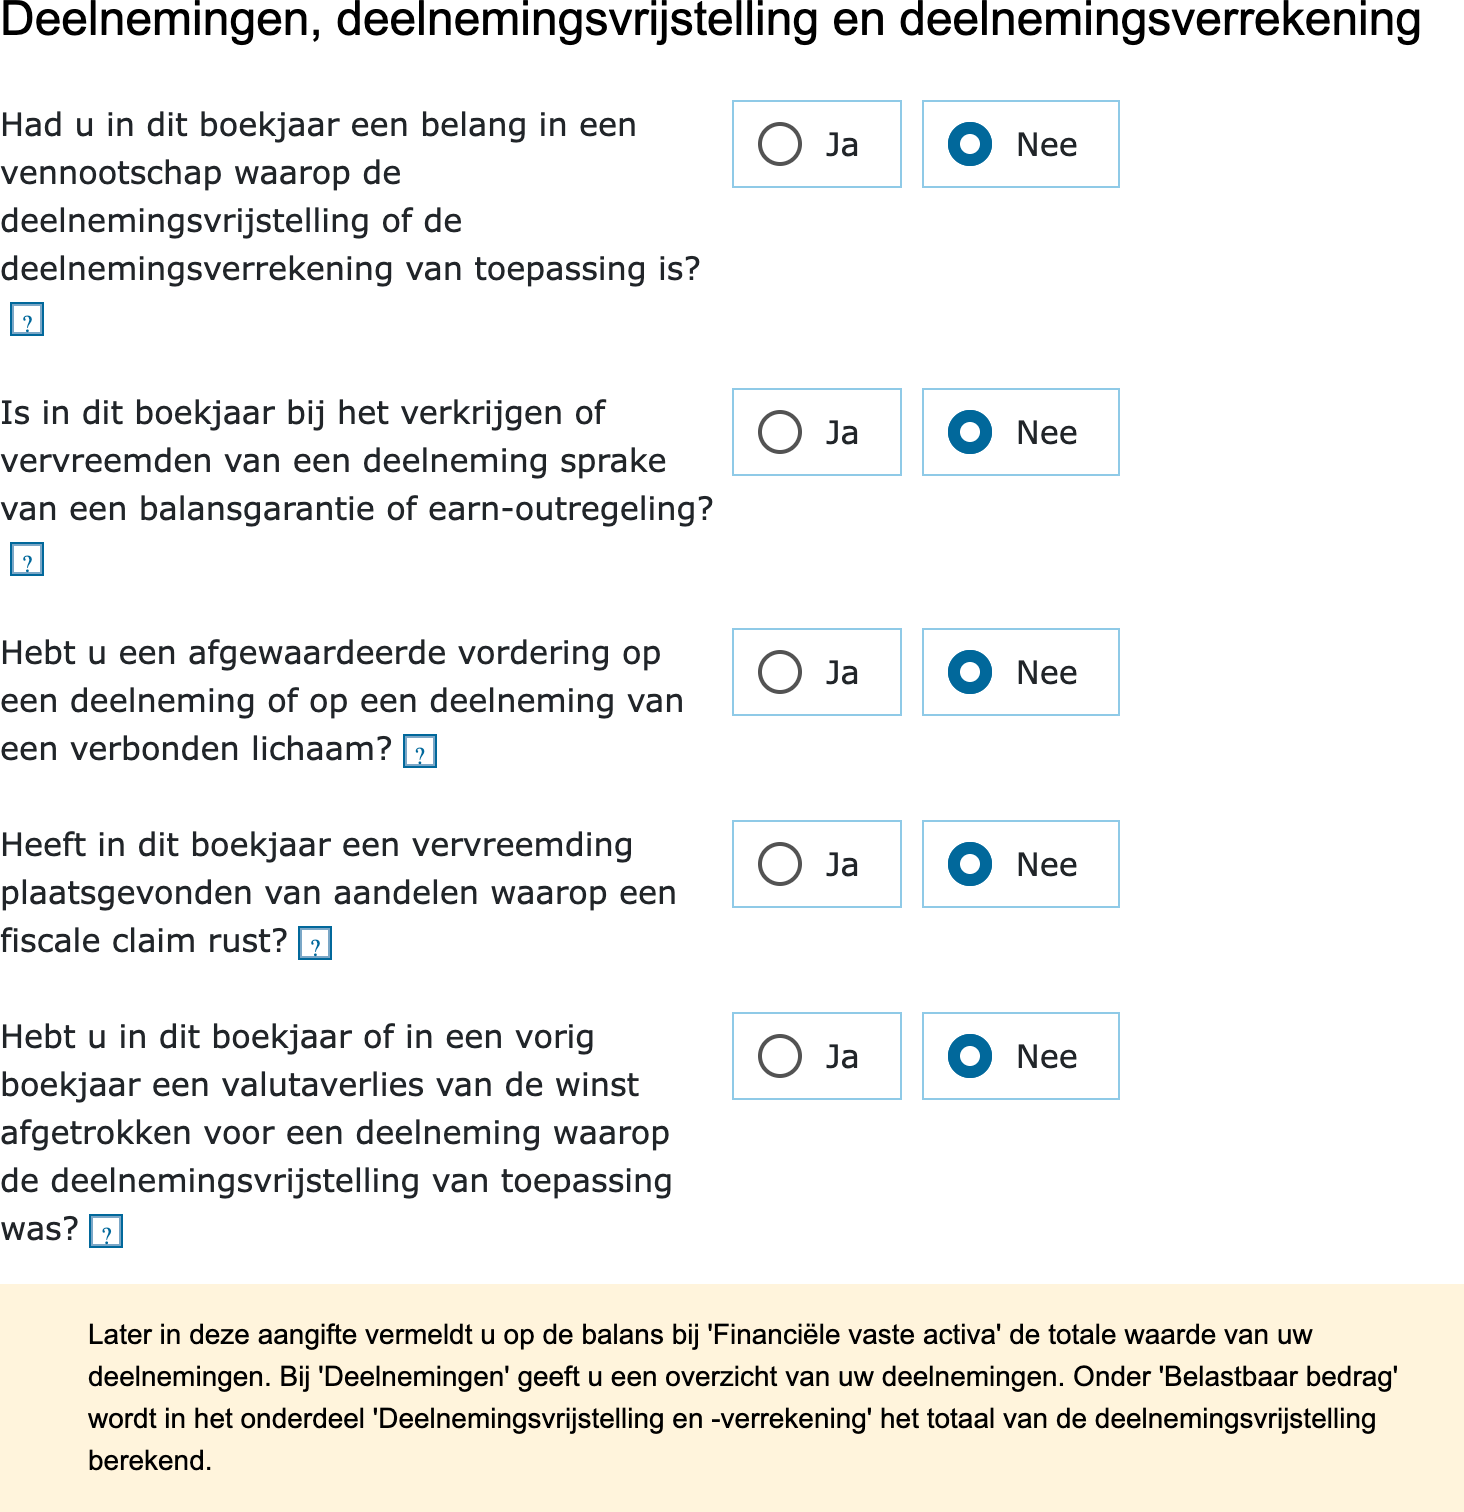
De eerste vraag is de enige die voor de meeste bv’s telt: Had u in dit boekjaar een belang in een vennootschap waarop de deelnemingsvrijstelling of de deelnemingsverrekening van toepassing is? Bezit je bv 5% of meer van de aandelen van een ander bedrijf, bijvoorbeeld als holding, dan is het antwoord Ja en vul je verderop het onderdeel Deelnemingen in. Heb je geen deelnemingen, dan is het Nee.
De overige vijf vragen (balansgarantie of earn-outregeling, een afgewaardeerde vordering op een deelneming, het vervreemden van die schuldvordering, een vervreemding van aandelen met een fiscale claim, en een eerder afgetrokken valutaverlies) zijn Nee tenzij je met een fiscalist iets van dat soort hebt afgestemd.
Hierna ga je verder met Balans activa: daar vul je je bezittingen in.
Veelgestelde vragen over het scherm Belastingplichtige in de vpb-aangifte
Heb je een vraag? Wij hebben de antwoorden!
Wat vul je in bij Belastingplichtige in de vpb-aangifte?
Eerst de gegevens van je bv: naam, RSIN, rechtsvorm en het boekjaar. Daarna volgt een lange lijst ja-of-nee-vragen over je activiteiten, je vermogen, pensioen, aandeelhouders en bijzondere regelingen. Voor een gewone bv is het antwoord op de meeste vragen Nee.
Welke velden neem je over uit het vpb-rapport van jortt?
Zes uit het blok Belastingplichtige: de naam, de rechtsvorm, het boekjaar, of dit je eerste aangifte is, het fiscaal ondernemingsvermogen aan het einde van het vorige boekjaar en of je willekeurig hebt afgeschreven. Plus de twee vragen over investeringsaftrek, uit het blok Investeringen. In het rapport staan ze bovenaan.
Wat vul je in bij het fiscaal ondernemingsvermogen aan het einde van het vorige boekjaar?
Het eigen vermogen van je bv op de laatste dag van het vorige boekjaar. Dat bedrag staat in het vpb-rapport van jortt bij Belastingplichtige. De Belastingdienst gebruikt het om te controleren of je beginbalans aansluit op de eindbalans van vorig jaar.
Moet ik Ja antwoorden op de vraag of het fiscaal ondernemingsvermogen op 1 januari gelijk is aan dat op 31 december vorig jaar?
Ja. Dit is de vraag die het vaakst verkeerd wordt beantwoord en die daarna de meeste problemen geeft. Loopt je boekhouding door in jortt en heb je niets met terugwerkende kracht gewijzigd, dan is je beginbalans gelijk aan de eindbalans van vorig jaar en is het antwoord Ja. Zeg je Nee, dan vraagt de aangifte een verklaring en loopt de controle bij de fiscale winst vast.
Wat is een beconnummer en moet ik dat invullen?
Een beconnummer is het registratienummer van een fiscaal dienstverlener, bijvoorbeeld een accountantskantoor. Doe je de aangifte zelf, dan antwoord je Nee en hoef je geen nummer en geen contactpersoon in te vullen.
Wat vul ik in bij Hoofdactiviteiten van de onderneming?
Een korte omschrijving van wat je bedrijf doet, in je eigen woorden. Houd het bij de omschrijving die ook bij de KvK staat, bijvoorbeeld timmerwerk en bouw of organisatie-advies.
Wat betekent de vraag over de deelnemingsvrijstelling?
De aangifte vraagt of je een belang had in een vennootschap waarop de deelnemingsvrijstelling of deelnemingsverrekening van toepassing is. Bezit je bv 5 procent of meer van de aandelen van een ander bedrijf, bijvoorbeeld als holding, dan is het antwoord Ja en vul je verderop het onderdeel Deelnemingen in. Anders is het Nee.
Waarom staan er zoveel vragen die niet op mij van toepassing zijn?
Het formulier is hetzelfde voor elke bv, van een timmerbedrijf tot een bank of een multinational. Vragen over tonnageregeling, innovatiebox, artikel 10a-rente of een afgezonderd particulier vermogen zijn er voor die bedrijven. Is zo'n regeling op jou van toepassing, dan weet je dat: dan is die met een fiscalist, de notaris of de Belastingdienst afgesproken.
Hoe print ik het vpb-rapport uit jortt of sla ik het op als pdf?
Ga naar Rapporten, klik op Aangifte vennootschapsbelasting (VPB) en kies het boekjaar. Los eerst de rode controles op, klik bovenaan het paneel op het printericoon en kies je printer om te printen, of kies pdf om het rapport op te slaan.