
Balans activa in de vpb-aangifte: elk invulveld uitgelegd
Bij Balans: activa in de aangifte vennootschapsbelasting geef je op wat je bv op de laatste dag van het boekjaar bezat. Het scherm bestaat uit zeven blokken (immateriële, materiële en financiële vaste activa, voorraden, vorderingen, effecten en liquide middelen) en per blok vraagt de Belastingdienst twee tot vier bedragen per regel, waaronder altijd de boekwaarde aan het begin en aan het einde van het boekjaar. Op deze pagina staat per invulveld wat er in hoort. Werk je met boekhoudprogramma jortt, dan hoef je niets uit te rekenen: het rapport Aangifte vennootschapsbelasting (VPB) heeft precies dezelfde regels in dezelfde volgorde, en je neemt de bedragen over.
De activa zijn je bezittingen en staan aan de linkerkant van je balans. Ze bestaan uit vaste activa (bezittingen die je langer dan een jaar gebruikt) en vlottende activa (bezittingen die je binnen een jaar in geld kunt omzetten). De rechterkant van de balans, je eigen vermogen en je schulden, vul je in bij Balans passiva.
Zo neem je de bedragen over uit jortt
Heb je je boekhouding in jortt gedaan, dan is dit scherm vooral overtypen. Ga in jortt naar Rapporten en open Aangifte vennootschapsbelasting (VPB) 2025. Dat rapport is opgebouwd als het aangifteformulier zelf: dezelfde blokken, dezelfde regels, dezelfde kolommen.
- Zet jortt open op het vpb-rapport en de site van de Belastingdienst op een tweede tabblad.
- Klik in het jortt-rapport op het bedrag dat je wilt kopiëren.
- Ga naar de Belastingdienst, klik op de regel en plak het bedrag in het juiste vakje.
- Staat er in jortt bij een regel een 0? Laat het vakje bij de Belastingdienst dan leeg.
Doe je je boekhouding nog niet in jortt? Dan zoek je deze bedragen zelf uit je administratie bij elkaar, regel voor regel. Met jortt staan ze kant-en-klaar in het vpb-rapport en hoef je alleen nog over te typen.


De kolommen: welk bedrag hoort in welk vakje
Dezelfde vijf kolomnamen komen in het hele scherm terug. Snap je deze vijf, dan snap je de rest van het formulier. Welke kolommen een blok heeft, verschilt: soms twee, bij de materiële vaste activa vier.
| Kolom | Welk bedrag hier hoort |
|---|---|
| Kosten van aanschaf of voortbrenging | De oorspronkelijke aanschafwaarde exclusief btw: wat je destijds hebt betaald, of wat het je heeft gekost om het zelf te maken. Dit bedrag verandert niet zolang je het bedrijfsmiddel hebt. |
| Boekwaarde begin boekjaar | Dezelfde bezitting op de eerste dag van het boekjaar, dus de eindstand van vorig jaar. Deed je vorig jaar ook aangifte, dan hoort dit bedrag gelijk te zijn aan wat je toen bij Boekwaarde einde boekjaar hebt ingevuld. |
| Boekwaarde einde boekjaar | Wat de bezitting op de laatste dag van je boekjaar nog waard is in je boekhouding: de aanschafwaarde min alle afschrijvingen tot en met dat jaar. Bij bank, kas en voorraden is dit gewoon het saldo op dat moment. |
| Restwaarde | De waarde die je aan het einde van de afschrijftermijn overhoudt en waaronder je niet afschrijft. Bij een auto is dat vaak zo’n 10% van de aanschafwaarde. |
| Nominale waarde | Het bedrag dat op papier openstaat, bijvoorbeeld het totaal van je onbetaalde facturen of de hoofdsom van een lening die je hebt verstrekt. |

Vaste activa
Vaste activa zijn de bezittingen die je langer dan een jaar gebruikt en niet doorverkoopt aan je klanten. Het formulier splitst ze in drie blokken.
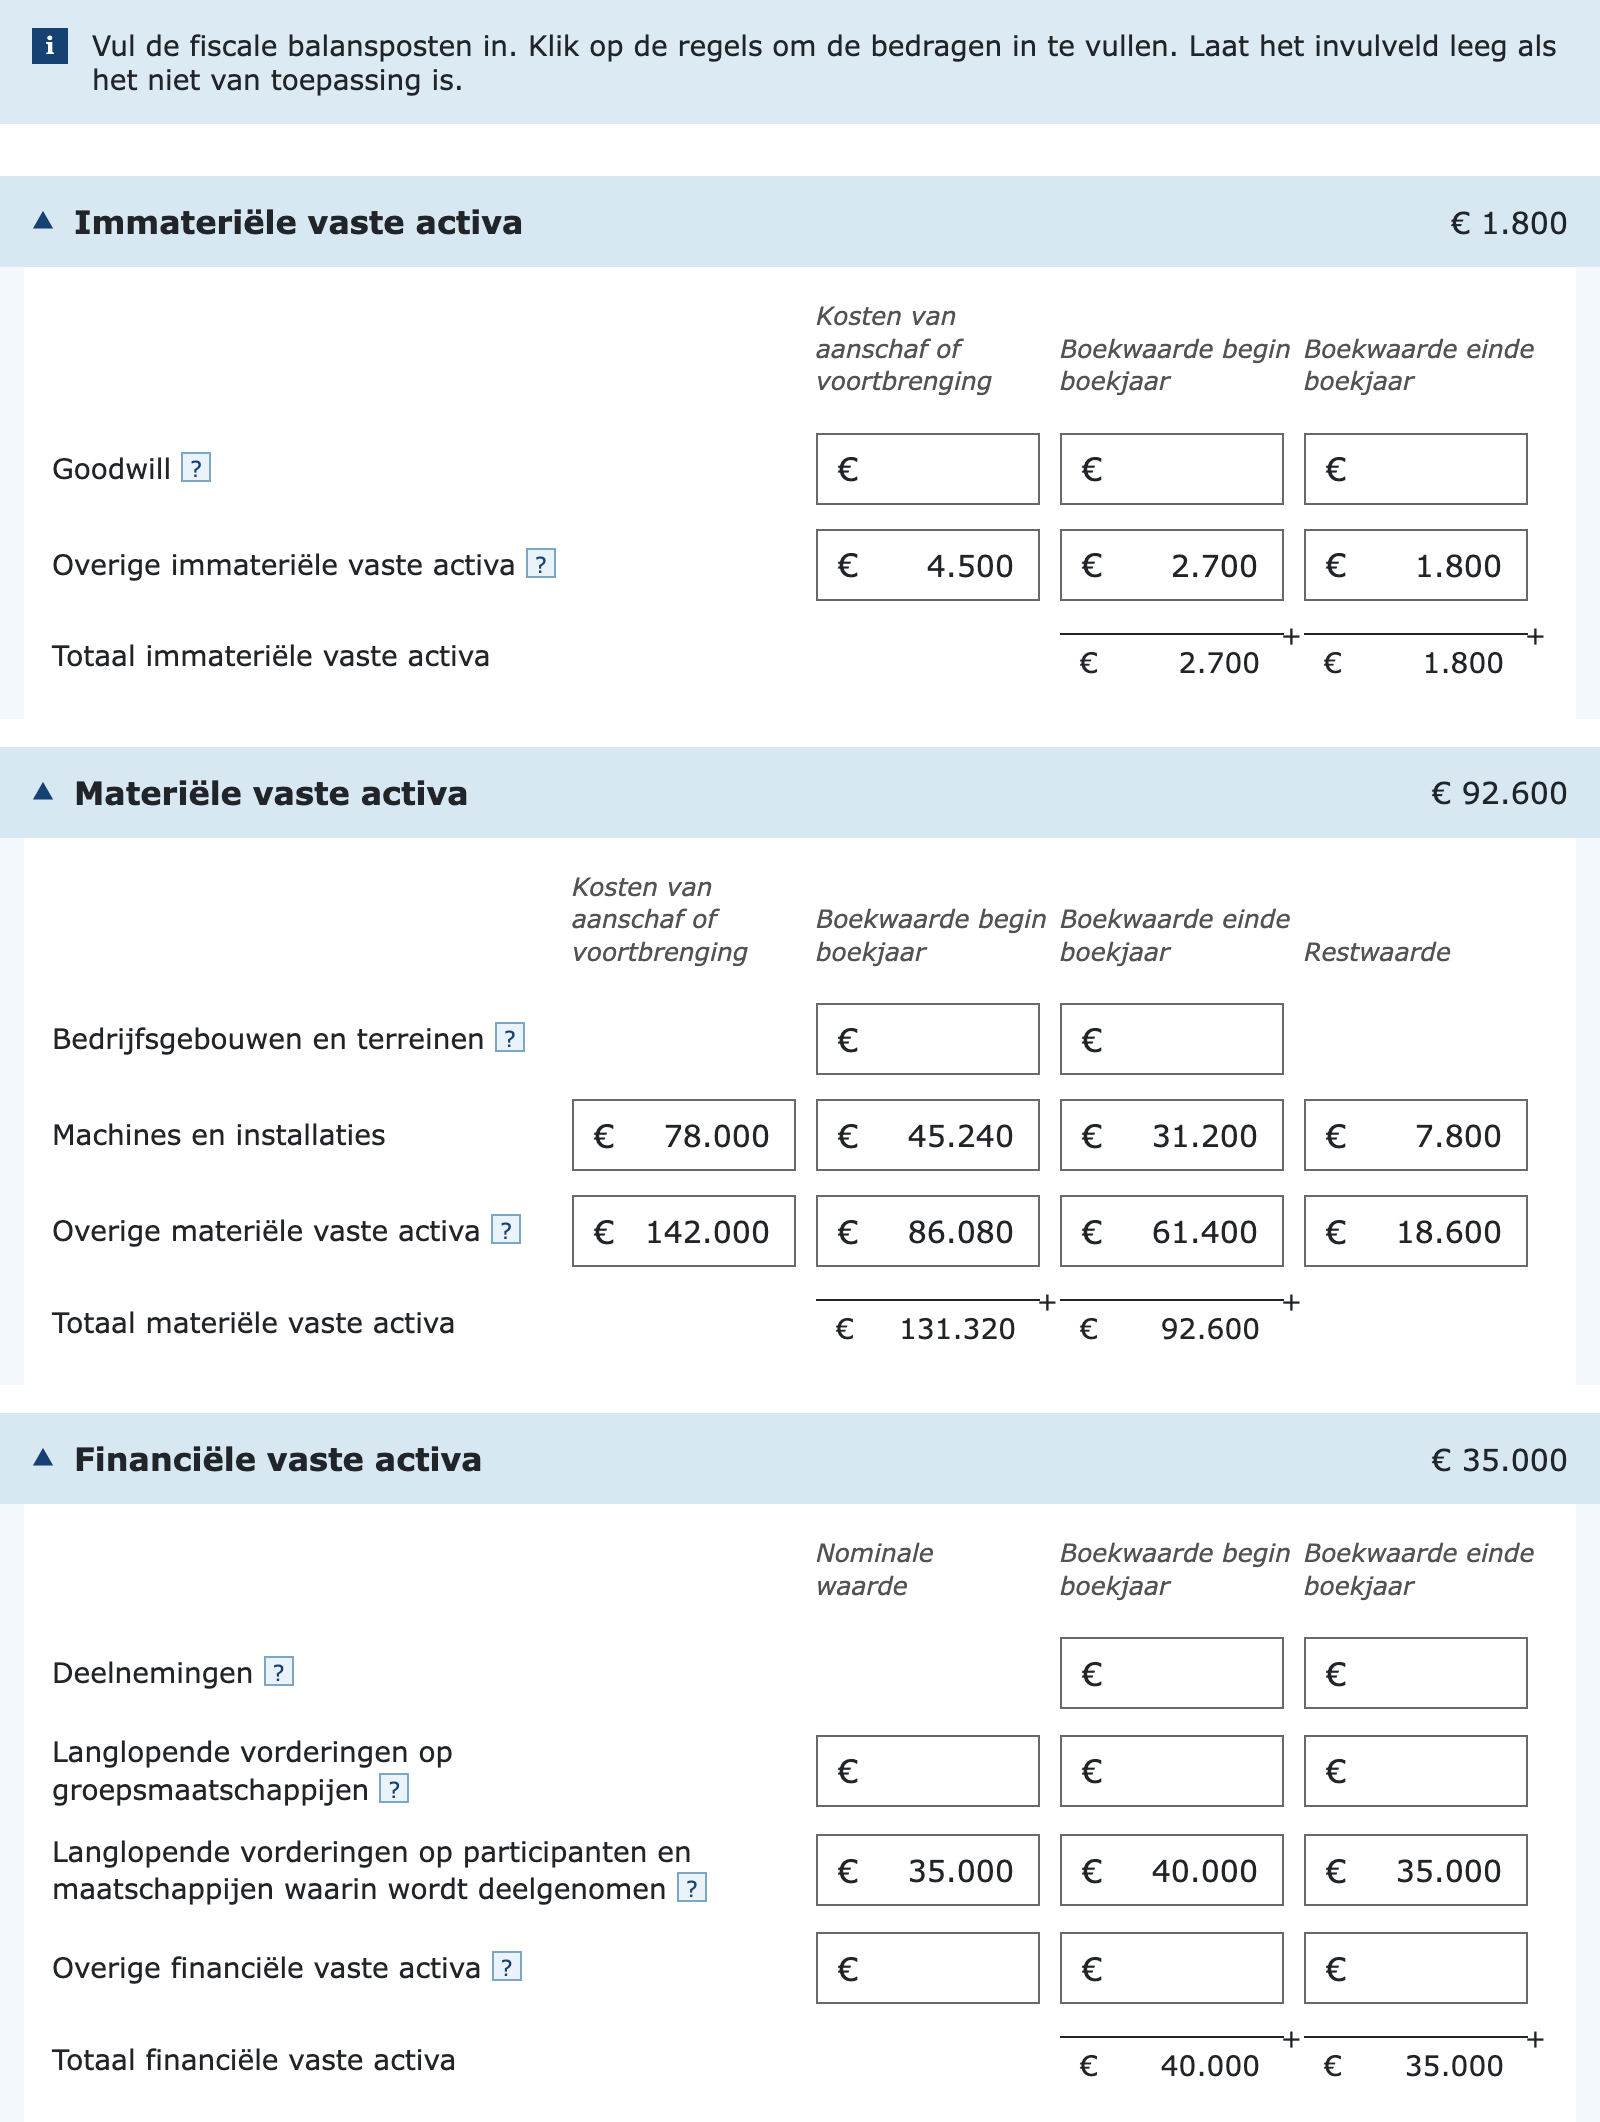
Neem de immateriële, materiële en financiële vaste activa over van het rapport Aangifte vennootschapsbelasting (VPB) 2025 uit jortt:
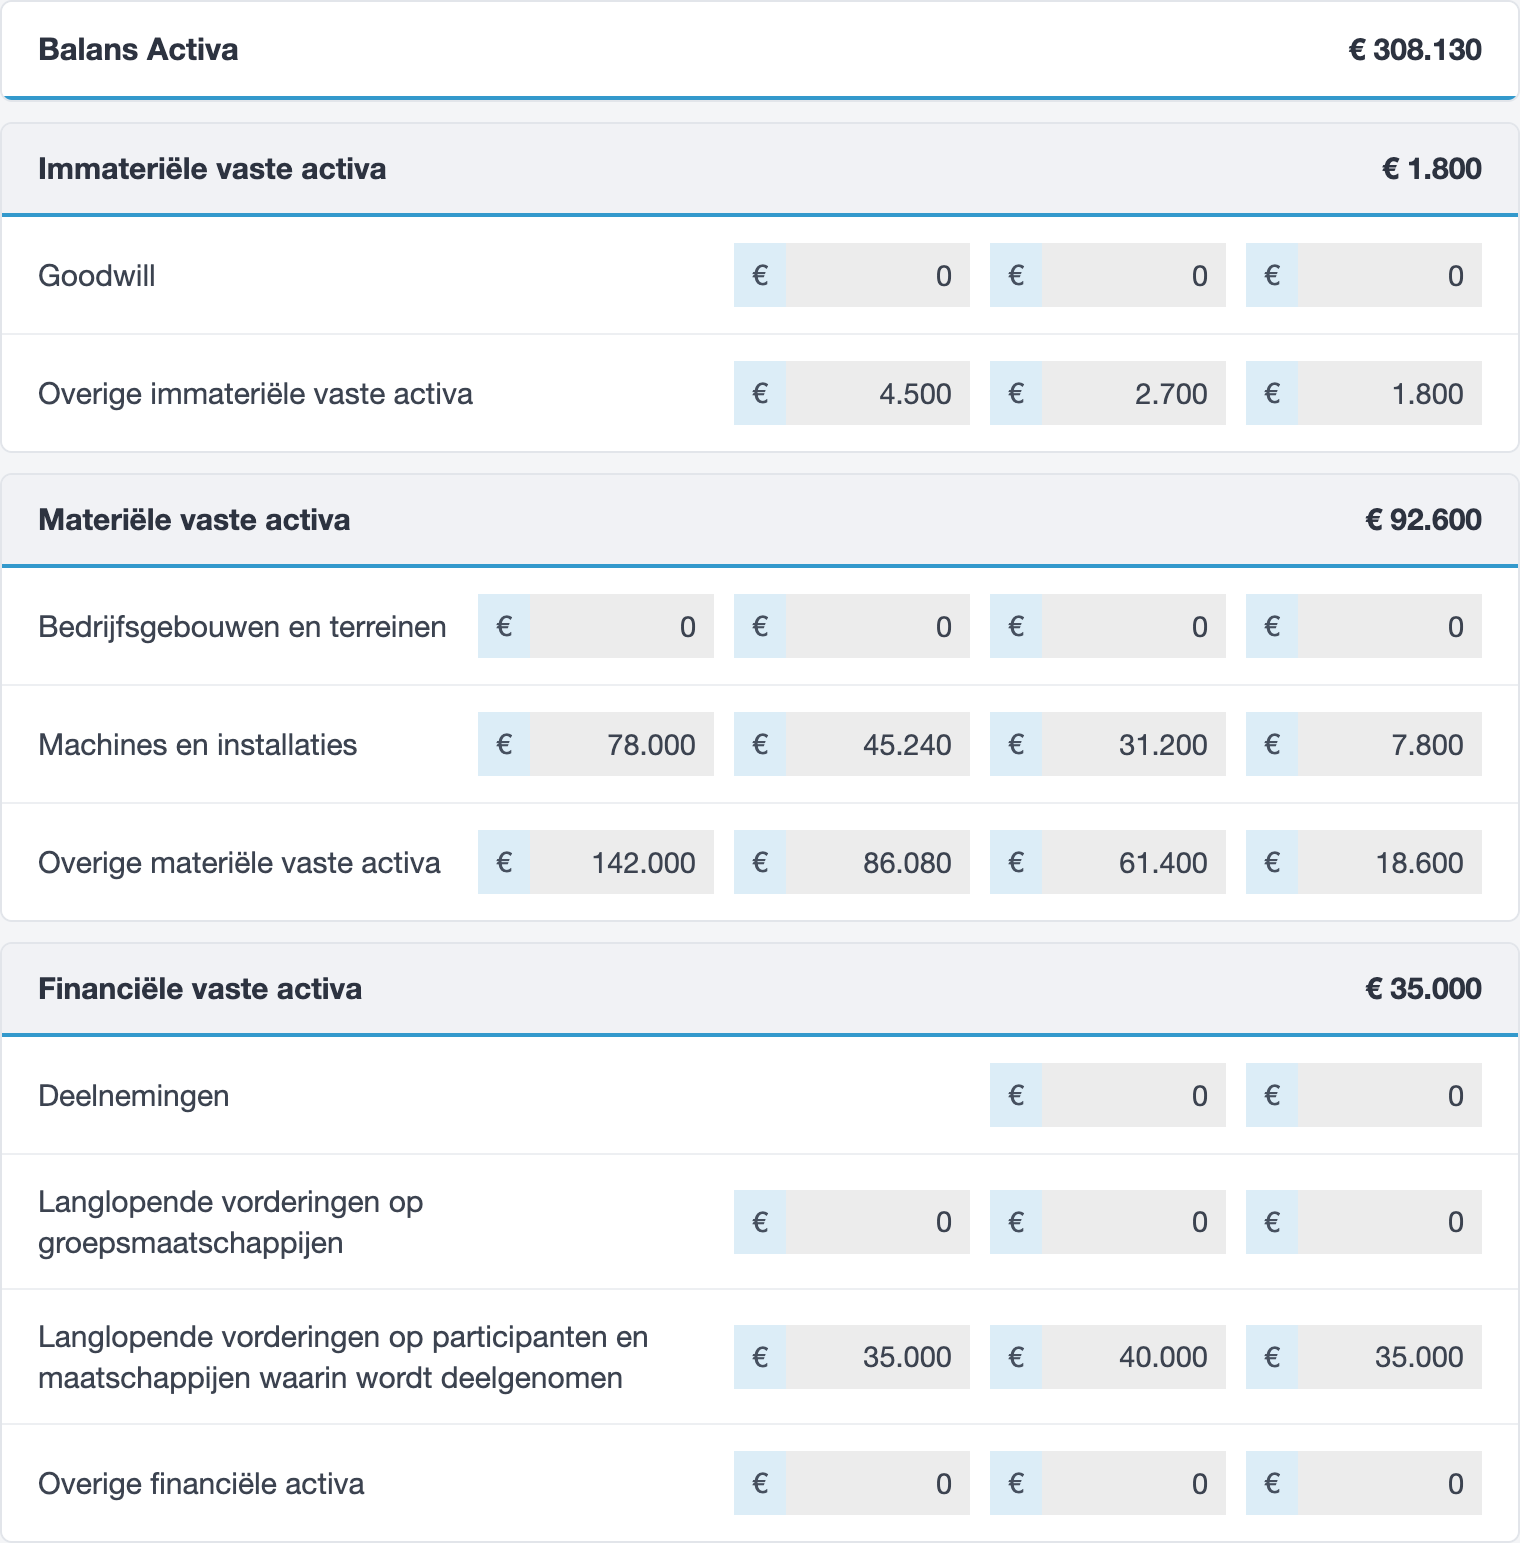
Immateriële vaste activa
Immateriële vaste activa zijn bedrijfsmiddelen die je niet kunt aanraken, maar wel jaren gebruikt. In jortt staan ze op de balans onder Niet fysieke bedrijfsmiddelen. Je vult per regel drie bedragen in: de aanschafwaarde, de boekwaarde begin boekjaar en de boekwaarde einde boekjaar.
- Goodwill. Heb je een ander bedrijf overgenomen en daarvoor meer betaald dan de bezittingen op papier waard waren? Dat verschil is goodwill: je betaalt voor de klantenkring, de naamsbekendheid en het personeel. Alleen goodwill die je hebt gekocht mag op de balans, en je schrijft er maximaal 10% per jaar op af (dus over minimaal tien jaar). Goodwill die in de prijs van een deelneming zat, vul je hier niet in; die hoort bij de kostprijs van de deelneming.
- Overige immateriële vaste activa. Alle andere niet-tastbare bedrijfsmiddelen, zoals software die je hebt gekocht, een licentie, een vergunning of een octrooi.
Materiële vaste activa
Materiële vaste activa zijn je tastbare bedrijfsmiddelen. De details vind je in jortt onder Rapporten en dan Bedrijfsmiddelen. Hier vraagt het formulier vier bedragen: de aanschafwaarde, de boekwaarde begin boekjaar, de boekwaarde einde boekjaar en de restwaarde.
- Bedrijfsgebouwen en terreinen. Je bedrijfspand en de grond eronder. Op deze regel vraagt de Belastingdienst geen aanschafwaarde en geen restwaarde, alleen de boekwaarde aan het begin en aan het einde van het boekjaar. Grond slijt niet, dus daarop schrijf je niet af, en voor een bedrijfsgebouw geldt in de vennootschapsbelasting een bodemwaarde van 100% van de WOZ-waarde: verder dan die waarde mag je niet afschrijven. Vul je hier een bedrag in, dan verschijnt onder het blok de Specificatie van bedrijfsgebouwen en terreinen, waarin je per soort (bedrijfsgebouwen waarop wordt afgeschreven, milieubedrijfsmiddelen zonder bodemwaarde, bedrijfsgebouwen waarop niet wordt afgeschreven, en terreinen) de aanschafwaarde, boekwaarde, restwaarde en bodemwaarde opgeeft. Huur je je werkplaats of kantoor, dan laat je deze regel leeg.
- Machines en installaties. De machines en installaties in je bedrijf, bijvoorbeeld een productiemachine, een werkplaatsinrichting of een koelinstallatie.
- Overige materiële vaste activa. Voor de meeste bv’s het volste veld van de balans: inventaris, computers, gereedschap, je bedrijfsauto en bestelbussen en andere transportmiddelen. Ook bedrijfsmiddelen die nog in uitvoering zijn of waarop je al vooruit hebt betaald horen hier.
Financiële vaste activa
Financiële vaste activa zijn bezittingen op papier: belangen in andere bedrijven en geld dat je langer dan een jaar hebt uitgeleend. In jortt staan ze op de balans onder Financiële bedrijfsmiddelen en maak je ze aan bij Geldzaken. Je vult per regel de nominale waarde en de boekwaarde aan het begin en aan het einde van het boekjaar in.
- Deelnemingen. Je hebt een deelneming als je bedrijf 5% of meer van de aandelen van een ander bedrijf bezit, bijvoorbeeld een dochtermaatschappij. Deze regel vraagt geen nominale waarde, alleen de boekwaarde aan het begin en aan het einde van het boekjaar. Aandelen op de beurs zijn geen deelneming; die horen bij Effecten. Heb je geen deelnemingen, laat het vakje dan helemaal leeg: vul je hier 0 in, dan moet je een specificatie opgeven en kun je niet verder.
- Langlopende vorderingen op groepsmaatschappijen. Geld dat je bv langer dan een jaar te goed heeft van een andere bv binnen de groep, bijvoorbeeld een lening van je holding aan de werkmaatschappij. In jortt maak je zo’n lening aan een groepsmaatschappij aan bij Geldzaken als ‘Langlopende verstrekte lening aan groepsmaatschappijen of deelneming’.
- Langlopende vorderingen op participanten en maatschappijen waarin wordt deelgenomen. Een lange naam voor iets simpels: geld dat je bv langer dan een jaar te goed heeft van haar aandeelhouders (de participanten, bijvoorbeeld jij als dga) of van een deelneming. Heb je vanuit de bv geld aan jezelf uitgeleend, dan staat dat hier. In jortt is dat een lening van het type ‘Langlopende verstrekte lening aan aandeelhouder of deelneming’.
- Overige financiële vaste activa. Wat overblijft: langlopende vorderingen op anderen dan de groep of de aandeelhouders, en aandelenbelangen waarop de deelnemingsvrijstelling niet van toepassing is.
Vlottende activa
Vlottende activa zijn de bezittingen die je binnen een jaar in geld kunt omzetten. Ook dit deel bestaat uit vier blokken.
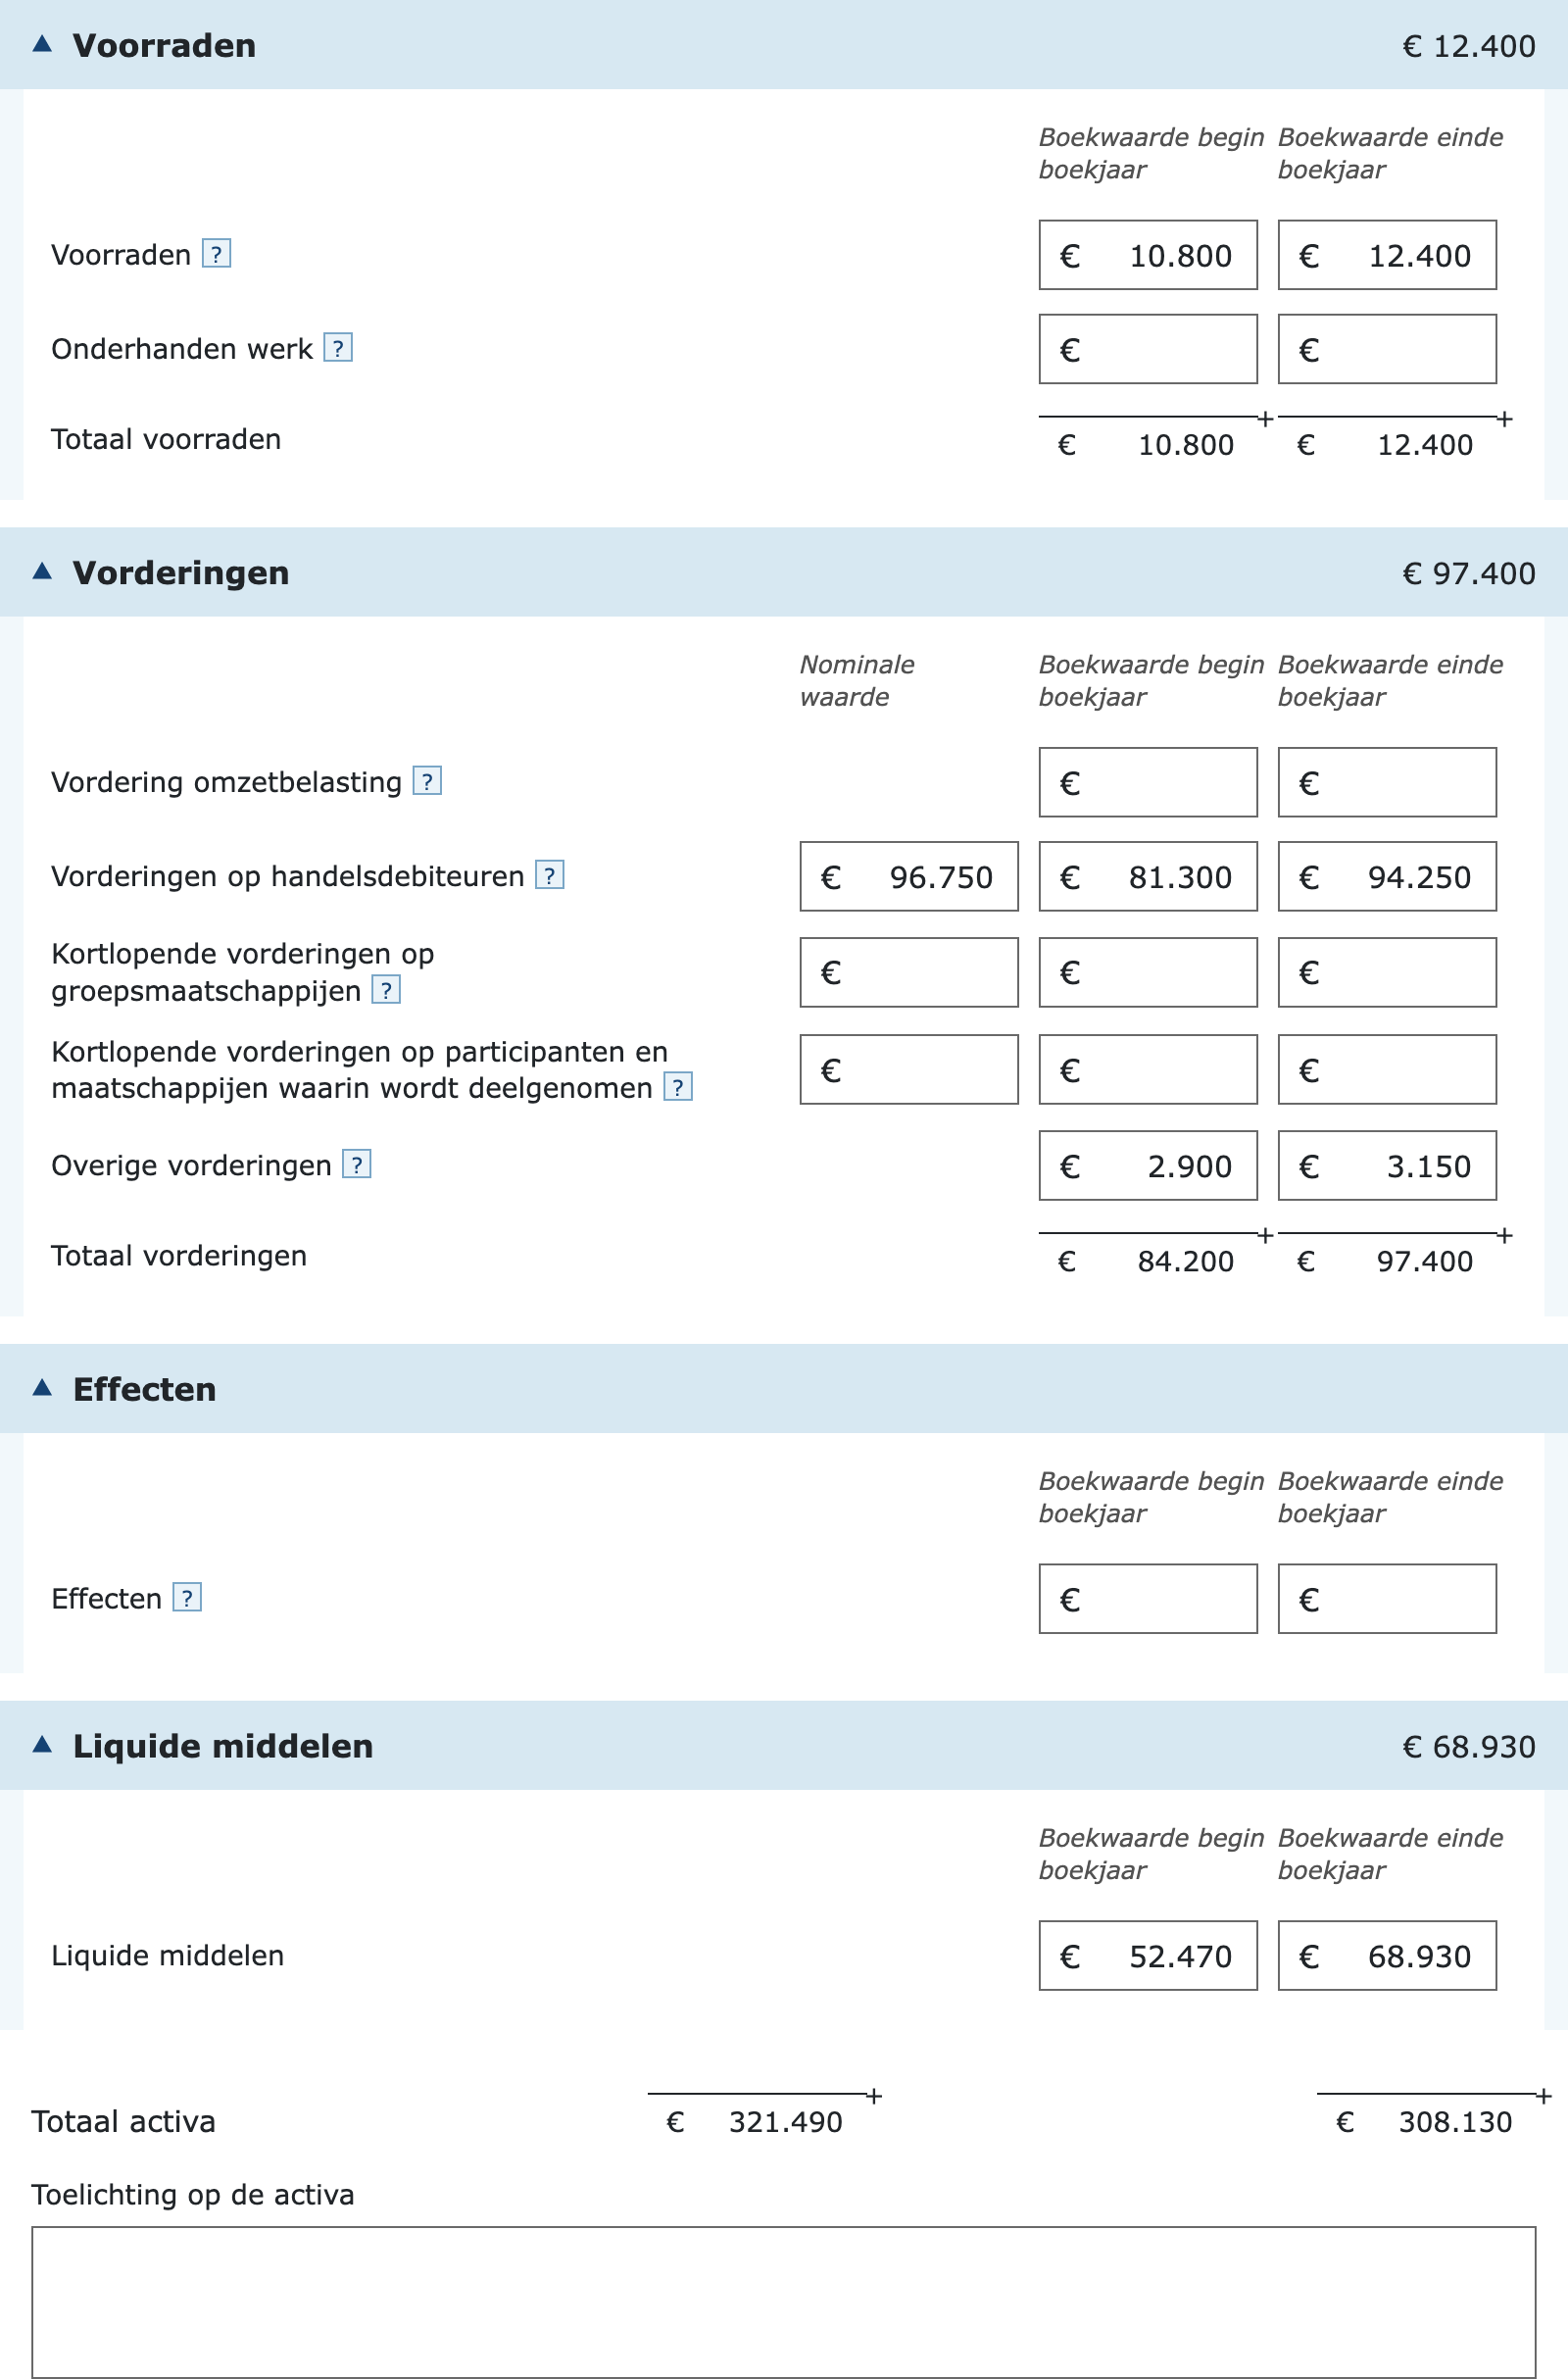
Neem de bedragen over van het rapport Aangifte vennootschapsbelasting (VPB) 2025 uit jortt:
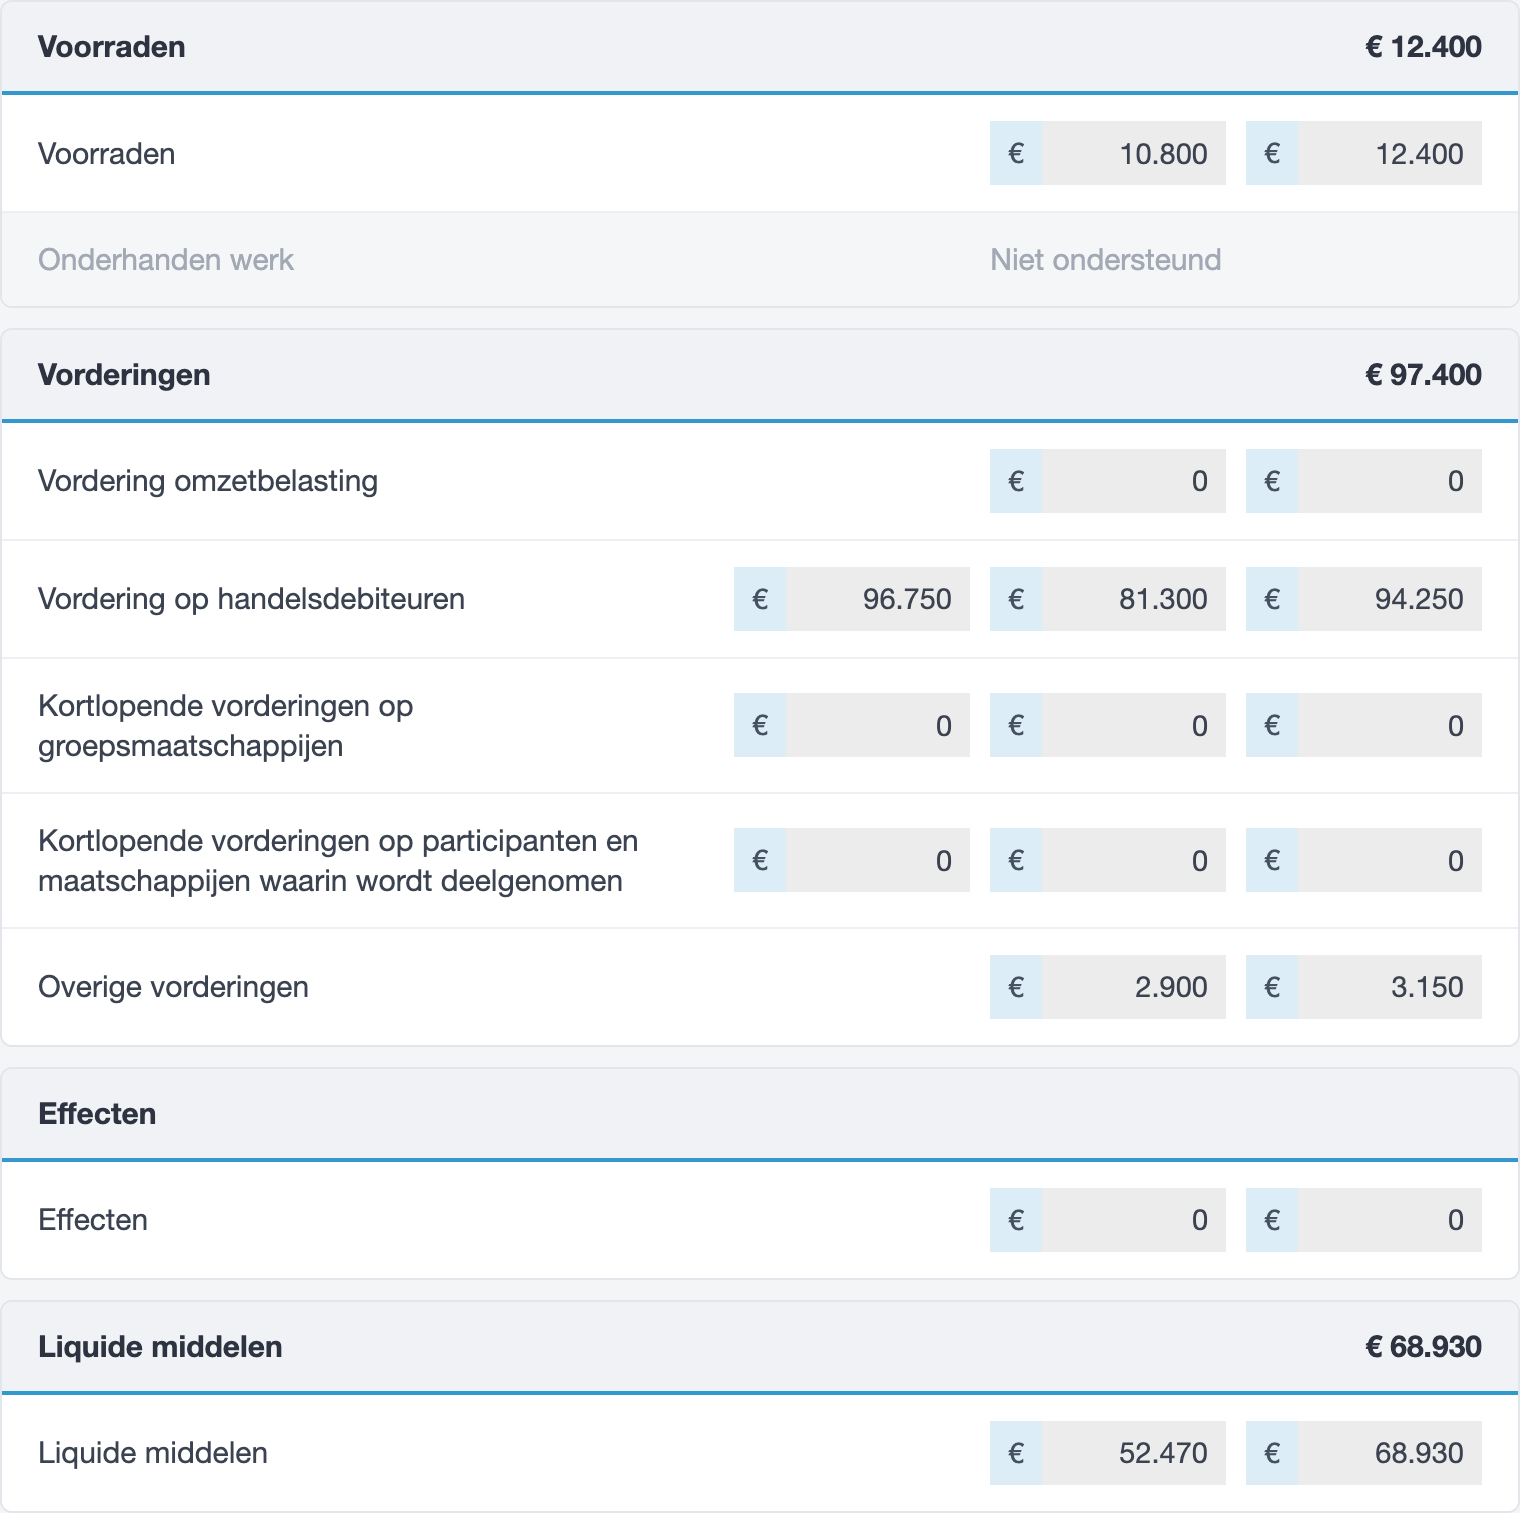
Voorraden
Bij dit blok vul je per regel de boekwaarde aan het begin en aan het einde van het boekjaar in.
- Voorraden. De grondstoffen, hulpstoffen, handelsgoederen en gereed product die op de laatste dag van je boekjaar nog in je loods of schappen liggen, plus vooruitbetalingen op voorraad. Je waardeert ze tegen de inkoopprijs of de kostprijs. Lees hoe je voorraad boekt in jortt.
- Onderhanden werk. Langlopende opdrachten waaraan je op de balansdatum nog werkte, zoals een bouwproject dat over de jaargrens loopt. Fiscaal moet je de winst voortschrijdend nemen: is een opdracht half klaar, dan activeer je de helft van de afgesproken prijs. In het vpb-rapport van jortt staat bij deze regel Niet ondersteund. Heb je in december werk gedaan dat je in januari factureert, maak die factuur dan in jortt met de leverdatum in december; dan staat de opbrengst in het juiste boekjaar. Lees meer bij onderhanden werk in je beginbalans.
Vorderingen
Vorderingen zijn betalingen die je nog moet ontvangen. Bij de meeste regels vul je de nominale waarde en de boekwaarde aan het begin en aan het einde van het boekjaar in.
- Vordering omzetbelasting. Btw die je op de balansdatum nog van de Belastingdienst te goed had, bijvoorbeeld uit de laatste aangifte die toen nog niet was verwerkt, plus btw-vorderingen over oudere jaren. Vul je hier een bedrag in, dan vraagt het formulier eronder hoe dat is opgebouwd: over dit boekjaar, over het vorige boekjaar en over oudere boekjaren. Moest je btw betalen in plaats van terugkrijgen, dan staat dat bedrag niet hier maar bij de passiva onder Schuld omzetbelasting. Komt je btw op de balans niet overeen met je aangifte, lees dan btw-aangifte niet gelijk aan btw op de balans.
- Vorderingen op handelsdebiteuren. Je openstaande verkoopfacturen: alles wat je hebt gefactureerd en op de balansdatum nog niet betaald was. Een debiteur heet in jortt een klant. Bij Nominale waarde vul je het volledige openstaande bedrag in, bij Boekwaarde einde boekjaar wat je er nog van verwacht. Verwacht je dat een klant niet meer betaalt, dan is de boekwaarde lager. Gewone facturen aan een groepsmaatschappij of aan een aandeelhouder horen hier ook, zolang ze bij je normale omzet horen.
- Kortlopende vorderingen op groepsmaatschappijen. Geld dat je binnen een jaar terugkrijgt van een andere bv in de groep, anders dan gewone verkoopfacturen.
- Kortlopende vorderingen op participanten en maatschappijen waarin wordt deelgenomen. Hetzelfde, maar dan van je aandeelhouders of van een deelneming. Denk aan een rekening-courant waarop je bv nog geld van je tegoed heeft; die vind je in jortt bij Geldzaken onder Mijn rekening-courant.
- Overige vorderingen. Wat overblijft, zoals een vordering vennootschapsbelasting en overlopende activa: kosten die je vooruit hebt betaald en die over het volgende jaar gaan, bijvoorbeeld een verzekering of een abonnement.
Effecten
Effecten zijn je beleggingen: aandelen, obligaties en het saldo van een beleggingsrekening, of je het geld nu tijdelijk parkeert of voor de lange termijn belegt. Een aandelenbelang van 5% of meer hoort niet hier maar bij Deelnemingen. In jortt boek je beleggingen op een aandelenrekening. Je vult de boekwaarde aan het begin en aan het einde van het boekjaar in.
Liquide middelen
Liquide middelen is het geld dat je direct kunt gebruiken: het saldo van je zakelijke bankrekeningen en spaarrekeningen op de laatste dag van het boekjaar, plus wat je in kas hebt. Dit is meestal het makkelijkste veld van de hele balans, want het is precies het saldo dat in jortt op je balans staat en dat hoort te kloppen met je bankafschrift.
Toelichting op de activa
Onder het laatste blok staat een vrij tekstveld. Je hoeft daar niets in te zetten. Het is handig als een bedrag afwijkt van wat de Belastingdienst zou verwachten. Wijken je bedrijfsmiddelen bijvoorbeeld iets af omdat jortt per maand afschrijft en je vorige boekhoudpakket per dag, dan leg je dat hier in één zin uit. Datzelfde geldt voor een debiteur die je hebt afgewaardeerd.
Controle: klopt het totaal activa?
Onderaan het scherm telt de Belastingdienst alle blokken bij elkaar op tot Totaal activa. Vergelijk dat bedrag met het totaal van de Balans Activa in het vpb-rapport van jortt voordat je verdergaat.
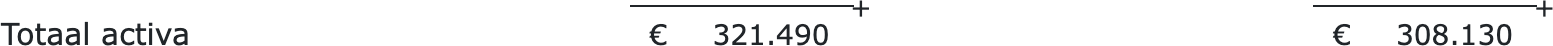

Je activa en je passiva moeten uiteindelijk gelijk zijn, anders kun je de aangifte niet afronden. Bij Balans passiva lees je wat je aan de andere kant van de balans invult en hoe je een verschil oplost.
Veelgestelde vragen over de balans activa in de vpb-aangifte
Heb je een vraag? Wij hebben de antwoorden!
Wat vul je in bij Balans: activa in de vpb-aangifte?
Je vult per regel in wat je bedrijf bezat, zowel aan het begin als aan het einde van het boekjaar. Het scherm heeft zeven blokken: immateriele, materiele en financiele vaste activa, voorraden, vorderingen, effecten en liquide middelen. Werk je met jortt, dan neem je de bedragen over uit het rapport Aangifte vennootschapsbelasting (VPB).
Wat betekent Kosten van aanschaf of voortbrenging?
Dat is de oorspronkelijke aanschafwaarde: wat je destijds voor het bedrijfsmiddel hebt betaald of wat het je heeft gekost om het zelf te maken, exclusief btw. Dit bedrag verandert niet meer zolang je het bedrijfsmiddel hebt. De afschrijvingen zie je alleen terug in de boekwaarde.
Wat is de boekwaarde einde boekjaar?
De boekwaarde einde boekjaar is wat een bezitting op de laatste dag van je boekjaar nog waard is in je boekhouding: de aanschafwaarde min alle afschrijvingen tot en met dat jaar. Ernaast staat de boekwaarde begin boekjaar: hetzelfde bedrag op de eerste dag van het boekjaar, dus de eindstand van vorig jaar. Voor bank, kas en voorraden is de boekwaarde simpelweg het saldo op dat moment.
Wat is het verschil tussen nominale waarde en boekwaarde bij een vordering?
De nominale waarde is het bedrag dat op papier openstaat, bijvoorbeeld het totaal van je onbetaalde verkoopfacturen. De boekwaarde is wat je er nog van verwacht. Verwacht je dat een klant niet meer betaalt of staat de vordering in vreemde valuta, dan is de boekwaarde lager dan de nominale waarde.
Moet je een 0 invullen als een regel niet van toepassing is?
Nee. De Belastingdienst vraagt je om het invulveld leeg te laten als het niet van toepassing is. Vul je bij Deelnemingen bijvoorbeeld een 0 in, dan verwacht de aangifte een specificatie van je deelnemingen en kun je niet verder.
Wat is goodwill in de vpb-aangifte en mag je erop afschrijven?
Goodwill is wat je bij een overname meer betaalt dan de bezittingen op papier waard zijn, bijvoorbeeld voor de klantenkring en de naam. Alleen goodwill die je hebt gekocht komt op de balans, en je schrijft er maximaal 10 procent per jaar op af. Goodwill die in de prijs van een deelneming zat, hoort hier niet.
Wat vul ik in bij Onderhanden werk?
Onderhanden werk gaat om langlopende opdrachten waaraan je op de balansdatum nog werkte, zoals een bouwproject over de jaargrens. In het vpb-rapport van jortt staat bij deze regel Niet ondersteund. Heb je in december werk gedaan dat je in januari factureert, maak die factuur dan in jortt met de leverdatum in december.
Waar vind ik de bedragen voor de balans activa in jortt?
In het rapport Aangifte vennootschapsbelasting (VPB) van het boekjaar, dat je vindt onder Rapporten. Dat rapport heeft dezelfde blokken, regels en kolommen als het scherm Balans: activa bij de Belastingdienst, in dezelfde volgorde. Je neemt de bedragen een op een over.
Wat doe ik als het totaal activa niet overeenkomt met jortt?
Loop alle invulvelden nog een keer na. Omdat je bij de Belastingdienst afgeronde bedragen invult, kan er een paar euro verschil ontstaan met jortt. Een klein verschil corrigeer je via je overige vorderingen of overige schulden; een groot verschil betekent dat je een bedrag verkeerd hebt overgenomen.