
Balans passiva in de vpb-aangifte: elk invulveld uitgelegd
Bij Balans: passiva in de aangifte vennootschapsbelasting geef je op waarmee je bv was gefinancierd op de laatste dag van het boekjaar. Het scherm bestaat uit vier blokken: fiscaal ondernemingsvermogen, voorzieningen, langlopende schulden en kortlopende schulden. Per regel vul je twee bedragen in: de boekwaarde aan het begin en aan het einde van het boekjaar. Op deze pagina staat per invulveld wat er in hoort.
De passiva zijn je eigen vermogen en je schulden en staan aan de rechterkant van je balans. Ze vertellen hoe de bezittingen aan de activa-kant zijn betaald: met geld van de aandeelhouders, met winst die in de bv is gebleven, of met geleend geld. Daarom moeten beide kanten aan het eind precies gelijk zijn.
Zo neem je de bedragen over uit jortt
Ga in boekhoudprogramma jortt naar Rapporten en open Aangifte vennootschapsbelasting (VPB) 2025. Het onderdeel Balans Passiva in dat rapport heeft dezelfde blokken en dezelfde regels als het aangifteformulier, dus je typt de bedragen alleen over. Klik in het rapport op een bedrag om het te kopiëren en plak het bij de Belastingdienst op de bijbehorende regel.

Fiscaal ondernemingsvermogen
Het fiscaal ondernemingsvermogen is het eigen vermogen van je bv: het deel van je bezittingen dat niet met schulden is gefinancierd. In het vpb-rapport van jortt heet dit blok Ondernemingsvermogen.
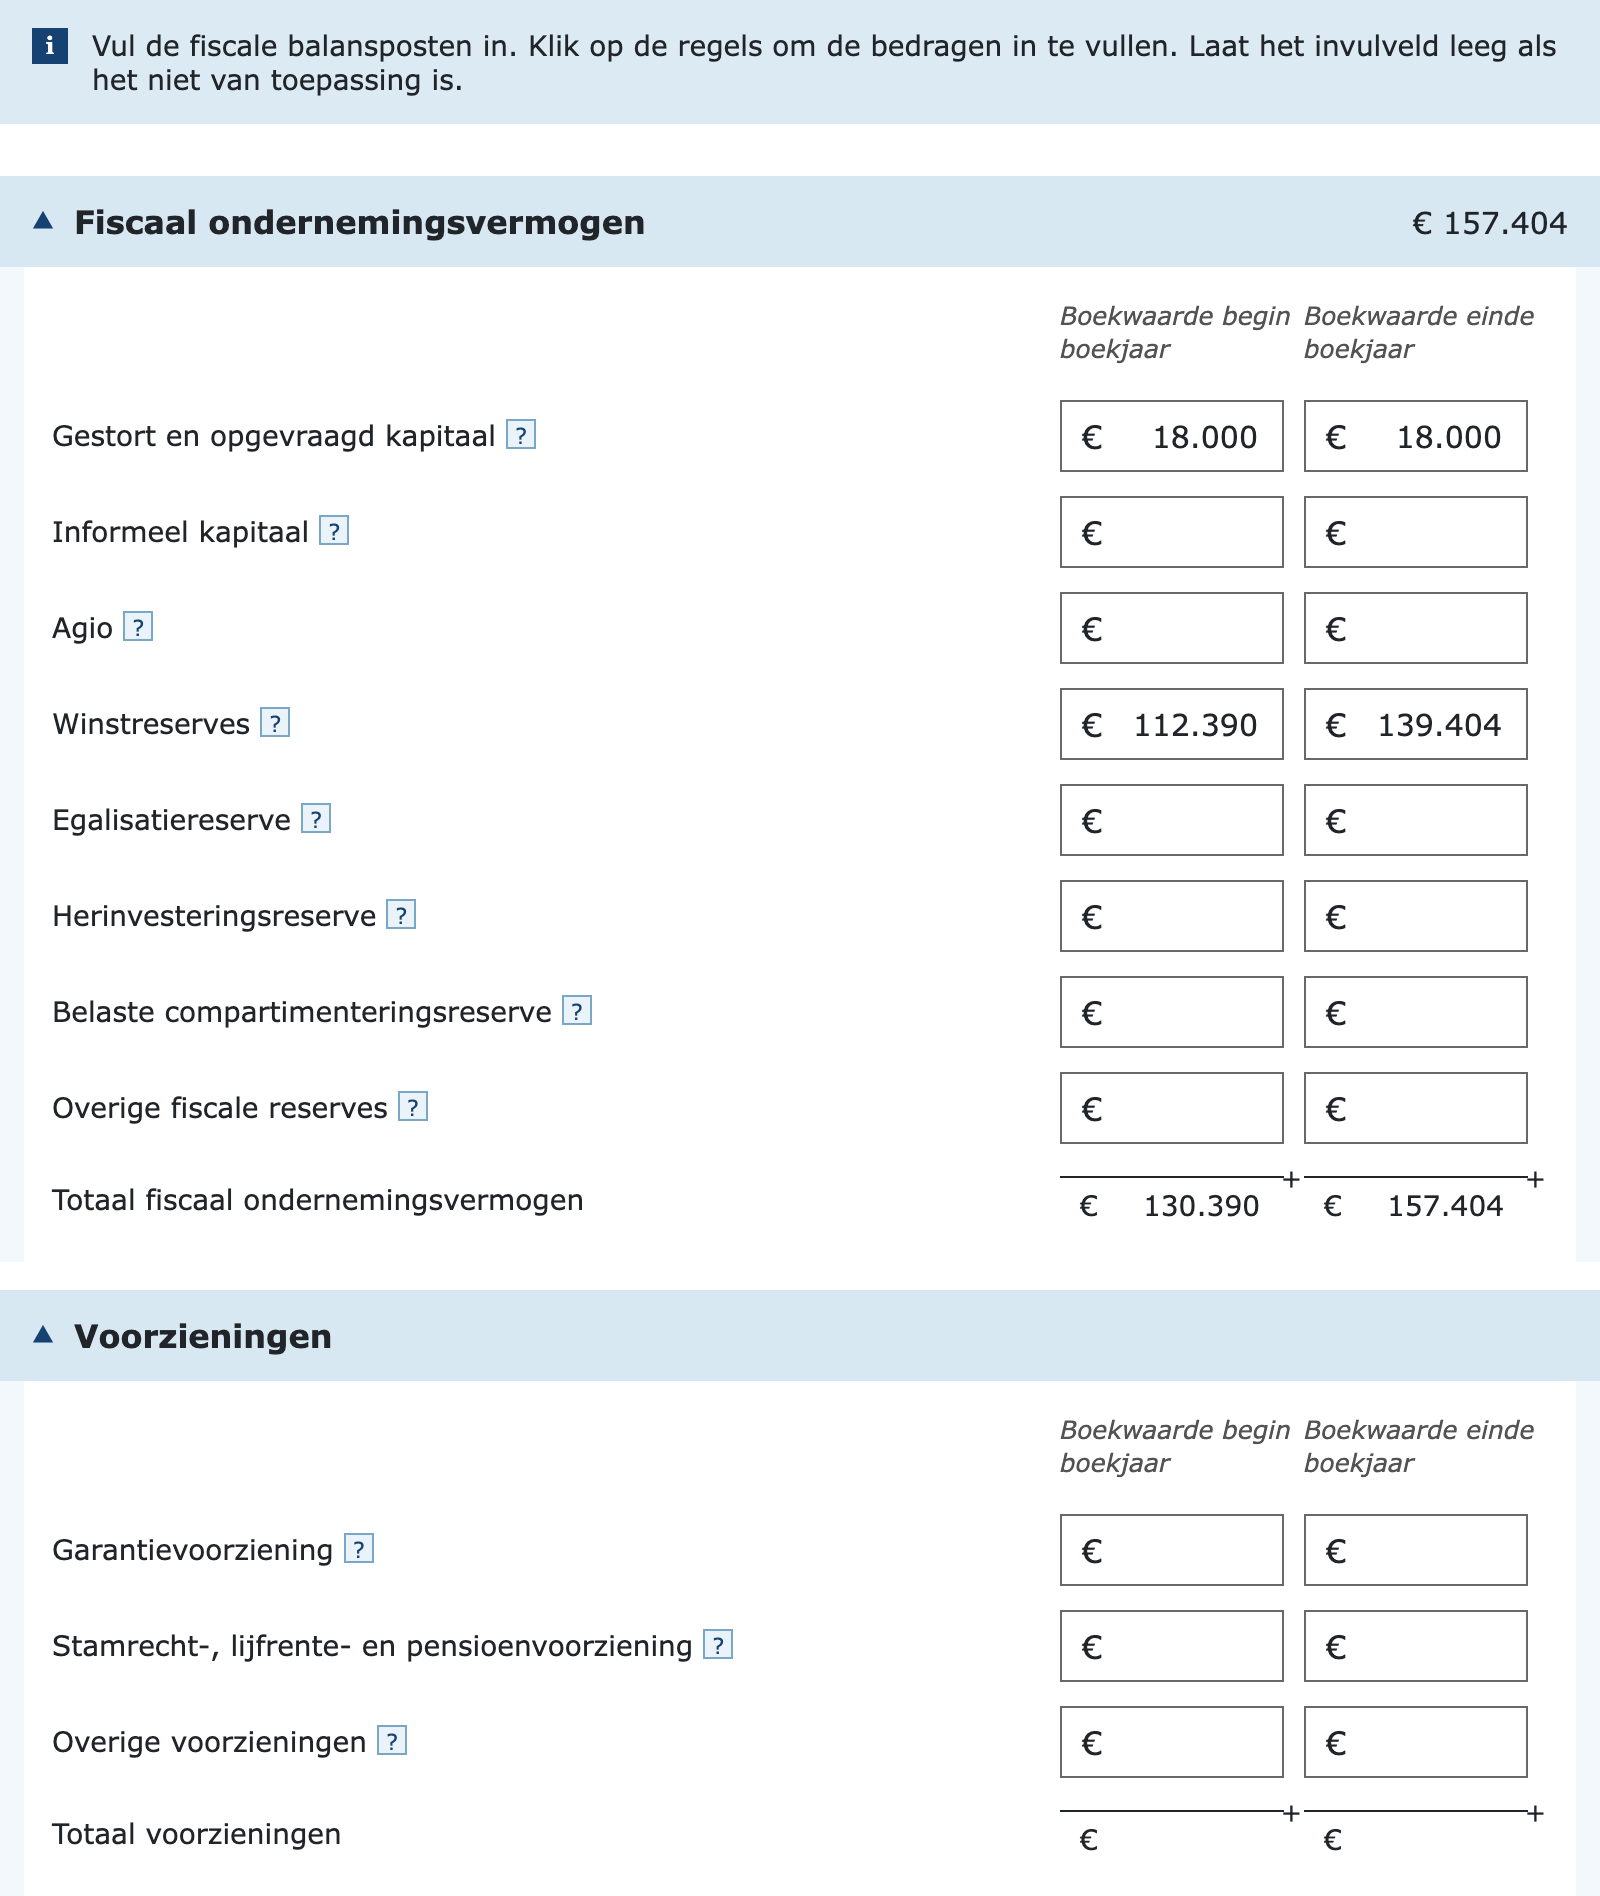
Neem je fiscaal ondernemingsvermogen en je voorzieningen over van het rapport Aangifte vennootschapsbelasting (VPB) 2025 uit jortt:
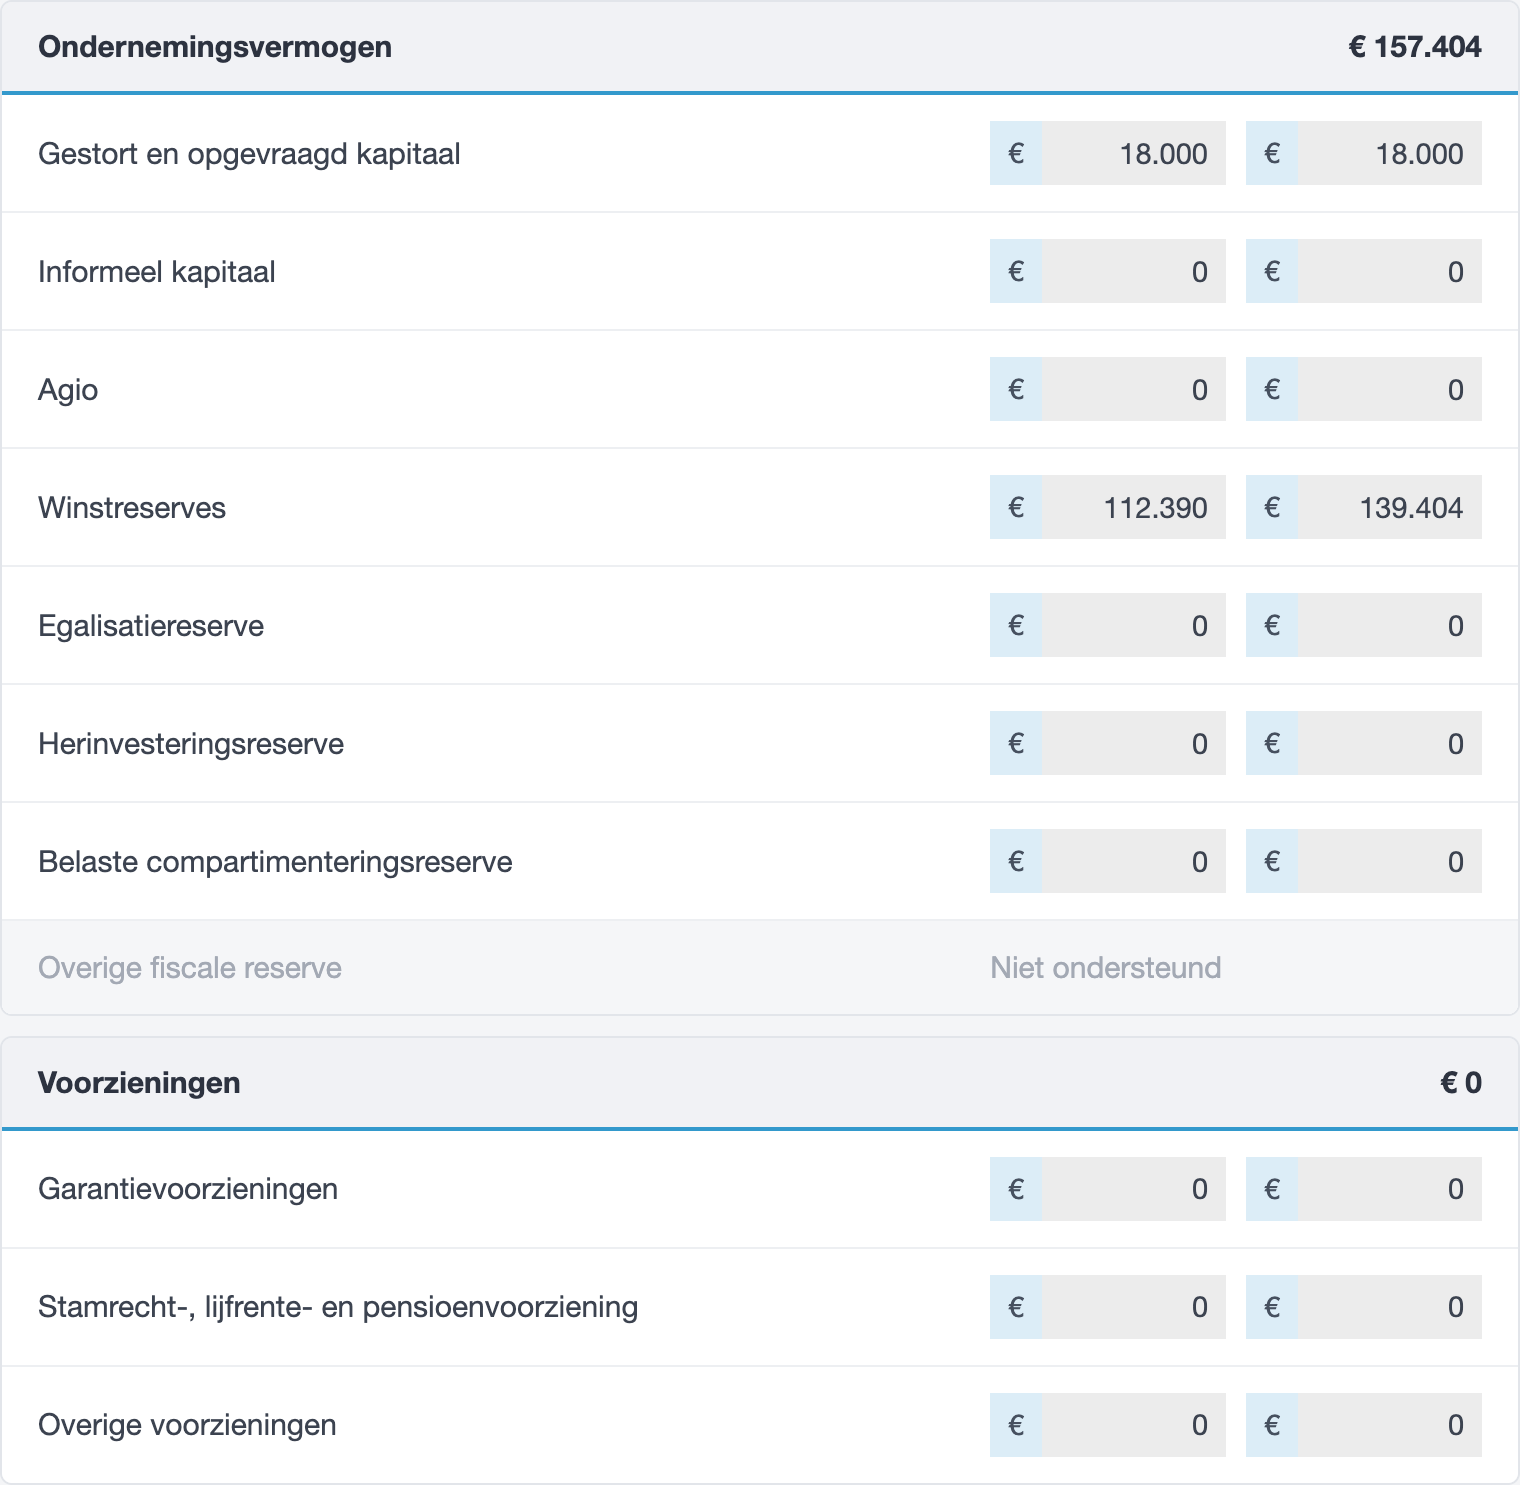
- Gestort en opgevraagd kapitaal. Het aandelenkapitaal dat de aandeelhouders daadwerkelijk in de bv hebben gestort. Dat bedrag staat in de oprichtingsakte van de bv. Staat het in je boekhouding op nul, controleer dan in de akte wat het moet zijn en maak er een boeking voor: lees hoe je een kapitaalstorting doet.
- Informeel kapitaal. Een voordeel dat je als aandeelhouder aan je eigen bv geeft en dat een buitenstaander niet zou geven, bijvoorbeeld werk waarvoor je niets in rekening brengt. Fiscaal geldt dat als een storting van kapitaal en niet als winst. In de praktijk komt dit zelden voor; laat het veld anders leeg.
- Agio. Het bedrag dat aandeelhouders méér hebben gestort dan de nominale waarde van de aandelen. Krijgt een aandeelhouder aandelen met een nominale waarde van € 100 en stort hij € 500, dan is € 400 agio. In jortt maak je hiervoor bij Geldzaken een agioreserve aan.
- Winstreserves. Alle winst uit voorgaande jaren die in de bv is gebleven, plus of min het resultaat van dit jaar. Wat je als dividend hebt uitgekeerd hoort er niet meer bij. Voor de meeste bv’s is dit het grootste bedrag van de hele passiva-kant.
- Egalisatiereserve. Een reserve voor grote kosten die maar af en toe terugkomen, bijvoorbeeld een grote onderhoudsbeurt aan een pand of een machine. Door er elk jaar een deel voor te reserveren, verdeel je die kosten over de jaren.
- Herinvesteringsreserve. Heb je een bedrijfsmiddel met winst verkocht en investeer je die winst opnieuw, dan mag je de boekwinst tijdelijk in een herinvesteringsreserve parkeren. Je betaalt er dan nu geen vennootschapsbelasting over, op voorwaarde dat je binnen drie jaar herinvesteert.
- Belaste compartimenteringsreserve. Een technische reserve die alleen speelt bij een deelneming waarvoor de deelnemingsvrijstelling tussentijds is gaan gelden of juist is vervallen. Heb je geen deelnemingen, dan laat je deze regel leeg.
- Overige fiscale reserves. De overige fiscaal toegestane reserves. In het vpb-rapport van jortt staat bij deze regel Niet ondersteund.
Onder dit blok staan drie specificaties die de meeste bv’s leeg laten. Specificatie beleggingsinstellingen (herbeleggingsreserve en afrondingsreserve) geldt alleen voor een fiscale beleggingsinstelling. Specificatie verzekeraars vul je alleen als je bij Overige fiscale reserves een egalisatie- of calamiteitenreserve hebt opgegeven. En vul je een herinvesteringsreserve in, dan vraagt de Specificatie herinvesteringsreserve per verkocht bedrijfsmiddel om een omschrijving, het jaar van vervreemding, het afschrijvingspercentage, de boekwaarde op het moment van verkoop en de resterende boekwinst.
Voorzieningen
Een voorziening is geld dat je apart zet voor een verplichting die er zeker aankomt, terwijl je nog niet precies weet wanneer of hoeveel. Lees hoe je voorzieningen boekt in jortt.
- Garantievoorziening. Voor de garantie die je aan klanten hebt gegeven en waarvan je verwacht dat je er nog kosten voor gaat maken.
- Stamrecht-, lijfrente- en pensioenvoorziening. Voor pensioen of lijfrente in eigen beheer. Nieuw pensioen in eigen beheer opbouwen kan niet meer; is een oude regeling omgezet, dan staat het saldo meestal bij Oudedagsverplichting onder de langlopende schulden.
- Overige voorzieningen. Andere voorzieningen, bijvoorbeeld voor een lopende rechtszaak of een reorganisatie.
Vul je een garantievoorziening of een overige voorziening in, dan vraagt het formulier eronder een specificatie per voorziening: een omschrijving, wat je er dit jaar aan hebt toegevoegd (de dotatie), wat je eruit hebt gehaald (de onttrekking) en de boekwaarde einde boekjaar.
Langlopende schulden
Langlopende schulden zijn schulden met een looptijd van meer dan een jaar.
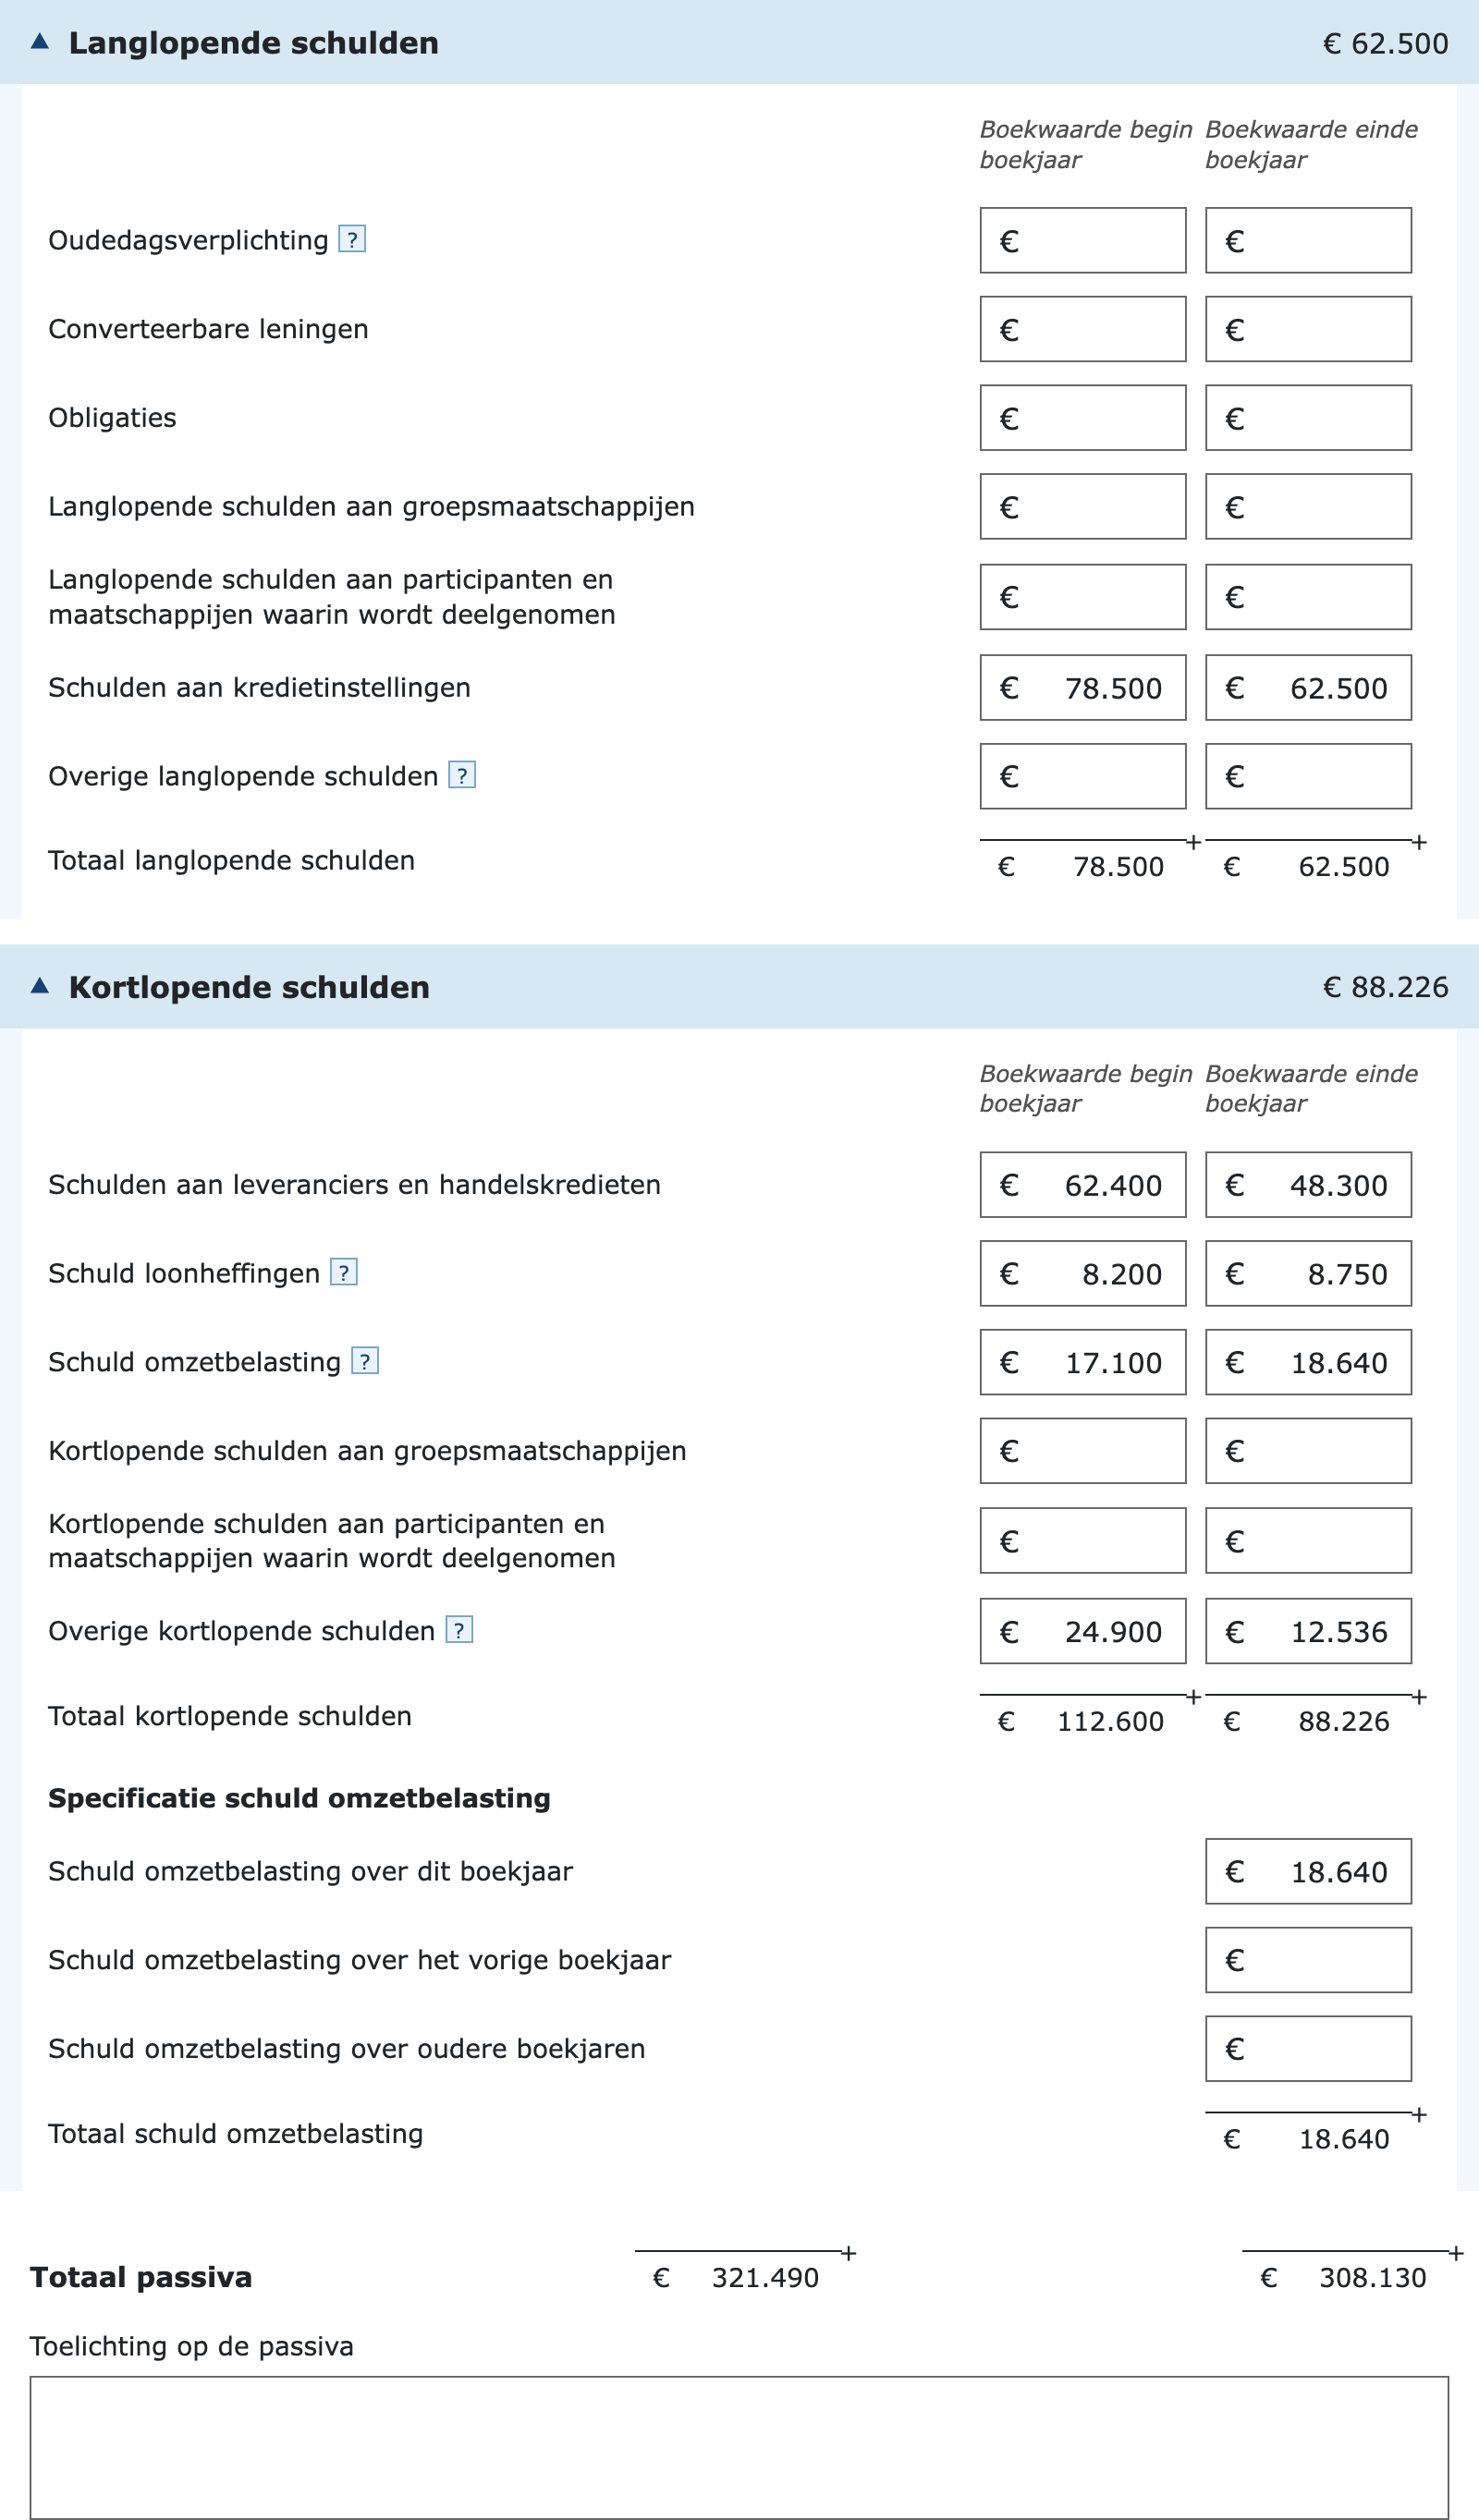
Neem je schulden over van het rapport Aangifte vennootschapsbelasting (VPB) 2025 uit jortt:
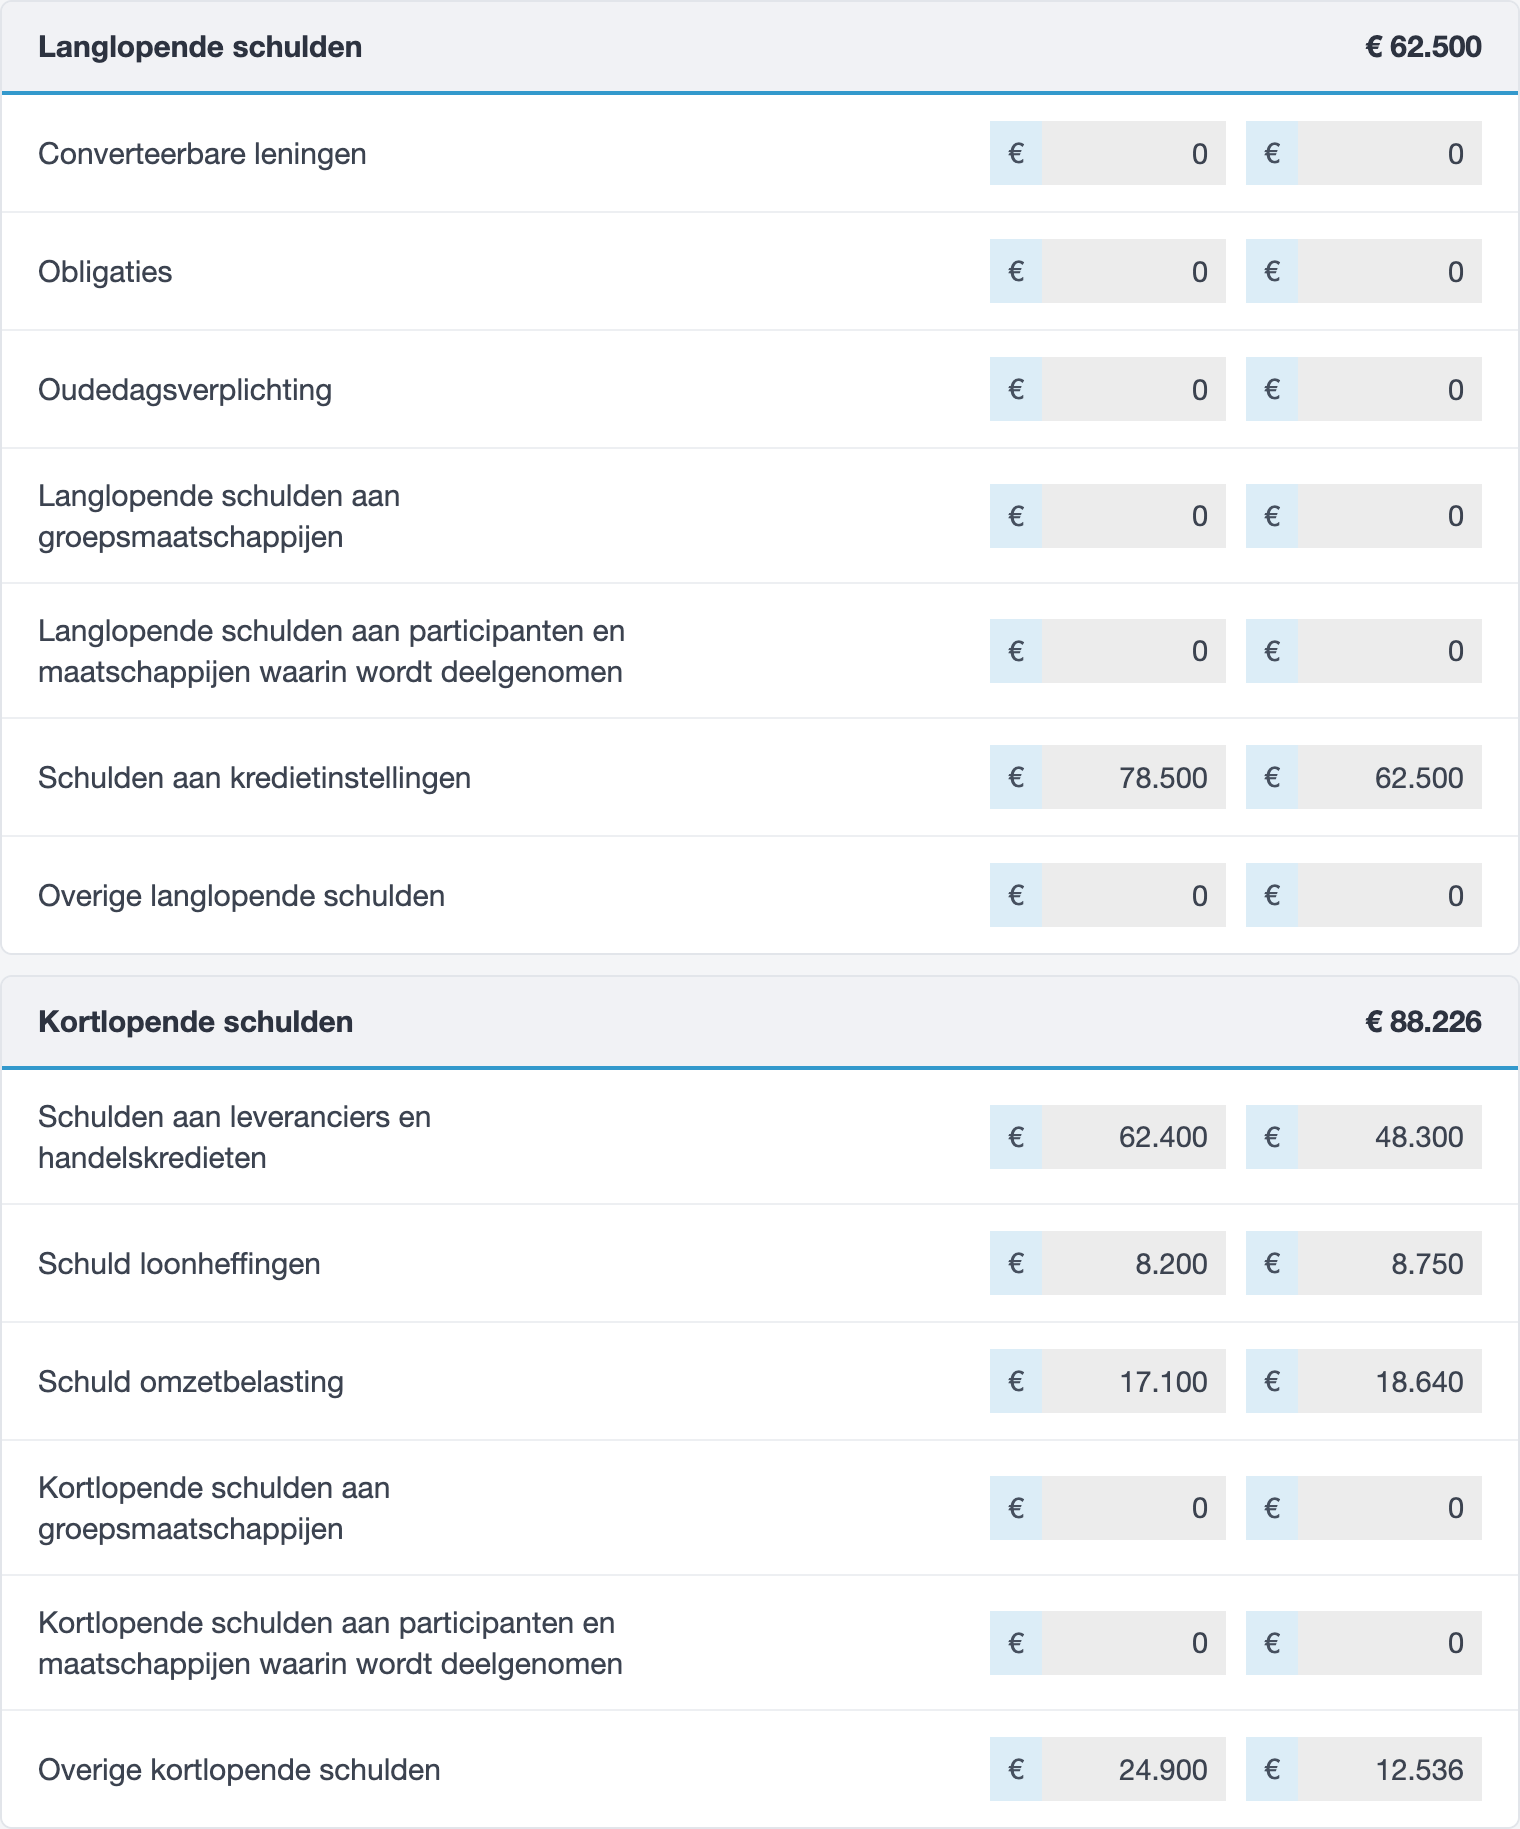
- Oudedagsverplichting. Wat er over is van pensioen in eigen beheer dat is omgezet in een oudedagsverplichting (ODV). Het is een schuld, omdat de bv dat bedrag later aan de directeur-grootaandeelhouder moet uitkeren.
- Converteerbare leningen. Een lening die de geldverstrekker later mag omzetten in aandelen in je bv.
- Obligaties. Heeft je bv obligaties uitgegeven, dan staat die schuld hier. Bij een mkb-bv komt dit zelden voor.
- Langlopende schulden aan groepsmaatschappijen. Geld dat je bv langer dan een jaar geleend heeft van een andere bv binnen de groep, bijvoorbeeld de werkmaatschappij die leent van de holding. In jortt maak je zo’n lening aan een groepsmaatschappij aan bij Geldzaken.
- Langlopende schulden aan participanten en maatschappijen waarin wordt deelgenomen. Geld dat je bv langer dan een jaar geleend heeft van haar aandeelhouders (de participanten, bijvoorbeeld jij als dga) of van een deelneming. Heb je privé geld aan je eigen bv geleend, dan staat dat hier.
- Schulden aan kredietinstellingen. Leningen en kredieten bij een bank of andere financier, bijvoorbeeld een zakelijke lening of een financial lease. Neem het bedrag over zoals het in het jortt-rapport staat.
- Overige langlopende schulden. Andere schulden met een looptijd van meer dan een jaar, bijvoorbeeld een lening van een familielid of een investeerder die geen aandeelhouder is.
Kortlopende schulden
Kortlopende schulden betaal je binnen een jaar. Dit blok is voor de meeste bv’s het volst.
- Schulden aan leveranciers en handelskredieten. Je openstaande inkoopfacturen op de balansdatum: alles wat je hebt ingekocht en op de laatste dag van het boekjaar nog niet had betaald. Een crediteur heet in jortt een leverancier.
- Schuld loonheffingen. De loonheffing die je op de balansdatum nog moest afdragen, meestal die van de laatste loonaangifte van het jaar. Heb je geen personeel en ook geen dga-loon, dan laat je deze regel leeg.
- Schuld omzetbelasting. De btw die je op de balansdatum nog moest betalen, meestal de aangifte over het laatste kwartaal of de laatste maand. Het bedrag hoort gelijk te zijn aan die btw-aangifte. Komt je btw op de balans niet overeen met je aangifte, lees dan btw-aangifte niet gelijk aan btw op de balans.
- Kortlopende schulden aan groepsmaatschappijen. Geld dat je binnen een jaar terugbetaalt aan een andere bv in de groep, anders dan gewone inkoopfacturen.
- Kortlopende schulden aan participanten en maatschappijen waarin wordt deelgenomen. Hetzelfde, maar dan aan je aandeelhouders of aan een deelneming. Denk aan een rekening-courant waarop de bv geld aan jou schuldig is; die vind je in jortt bij Geldzaken onder Mijn rekening-courant.
- Overige kortlopende schulden. Wat overblijft, zoals nog te betalen kosten en overlopende passiva: de reservering vakantiegeld, een nota die je nog verwacht of de nog te betalen vennootschapsbelasting.

Specificatie schuld omzetbelasting
Vul je bij Schuld omzetbelasting een bedrag in, dan vraagt de aangifte hoe dat bedrag is opgebouwd: over dit boekjaar, over het vorige boekjaar en over oudere boekjaren. De drie bedragen samen moeten gelijk zijn aan wat je bij Schuld omzetbelasting hebt ingevuld.
Normaal hoort het hele bedrag bij dit boekjaar: het is de aangifte over het laatste kwartaal, die je in januari hebt betaald. Heeft het saldo betrekking op het vorige jaar of op oudere jaren, dan verwacht de Belastingdienst dat je daarvoor nog een correctie (suppletie) indient.
Toelichting op de passiva
Onder het laatste blok staat een vrij tekstveld. Je hoeft daar niets in te zetten. Het is handig als een bedrag uitleg nodig heeft, bijvoorbeeld waarom er nog een oude btw-schuld op de balans staat of waarvoor je een voorziening hebt opgenomen.
Controle: zijn activa en passiva in balans?
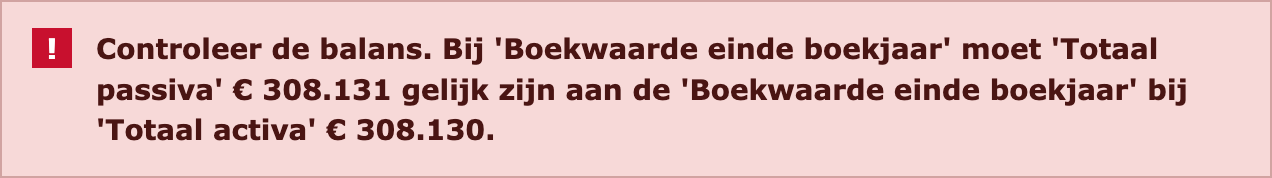
De Belastingdienst telt je ondernemingsvermogen, voorzieningen en schulden bij elkaar op tot Totaal passiva. Dat bedrag moet gelijk zijn aan het totaal activa. Is dat niet zo, dan krijg je deze waarschuwing en kun je niet verder:
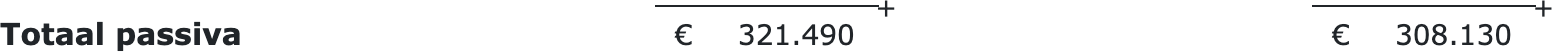


Veelgestelde vragen over de balans passiva in de vpb-aangifte
Heb je een vraag? Wij hebben de antwoorden!
Wat vul je in bij Balans: passiva in de vpb-aangifte?
Je vult in waarmee je bedrijf was gefinancierd, aan het begin en aan het einde van het boekjaar. Het scherm heeft vier blokken: fiscaal ondernemingsvermogen, voorzieningen, langlopende schulden en kortlopende schulden. Werk je met jortt, dan neem je de bedragen over uit het rapport Aangifte vennootschapsbelasting (VPB).
Wat is het fiscaal ondernemingsvermogen in de vpb-aangifte?
Het fiscaal ondernemingsvermogen is het eigen vermogen van je bv: het gestorte kapitaal, eventueel agio en informeel kapitaal, de winst die je in de bv hebt gelaten (de winstreserves) en de fiscale reserves. Het is het deel van je bezittingen dat niet met schulden is gefinancierd.
Welk bedrag vul je in bij Gestort en opgevraagd kapitaal?
Het aandelenkapitaal dat de aandeelhouders daadwerkelijk in de bv hebben gestort. Dat bedrag staat in de oprichtingsakte van de bv. Staat het in je boekhouding op nul, controleer dan in de akte wat het moet zijn en maak daar een kapitaalstorting-boeking voor.
Wat zijn winstreserves?
De winstreserves zijn alle winst uit voorgaande jaren die in de bv is gebleven, plus of min het resultaat van dit jaar. Wat je als dividend hebt uitgekeerd hoort er niet meer bij. Voor de meeste bv's is dit het grootste bedrag aan de passiva-kant van de balans.
Langlopende of kortlopende schuld: waar zet je hem op de vpb-balans?
Langlopende schulden hebben een looptijd van meer dan een jaar, bijvoorbeeld een zakelijke lening bij de bank. Kortlopende schulden betaal je binnen een jaar: openstaande inkoopfacturen, de loonheffing en de btw over het laatste kwartaal, en nog te betalen kosten.
Waarom staat de btw over het vierde kwartaal nog als schuld op de balans?
Een balans is een momentopname. Op het moment dat je de aangifte doet, heb je de btw over het vierde kwartaal vaak al betaald. Toch blijft die op de balans als schuld staan, omdat deze op de laatste dag van het boekjaar nog niet was voldaan. Het bedrag bij Schuld omzetbelasting hoort gelijk te zijn aan je btw-aangifte over het laatste kwartaal.
Wat vul je in de vpb-aangifte in bij de specificatie schuld omzetbelasting?
Vul je bij Schuld omzetbelasting een bedrag in, dan vraagt de aangifte hoe dat is opgebouwd: over dit boekjaar, over het vorige boekjaar en over oudere boekjaren. De drie bedragen samen moeten gelijk zijn aan de schuld omzetbelasting. Hoort er iets bij een ouder jaar, dan verwacht de Belastingdienst daar nog een suppletie voor.
Wat is een oudedagsverplichting op de balans?
Een oudedagsverplichting (ODV) is wat er over is van pensioen in eigen beheer dat is omgezet. Het saldo staat bij de langlopende schulden, omdat de bv dat bedrag later aan de directeur-grootaandeelhouder moet uitkeren. Heb je nooit pensioen in eigen beheer opgebouwd, dan laat je deze regel leeg.
Wat moet ik doen als de activa en passiva niet gelijk zijn?
De activa en passiva moeten in balans zijn, anders kun je niet verder en toont het formulier een waarschuwing. Bij een klein verschil (minder dan 5 euro) corrigeer je je overige vorderingen of overige schulden. Bij een groter verschil heb je verkeerde getallen overgenomen uit jortt; loop dan alle bedragen van activa en passiva nog een keer door.