
Winst-en-verliesrekening in de vpb-aangifte: elk invulveld uitgelegd
Bij Winst-en-verliesrekening in de aangifte vennootschapsbelasting geef je op wat je bv in het boekjaar heeft verdiend en wat het heeft gekost. Het scherm bestaat uit negen blokken en vraagt per regel één bedrag; het formulier rekent de subtotalen en het saldo winst-en-verliesrekening zelf uit. Op deze pagina staat per invulveld wat er in hoort. Werk je met boekhoudprogramma jortt, dan staan alle regels in dezelfde volgorde klaar in het rapport Aangifte vennootschapsbelasting (VPB) en typ je de bedragen alleen over.

Opbrengsten
Alles wat je bedrijf heeft verdiend, exclusief btw.
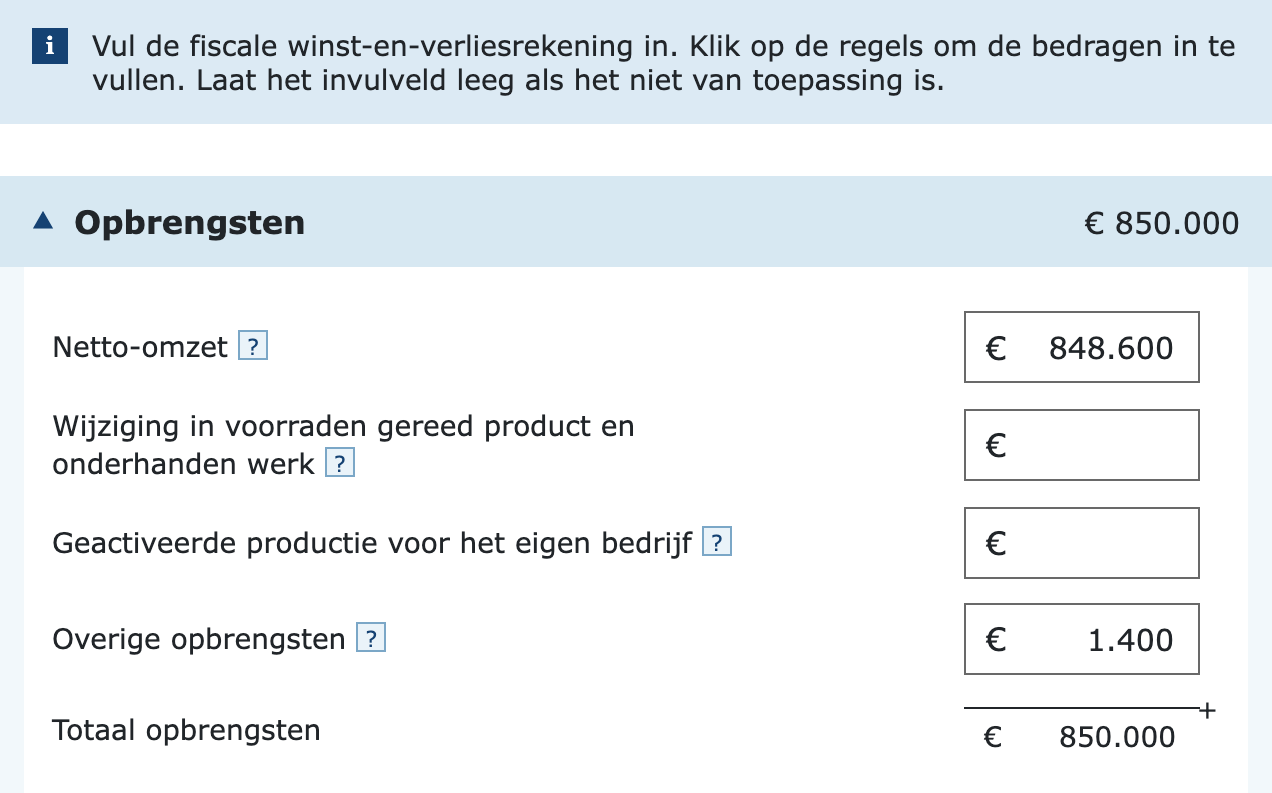
Neem de opbrengsten over van het rapport Aangifte vennootschapsbelasting (VPB) 2025 uit jortt:
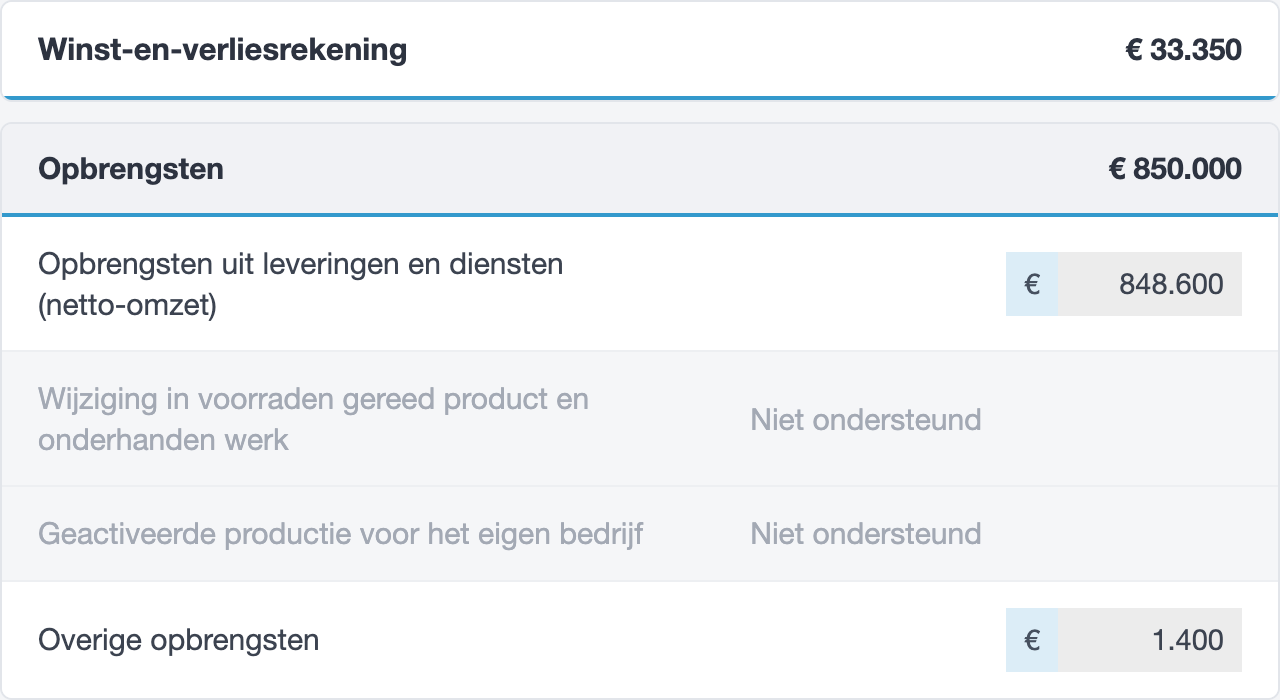
- Netto-omzet. Wat je hebt gefactureerd voor je gewone werk: leveringen en diensten. In jortt heet deze regel Opbrengsten uit leveringen en diensten (netto-omzet) en bestaat het bedrag uit je gefactureerde omzet en je diverse omzet.
- Wijziging in voorraden gereed product en onderhanden werk. De toe- of afname van je voorraad gereed product en van je onderhanden werk. In het vpb-rapport van jortt staat bij deze regel Niet ondersteund.
- Geactiveerde productie voor het eigen bedrijf. De waarde van werk dat je mensen hebben gedaan aan een bedrijfsmiddel voor je eigen bedrijf, bijvoorbeeld een machine die je zelf hebt gebouwd. Die uren zijn dan geen kosten van dit jaar maar een bezitting op je balans. In jortt staat hier Niet ondersteund.
- Overige opbrengsten. Opbrengsten die niet bij je normale omzet horen, bijvoorbeeld een doorbelasting of een losse vergoeding.
Inkoopkosten, uitbesteed werk en andere externe kosten
De kosten die direct in je omzet zitten. In jortt staan ze in de categorie Inkoop.
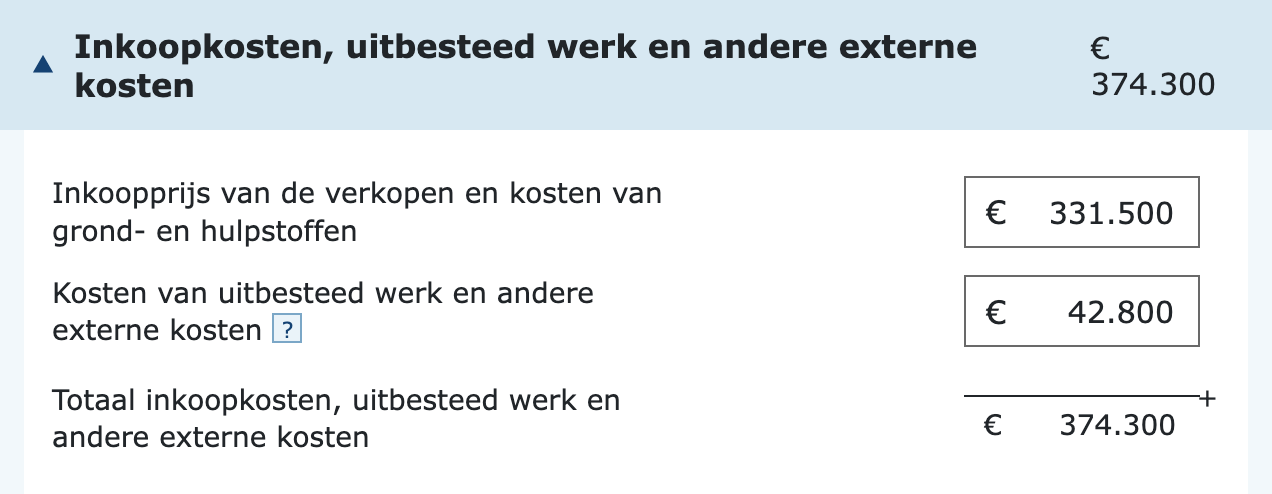
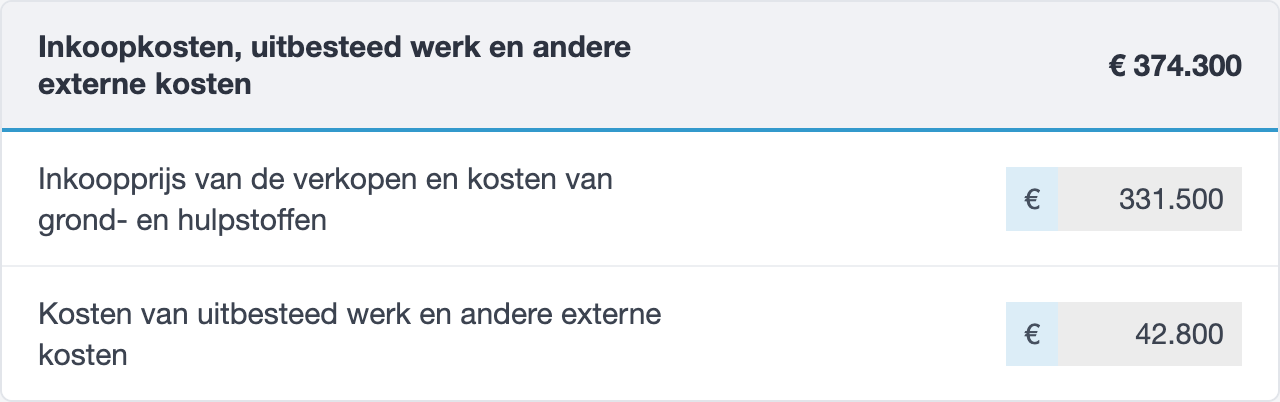
- Inkoopprijs van de verkopen en kosten van grond- en hulpstoffen. Wat je hebt betaald voor de goederen die je hebt doorverkocht, plus je grond- en hulpstoffen. In jortt is dit de subcategorie Inkoop materiaal.
- Kosten van uitbesteed werk en andere externe kosten. Werk dat je door een ander hebt laten doen voor een opdracht van je klant, bijvoorbeeld een onderaannemer of een zzp’er die je hebt ingehuurd. In jortt is dit de subcategorie Uitbesteed werk.
Personeelskosten
Alle kosten van je personeel, inclusief die van jezelf als directeur-grootaandeelhouder op de loonlijst.
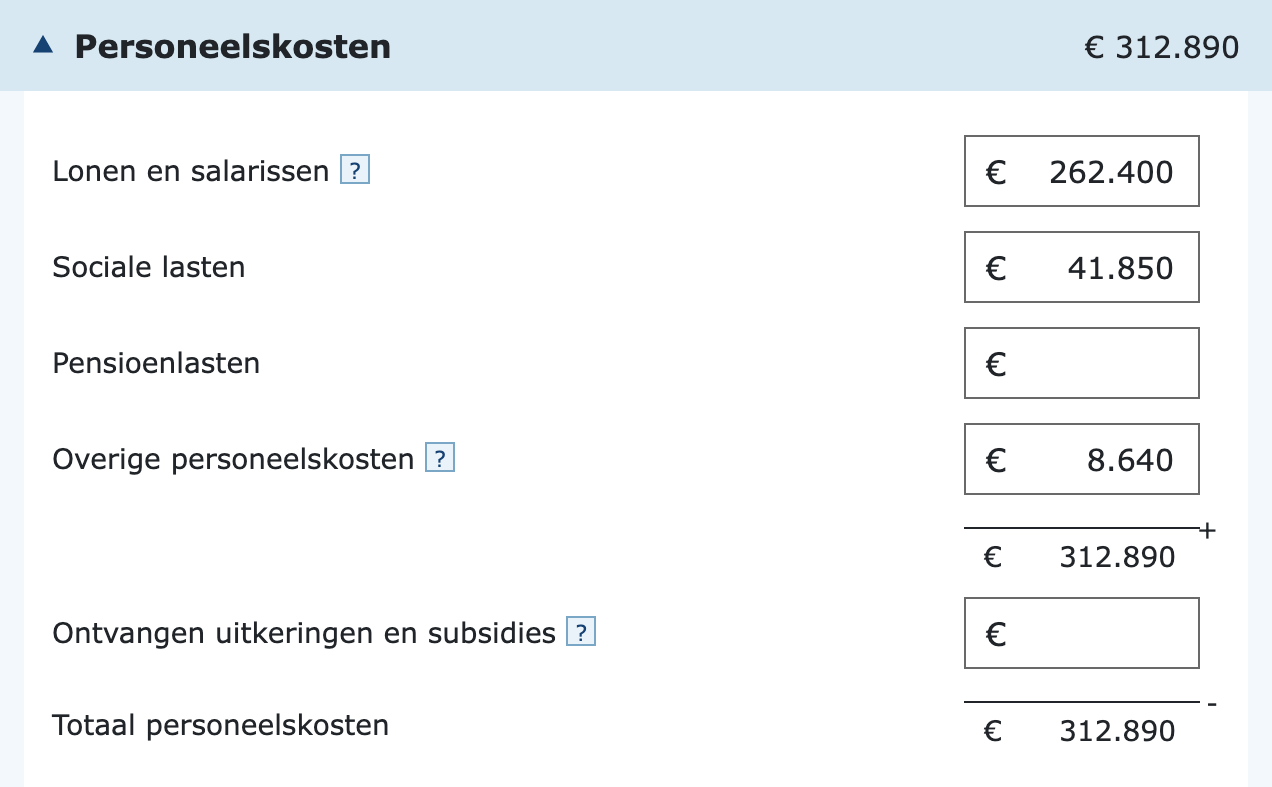
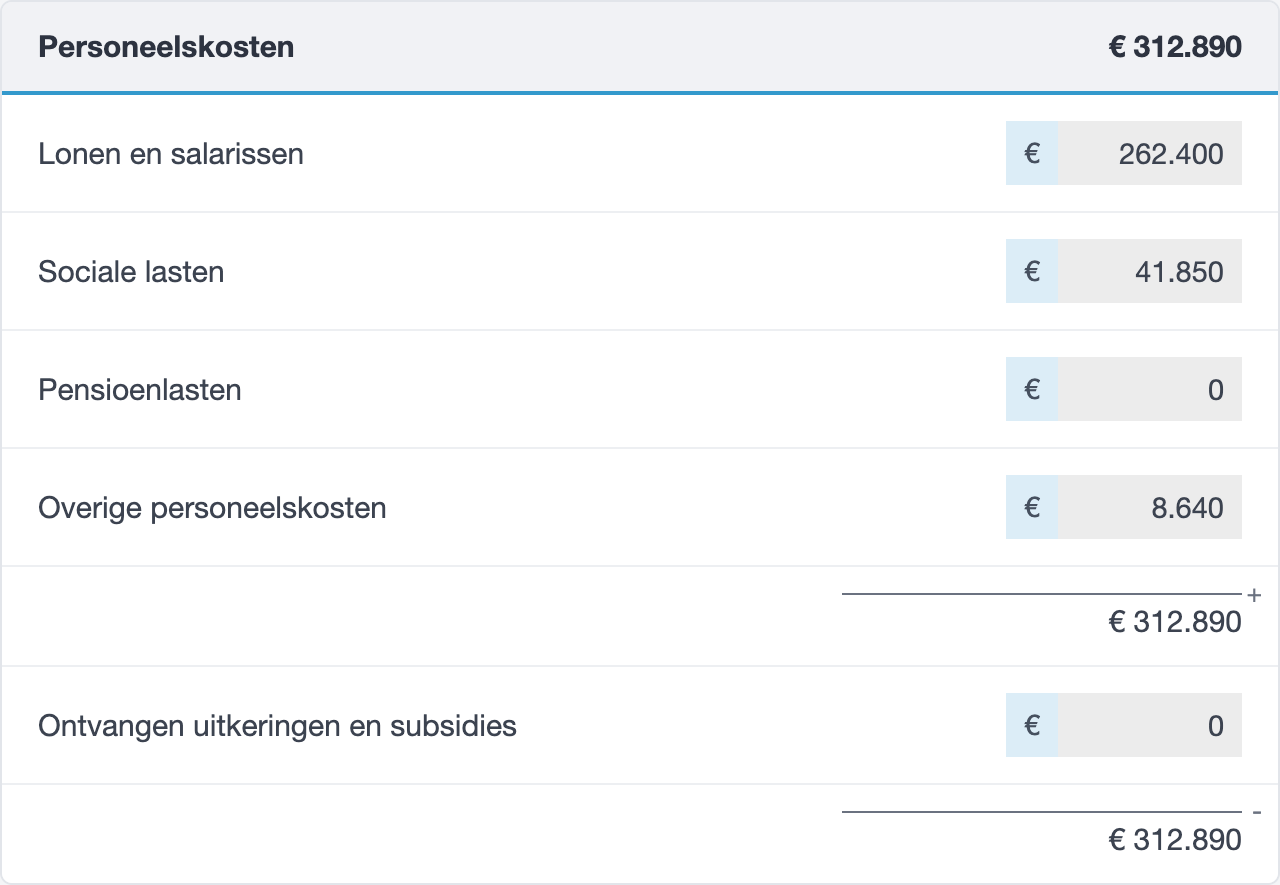
- Lonen en salarissen. Het brutoloon van al je medewerkers over het boekjaar, inclusief vakantiegeld en een eventuele bijtelling. Draai je de salarisadministratie in jortt, dan komt dit bedrag rechtstreeks uit je loonboekingen.
- Sociale lasten. De premies die je als werkgever betaalt over dat loon.
- Pensioenlasten. De pensioenpremies die je voor je personeel afdraagt.
- Overige personeelskosten. De rest van je personeelskosten, bijvoorbeeld reiskostenvergoedingen, arbodienst, opleidingen of kerstpakketten.
- Ontvangen uitkeringen en subsidies. Bedragen die je loonkosten verlagen, zoals een uitkering van het UWV bij ziekte of een loonkostensubsidie. Het formulier telt eerst de loonkosten op en trekt dit bedrag er daarna van af.
Afschrijvingen
De waardevermindering van je bedrijfsmiddelen over dit jaar. Verdeeld over dezelfde soorten als op je balans. Jortt verwerkt afschrijvingen automatisch zodra je een bedrijfsmiddel hebt toegevoegd, dus deze bedragen staan kant-en-klaar in het rapport.
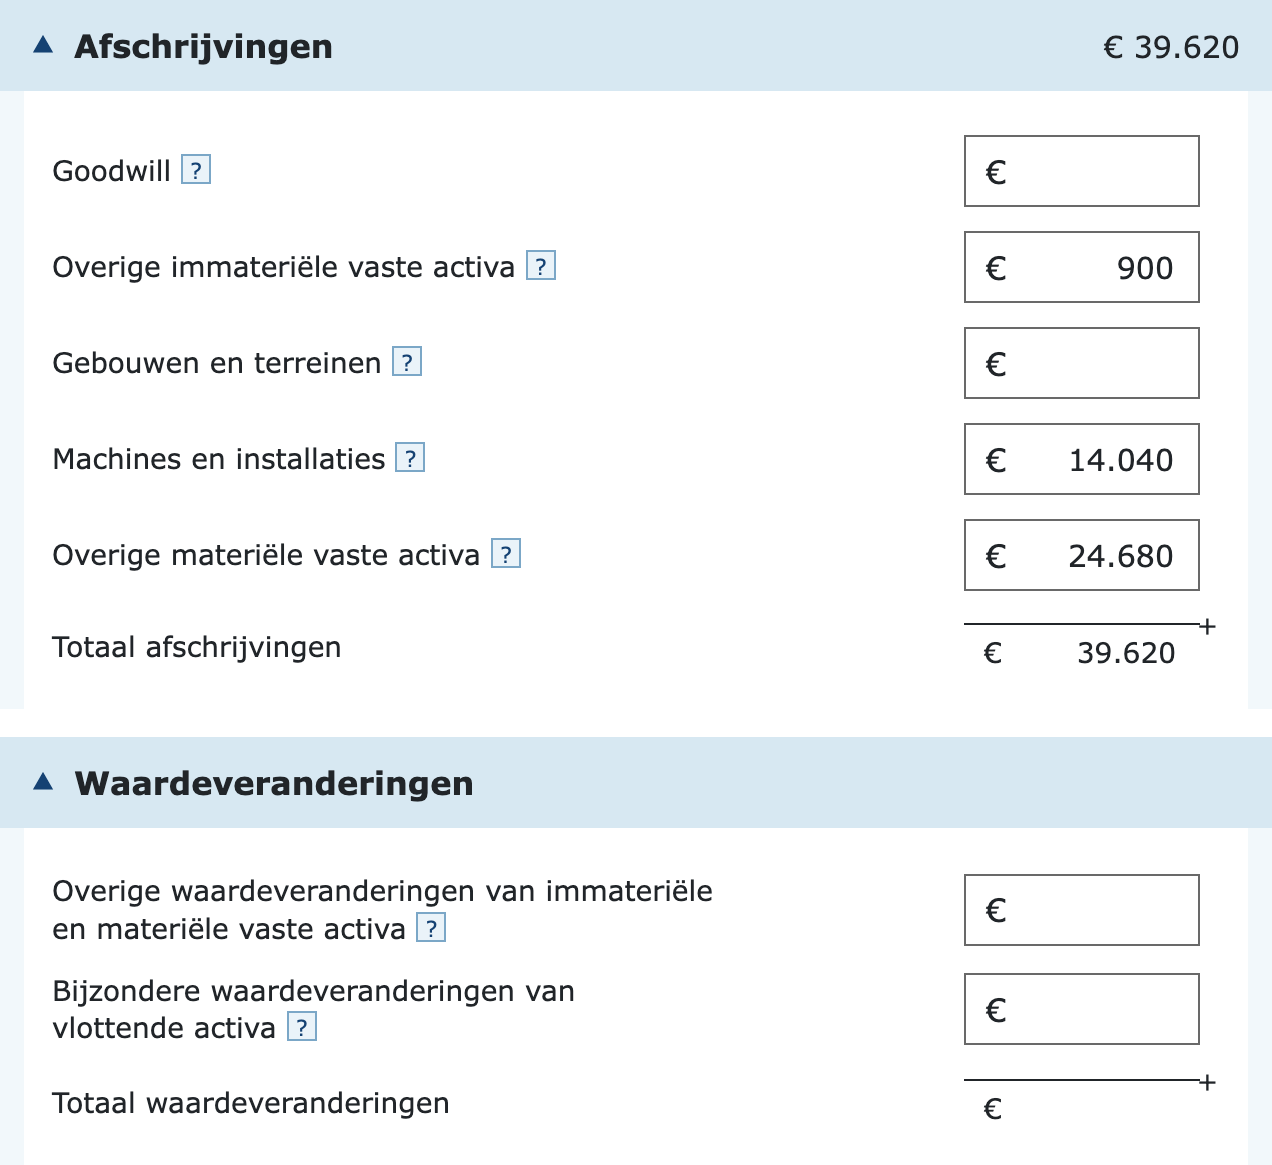
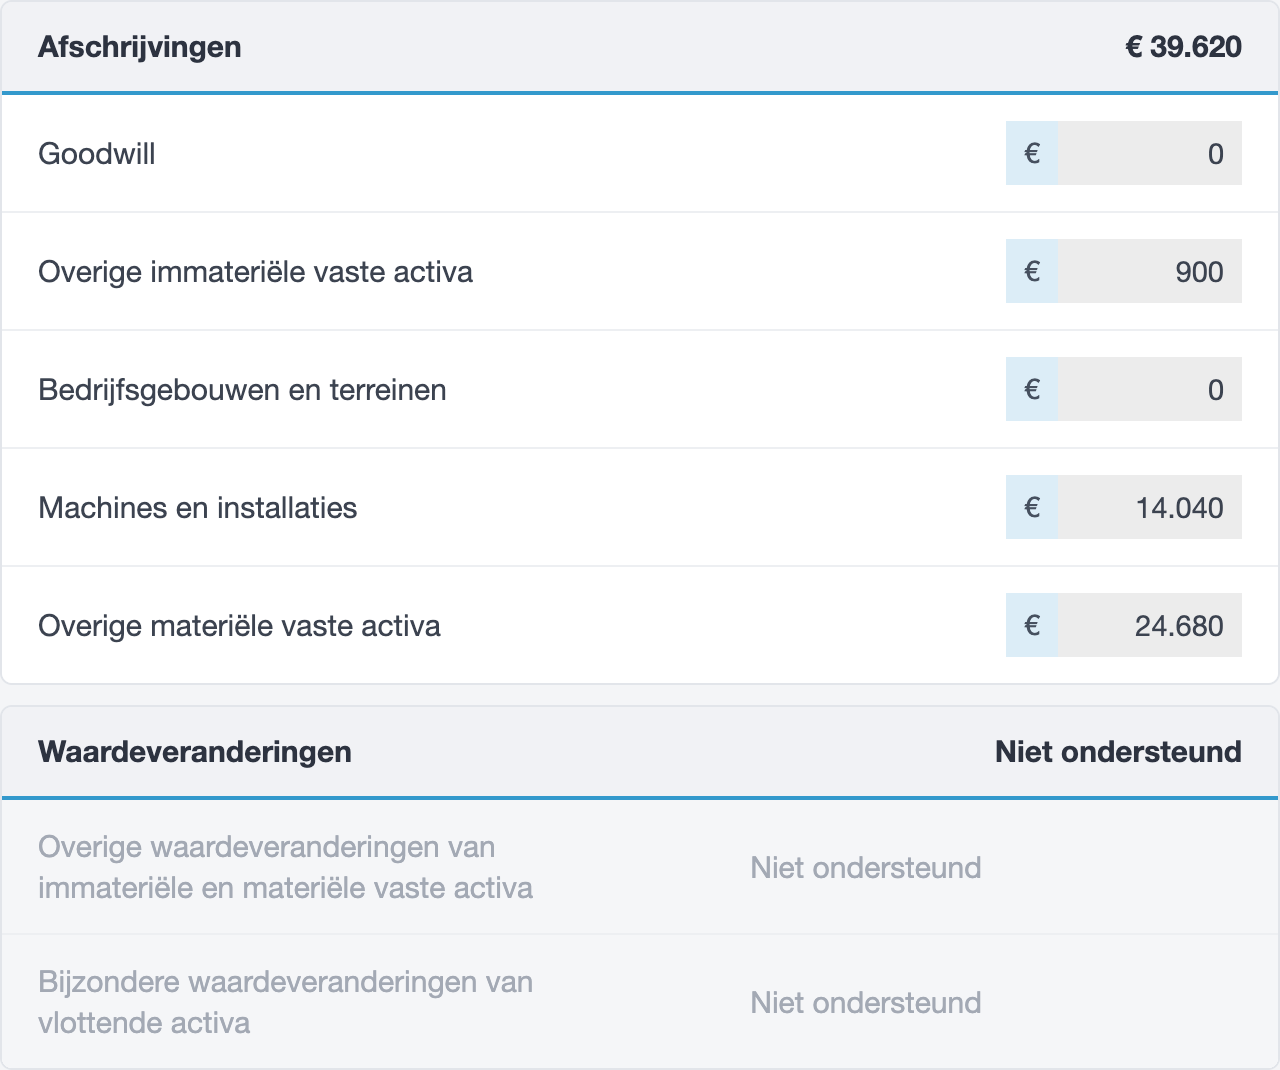
- Goodwill. De afschrijving op gekochte goodwill, maximaal 10% van de aanschafwaarde per jaar.
- Overige immateriële vaste activa. De afschrijving op je niet-tastbare bedrijfsmiddelen, zoals gekochte software of een licentie.
- Gebouwen en terreinen. De afschrijving op je bedrijfspand. Op grond schrijf je niet af, en voor een gebouw geldt een bodemwaarde van 100% van de WOZ-waarde. Vul je hier een bedrag in, dan vraagt het formulier verderop een specificatie: bedrijfsgebouwen waarvoor de bodemwaarde geldt, milieubedrijfsmiddelen waarvoor dat niet geldt, en bedrijfsterreinen.
- Machines en installaties. De afschrijving op je machines en installaties.
- Overige materiële vaste activa. De afschrijving op de rest: inventaris, computers, gereedschap en je bedrijfsauto’s. Voor de meeste bv’s is dit de grootste post.
Waardeveranderingen
Onder de afschrijvingen staat een apart blok voor waardeveranderingen. Dat is geen afschrijving volgens een vast schema, maar een waardedaling die je in één keer neemt.
- Overige waardeveranderingen van immateriële en materiële vaste activa. Bijvoorbeeld een machine die door schade in één keer veel minder waard is geworden.
- Bijzondere waardeveranderingen van vlottende activa. Bijvoorbeeld voorraad die je moet afwaarderen omdat je hem niet meer voor de inkoopprijs kwijtraakt.
In het vpb-rapport van jortt staat bij dit hele blok Niet ondersteund. Heb je zo’n afwaardering wel, dan bepaal je het bedrag zelf.
Overige bedrijfskosten
De kosten van het bedrijf zelf. In jortt staan deze bij Overige kosten.
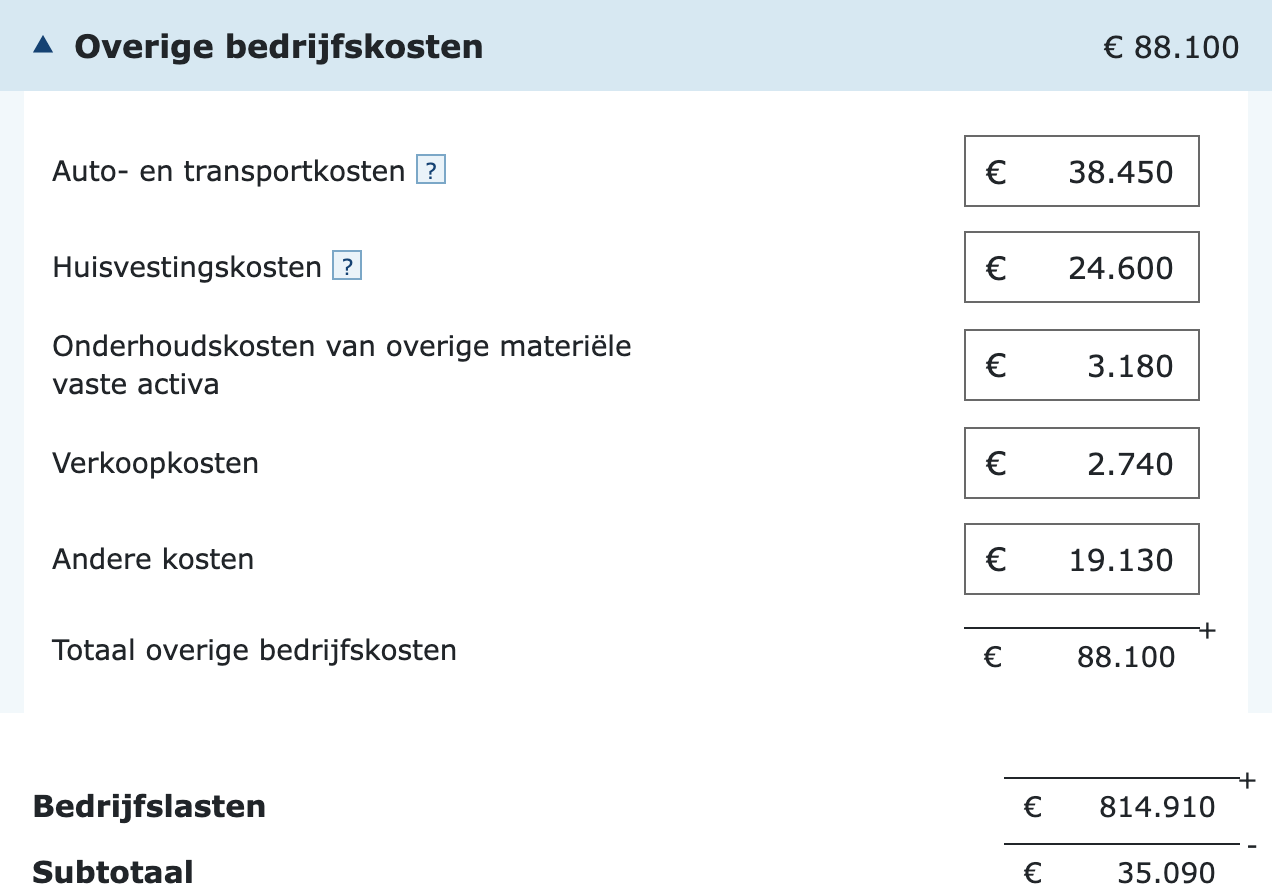
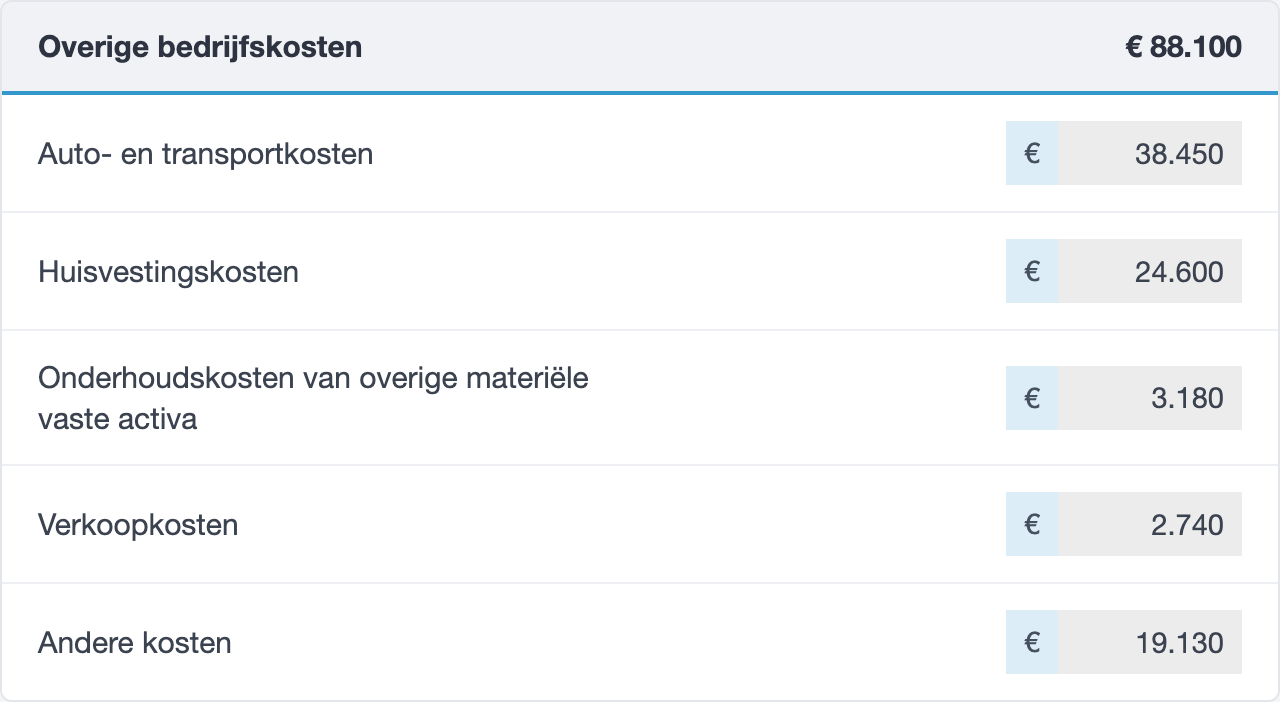
- Auto- en transportkosten. Brandstof, onderhoud, verzekering, wegenbelasting en leasekosten van je bedrijfsauto’s.
- Huisvestingskosten. Huur, energie, schoonmaak en verzekering van je bedrijfsruimte.
- Onderhoudskosten van overige materiële vaste activa. Onderhoud en reparatie van je inventaris, gereedschap en machines.
- Verkoopkosten. Reclame, marketing, representatie en andere kosten om aan opdrachten te komen. Let op dat representatiekosten niet volledig aftrekbaar zijn; dat corrigeer je later bij het belastbaar bedrag, niet hier.
- Andere kosten. Wat overblijft: boekhouding en administratie, verzekeringen, telefoon en internet, contributies en abonnementen.
Onder dit blok telt het formulier al je kosten op tot Bedrijfslasten en trekt die van je opbrengsten af. Dat Subtotaal is je resultaat vóór rente en bijzondere posten.
Financiële baten en lasten
De opbrengsten en kosten van het geld in je bedrijf.
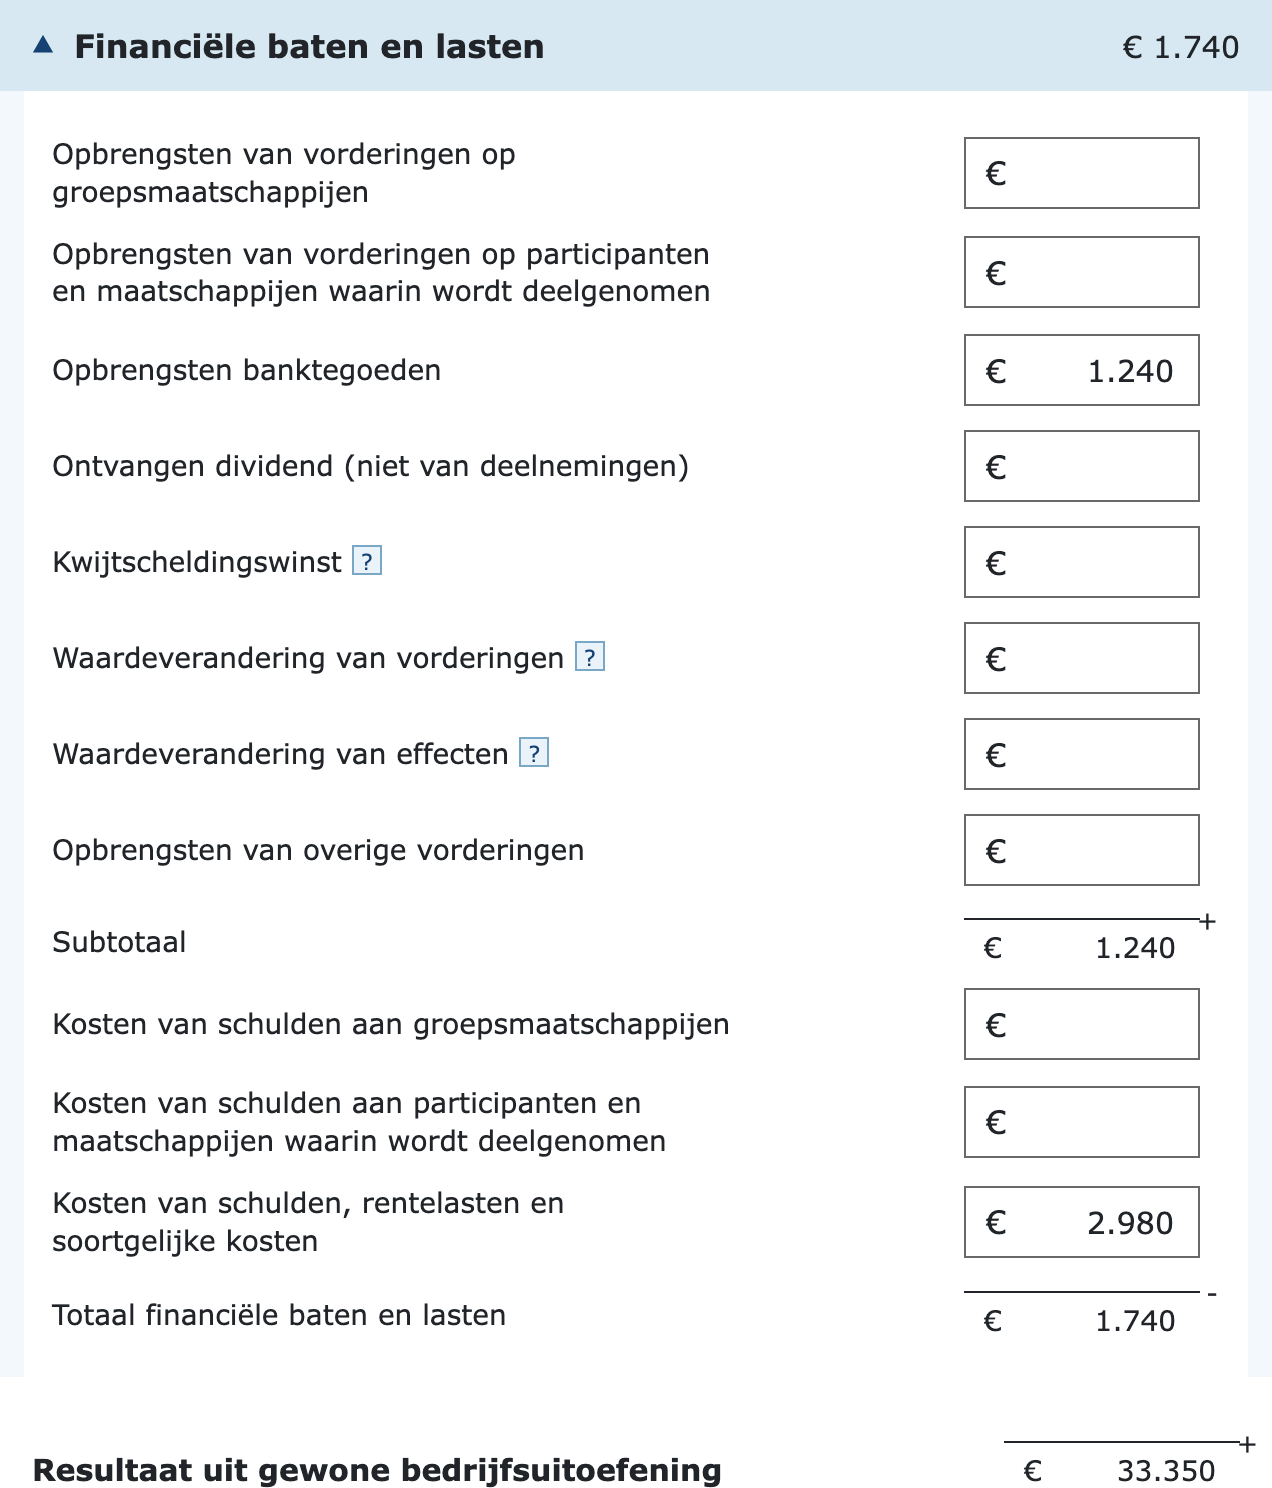
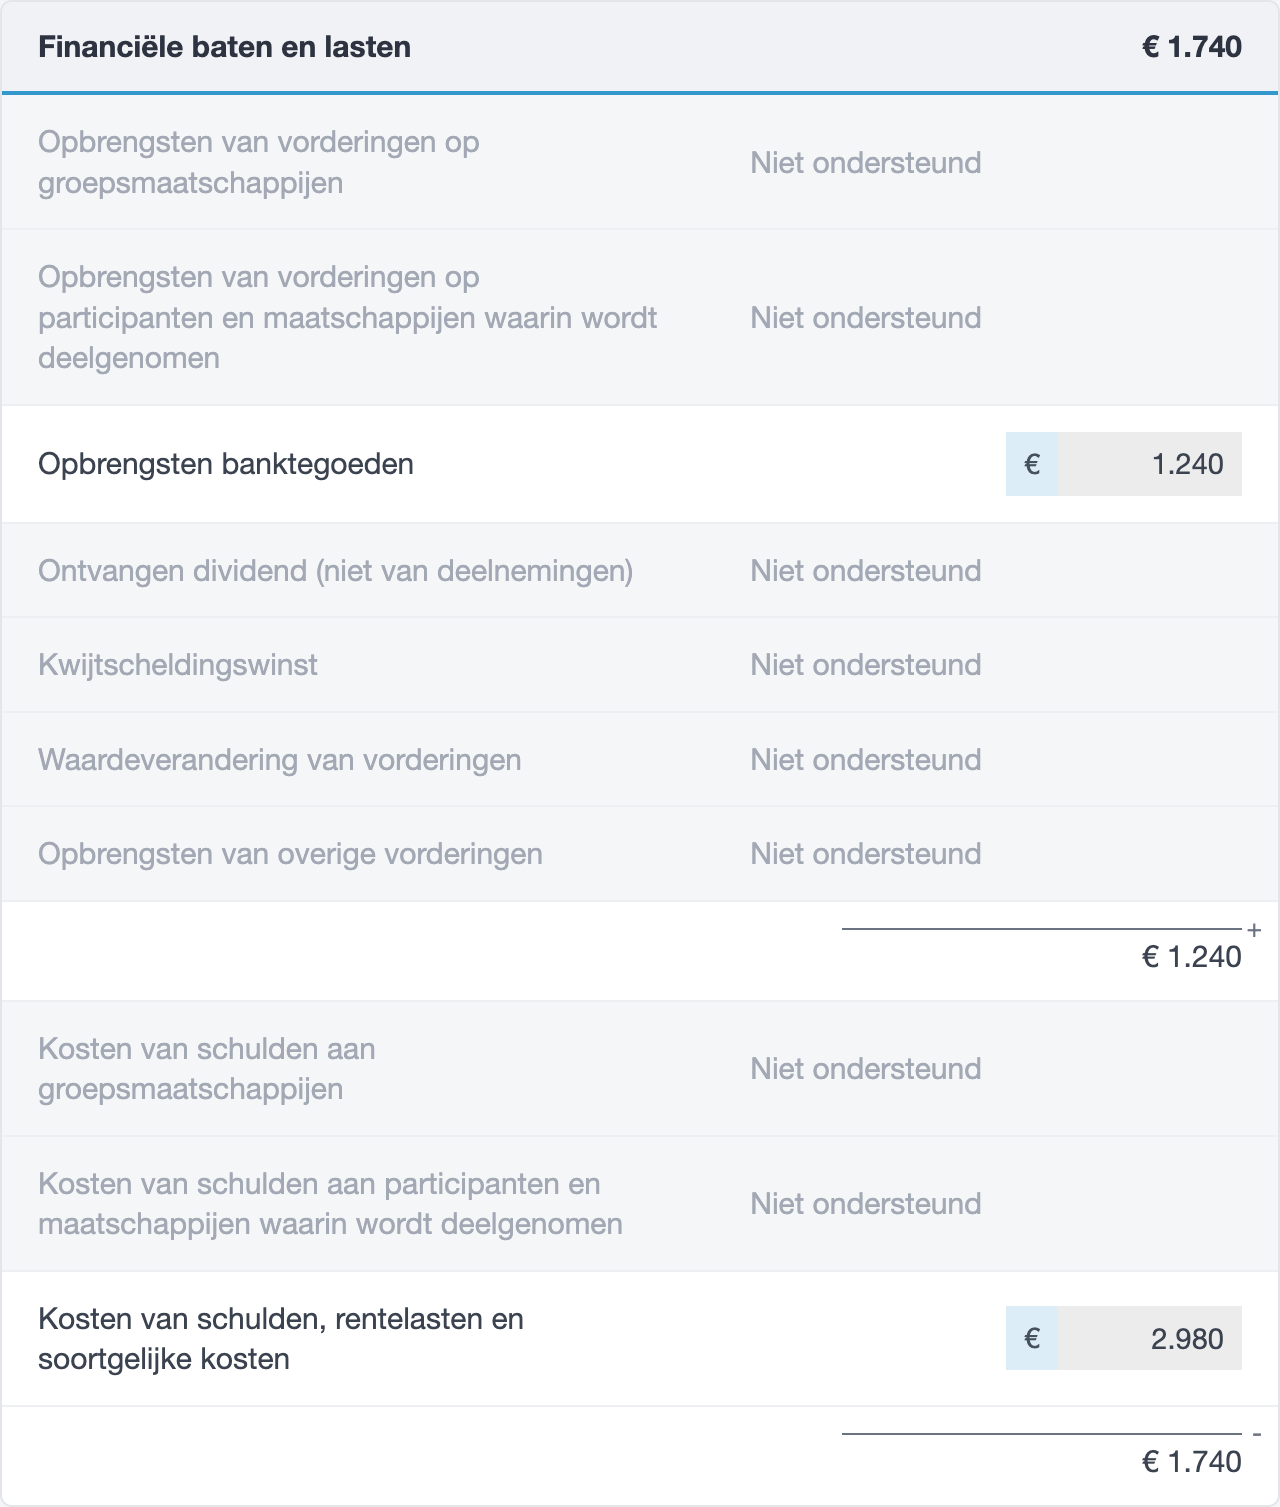
Eerst de baten:
- Opbrengsten van vorderingen op groepsmaatschappijen. De rente die je hebt ontvangen op een lening aan een andere bv in de groep.
- Opbrengsten van vorderingen op participanten en maatschappijen waarin wordt deelgenomen. De rente op een lening aan je aandeelhouders of aan een deelneming, bijvoorbeeld de rente die je als dga aan je eigen bv betaalt.
- Opbrengsten banktegoeden. De rente op je zakelijke betaal- en spaarrekeningen.
- Ontvangen dividend (niet van deelnemingen). Dividend op beleggingen; dividend uit een deelneming hoort verderop bij het resultaat uit deelnemingen.
- Kwijtscheldingswinst. Het voordeel als een schuldeiser een schuld heeft laten vervallen.
- Waardeverandering van vorderingen. Het verschil als een vordering minder waard is geworden, bijvoorbeeld een klant die niet meer betaalt of een lening in vreemde valuta.
- Waardeverandering van effecten. Koerswinst of koersverlies op je beleggingen.
- Opbrengsten van overige vorderingen. Rente op leningen die je aan anderen hebt verstrekt.
Daarna de lasten:
- Kosten van schulden aan groepsmaatschappijen. De rente die je betaalt over een lening van een andere bv in de groep.
- Kosten van schulden aan participanten en maatschappijen waarin wordt deelgenomen. De rente over een lening van je aandeelhouders of van een deelneming.
- Kosten van schulden, rentelasten en soortgelijke kosten. De rest: rente en aflossingskosten van je bankleningen, en je bankkosten.
Het formulier trekt de lasten van de baten af en telt dat bij het subtotaal op. Zo ontstaat het resultaat uit gewone bedrijfsuitoefening.
Resultaat uit deelnemingen
Resultaat uit deelnemingen is de winst of het verlies van je deelnemingen dat in jouw cijfers terechtkomt. Waardeer je een deelneming op nettovermogenswaarde, dan staat de waardeverandering hier als resultaat. Meestal is dit resultaat door de deelnemingsvrijstelling niet belast; die correctie maak je later bij het belastbaar bedrag. Heb je geen deelnemingen, dan laat je de regel leeg.
Buitengewone baten en lasten
Opbrengsten en kosten die niets met je normale bedrijfsvoering te maken hebben.
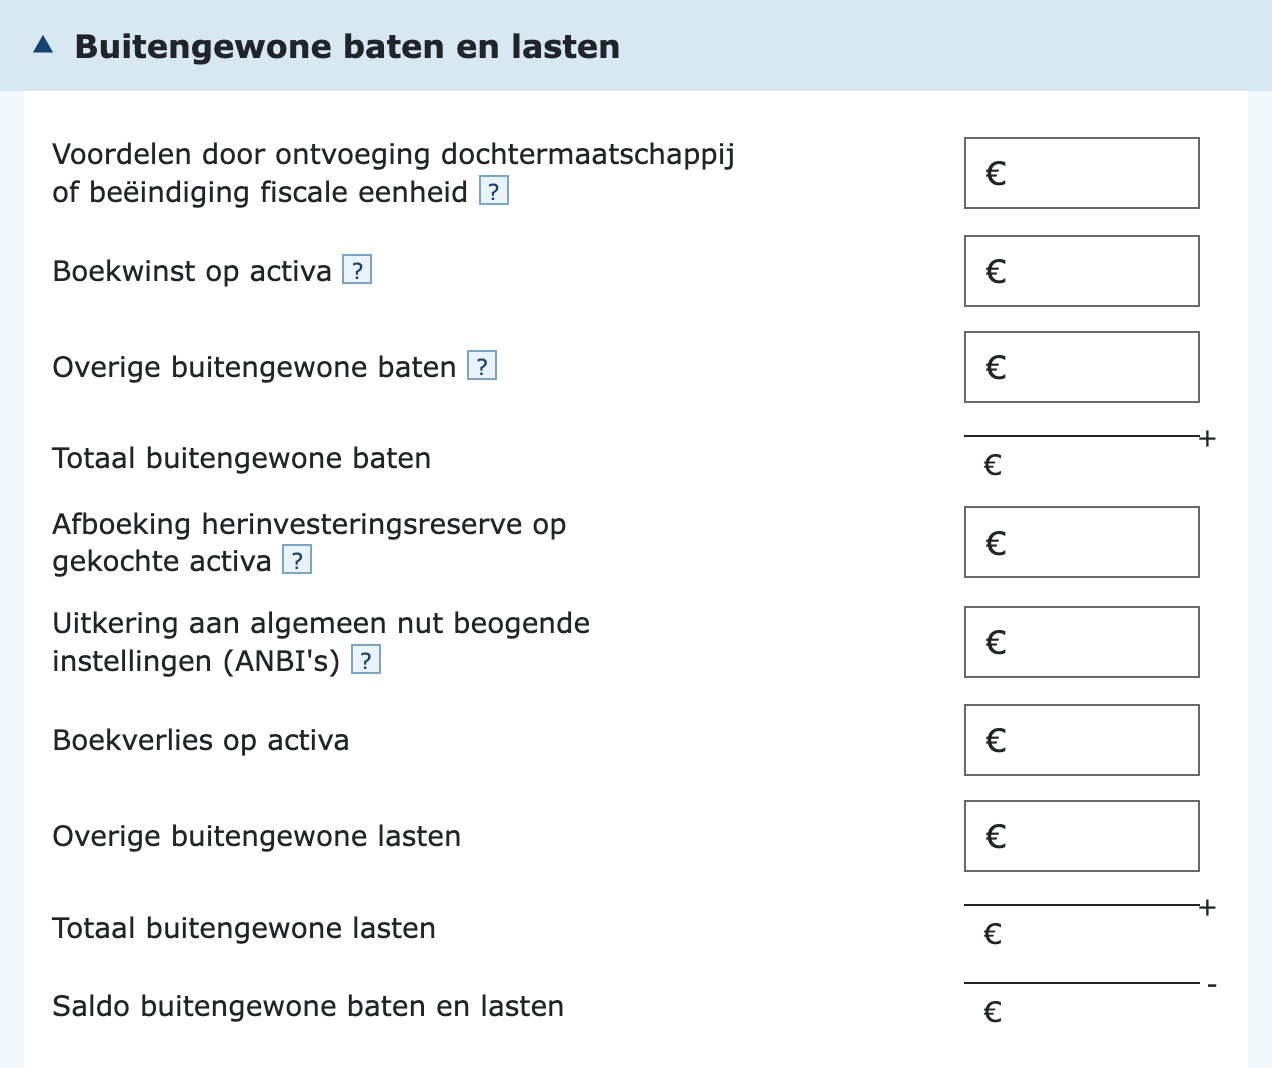
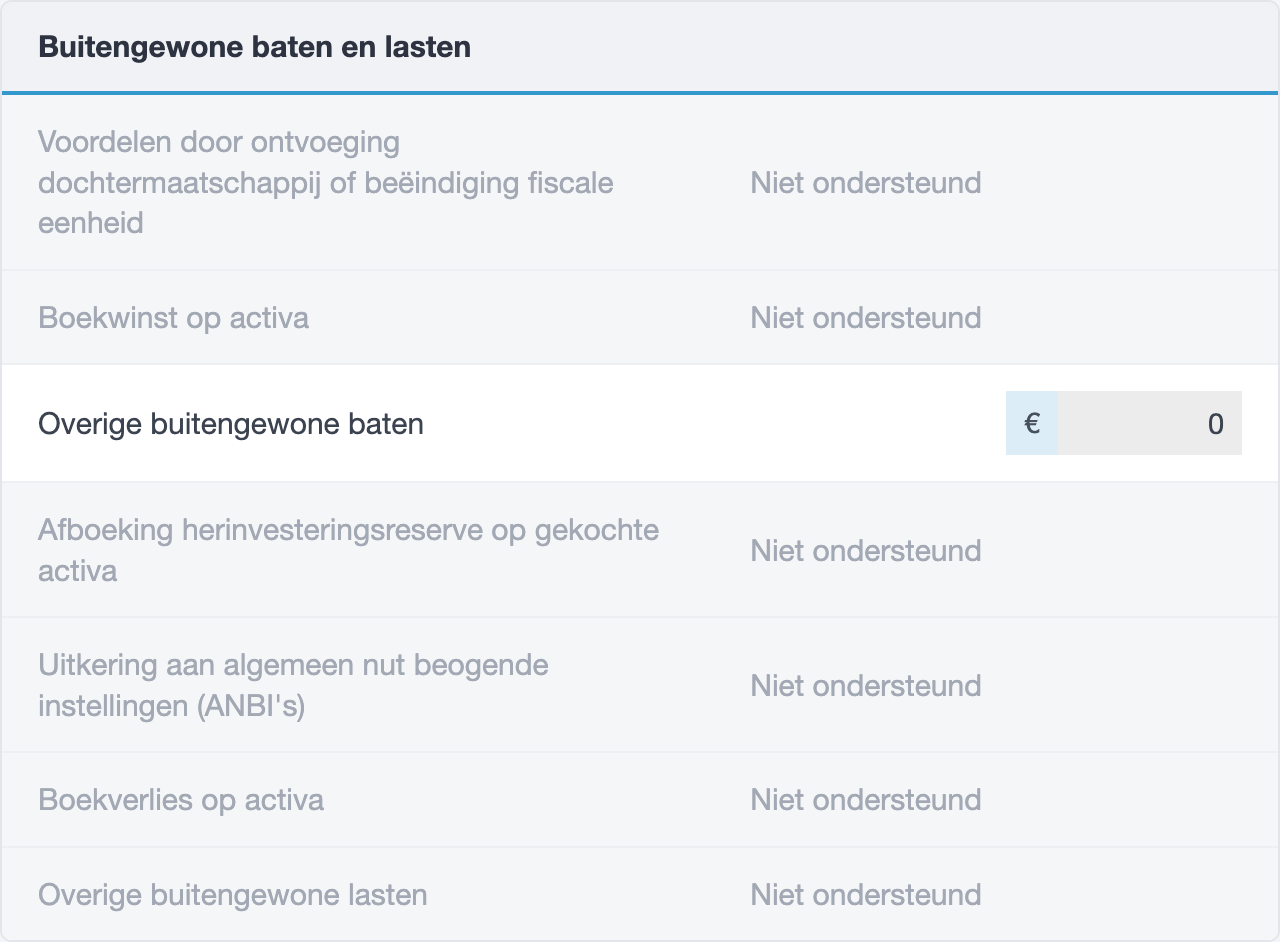
Eerst de baten:
- Voordelen door ontvoeging dochtermaatschappij of beëindiging fiscale eenheid. Speelt alleen als je een fiscale eenheid hebt verbroken of een dochter eruit hebt gehaald.
- Boekwinst op activa. Heb je een bedrijfsmiddel verkocht voor meer dan de boekwaarde, dan staat dat verschil hier. Lees hoe je een bedrijfsmiddel verkoopt in jortt.
- Overige buitengewone baten. Bijvoorbeeld een schadevergoeding of een gewonnen prijs.
Daarna de lasten:
- Afboeking herinvesteringsreserve op gekochte activa. Gebruik je een herinvesteringsreserve voor een nieuw bedrijfsmiddel, dan haal je die reserve hier van de aanschafwaarde af.
- Uitkering aan algemeen nut beogende instellingen (ANBI’s). Giften van je bv aan een goed doel met een ANBI-status.
- Boekverlies op activa. Een bedrijfsmiddel verkocht voor minder dan de boekwaarde.
- Overige buitengewone lasten. Wat overblijft, bijvoorbeeld een eenmalige schadepost.

Toelichting
Onder het laatste blok staat een vrij tekstveld. Je hoeft daar niets in te zetten. Heb je een uitzonderlijk hoge of lage winst, of een post die vragen kan oproepen, dan leg je dat hier in een paar zinnen uit.
Controle: klopt het saldo?
Onderaan het scherm staat het saldo winst-en-verliesrekening: je opbrengsten min al je kosten, plus het resultaat uit deelnemingen en de buitengewone posten. Vergelijk dat bedrag met het totaal van de winst-en-verliesrekening in het vpb-rapport van jortt.


Dit saldo komt terug bij fiscale winst: daar vergelijkt de Belastingdienst je winst-en-verliesrekening met de toename van je eigen vermogen op de balans. Die twee moeten op hetzelfde bedrag uitkomen.
Veelgestelde vragen over de winst-en-verliesrekening in de vpb-aangifte
Heb je een vraag? Wij hebben de antwoorden!
Wat vul je in bij de winst-en-verliesrekening van de vpb-aangifte?
Je vult je opbrengsten en je kosten over het boekjaar in, in negen blokken: opbrengsten, inkoopkosten, personeelskosten, afschrijvingen, waardeveranderingen, overige bedrijfskosten, financiele baten en lasten, resultaat uit deelnemingen en buitengewone baten en lasten. Onderaan berekent het formulier het saldo winst-en-verliesrekening.
Wat is het verschil tussen de netto-omzet en de overige opbrengsten?
De netto-omzet is wat je hebt gefactureerd voor je gewone werk: leveringen en diensten, exclusief btw. Overige opbrengsten zijn opbrengsten die daar niet bij horen, bijvoorbeeld een doorbelasting of een vergoeding die los staat van je normale omzet.
Wat vul je in bij Geactiveerde productie voor het eigen bedrijf?
Dat is de waarde van werk dat je mensen hebben gedaan aan een bedrijfsmiddel voor je eigen bedrijf, bijvoorbeeld een machine die je zelf hebt gebouwd. Die kosten zijn dan geen kosten van het jaar maar een bezitting op de balans. In het vpb-rapport van jortt staat bij deze regel Niet ondersteund.
Wat vul je in bij waardeveranderingen in de vpb-aangifte?
Een waardedaling die je in een keer neemt in plaats van volgens een afschrijvingsschema. Denk aan een machine die door schade veel minder waard is, of voorraad die je moet afwaarderen. In het vpb-rapport van jortt staat bij dit hele blok Niet ondersteund, dus het bedrag bepaal je zelf.
Waarom staan de ontvangen uitkeringen en subsidies bij de personeelskosten?
Omdat ze de loonkosten verlagen. Denk aan een uitkering van het UWV bij ziekte of een loonkostensubsidie. Het formulier telt eerst de loonkosten op en trekt dit bedrag er daarna van af, zodat het totaal de personeelskosten zijn die je echt hebt gedragen.
Waar vind je de afschrijvingen voor de vpb-aangifte?
Afschrijvingen verwerkt jortt automatisch zodra je een bedrijfsmiddel hebt toegevoegd. In het vpb-rapport staan ze per soort bedrijfsmiddel klaar: goodwill, overige immateriele vaste activa, bedrijfsgebouwen en terreinen, machines en installaties en overige materiele vaste activa. Vermeld het totale bedrag, inclusief een eventuele willekeurige afschrijving.
Wat is het subtotaal onder de bedrijfslasten in de vpb-aangifte?
Onder het blok met de overige bedrijfskosten telt het formulier al je kosten op tot Bedrijfslasten en trekt die van je opbrengsten af. Wat overblijft is het subtotaal: je resultaat voor rente en voor bijzondere baten en lasten. Klopt dat bedrag niet, dan zit er een kostenpost op de verkeerde regel.
Wat zijn buitengewone baten en lasten?
Opbrengsten en kosten die niets met je normale bedrijfsvoering te maken hebben, zoals boekwinst of boekverlies op de verkoop van een bedrijfsmiddel of een gift aan een ANBI. Wijzigingen in toelaatbare reserves horen hier niet: die vul je in bij Belastbaar bedrag.
Wat controleer ik voordat ik verderga met de vpb-winst-en-verliesrekening?
Vergelijk het saldo winst-en-verliesrekening onderaan het formulier met het totaal van de winst-en-verliesrekening in het vpb-rapport van jortt. Ga pas verder als die overeenkomen; omdat je afgeronde bedragen invult, kan er een paar euro verschil zijn.