
Balans activa in de ib-aangifte: elk invulveld uitgelegd
Bij Balans: activa in de aangifte inkomstenbelasting geef je je bezittingen op: alles wat je onderneming op 31 december had staan. Het scherm bestaat uit zeven blokken en het formulier telt onderaan zelf op tot Totaal activa. Op deze pagina staat per invulveld wat er in hoort. Werk je met boekhoudprogramma jortt, dan staan de regels in dezelfde volgorde klaar in het rapport Aangifte inkomstenbelasting (IB).
De schermen op deze pagina komen uit het voorbeeld van Suzan Smitt, zzp’er met een eenmanszaak die websites ontwerpt. Haar balans sluit aan op haar winst-en-verliesrekening en op haar balans passiva.


Vaste activa
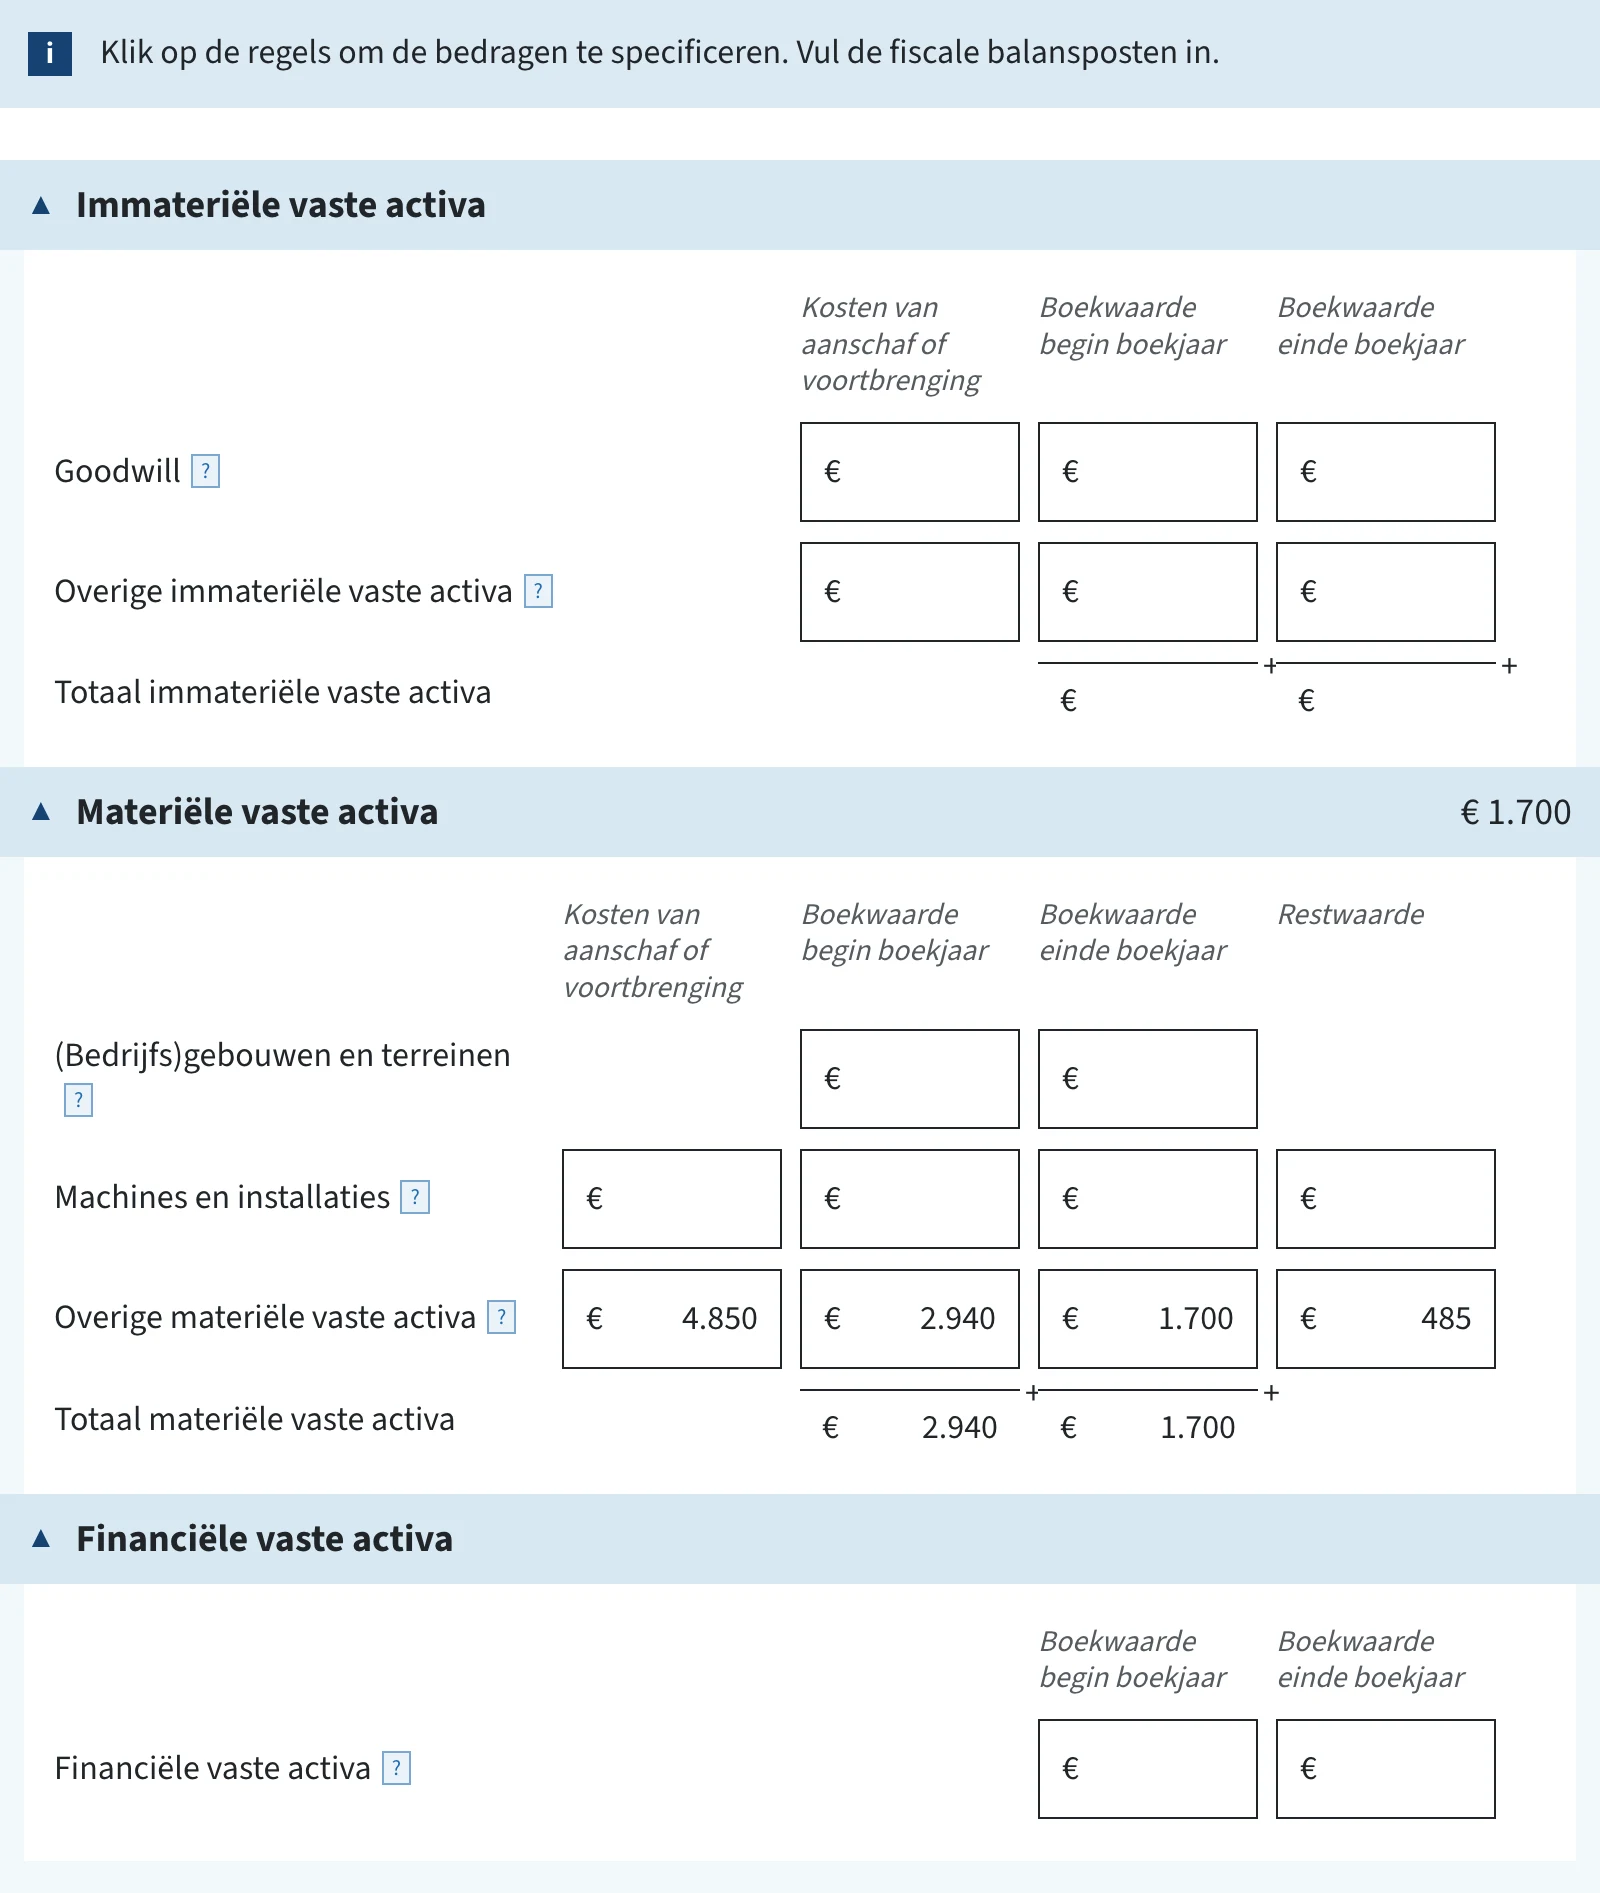
De eerste drie blokken zijn je vaste activa: bezittingen die je langer dan een jaar gebruikt.
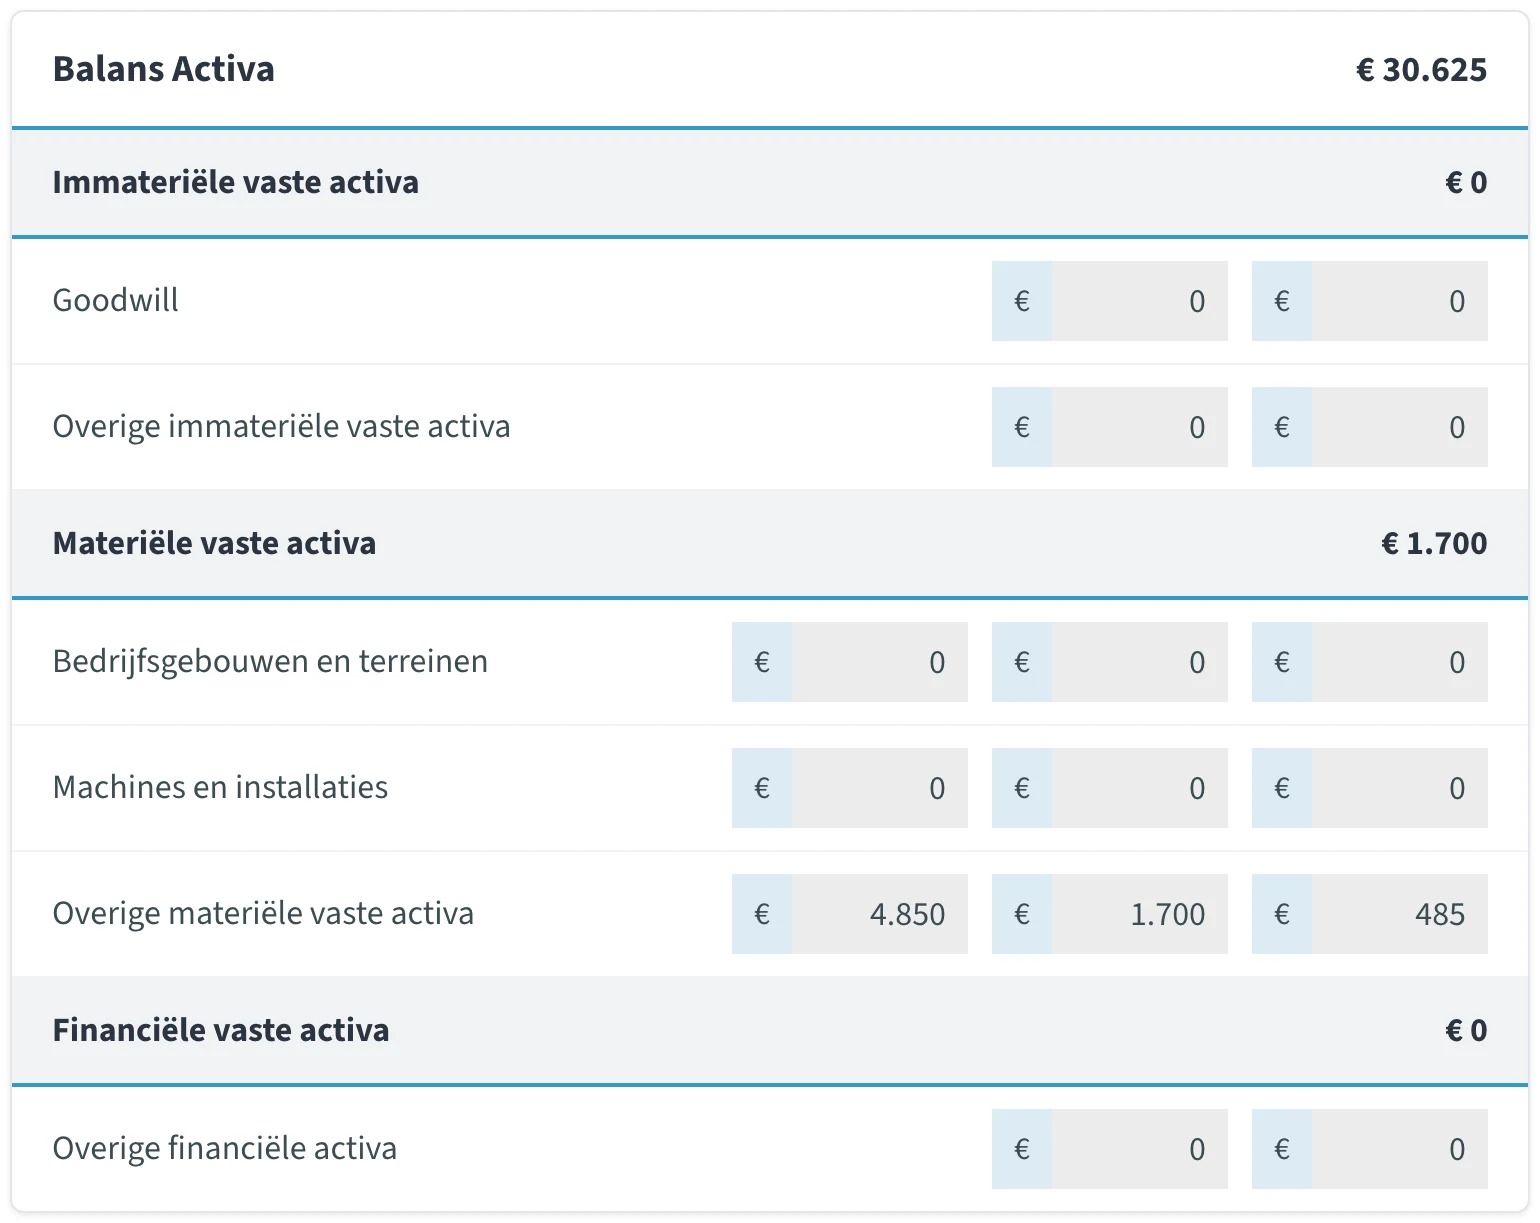
Neem de vaste activa over van het rapport Aangifte inkomstenbelasting (IB) 2025 uit jortt:
Immateriële vaste activa
Bedrijfsmiddelen die je niet kunt vastpakken, zoals gekochte software of een licentie. In jortt staan deze bij Niet fysieke bedrijfsmiddelen. Dit blok heeft drie kolommen.
- Goodwill. Wat je bij de overname van een bedrijf méér hebt betaald dan de bezittingen waard waren.
- Overige immateriële vaste activa. De rest: gekochte software, een licentie, een merkrecht.
In het jortt-rapport staan bij dit blok twee kolommen. De linkerkolom vul je in bij Kosten van aanschaf of voortbrenging, de rechterkolom bij Boekwaarde einde boekjaar. De middelste kolom van de Belastingdienst, Boekwaarde begin boekjaar, staat niet in het rapport: die haal je uit vorig jaar.
Materiële vaste activa
Je tastbare bedrijfsmiddelen. De details vind je in jortt onder Rapporten en dan Bedrijfsmiddelen. Dit blok heeft vier kolommen.
- (Bedrijfs)gebouwen en terreinen. Je bedrijfspand en de grond eronder. Deze regel vraagt alleen de begin- en eindstand; de aanschafwaarde en de restwaarde vul je in de specificatie hieronder in. In jortt heet deze regel Bedrijfsgebouwen en terreinen.
- Machines en installaties. Machines, gereedschapsbanken en vaste installaties.
- Overige materiële vaste activa. De rest: inventaris, computers, telefoons, gereedschap en je bedrijfsauto. Voor de meeste zzp’ers is dit de enige regel met een bedrag.
De vier kolommen betekenen dit:
- Kosten van aanschaf of voortbrenging. Wat je er oorspronkelijk voor betaald hebt, exclusief btw.
- Boekwaarde begin boekjaar. De waarde op 1 januari, dus na de afschrijvingen van alle vorige jaren.
- Boekwaarde einde boekjaar. De waarde op 31 december. Het verschil met de beginstand is de afschrijving van dit jaar.
- Restwaarde. Wat het bedrijfsmiddel naar verwachting nog waard is als je klaar bent met afschrijven. Tot die waarde schrijf je af, niet tot nul.
In het jortt-rapport staan hier drie kolommen: de linker is Kosten van aanschaf of voortbrenging, de middelste Boekwaarde einde boekjaar en de rechter Restwaarde.

Specificatie van (bedrijfs)gebouwen en terreinen
Vul je bij (Bedrijfs)gebouwen en terreinen een bedrag in, dan verschijnt eronder een specificatie met vijf regels. Daarin splits je het pand naar de vraag of er een bodemwaarde geldt: de ondergrens waaronder je niet meer mag afschrijven.
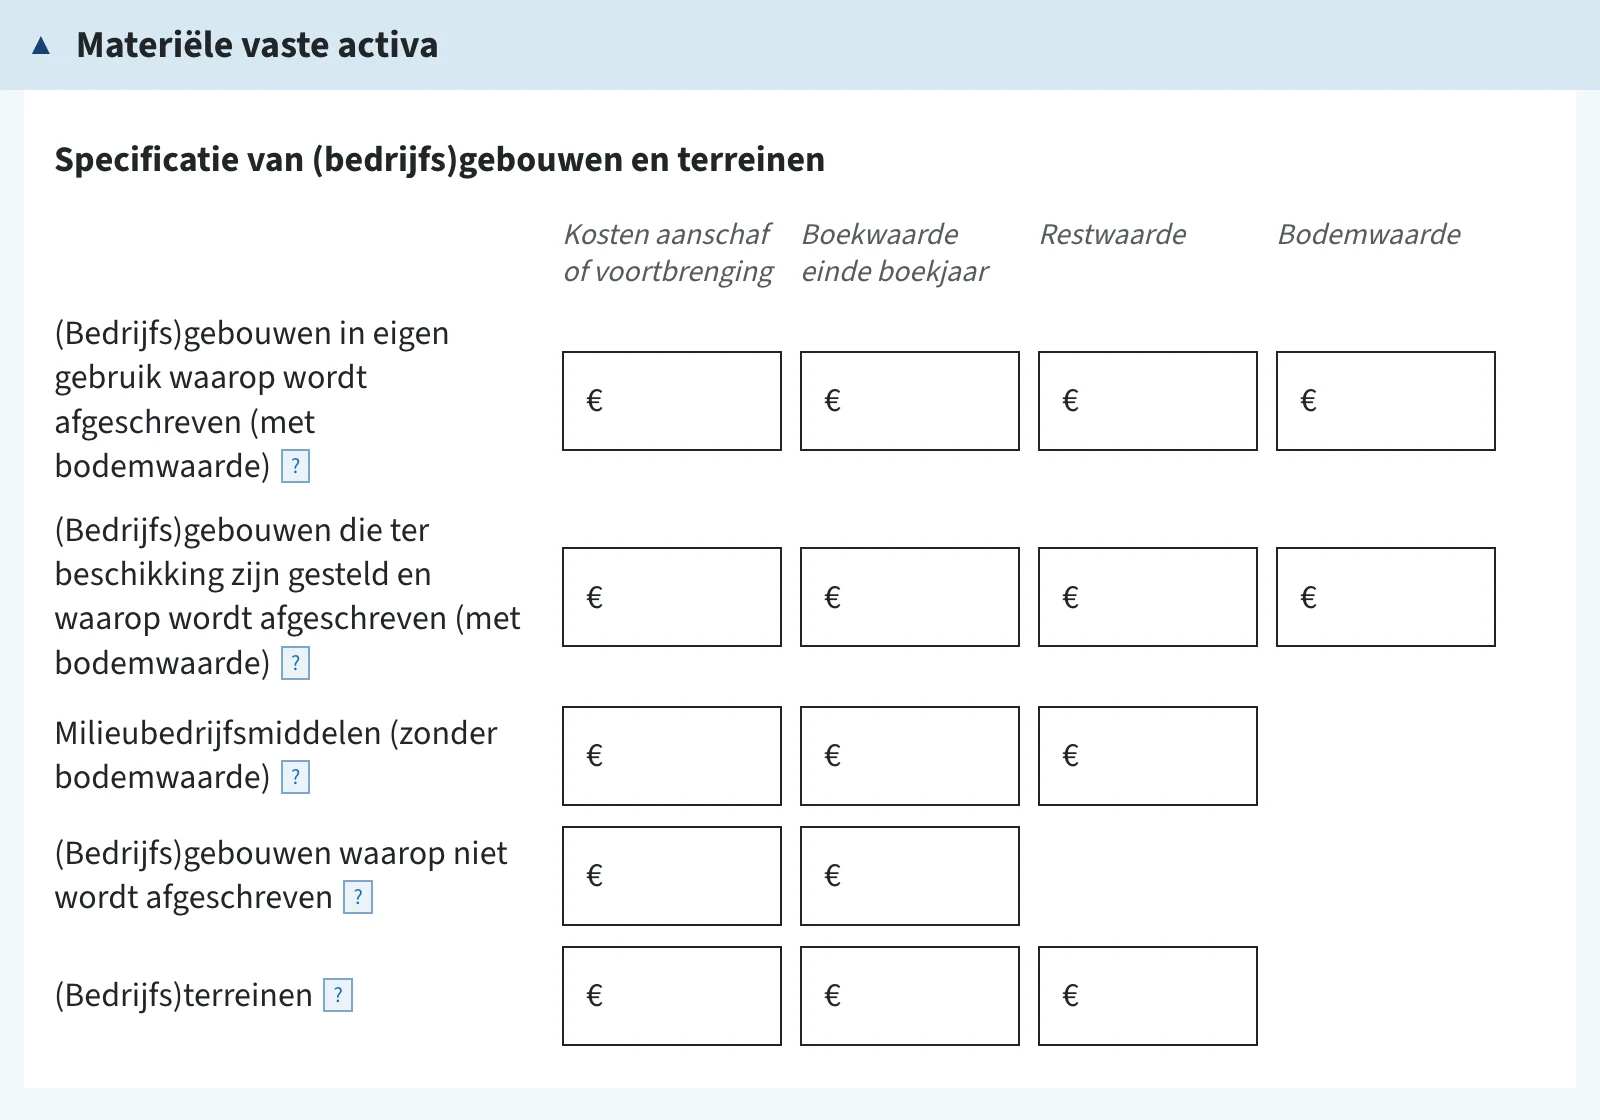
- (Bedrijfs)gebouwen in eigen gebruik waarop wordt afgeschreven (met bodemwaarde). Het pand waar je zelf in werkt. De bodemwaarde is 100% van de WOZ-waarde.
- (Bedrijfs)gebouwen die ter beschikking zijn gesteld en waarop wordt afgeschreven (met bodemwaarde). Een pand dat je verhuurt of aan een ander in gebruik geeft.
- Milieubedrijfsmiddelen (zonder bodemwaarde). Bedrijfsmiddelen van de Milieulijst. Hiervoor geldt geen bodemwaarde.
- (Bedrijfs)gebouwen waarop niet wordt afgeschreven. Een pand dat al op of onder de bodemwaarde staat.
- (Bedrijfs)terreinen. De grond. Op grond schrijf je niet af, op een verharding of aangelegde weg wel.
Financiële vaste activa
Langlopende beleggingen en verstrekte leningen. In jortt staan deze bij Financiële bedrijfsmiddelen en heet de regel in het rapport Overige financiële activa. Denk aan een lening die je aan iemand hebt verstrekt en die pas over meer dan een jaar wordt terugbetaald, of een waarborgsom voor een langlopend huurcontract.
Vlottende activa
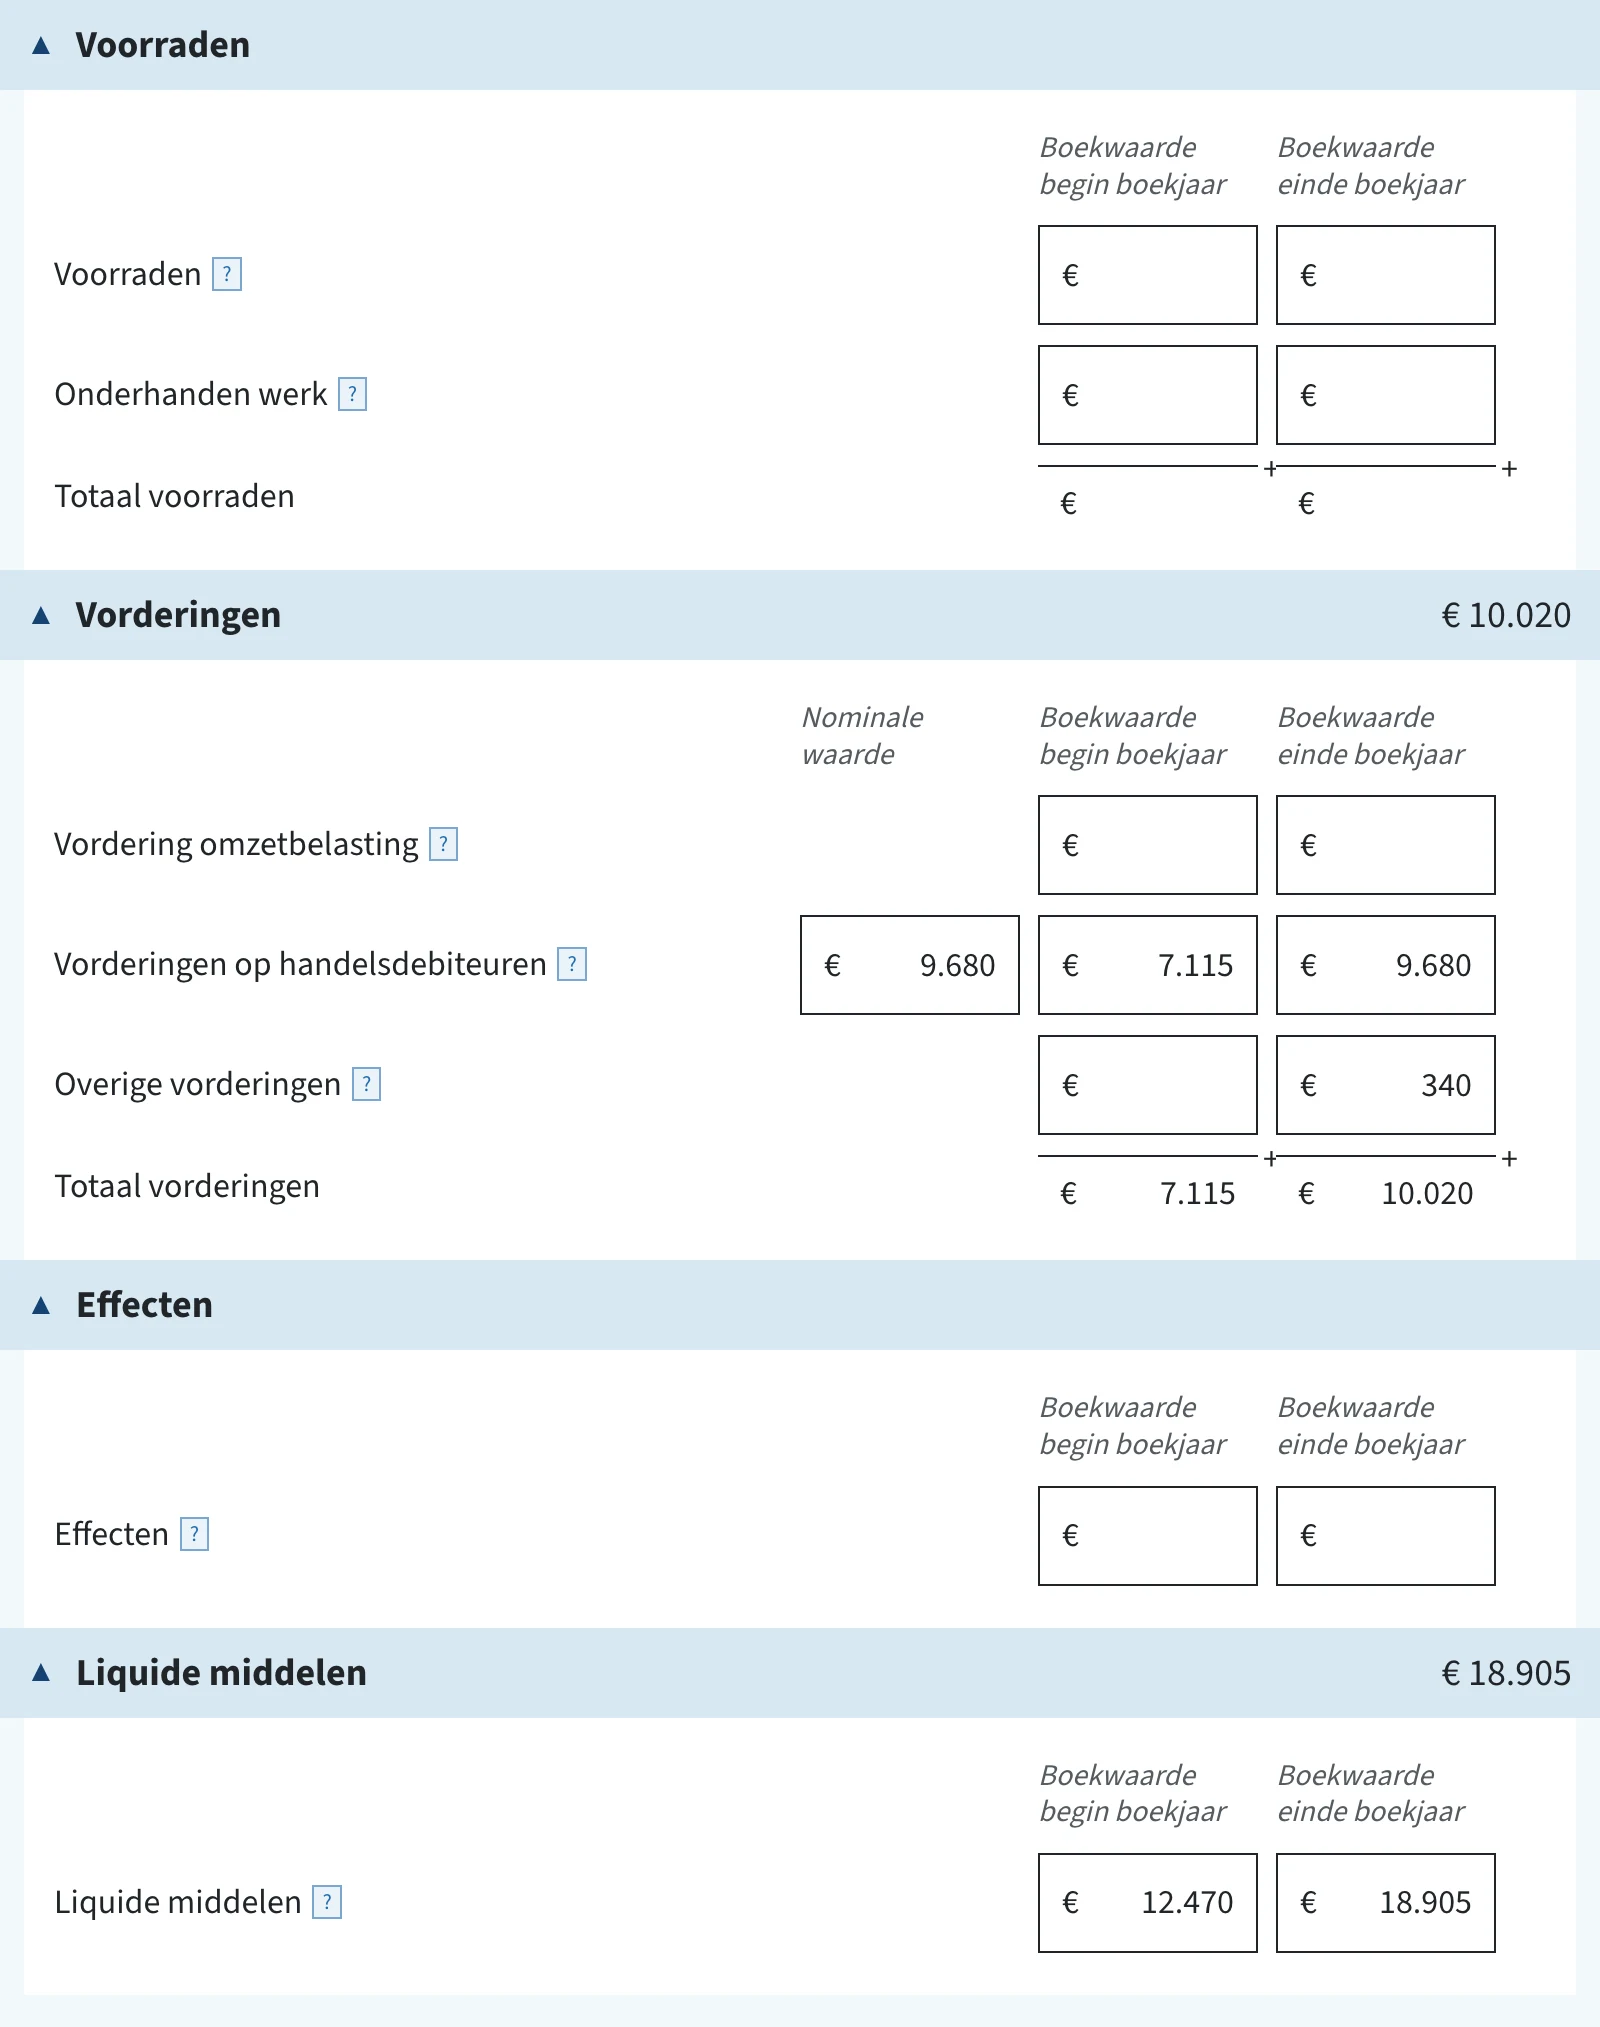
De laatste vier blokken zijn je vlottende activa: bezittingen die binnen een jaar in geld worden omgezet.
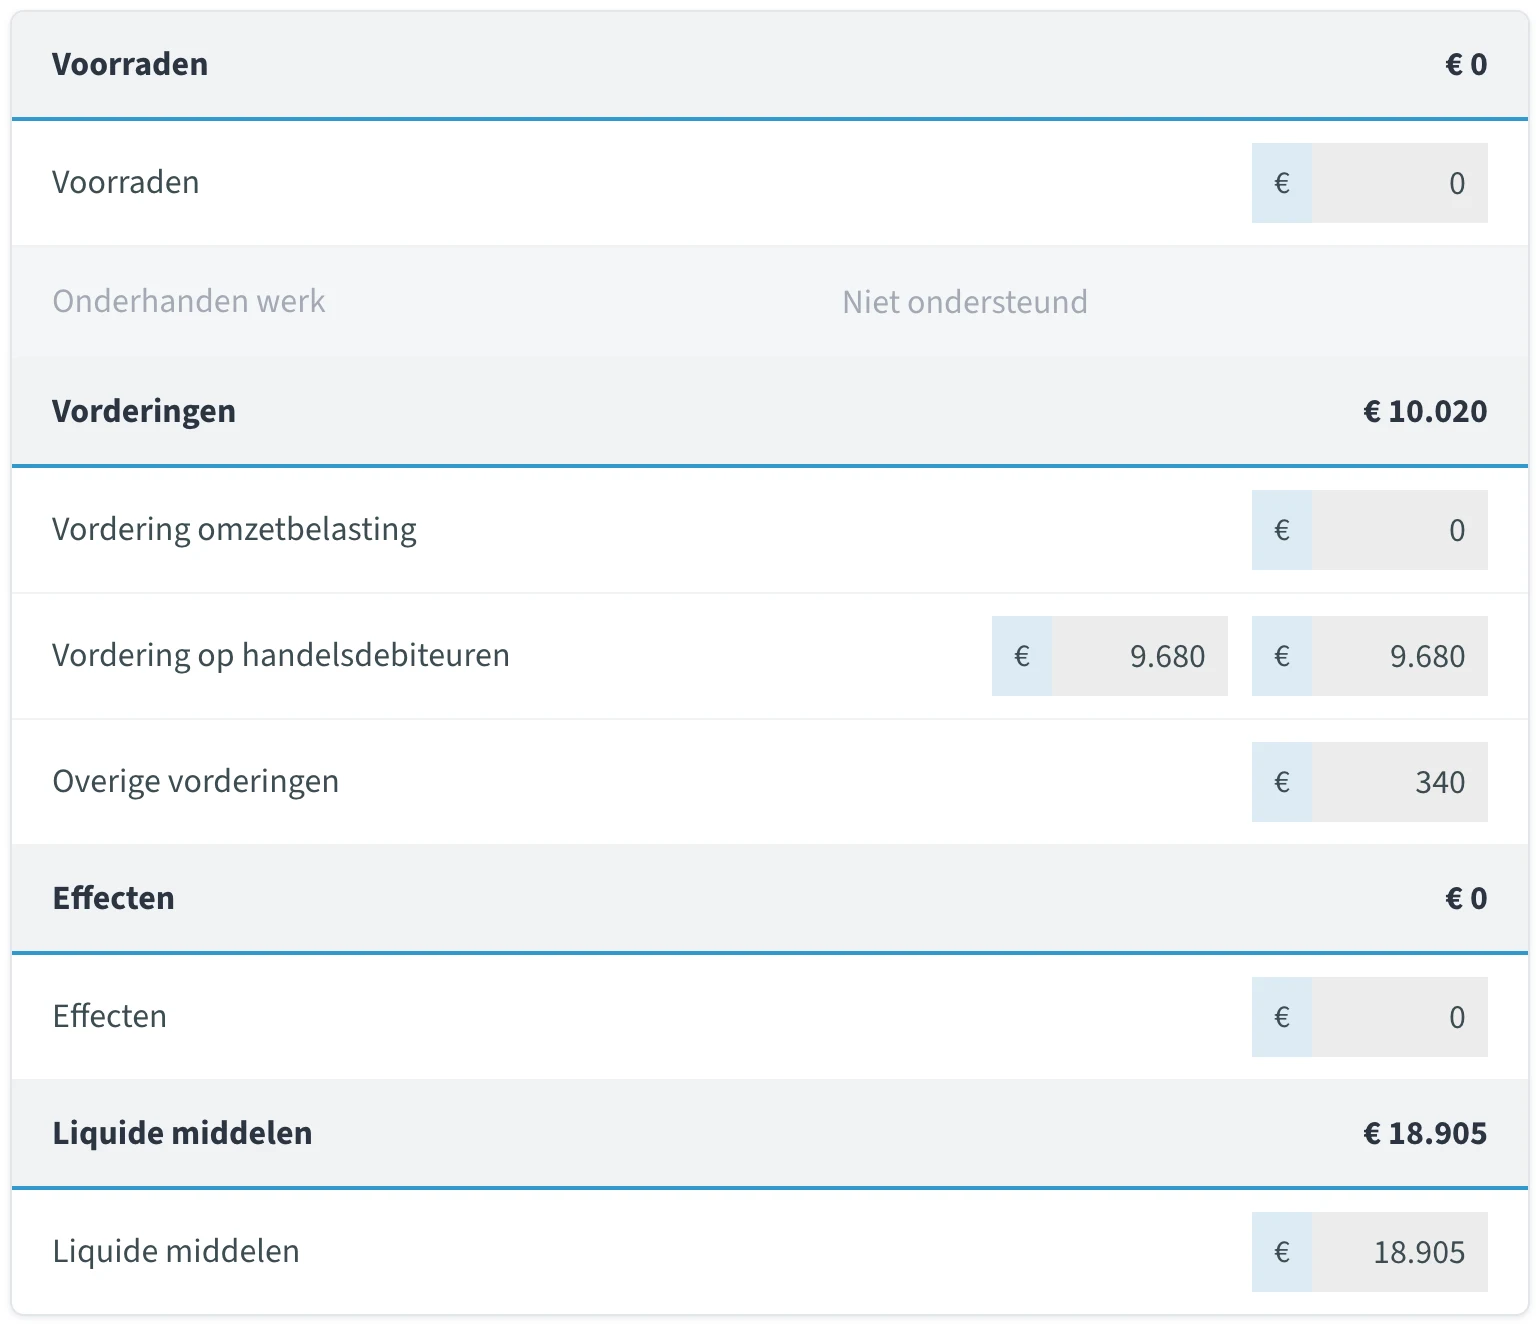
Voorraden
- Voorraden. De inkoopwaarde van de voorraad die op 31 december nog in je magazijn lag.
- Onderhanden werk. Werk dat je wel hebt gedaan maar nog niet gefactureerd. In het jortt-rapport staat hier Niet ondersteund; heb je onderhanden werk, dan bepaal je het bedrag zelf.
Vorderingen
Geld dat je nog van anderen krijgt. Dit blok heeft drie kolommen: Nominale waarde, Boekwaarde begin boekjaar en Boekwaarde einde boekjaar.
- Vordering omzetbelasting. Btw die je op 31 december nog van de Belastingdienst te goed had, meestal uit de aangifte over het laatste kwartaal die toen nog niet was uitbetaald, plus btw-vorderingen over oudere jaren. Moest je btw betalen in plaats van terugkrijgen, dan staat dat bedrag niet hier maar bij de passiva onder Schuld omzetbelasting.
- Vorderingen op handelsdebiteuren. Je openstaande verkoopfacturen: alles wat je hebt gefactureerd en op 31 december nog niet betaald was. Een debiteur heet in jortt een klant. Bij Nominale waarde vul je het volledige openstaande bedrag in, bij Boekwaarde einde boekjaar wat je er nog van verwacht. Verwacht je dat een klant niet meer betaalt, dan is de boekwaarde lager dan de nominale waarde.
- Overige vorderingen. De rest: een vooruitbetaalde verzekering, een waarborgsom, een voorschot dat je hebt betaald.
In het jortt-rapport staan bij Vordering op handelsdebiteuren twee kolommen. De linkerkolom vul je in bij Nominale waarde, de rechterkolom bij Boekwaarde einde boekjaar.
Specificatie vordering omzetbelasting
Vul je bij Vordering omzetbelasting een bedrag in, dan vraagt de aangifte eronder hoe dat bedrag is opgebouwd: over dit boekjaar, over het vorige boekjaar en over oudere boekjaren. De drie bedragen samen moeten precies gelijk zijn aan wat je bij Vordering omzetbelasting hebt ingevuld.
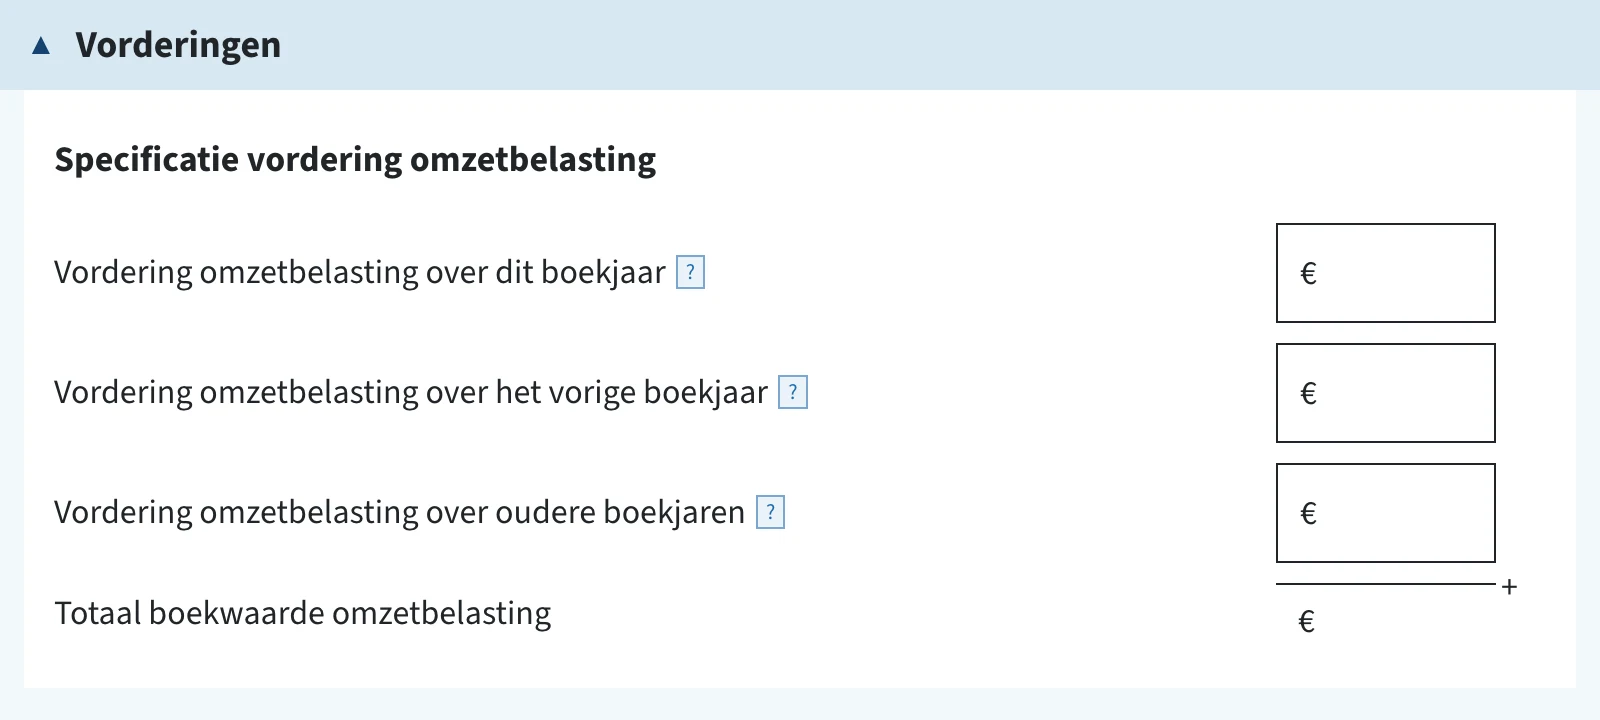
Normaal hoort het hele bedrag bij dit boekjaar: het is de aangifte over het laatste kwartaal, die je pas in januari terugkreeg. Heeft het saldo betrekking op het vorige jaar of op oudere jaren, dan verwacht de Belastingdienst dat je daarvoor nog een correctie (suppletie) indient.
Klopt het btw-bedrag op je balans niet met je laatste btw-aangifte, dan los je dat eerst op voordat je deze velden invult. Lees hoe dat gaat bij btw-aangifte niet gelijk aan btw op de balans en bij problemen oplossen bij de ib-aangifte.
Effecten
Effecten zijn je aandelen- en beleggingsrekeningen die tot je ondernemingsvermogen horen, bijvoorbeeld bij DeGiro, Lynx, Saxo Bank, Rabobank of ABN AMRO. Beleg je privé, dan hoort dat niet hier maar in box 3.
Liquide middelen
Liquide middelen zijn je zakelijke betaal- en spaarrekeningen en het saldo in je kas op 31 december. Neem het saldo over zoals het in je boekhouding staat, niet zoals het vandaag op je scherm staat: een balans is een momentopname van 31 december.
Controle: klopt het totaal?
Onderaan het scherm telt het formulier alle blokken op tot Totaal activa, in beide kolommen. Vergelijk de eindstand met het totaal van Balans Activa in het jortt-rapport.
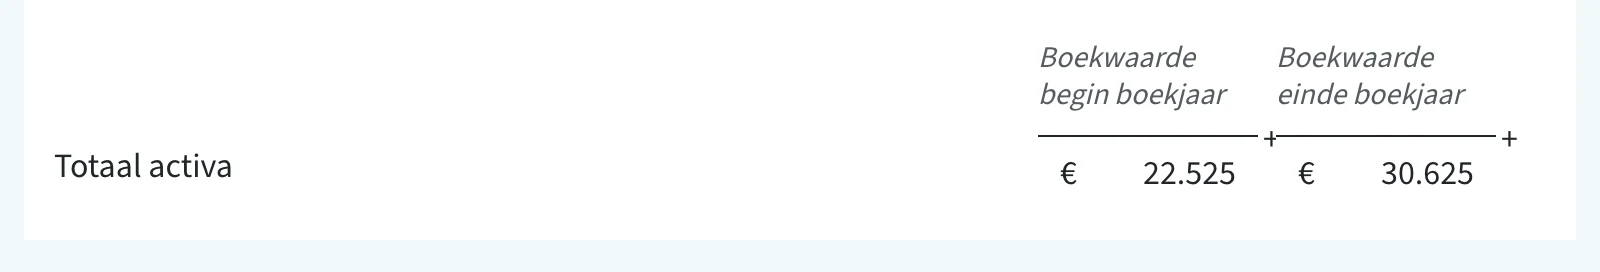

Dit totaal moet straks gelijk zijn aan het totaal van je balans passiva. Is dat niet zo, dan kun je niet verder met de aangifte.
Veelgestelde vragen over balans activa in de aangifte inkomstenbelasting
Heb je een vraag? Wij hebben de antwoorden!
Wat zijn activa op de balans?
Activa zijn je bezittingen en staan aan de linkerkant van je balans. Ze bestaan uit vaste activa (immateriële, materiële en financiële vaste activa) en vlottende activa zoals voorraden, vorderingen, effecten en liquide middelen.
Waar haal ik in jortt de bedragen voor de balans activa vandaan voor mijn aangifte inkomstenbelasting?
Neem de bedragen over uit het rapport Aangifte inkomstenbelasting (IB) van het betreffende boekjaar in boekhoudprogramma jortt. Voor elk onderdeel (immateriële, materiële en financiële vaste activa, voorraden, vorderingen, effecten en liquide middelen) staat in dat rapport welke bedragen je overneemt.
Waar vind ik in jortt de materiële vaste activa?
De details van je materiële vaste activa (je bedrijfsmiddelen) vind je in jortt in het menu aan de linkerkant onder Rapporten en dan Bedrijfsmiddelen. Voor de aangifte neem je de bedragen over uit het rapport Aangifte inkomstenbelasting (IB).
Welke kolommen uit het jortt-rapport vul ik in bij de materiële vaste activa?
Bij de materiële vaste activa staan in het rapport van jortt drie kolommen. Het bedrag in de linkerkolom vul je in bij Kosten van aanschaf of voortbrenging, het bedrag in de middelste kolom bij Boekwaarde einde boekjaar en het bedrag in de rechterkolom bij Restwaarde.
Hoe verwerk ik immateriële vaste activa in mijn aangifte?
Immateriële vaste activa zijn niet-tastbare bedrijfsmiddelen, zoals software. In jortt staan deze bij Niet fysieke bedrijfsmiddelen. In het jortt-rapport staan twee kolommen: het bedrag in de linkerkolom vul je in bij Kosten van aanschaf of voortbrenging en het bedrag in de rechterkolom bij Boekwaarde einde boekjaar.
Wat zijn vorderingen en hoe vul ik ze in?
Vorderingen zijn te ontvangen betalingen die je snel verwacht, zoals openstaande facturen van klanten. Bij Vordering op handelsdebiteuren staan in het jortt-rapport twee kolommen: het bedrag in de linkerkolom vul je in bij Nominale waarde en het bedrag in de rechterkolom bij Boekwaarde einde boekjaar.
Wat vul je in bij de specificatie vordering omzetbelasting?
Vul je bij Vordering omzetbelasting een bedrag in, dan vraagt de aangifte hoe dat bedrag is opgebouwd: over dit boekjaar, over het vorige boekjaar en over oudere boekjaren. De drie bedragen samen moeten precies gelijk zijn aan wat je bij Vordering omzetbelasting hebt ingevuld. Normaal hoort het hele bedrag bij dit boekjaar, want het is de aangifte over het laatste kwartaal die je pas in januari terugkreeg.
Ik krijg de melding dat Totaal boekwaarde omzetbelasting gelijk moet zijn aan Boekwaarde einde boekjaar. Wat nu?
Die melding betekent dat je bij Vordering omzetbelasting een bedrag hebt ingevuld en dat de specificatie eronder nog niet optelt tot datzelfde bedrag. Leeg laten helpt dan niet: zodra de balansregel een bedrag heeft, moet de specificatie kloppen. Vul het bedrag in bij het boekjaar waar het bij hoort, meestal dit boekjaar. Hoort het bij een ouder jaar, dan verwacht de Belastingdienst daar nog een suppletie voor.
Moet ik bij de specificatie overal een nul invullen?
Nee. Laat de regels die niet van toepassing zijn helemaal leeg in plaats van er een 0 in te zetten. Dat geldt ook voor de balansregel zelf: had je op 31 december geen btw te vorderen, laat Vordering omzetbelasting dan leeg en niet op 0 staan, want na een 0 vraagt de Belastingdienst alsnog een specificatie.
Wat valt onder effecten en liquide middelen?
Effecten zijn je aandelenrekeningen, zoals die van DeGiro, Lynx, Saxo Bank, Rabobank of ABN AMRO. Liquide middelen zijn je bankrekeningen en eventueel het saldo in je kas. Beide neem je over uit het rapport Aangifte inkomstenbelasting (IB) in jortt.
Waar haal ik de kolom Boekwaarde begin boekjaar vandaan?
Uit vorig jaar. Het balansscherm vraagt overal twee bedragen naast elkaar, Boekwaarde begin boekjaar en Boekwaarde einde boekjaar, maar het rapport Aangifte inkomstenbelasting (IB) van jortt geeft je alleen de eindstand. De beginstand is de eindstand van het jaar ervoor: die haal je uit het rapport van dat jaar of uit je vorige aangifte. Vergeet je deze kolom, dan klopt de vermogensvergelijking van de Belastingdienst later niet.
Wat vul je in bij de specificatie van (bedrijfs)gebouwen en terreinen?
Die specificatie verschijnt zodra je bij (Bedrijfs)gebouwen en terreinen een bedrag invult. Je splitst het pand dan over vijf regels, naar de vraag of er een bodemwaarde geldt: gebouwen in eigen gebruik, gebouwen die ter beschikking zijn gesteld, milieubedrijfsmiddelen, gebouwen waarop niet wordt afgeschreven en terreinen. De bodemwaarde is de ondergrens waaronder je niet meer mag afschrijven, en voor een gebouw in eigen gebruik is dat 100 procent van de WOZ-waarde.
Wat betekent Restwaarde bij de materiele vaste activa?
De restwaarde is wat een bedrijfsmiddel naar verwachting nog waard is als je klaar bent met afschrijven. Je schrijft af tot die waarde, niet tot nul. In het rapport Aangifte inkomstenbelasting (IB) van jortt staat de restwaarde in de rechterkolom bij de materiele vaste activa.
Hoe controleer ik of mijn balans activa klopt?
Controleer de totaalbedragen voordat je verdergaat en ga pas verder wanneer ze overeenkomen. Vergelijk daarvoor het totaal van de Activa bij de Belastingdienst met het totaal van de bezittingen in jortt. Heb je een verschil, controleer dan alle invulvelden zorgvuldig.