
Voorwaartse verliesverrekening (carry forward) in de vpb-aangifte
Maakt je bv winst, dan betaal je daarover vennootschapsbelasting. Maak je verlies, dan krijg je daarover niets terug: je mag dat verlies wél verrekenen met de winst van andere jaren. Verrekenen met een later jaar heet voorwaartse verliesverrekening of carry forward, en dat doe je op dit scherm van de aangifte.
Het scherm zit tussen het belastbaar bedrag en de vermeerderingen en verminderingen. Hier wordt je belastbare winst omgezet in het belastbaar bedrag: het bedrag waarover je uiteindelijk belasting betaalt.
Het scherm: één invulveld
Voor een gewone bv bestaat dit scherm uit drie regels, waarvan er één een invulveld is.
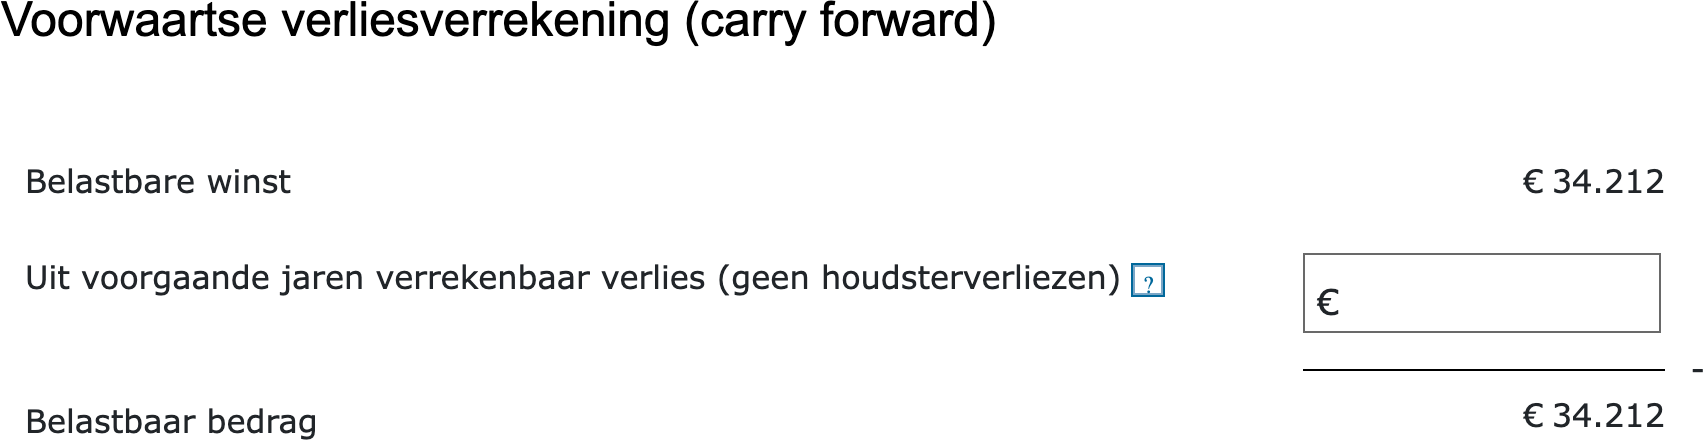
- Belastbare winst. Staat er al. Dit bedrag komt van het overzicht belastbare winst en kun je hier niet aanpassen.
- Uit voorgaande jaren verrekenbaar verlies (geen houdsterverliezen). Het enige veld dat je zelf invult: verliezen uit eerdere jaren die je nog niet met een andere aangifte hebt verrekend. Heb je die niet, dan laat je het veld leeg.
- Belastbaar bedrag. Het formulier trekt het verlies van je winst af. Vul je niets in, dan is het belastbaar bedrag gelijk aan de belastbare winst.

Rekenvoorbeelden
Vul je een verlies in, dan ziet het scherm er zo uit. In dit voorbeeld is de belastbare winst € 102.876 en staat er nog € 52.876 verlies open uit een eerder jaar:
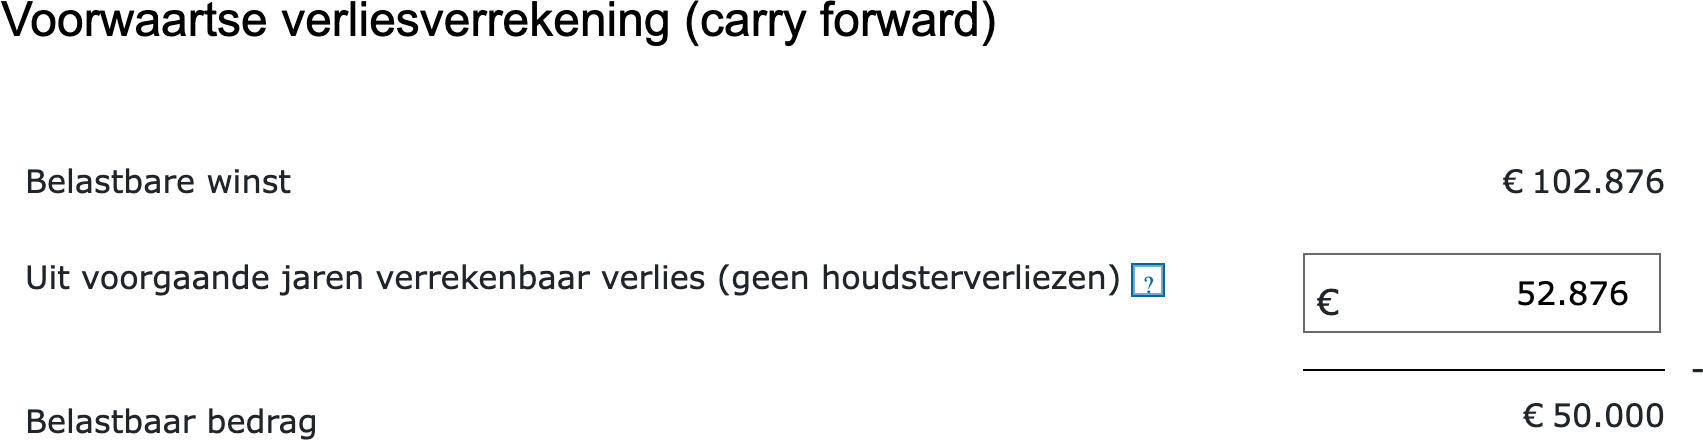
Over het verschil van € 50.000 betaal je vennootschapsbelasting:
| Voorbeeld 1: het verlies past binnen de winst | Bedrag |
|---|---|
| Belastbare winst 2025 | € 102.876 |
| Verlies 2024 | -€ 52.876 |
| Belastbaar bedrag | € 50.000 |
Is het verlies groter dan de winst, dan verreken je niet meer dan er aan winst is. Wat overblijft schuift door naar een volgend jaar:
| Voorbeeld 2: het verlies is groter dan de winst | Bedrag |
|---|---|
| Belastbare winst 2025 | € 42.876 |
| Verlies 2024 | -€ 52.876 |
| Belastbaar bedrag | € 0 |
| Verrekenbaar verlies voor toekomstige jaren | € 10.000 |

Verrekenbaar houdsterverlies
Onder het invulveld kan een tweede veld verschijnen: Verrekenbaar houdsterverlies.
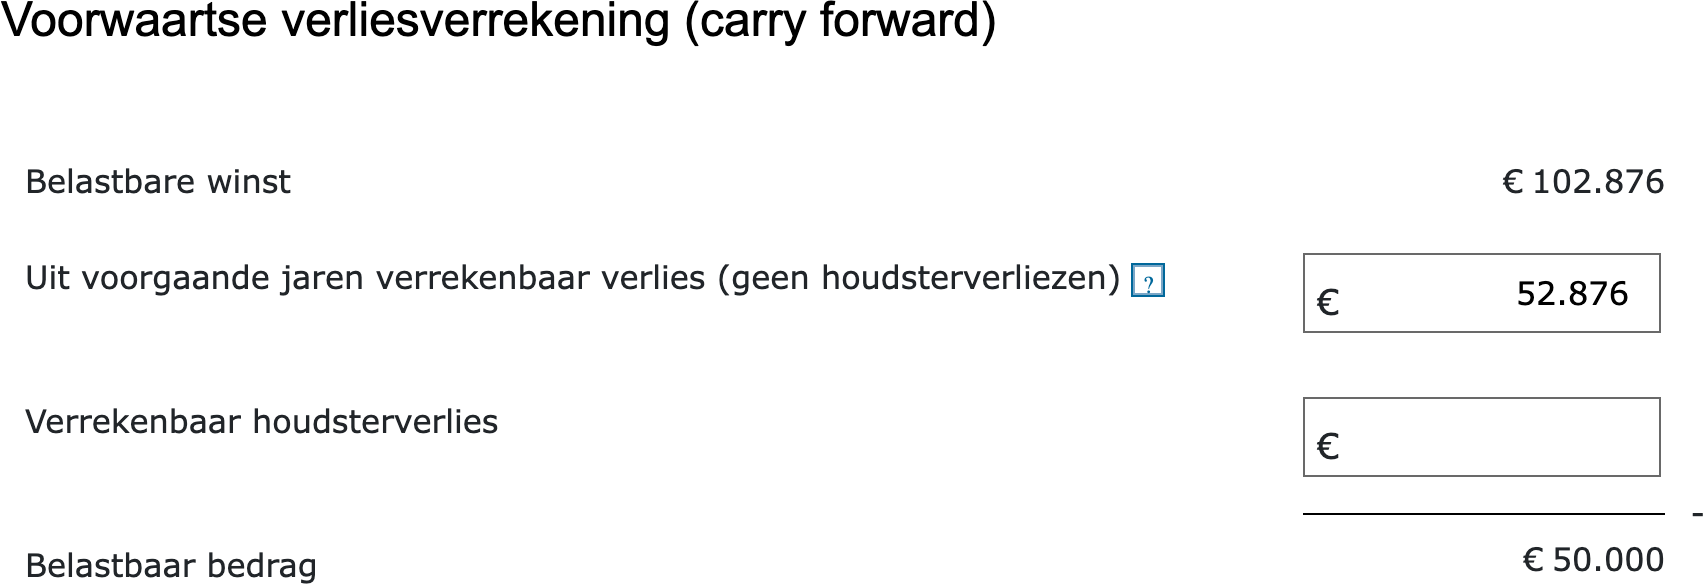
Een houdsterverlies is een verlies uit een jaar waarin je bv een houdstermaatschappij was. Zulke verliezen mag je alleen verrekenen met winst uit jaren waarin dat ook zo was, en daarom staat er een eigen veld voor. Dat verklaart ook de toevoeging achter het eerste veld: daar hoort geen houdsterverlies in.
Het veld verschijnt alleen als je eerder in de aangifte, op het scherm Houdsteractiviteiten en dergelijke, hebt geantwoord dat er sprake is van een houdstermaatschappij in de zin van artikel 20, lid 4 en 6 Vpb zoals dat artikel luidde op 31 december 2018. Die formulering staat niet voor niets in het formulier: de houdsterverliesregeling is per 2019 vervallen, maar geldt nog voor verliezen uit de jaren daarvoor. Bij een gewone bv blijft het dus bij één invulveld.
Verliezen van een fiscale eenheid specificeren
Vormt je bv een fiscale eenheid, dan komt er onder de berekening een blok bij: Samenstelling te verrekenen verliezen fiscale eenheid. Een verlies hoort namelijk bij de maatschappij die het heeft gemaakt, ook als de moeder de aangifte doet.
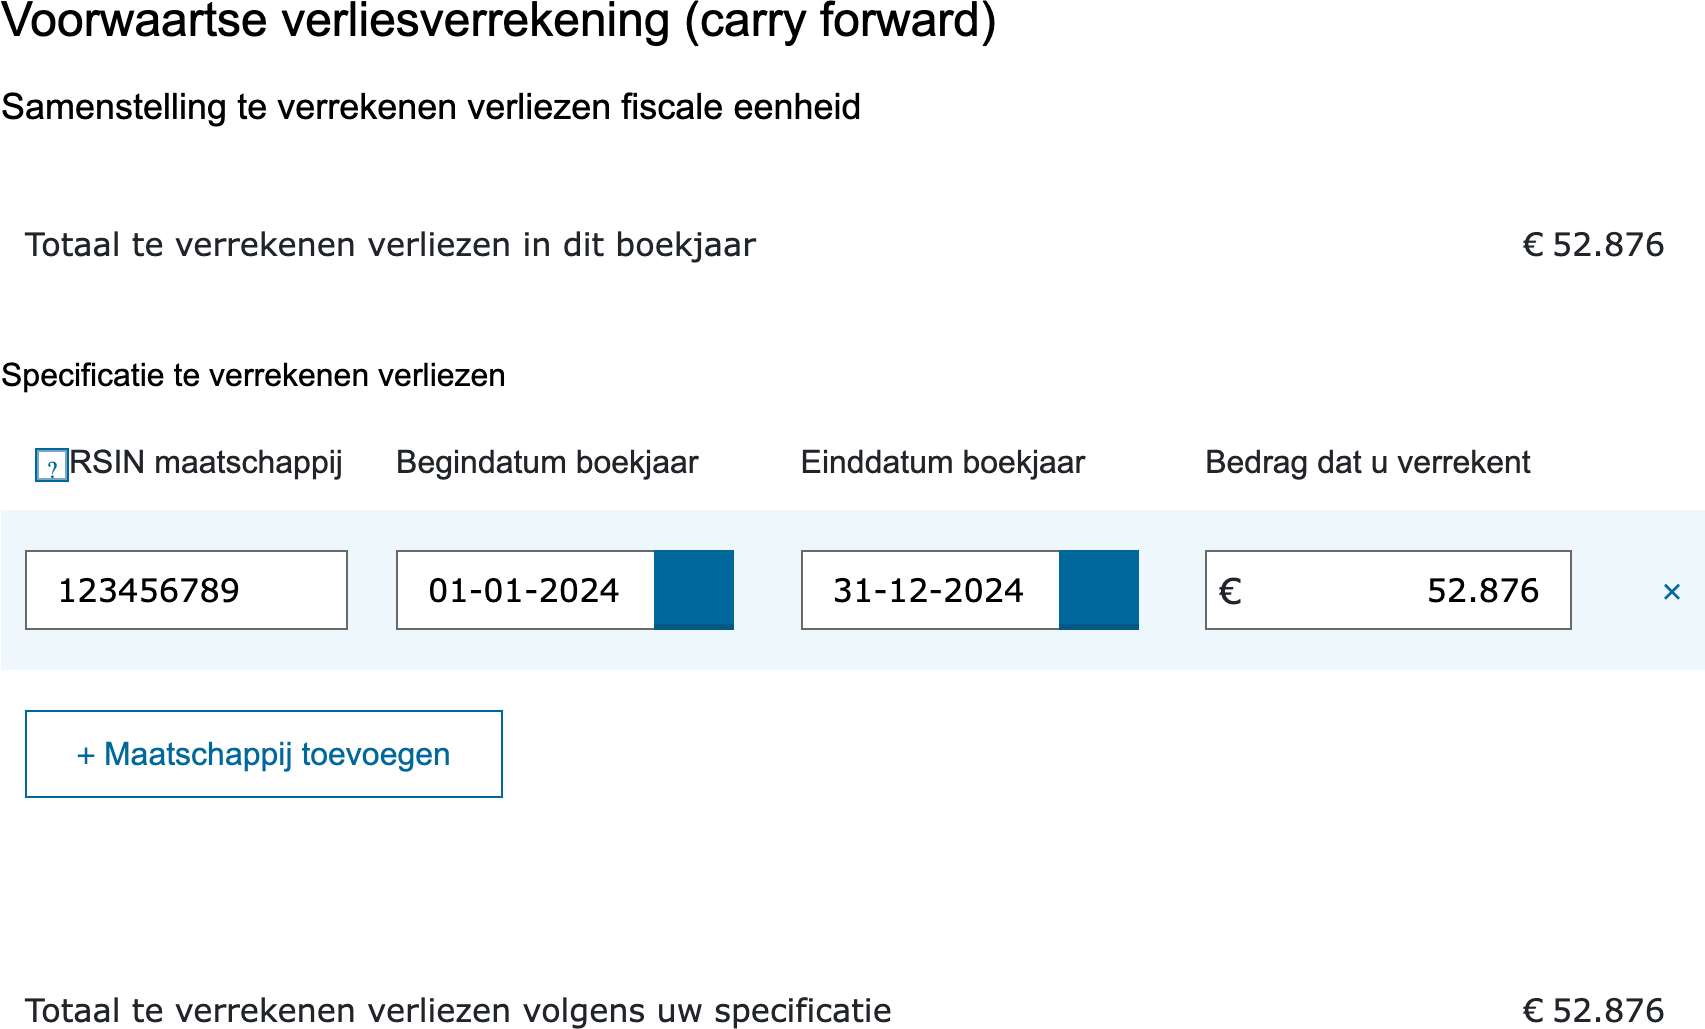
- Totaal te verrekenen verliezen in dit boekjaar. Wat je hierboven hebt ingevuld, opgeteld door het formulier.
- Specificatie te verrekenen verliezen. Per maatschappij vul je het RSIN, de begindatum en einddatum van het boekjaar waaruit het verlies komt en het bedrag dat je verrekent in. Met Maatschappij toevoegen zet je er een regel bij.
- Totaal te verrekenen verliezen volgens uw specificatie. Dit totaal hoort gelijk te zijn aan het totaal daarboven. Wijkt het af, dan mist er een regel of staat er een bedrag verkeerd.
Carry back: verrekenen met het voorgaande jaar
Een verlies moet eerst worden verrekend met de winst van het voorgaande jaar, als die er is. Pas daarna gaat het naar de jaren erna. Dat achterwaarts verrekenen heet carry back, en dat kun je niet in het aangifteprogramma doen: op dit scherm staat alleen een veld voor verliezen uit voorgaande jaren die je met de winst van dit jaar verrekent.
In termijnen voor verliesverrekening lees je meer over de precieze termijnen voor verliesverrekening.
Veelgestelde vragen over voorwaartse verliesverrekening in de vpb-aangifte
Heb je een vraag? Wij hebben de antwoorden!
Wat is voorwaartse verliesverrekening (carry forward)?
Maak je in een jaar verlies, dan krijg je daarover geen belasting terug. Met voorwaartse verliesverrekening, ook carry forward genoemd, verreken je dit verlies met de winst van toekomstige jaren waarin je wel winst maakt. Over het verschil betaal je vennootschapsbelasting.
Is voorwaartse verliesverrekening onbeperkt?
Voorwaartse verliesverrekening is onbeperkt in de tijd, maar wel begrensd in bedrag. Tot een winst van 1 miljoen euro verreken je verliezen volledig; over het deel van de winst boven 1 miljoen euro verreken je per jaar nog maximaal 50%. Het restant blijft staan voor latere jaren. Deze begrenzing geldt voor boekjaren vanaf 2022.
Wat is het verschil tussen carry forward en carry back?
Bij carry forward verreken je een verlies met winsten van toekomstige jaren. Bij carry back verreken je een verlies eerst met de winst van het voorgaande jaar. Een verlies moet eerst met het voorgaande jaar worden verrekend; carry back kan niet in het aangifteprogramma en vraag je schriftelijk aan bij het belastingkantoor.
Waar vul ik verrekenbare verliezen in bij de vpb-aangifte?
Bij de aangifte verreken je verliezen op de pagina Verliesverrekening onder de categorie Belastbaar bedrag. Vul bij Uit voorgaande jaren verrekenbaar verlies de verliezen in die je nog niet met een andere aangifte hebt verrekend. Het resultaat is het belastbare bedrag waarover je vpb betaalt.
Waar vind ik mijn nog verrekenbare verliezen?
De nog verrekenbare verliezen zoals die bij de Belastingdienst bekend zijn, vind je op de achterkant van de brief Aanslag vennootschapsbelasting.
Hoeveel velden heeft dit scherm?
Voor een gewone bv één: Uit voorgaande jaren verrekenbaar verlies. De belastbare winst staat er al en het belastbaar bedrag rekent het formulier uit. Heb je geen verliezen te verrekenen, dan laat je het veld leeg en zijn de belastbare winst en het belastbaar bedrag aan elkaar gelijk.
Wat is een verrekenbaar houdsterverlies?
Een verlies uit een jaar waarin je bv een houdstermaatschappij was. Zulke verliezen mag je alleen verrekenen met winst uit jaren waarin dat ook zo was, en daarom heeft het formulier er een apart veld voor. Het andere veld sluit ze uitdrukkelijk uit: daar staat 'geen houdsterverliezen' achter.
Waarom zie ik het veld voor houdsterverliezen niet?
Dat veld verschijnt alleen als je eerder in de aangifte, op het scherm Houdsteractiviteiten en dergelijke, hebt aangegeven dat er sprake is van een houdstermaatschappij in de zin van artikel 20, lid 4 en 6 Vpb zoals dat artikel luidde op 31 december 2018. Bij een gewone bv staat er dus één invulveld.
Hoe geef ik de verliezen van een fiscale eenheid op?
Bij een fiscale eenheid verschijnt onder de berekening het blok Samenstelling te verrekenen verliezen. Daar geef je per maatschappij het RSIN, de begin- en einddatum van het boekjaar en het bedrag dat je verrekent. Het totaal van je specificatie hoort gelijk te zijn aan het totaal dat het formulier bovenaan toont.